


El EUR/USD vuelve brevemente a 1.09 tras los aranceles de Trump que enfrentan vientos en contra
- El EUR/USD regresa brevemente a 1.0900 en medio de una avalancha de titulares el viernes.
- La Organización Mundial del Comercio podría examinar si la política arancelaria del presidente estadounidense Trump es ilegal.
- Los mercados tienen un signo de alivio sobre las probabilidades de que se apruebe un proyecto de ley de gastos, evitando el cierre del gobierno de EE.UU., más tarde este viernes.
El par EUR/USD avanza y se recupera a 1.0900 en el momento de escribir el viernes, borrando su rendimiento lento de principios de esta semana. La resurgencia en el par se produce después de que surgieron dos titulares a última hora del jueves. El líder demócrata del Senado de los Estados Unidos, Chuck Schumer, anunció que planea votar para mantener el gobierno abierto, respaldando las medidas de financiamiento del gobierno aprobadas por la Cámara y efectivamente poniendo fin al riesgo de cierre en EE.UU.
Mientras tanto, Canadá inició una queja de disputa en la Organización Mundial del Comercio (OMC) y solicitó una revisión de las implementaciones arancelarias del presidente Donald Trump, que podrían ser ilegales y contradecir las reglas comerciales de la OMC, informa Reuters. Eso significaría un gran revés para los planes del presidente Trump antes de que entren en vigor los aranceles recíprocos en abril.
Qué mueve el mercado hoy: Última llamada
- El oro, como activo de refugio seguro, ha superado la marca de los 3.000$ el viernes en un rally inducido por el temor a la recesión, ya que los operadores están preocupados por el crecimiento económico y la perspectiva de aranceles, con los gravámenes recíprocos entrando en vigor en abril.
- A las 14:00 GMT, la Universidad de Michigan publicará su lectura preliminar de expectativas del consumidor para marzo:
- Se espera que el Índice de Sentimiento del Consumidor de EE.UU. disminuya a 63.1 desde 64.7 en febrero.
- La Expectativa de Inflación del Consumidor a 5 años en EE.UU. no tiene pronóstico y fue del 3.5% en la lectura final de febrero.
- Las acciones están intentando dejar de lado el tono negativo de esta semana. Todos los índices están arriba más del 0.50% en Europa y EE.UU. el viernes.
- La herramienta Fedwatch del CME proyecta un 97.0% de probabilidad de que la Reserva Federal (Fed) mantenga las tasas de interés sin cambios en la decisión del miércoles. Las probabilidades de un recorte de tasas en la reunión de mayo se sitúan en 32.8%, mientras que muestran un 78.5% de probabilidad de que las tasas sean más bajas que los niveles actuales en junio.
- El rendimiento a 10 años de EE.UU. cotiza alrededor del 4.329%, lejos de su mínimo de casi cinco meses del 4.10% registrado el 4 de marzo y después de alcanzar un máximo de cinco días el jueves.
Análisis Técnico: Un cierre vital
El cierre del viernes es vital para el par EUR/USD. Según los gráficos técnicos, el par tiene buenas probabilidades de cerrar por encima de una línea de tendencia ascendente crucial (verde en el gráfico a continuación), que ofreció soporte el jueves y el viernes. Un cierre por encima de esa línea significaría que el nivel psicológico de 1.1000 podría estar en juego para la próxima semana.
Al alza, 1.1000 es el nivel clave a tener en cuenta. Una vez que se rompa ese nivel, el par entra en el famoso rango de 1.1000-1.1500, donde a menudo tiende a permanecer durante bastante tiempo. Ciertamente, la cifra redonda de 1.1200, que coincide con los máximos de septiembre y octubre del año pasado, parece interesante para una breve prueba y posible ruptura al alza.
Por el lado negativo, la línea de tendencia ascendente en 1.0840 debería seguir proporcionando soporte por ahora. En caso de que se rompa, el camino está abierto para dirigirse a la región de 1.0700. La media móvil simple (SMA) de 200 días alrededor de 1.0722 debería ser clave para los operadores que quieran comprar en la caída.
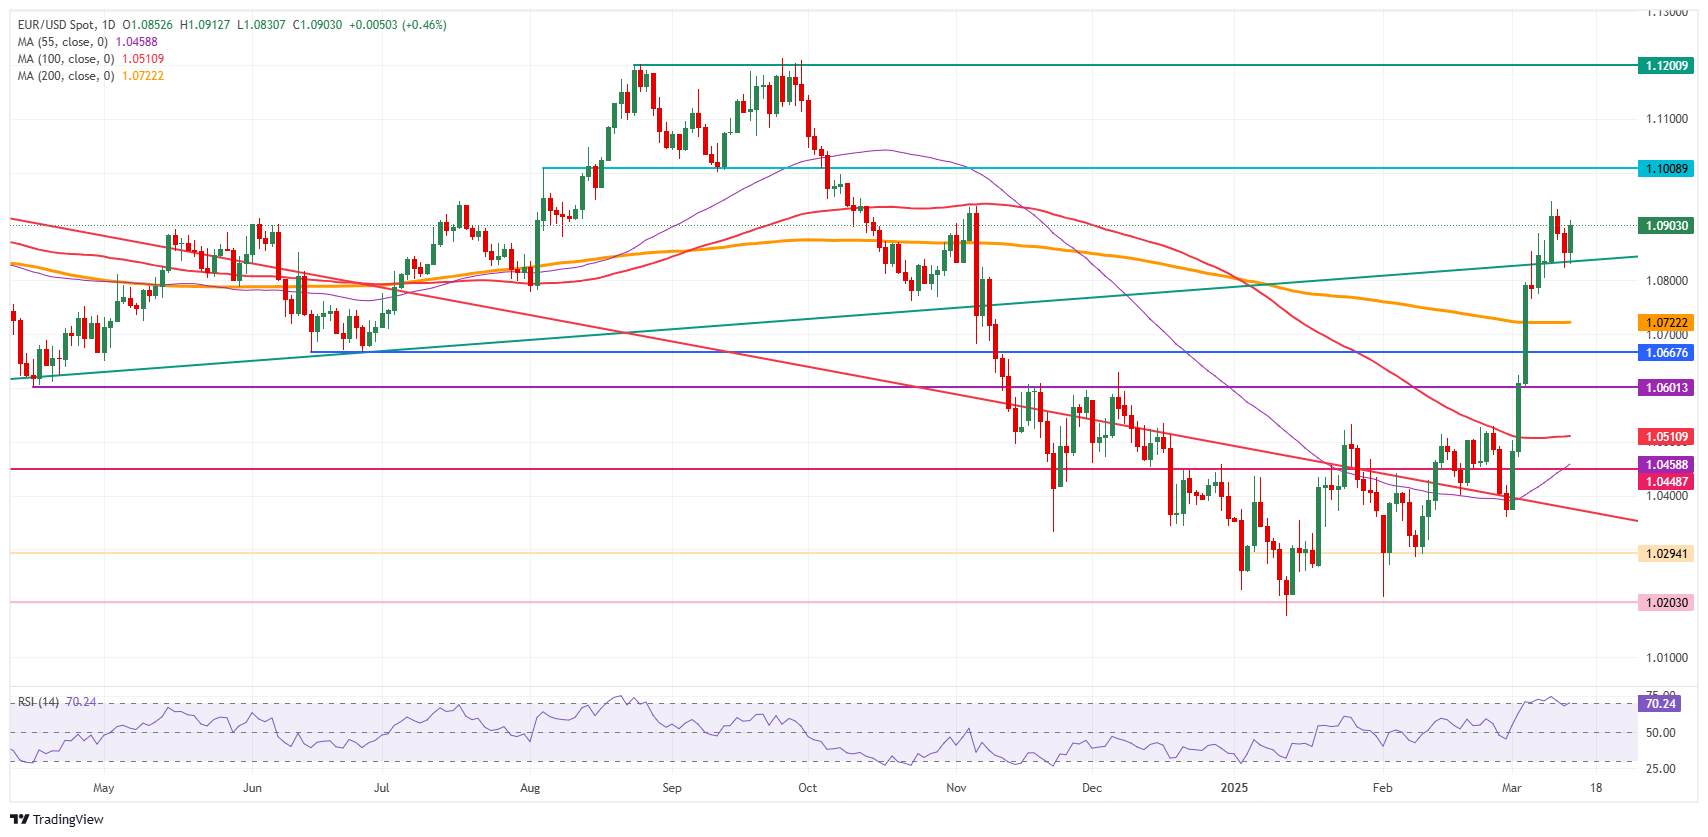
EUR/USD: Gráfico Diario
GUERRA COMERCIAL ENTRE EEUU Y CHINA FAQs
En términos generales, "trade war" es una guerra comercial, un conflicto económico entre dos o más países debido al extremo proteccionismo de una de las partes. Implica la creación de barreras comerciales, como aranceles, que resultan en contrabarreras, aumentando los costos de importación y, por ende, el coste de la vida.
Un conflicto económico entre Estados Unidos (EE.UU.) y China comenzó a principios de 2018, cuando el presidente Donald Trump estableció barreras comerciales contra China, alegando prácticas comerciales desleales y robo de propiedad intelectual por parte del gigante asiático. China tomó medidas de represalia, imponiendo aranceles a múltiples productos estadounidenses, como automóviles y soja. Las tensiones escalaron hasta que los dos países firmaron el acuerdo comercial Fase Uno entre EE.UU. y China en enero de 2020. El acuerdo requería reformas estructurales y otros cambios en el régimen económico y comercial de China y pretendía restaurar la estabilidad y la confianza entre las dos naciones. La pandemia de Coronavirus desvió la atención del conflicto. Sin embargo, vale la pena mencionar que el presidente Joe Biden, quien asumió el cargo después de Trump, mantuvo los aranceles y hasta añadió algunos gravámenes adicionales.
El regreso de Donald Trump a la Casa Blanca como el 47º presidente de EE.UU. ha desatado una nueva ola de tensiones entre los dos países. Durante la campaña electoral de 2024, Trump se comprometió a imponer aranceles del 60% a China una vez que regresara al cargo, lo que hizo el 20 de enero de 2025. Se espera que la guerra comercial entre EE.UU. y China se reanude donde se dejó, con políticas de represalia que afectan el panorama económico global en medio de interrupciones en las cadenas de suministro globales, lo que resulta en una reducción del gasto, particularmente en inversión, y alimentando directamente la inflación del índice de precios al consumidor.
Artículos Recomendados


