


¿Podrá repuntar el Bitcoin si la Reserva Federal mantiene las tasas altas por más tiempo?
La subida de las tasas de interés por parte de la Reserva Federal (Fed) de Estados Unidos en septiembre, después de una pausa de tres años para controlar las alarmantes cifras de inflación, reaviva el temor a una reducción de la liquidez que pese sobre el Bitcoin (BTC), similar al mercado bajista de 2022.
Las preocupaciones por la inflación se remontan al aumento de los precios del petróleo Brent tras la guerra entre Estados Unidos e Irán que comenzó el 28 de febrero, la cual continúa interrumpiendo los envíos a través del Estrecho de Ormuz, afectando directamente a los mercados globales y al sentimiento de los inversores.
Para frenar el aumento de la inflación, la Fed se ve obligada a subir las tasas de interés, lo que reduce la liquidez del mercado y la demanda tanto a nivel de los consumidores como de los productores. Como resultado, disminuye el apetito por el riesgo de los inversores, lo que pesa sobre las acciones, las criptomonedas y otros activos de alto riesgo.
Aunque la guerra ya está ampliamente descontada, la posibilidad de que la Fed suba las tasas en el futuro, de forma similar al ciclo de 2022, plantea la pregunta: ¿Renovará el Bitcoin su ciclo bajista?
Las preocupaciones geopolíticas amenazan con hacer retroceder el reloj hasta marzo de 2022
El mercado en general teme que se repita un escenario similar al mercado bajista del Bitcoin en 2022, cuando el petróleo crudo Brent superó los 130$ por barril, lo que llevó a la Fed a subir la tasa de fondos federales durante varios meses.
La inquietud de los mercados aumentó cuando la Fed de Estados Unidos se vio obligada a subir las tasas de interés en un cuarto de punto por primera vez en tres años el 16 de septiembre. La tasa de fondos federales subió hasta un rango objetivo del 3.75% al 4.00%. El Índice de Precios al Consumo (IPC) de Estados Unidos aumentó un 3.7% interanual en septiembre, frente al 3.4% de agosto, mientras que la inflación mensual se aceleró hasta el 0.6%.
Sin embargo, a este movimiento le siguió la decisión de la Fed de mantener sin cambios la tasa de interés de referencia el 28 de octubre, con una decisión de 10-2 que implica que aún están por llegar nuevas subidas. La persistente presión sobre los precios podría mantener restrictivas las condiciones financieras y limitar el capital disponible para los activos especulativos.
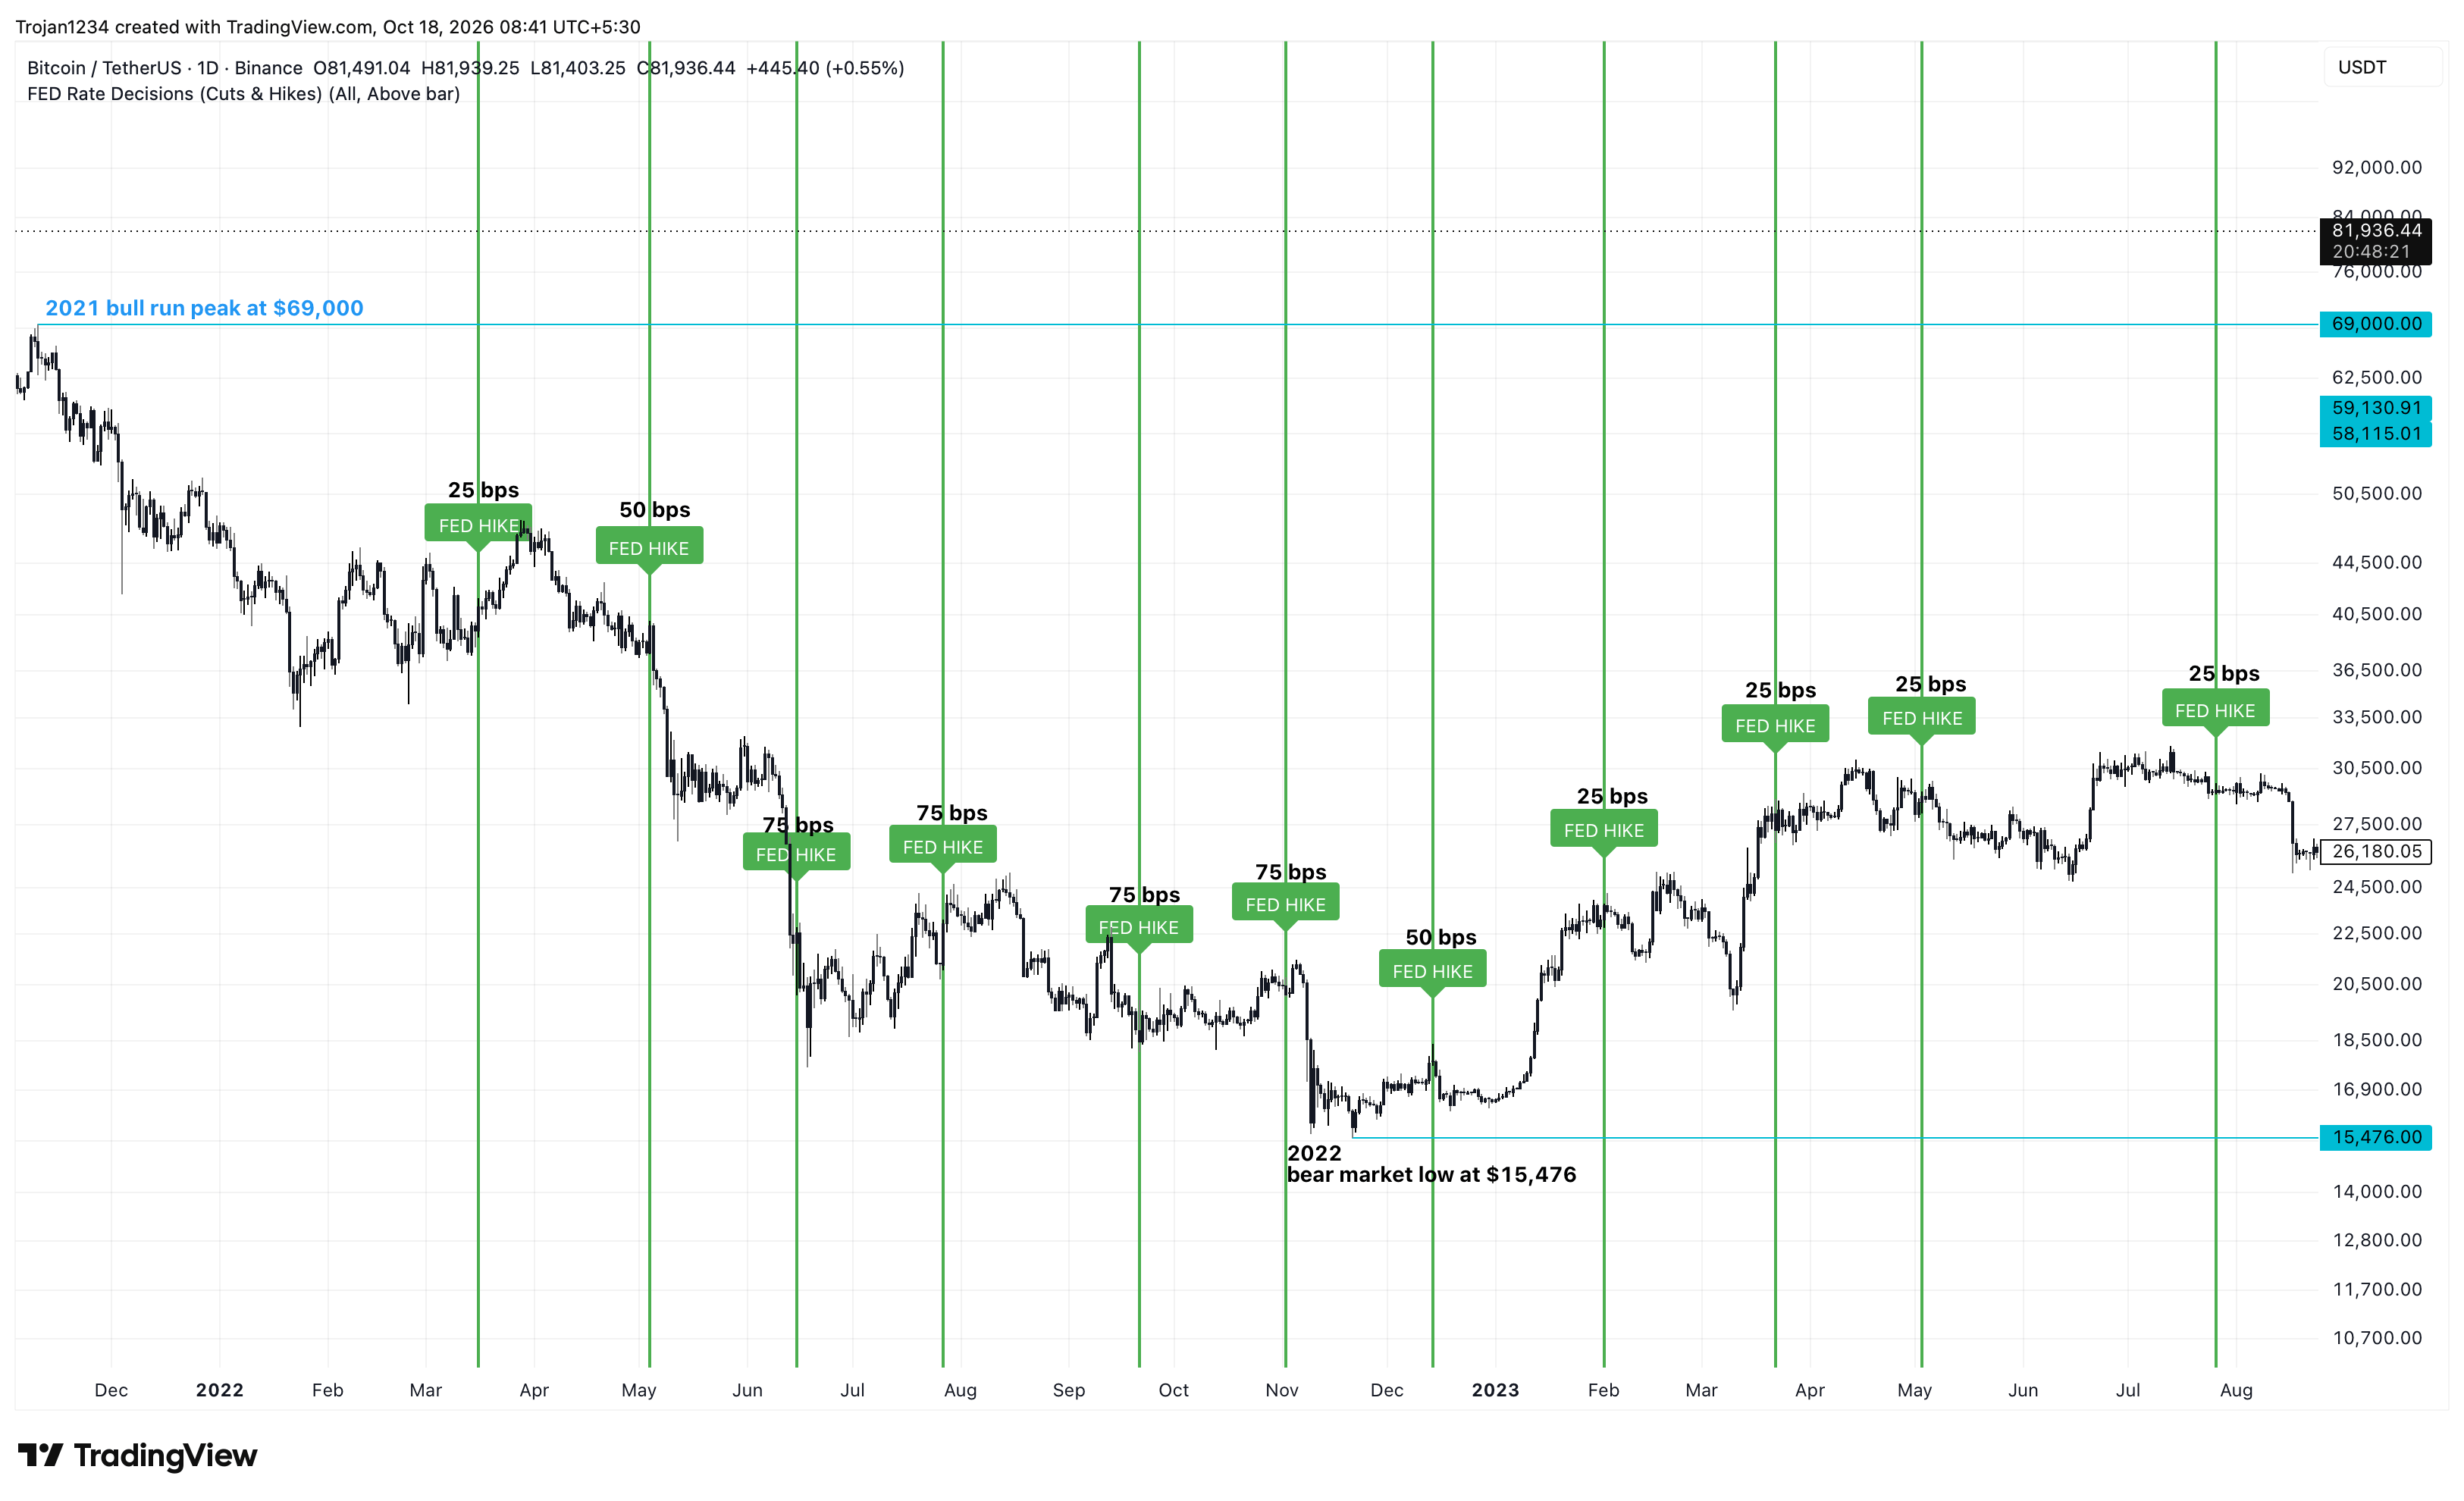
El ciclo de 2022-23 demuestra esta compleja relación entre el Bitcoin y las subidas de tasas. El precio del BTC cayó casi un 78%, desde unos 69.000$ en noviembre de 2021 hasta aproximadamente 15.476$ en noviembre de 2022, mientras la Fed subía las tasas desde cerca de cero hasta el 4.25%–4.50%.
Las cuatro subidas consecutivas de 75 puntos básicos en 2022, intercaladas entre tres subidas menores, aceleraron el endurecimiento monetario. Junto con el colapso del ecosistema Terra, las quiebras de prestamistas de criptomonedas y el caso de bancarrota de FTX, estas subidas intensificaron la presión de venta.
Sin embargo, el Bitcoin se recuperó durante 2023, incluso mientras la Fed continuaba subiendo las tasas a un ritmo más lento, hasta alcanzar finalmente el 5.25%–5.50% en julio. La recuperación pone de relieve cómo las expectativas del mercado, el posicionamiento y la demanda pueden superar el impacto inmediato de las subidas de tasas.
La demanda institucional podría compensar la presión inflacionista
En comparación con el mercado bajista del Bitcoin en 2022, la estructura del mercado del Bitcoin es diferente en 2026, ya que los fondos cotizados (ETF) de Bitcoin al contado y las tesorerías corporativas de BTC se han convertido en importantes fuentes de demanda institucional. El ciclo de cuatro años del Bitcoin sugiere una reversión alcista de cara a 2026, como informó anteriormente FXStreet.
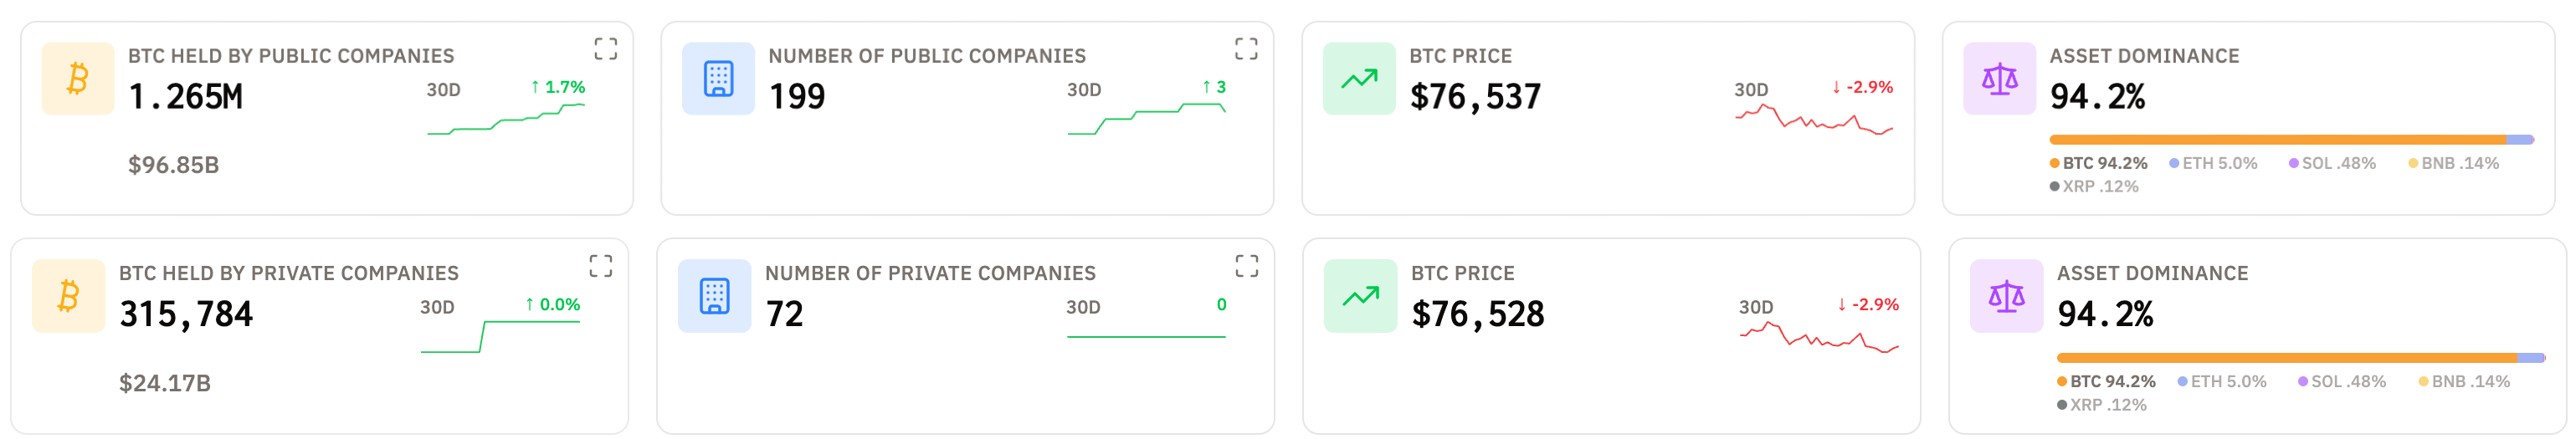
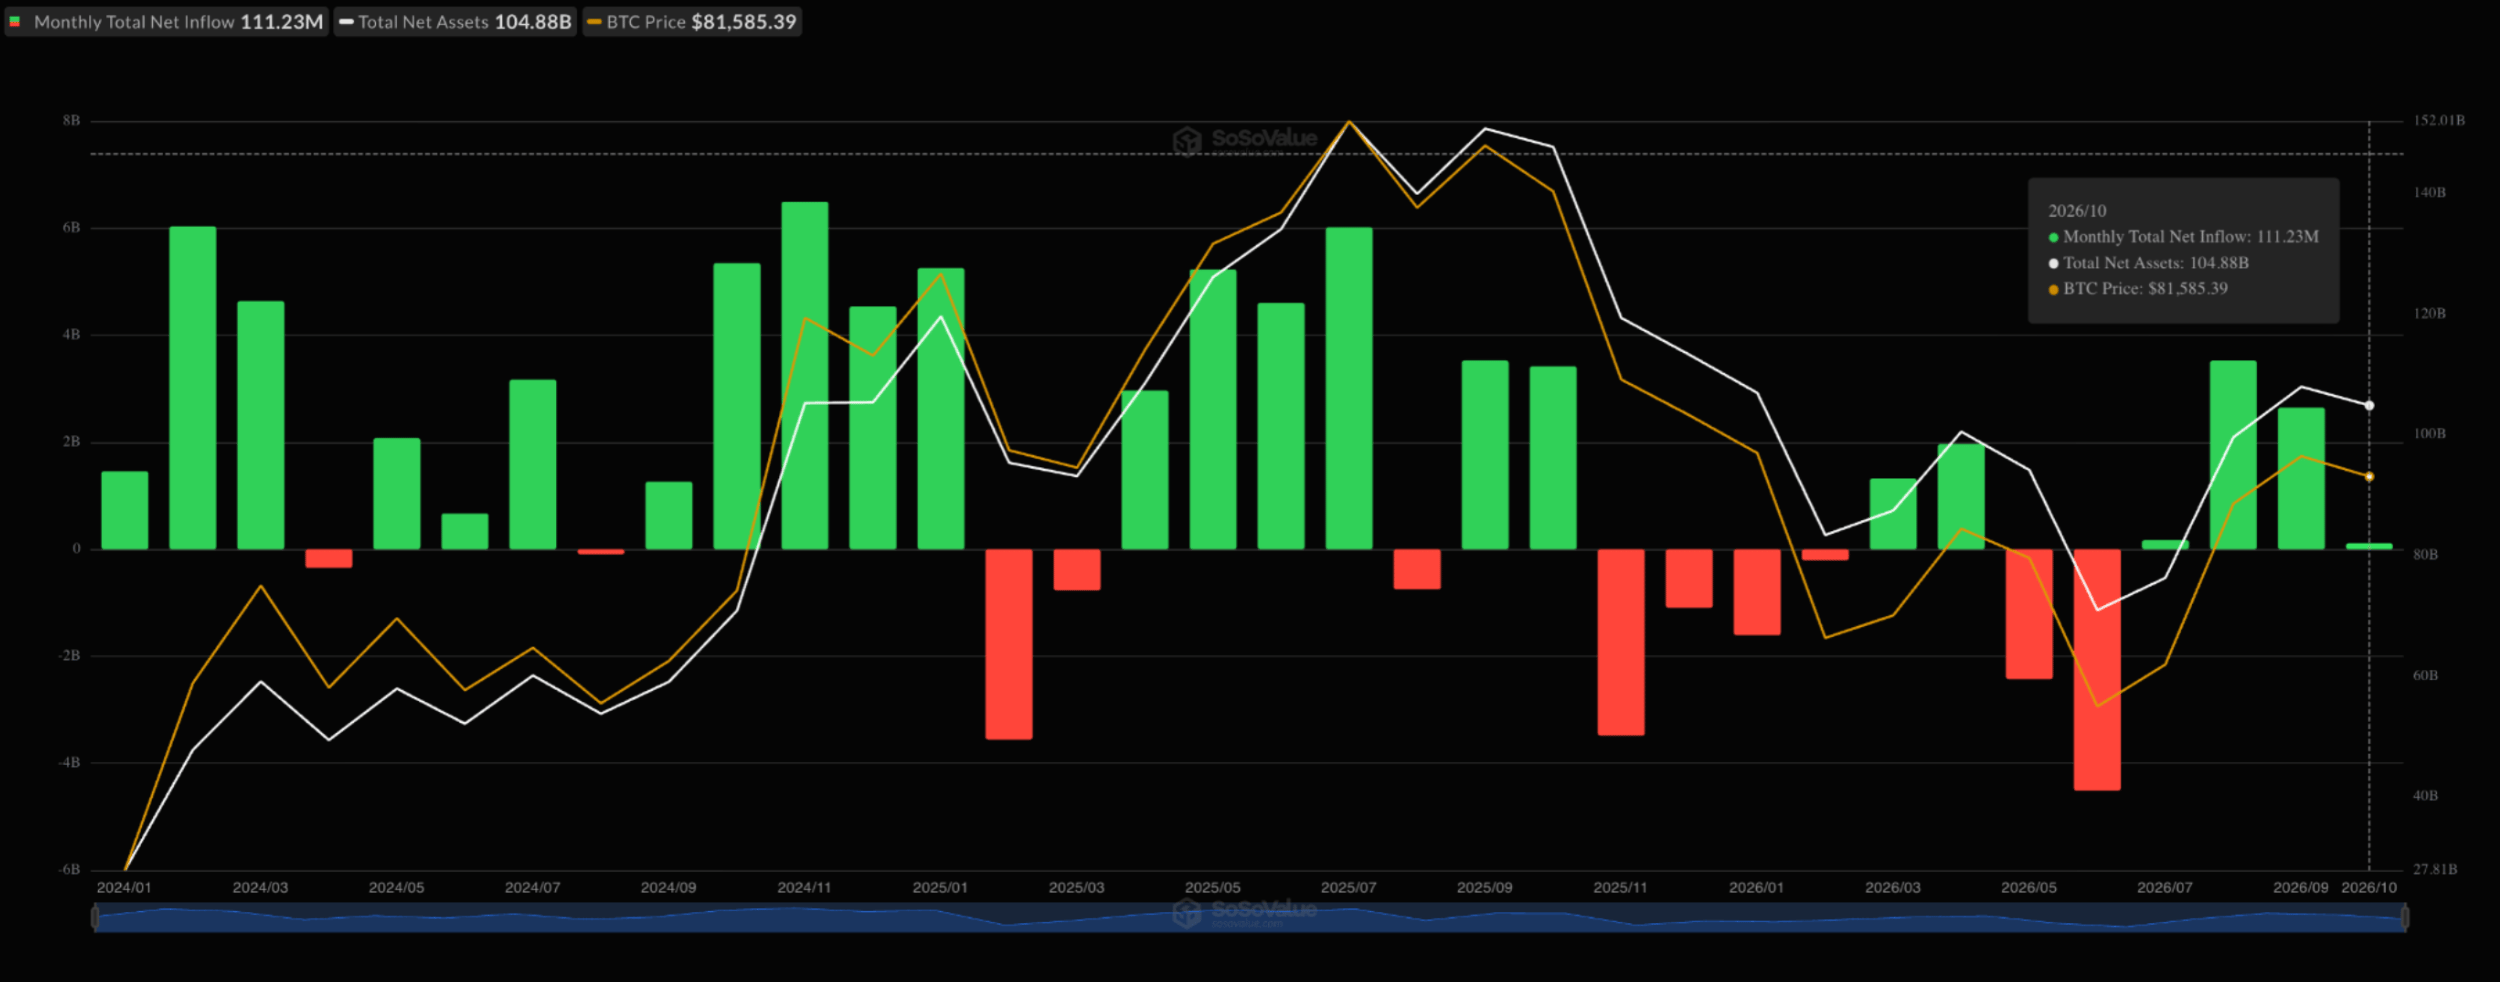
Al 28 de octubre, los ETF de Bitcoin al contado de Estados Unidos han registrado 22 meses de entradas y 11 meses de salidas desde su lanzamiento en enero de 2024, con flujos netos totales de 104.9 mil millones de dólares. Mientras tanto, las empresas privadas y públicas poseen Bitcoin por valor de 103.7 mil millones de dólares y 22.8 mil millones de dólares, respectivamente. Estas importantes tenencias de los ETF y las empresas corporativas, con algunas compras financiadas mediante la emisión de acciones, deuda o valores preferentes, respaldan la demanda.
Sin embargo, una corrección prolongada del Bitcoin podría debilitar sus tenencias, como se observó recientemente cuando Strategy se desprendió de parte de sus BTC para mantener reservas de efectivo. Una posible ola de subidas de tasas podría limitar la liquidez disponible para estas instituciones, ralentizando su acumulación o incluso convirtiendo estas tenencias en una fuente de oferta.
Perspectivas de los expertos: el Director de Investigación de Activos Digitales de WisdomTree sobre la resiliencia del Bitcoin ante los ETFs y los riesgos de la IA
En una entrevista exclusiva con FXStreet, pregunté a Dovile Silenskyte, Directora de Investigación de Activos Digitales de WisdomTree, sobre sus perspectivas para el Bitcoin mientras las condiciones generales del mercado siguen siendo inciertas.
- El ciclo de cuatro años del Bitcoin sugiere que el mercado bajista podría terminar a finales de 2026, pero el mercado se enfrenta a presiones bajistas mientras las tasas de la Fed y los riesgos geopolíticos están en el punto de mira. ¿Podrían los fondos cotizados (ETFs) de Bitcoin al contado, los DATs corporativos y las tenencias gubernamentales compensar estos riesgos macroeconómicos?
Lo que distingue a este ciclo es la forma en que la demanda llega al Bitcoin. Las carteras de inversión consolidadas, los balances corporativos y las estrategias soberanas ofrecen ahora canales que podrían ayudarle a resistir la presión macroeconómica.
Los ETFs al contado facilitan que los inversores asignen capital a través de una infraestructura de mercado conocida. Las tesorerías corporativas pueden aportar una demanda estratégica a más largo plazo, mientras que las tenencias soberanas, si se mantienen, podrían reducir la posible presión vendedora. Dada la oferta limitada del Bitcoin, las compras y tenencias sostenidas a través de estos canales podrían respaldar los precios incluso cuando la incertidumbre sobre las tasas de interés y las tensiones geopolíticas pesen sobre el apetito por el riesgo.
Sin embargo, el soporte estructural no elimina el riesgo cíclico. Los flujos de los ETFs pueden revertirse, y las compras corporativas siguen siendo sensibles a las condiciones de financiación. Una base de inversores más amplia ofrece al Bitcoin más fuentes potenciales de demanda cuando mejora el sentimiento; no establece un suelo para los precios.
Por lo tanto, un mínimo a finales de 2026 sigue siendo un escenario, no una previsión fiable. El escenario alcista más sólido se basa en la adopción institucional [combinada] con una mejora de la liquidez global. Si los rendimientos reales disminuyen y las condiciones monetarias se relajan, el Bitcoin podría beneficiarse de la demanda estructural y de un trasfondo macroeconómico más favorable.
- Se espera que la emisión de deuda relacionada con la IA alcance los 500.000 millones de dólares en 2026, lo que genera preocupaciones sobre la creciente presión en los mercados de bonos y de crédito. ¿Podría el auge de la inversión en IA endurecer las condiciones financieras, desviar capital de los activos especulativos y pesar sobre el Bitcoin?
La inversión en IA podría competir con el Bitcoin por el capital a corto plazo, pero su crecimiento no tiene por qué ser mutuamente excluyente. Los inversores pueden financiar el desarrollo de la IA al tiempo que aumentan su exposición al Bitcoin.
El riesgo inmediato reside en las condiciones de financiación. Un endeudamiento elevado para financiar la infraestructura de IA podría elevar los costes de financiación si la oferta de deuda supera la demanda de los inversores. No obstante, un aumento de la emisión no implica automáticamente un endurecimiento de las condiciones financieras. Los ingresos financian la inversión y circulan por la economía. Lo importante es si los mercados pueden absorber la deuda y si los proyectos generan rendimientos que justifiquen el endeudamiento.
Con el tiempo, la oportunidad más significativa es una mayor productividad. Si la IA genera aumentos de eficiencia que impulsen la producción y alivien las presiones inflacionarias, podría crear un entorno más favorable para la inversión, incluido el Bitcoin. Se trata de un resultado plausible, no de un dividendo garantizado del gasto en IA.
La tesis de inversión del Bitcoin también se basa en fundamentos diferentes. Ofrece exposición a un activo digital escaso, en lugar de a los beneficios corporativos o a la capacidad de un emisor para pagar su deuda. Por lo tanto, su atractivo se extiende más allá del ciclo de gasto tecnológico.
Conclusiones clave: lo que hay que saber
Antes de considerar todos los factores bajistas, el Bitcoin muestra una sólida resiliencia, manteniéndose por encima de niveles de soporte clave en medio de las incertidumbres generales del mercado. La diferencia clave en el próximo ciclo potencial de subidas de tasas para el Bitcoin es la demanda institucional, que podría respaldar la próxima subida sostenible.
Sin embargo, es posible que estos fondos no puedan defenderlo durante un largo periodo de subidas de tasas, ya que el mercado anticipa otro incremento de 25 puntos básicos antes de finales de 2026.
Por lo tanto, la verdadera prueba es si la institucionalización del Bitcoin puede resistir el próximo shock de liquidez sin repetir las caídas extremas de ciclos anteriores.
Artículos Recomendados


