


Intel se desploma más de un 27 % en el premercado, la acción se encamina a su mayor caída diaria en 52 años mientras el desplome de las PC destruye las expectativas de recuperación
TradingKey - Las acciones de Intel (INTC) se enfrentan a una nueva ola de ventas.
Tras la presentación de su informe de resultados del tercer trimestre, las acciones de Intel se desplomaron más de un 23% en el mercado fuera de horario, y las pérdidas se ampliaron a más del 27% en las operaciones previas a la apertura del viernes. Si este descenso se mantiene hasta el cierre de la sesión ordinaria, Intel registrará su mayor pérdida diaria desde 1974 —un periodo de casi 52 años— y podría ver cómo desaparecen más de 100.000 millones de dólares de su valor de mercado.
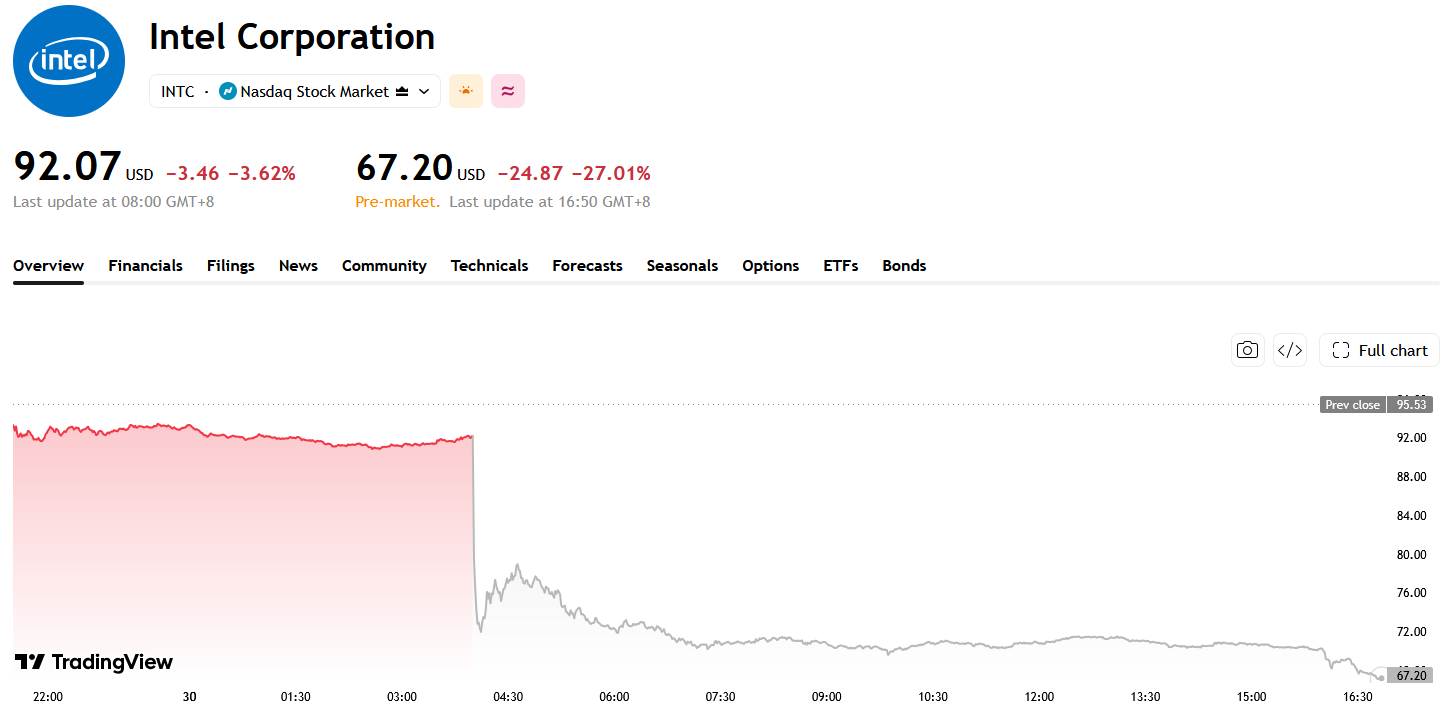
Fuente: TradingView
Intel anunció unos ingresos en el tercer trimestre de 16.500 millones de dólares, lo que supone un aumento del 21% interanual y coincide a grandes rasgos con las expectativas del mercado; el beneficio por acción ajustado se situó en 0,52 dólares, superando también las previsiones de los analistas.
Sin embargo, este crecimiento no logró compensar la presión de sus previsiones para el cuarto trimestre. Intel proyecta que los ingresos del cuarto trimestre oscilarán entre 15.000 millones y 16.000 millones de dólares, muy por debajo de la estimación media de Wall Street de aproximadamente 17.070 millones de dólares. El BPA ajustado se prevé en 0,25 dólares, quedando asimismo por debajo del consenso del mercado de 0,43 dólares. Tomando como referencia el punto medio de las previsiones de ingresos, la facturación de Intel en el próximo trimestre podría bajar cerca de un 6% frente al tercer trimestre, lo que indica un debilitamiento del impulso operativo a corto plazo.
La presión procede principalmente del negocio tradicional de PC. Los ingresos del tercer trimestre del grupo de Computación de Clientes y el segmento de IA Física cayeron a 8.100 millones de dólares, un 5% menos en tasa interanual y un 9% menos frente al trimestre anterior. La escasez de chips de memoria y el encarecimiento de sus precios elevaron los costes de fabricación de los sistemas, mientras que los presupuestos de TI de las empresas siguieron siendo ajustados, lo que llevó a los fabricantes de PC a acelerar la reducción de inventarios y recortar las compras de procesadores. La dirección espera que los ingresos del negocio de clientes caigan más de un 20% intertrimestral en el cuarto trimestre, y la debilidad del mercado de PC podría prolongarse al menos hasta el primer semestre de 2027.
Mientras tanto, Intel no logró aprovechar plenamente la creciente demanda de procesadores para servidores. Una explosión en su fábrica de Kiryat Gat (Israel) a principios de este mes paralizó la producción durante unas dos semanas, lo que se prevé que reduzca los ingresos del cuarto trimestre en aproximadamente 300 millones de dólares y reste unos dos puntos porcentuales al margen bruto. La compañía calcula que las pérdidas de ingresos provocadas por el incidente a lo largo de dos trimestres consecutivos podrían alcanzar unos 600 millones de dólares, lo que limitará aún más la capacidad de suministro de sus chips Xeon para servidores.
Esto deja a Intel en una posición complicada en ambos frentes: la demanda de procesadores para PC se debilita, mientras que las CPUs para servidores —pese a superar la oferta— no pueden convertirse rápidamente en ingresos debido al paro de la fábrica, la escasez de sustratos de empaquetado avanzado y los cuellos de botella en la fabricación. Por consiguiente, el rápido crecimiento del negocio de centros de datos es insuficiente para compensar de manera integral los vientos en contra procedentes del bache en el segmento de clientes y de las restricciones de producción.
Intel Foundry también sigue sumida en una fase de elevadas inversiones. A pesar del notable crecimiento de los ingresos, el segmento registró una pérdida operativa de aproximadamente 1.850 millones de dólares en el tercer trimestre. La dirección prevé que 2027 siga siendo un año de inversión clave, lo que significa que la empresa podría continuar enfrentándose a la presión de un flujo de caja libre negativo.
Las acciones de Intel se habían disparado previamente ante las expectativas en torno a la demanda de servidores de IA, la financiación externa y las mejoras en la estrategia de fabricación, más que duplicando su precio en lo que va de año. Esto reflejaba las altas expectativas del mercado respecto a sus perspectivas de recuperación. Ahora, dado que las previsiones para el cuarto trimestre dejan al descubierto una triple amenaza en la demanda de PC, la cadena de suministro y la presión sobre el flujo de caja, los inversores están sopesando si el repunte anterior de la acción se adelantó en exceso a la mejora de sus fundamentales.
Por su parte, varias firmas de Wall Street rebajaron rápidamente el precio objetivo de Intel. JPMorgan (JPM) redujo su precio objetivo de 85 a 80 dólares; Piper Sandler (PIPR) recortó su objetivo de 110 a 90 dólares; y Jefferies (JEF) bajó drásticamente su objetivo de 120 a 85 dólares. Esta ola de revisiones a la baja refleja la reevaluación por parte de los analistas sobre cómo la debilidad del mercado de PC, las interrupciones en la producción y las fuertes inversiones en fabricación pesarán sobre las perspectivas de beneficios de Intel, lo que añade más presión a corto plazo sobre la acción.
Artículos Recomendados


