

被踢出MSCI中国指数,华大基因前景如何?
北京时间2月13日,国际指数编制公司MSCI(明晟指数)宣布了其2024年度2月份的季度指数评审结果,包括华大基因(300676.SZ)在内的多家企业被剔出MSCI中国指数。
入选MSCI中国指数的企业意味着较为突出的投资价值,全球基金经理也以MSCI指数作为重要的观察指标,而本次华大基因被剔除该指数,自然被市场解读为悲观的信号。
然而新年头几天,华大基因股价韧性十足,并未受到明显的负面影响。截至目前公司报收44.01元/股,总市值为182.2亿元。
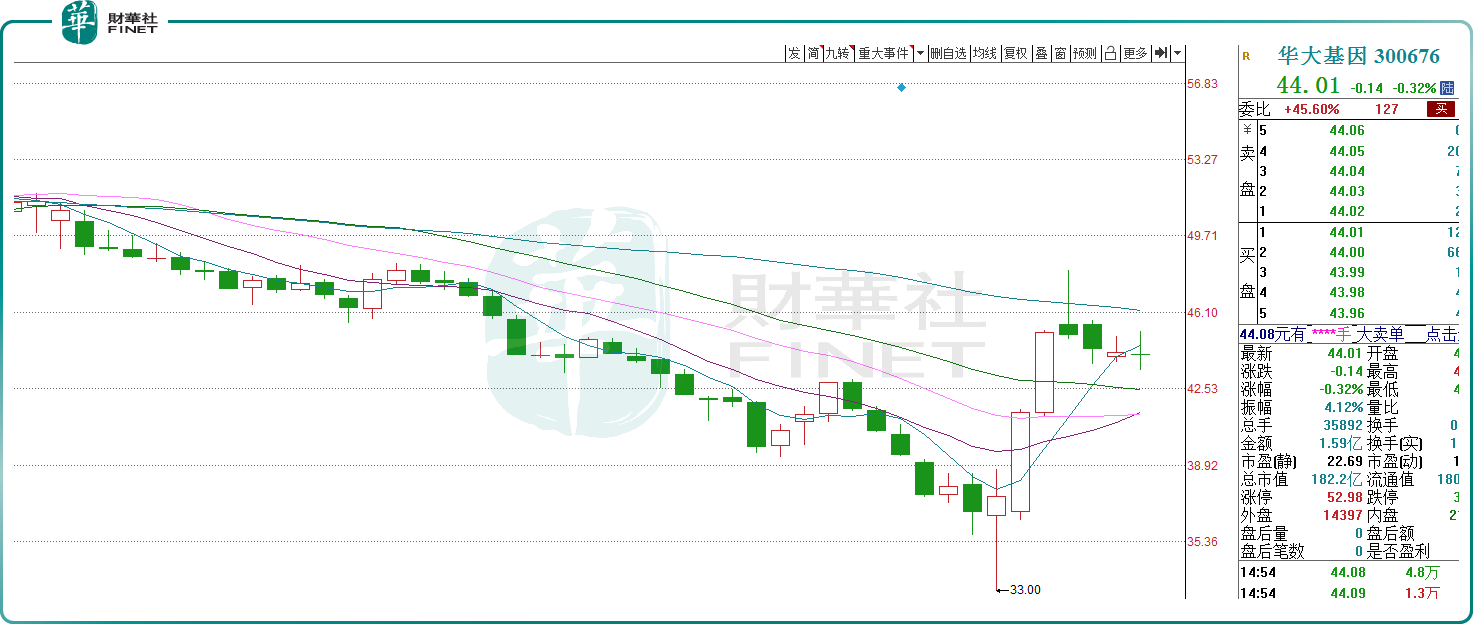
有投资者认为,很多调样只是常规季度调整,剔除的个股样本或是因为降至市值门槛以下而被剔除,并非企业本身经营出现问题。
新冠后业绩承压,负担或逐步出清
公开资料显示,华大基因是国内基因测序赛道的龙头,公司于2017年登陆深交所,光环无数,颇受机构追捧。
根据应用场景不同,基因测序分为科研与临床两大类,华大基因偏重临床端,公司产品线丰富,涵盖了精准医学、生育健康、肿瘤防控、病原感染检测等等。目前公司已覆盖中国境内2000多家科研机构和2300多家医疗机构,其中三甲医院500多家,市场地位毋庸置疑。
前些年,由于新冠疫情的肆虐,医疗检测类需求爆发式增长。财报显示,2020年华大基因实现营收83.97亿元,同比大增199.86%,实现归母净利润20.90亿元,同比大增656.43%。公司旗下的“火眼”实验室,曾为新冠检测立下汗马功劳,公司业绩亦打开了天花板。
不过随着疫情的消退,公司近几年业绩逐步走低,也在情理之中。2021年至2022年,公司实现营收分别为67.66亿元、70.46亿元,实现归母净利润14.62亿元、8.03亿元。
根据华大基因披露的2023年度业绩预告,去年公司预计实现营业收入42.00亿元至45.00亿元,实现净利润0.80亿元-1.10亿元,仍处在下降通道。
从行业视角看,医疗检测类公司业绩下滑其实是常态,不少公司甚至出现亏损,如贝瑞基因(000710.SZ)此前预计2023年归母净利润为-4.00亿元,和上一年度的-2.55亿元相比,亏损金额仍在扩大。事实上,这样亏损的业绩在业内还不算少数。相较之下,华大基因还能保持盈利实属不易。
业绩韧性的背后,或许和公司的成本优势有关。基因测序产业链的上游为测序仪器及试剂耗材,技术壁垒相对较高,部分产品如基因测序仪长期被Illumina等海外龙头垄断,而华大基因上游供应商主要为华大智造,具有很强的成本优势,所以能够在激烈的竞争中脱颖而出。
此外,公司的“火眼”实验室也在积极的谋求转型,成为通用型基因检测平台,常态化检测业务不断增长,包括出生缺陷防控、肿瘤早期筛查,甚至健康管理等,未来“火眼”实验室有望成为各地医疗卫生体系新基建的一部分。
华大基因在2023年业绩预告中亦表示,生育健康的业务和多组学的业务收入同比略有增长,肿瘤防控收入同比实现显著增长,这或许是公司业绩仍有盈利的原因之一。
种种迹象表明,新冠相关业务有望逐步企稳,业绩下滑的负担或迎来出清。
景气度依旧,下游应用场景不断扩大
长远来看,基因测序仍属于景气度赛道,根据BCC Research数据,基因测序服务规模有望从2020年的69.94亿美元增长至2026年的210.66亿美元,2021年至2026年复合年增长率为19.1%,增速较高。
基因测序的成本其实一直处于下降趋势,上世纪90年代的“人类基因组计划”中,来自6个国家的约8000名科研工作者用时13年,才完成一个人的基因组测序,耗资38亿美元。而2015年,单个人全基因组测序耗资已降至约1000美元,而目前该数值已降至100美元。
降价让很多事情成为可能,也带来下游应用场景的不断扩大,基因测序的市场空间不断攀升,这有点类似于新能源行业的度电成本,供给端的技术创新带来渗透率的提升。
例如,基因测序被频繁用于肿瘤早筛,随着我国老龄化社会程度逐渐加深,健康意识逐年提升等,肿瘤防控的市场需求预计将逐步释放。
华大基因在该领域布局较早,2023年公司的在肿瘤防控领域多个产品获批,包括便隐血检测试剂盒取得湖北药监局颁发的医疗器械注册证,粪便DNA甲基化联合检测试剂盒、HPV分型检测产品取得国家药监局颁发的医疗器械注册证。
不仅如此,华大基因的AD(阿尔兹海默病)检测可能成为另一个明确的增长点。根据券商研究,未来老龄人群每年定期筛查,中国AD诊断市场规模将有望破千亿人民币。此外,公司的肠癌检测产品华常康于去年12月份获批上市,亦有望成为潜在的重磅产品。
除了国内市场,公司还积极拓展海外渠道,践行出海战略。
海外资质获取难度大,对企业产品的技术水平、生产工艺和管理等方面都有很高的标准,而华大基因可以借助前些年全球新冠检测所积累的品牌资产以及各种资质,顺利入局。
公司2023年与沙特公共卫生局正式签署了合作备忘录,此外,公司与泰国、巴西、阿根廷、智利和塞尔维亚等国的医疗机构、科研院所等合作方达成多项合作意向并签订协议,随着公司精准医学技术在全球市场的推广,有望为长期业绩提供支撑。
结语——
华大基因是基因检测的第一梯队,后疫情时代,公司业绩有些许下滑,市值大幅缩水超7成,这或许也是被剔出MSCI中国指数的原因之一。不过公司作为赛道龙头,基本面并无槽点,估值也已接近历史底部。
有机构预计,2023年随着非常态化需求的下降,华大基因人员缩减,期间费用或有所下降,2024年后,随着海外与新品的逐步放量,规模效应下,盈利能力有望抬升,未来修复空间值得关注。
推荐文章


