

【IPO前哨】芯德半导体过聆讯:收入跨过10亿元,毛利为何仍未转正?
10月21日,江苏芯德半导体科技股份有限公司(以下简称“芯德半导体”)通过了港交所的聆讯,并更新了资料集。
成立于2020年9月的芯德半导体,主营半导体封装设计、定制封装产品及封装产品测试服务,采用独立半导体封装测试厂商(OSAT)模式运营。
对这家进入港股上市流程的先进封装企业而言,真正需要验证的不是收入能否继续扩大,而是产能、订单和产品升级何时足以覆盖高额折旧、融资成本及持续扩产形成的资金压力。
中国通用OSAT第七,规模收入仍靠成熟产品支撑
芯德半导体的产品覆盖QFN、BGA、LGA、WLP及2.5D/3D等封装类型。其中,BGA、LGA、WLP、2.5D/3D以及FC-QFN、FC-SOT被归入先进封装,WB-QFN属于传统封装。公司建立了“晶粒及先进封装技术平台”(CAPiC),研发方向涵盖LDFO、X-SiP、TXV及2.5D/3D集成,并将GPU、光模块和高端AI电源管理芯片列为重点拓展领域。
按照弗若斯特沙利文统计,以2025年半导体先进封装及测试收入计,芯德半导体在中国通用用途OSAT公司中排名第七,市场份额为0.6%。这一口径表明公司已进入国内通用封测企业的主要竞争序列,但0.6%的份额也意味着其与头部厂商仍有明显规模差距。排名不能替代盈利能力,市场更需要观察其先进封装收入增长能否同步改善产品毛利。
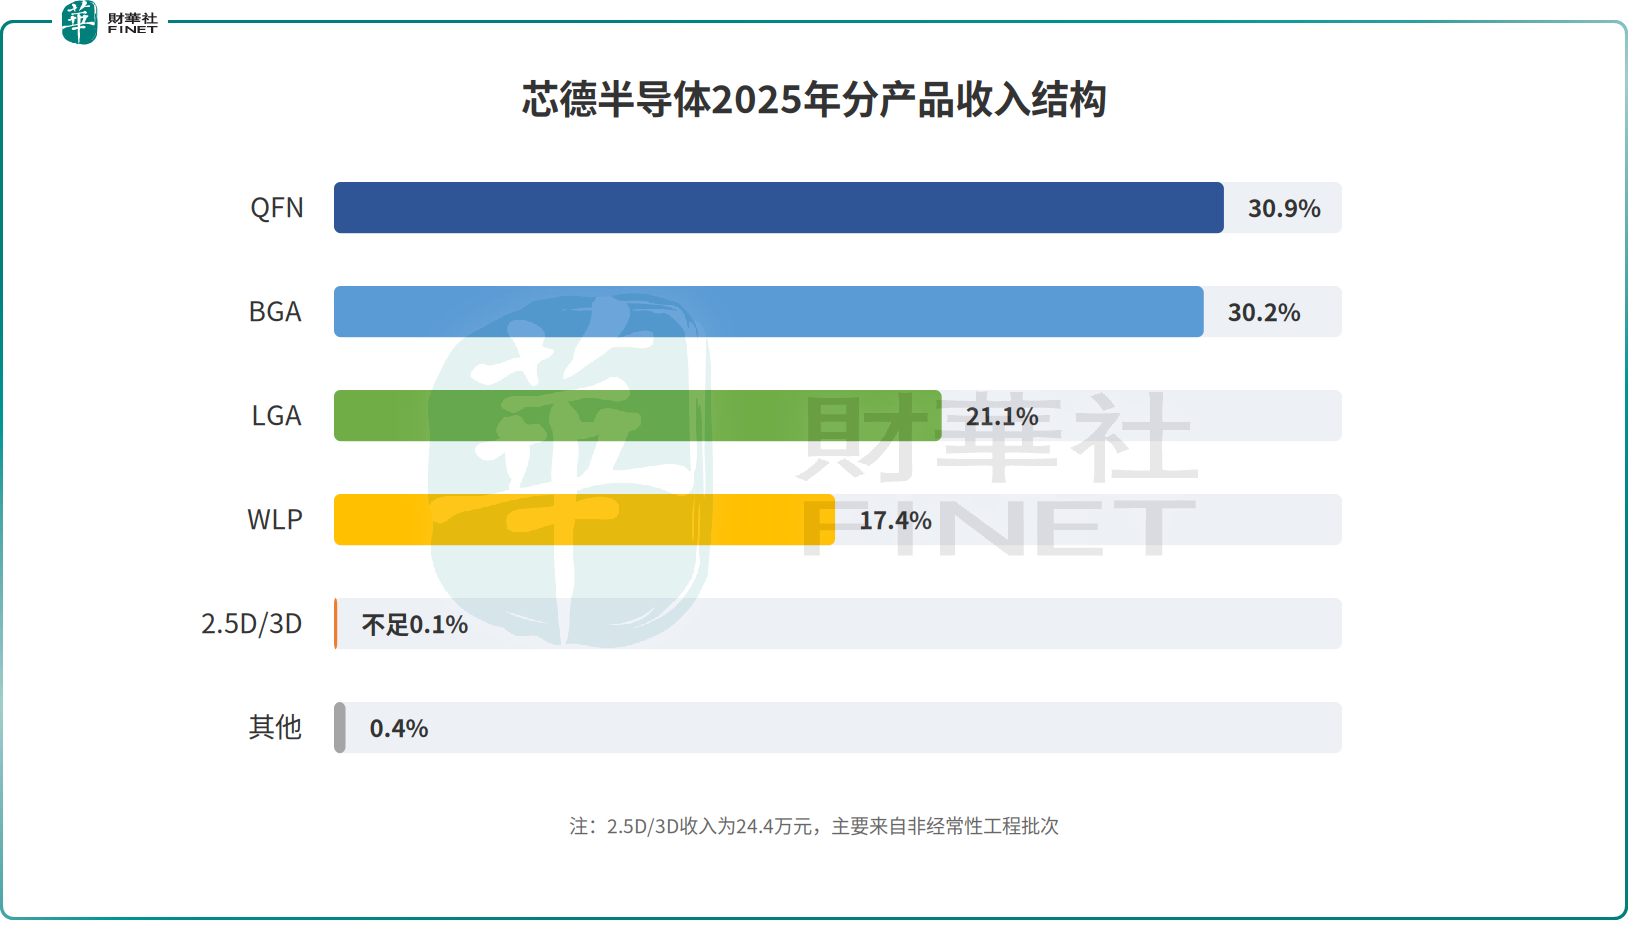
2023年至2025年,公司先进封装收入分别为3.47亿元、5.87亿元和7.37亿元,占同期封装产品及测试服务收入约68.2%、71.3%和73.1%;传统封装收入分别为1.62亿元、2.37亿元和2.71亿元。先进封装已成为主要收入来源,但目前形成规模收入的仍是QFN、BGA、LGA和WLP等产品。2025年,QFN、BGA、LGA和WLP分别贡献3.13亿元、3.06亿元、2.13亿元和1.77亿元,2.5D/3D收入仅24.4万元。
公司披露,FOCT-R封装已于2024年实现量产,FOCT-S和FOCT-L完成内部产线通线及工艺验证;面向光模块客户的部分凸点生产工艺已具备量产条件,2.5D封装功能样品仍处于验证过程中。由此看,AI算力与高速光互联确实为芯德半导体提供了产品升级方向,但相关技术从内部验证、客户认证走向稳定批量订单仍需要时间。现阶段,不能把技术储备或框架合作直接等同于确定收入。
收入三年翻倍,整体毛损尚未消失
芯德半导体2023年至2025年收入分别为5.09亿元、8.27亿元和10.12亿元,两年复合增长率为41.0%;同期毛损分别为1.96亿元、1.67亿元和1.82亿元,毛损率由38.4%收窄至20.1%和18.0%。收入增长和产能利用率提升改善了固定成本吸收,但2025年毛损绝对额较2024年重新扩大,说明规模效应尚未将公司整体推过毛利平衡点。
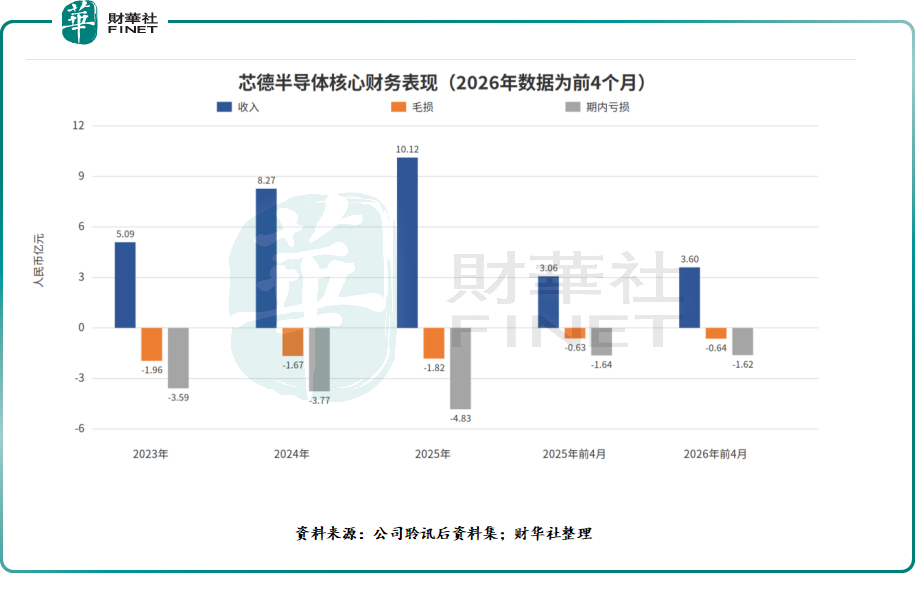
亏损压力更为直观。2023年至2025年,公司分别亏损3.59亿元、3.77亿元和4.83亿元;经调整净亏损分别为2.66亿元、2.38亿元和2.74亿元。2025年法定亏损扩大,除持续毛损外,还受到1.54亿元融资成本、7453万元股份支付等因素影响。非国际财务报告准则指标剔除了赎回负债利息、股份支付及上市开支,有助于观察经营变化,但不能替代法定亏损,也不能消除资金成本和资本结构对财务表现的影响。
2026年前4个月,公司收入由上年同期3.06亿元增长17.4%至3.60亿元,期内亏损由1.64亿元略降至1.62亿元,毛损率由20.5%收窄至17.9%。改善仍不均衡:QFN毛利率由上年同期负13.2%转为正2.8%,但BGA、LGA和WLP毛损率分别为16.3%、41.2%和33.9%。尤其是LGA和WLP,仍承受扬州生产基地爬坡及新增设备折旧压力。单一产品率先转正是积极信号,却尚不足以证明整体盈利拐点已经形成。
公司将历史毛损归因于生产设施前期投入形成的大额折旧摊销、产能利用不足、市场竞争及客户议价压力、新设施和产品爬坡成本等。
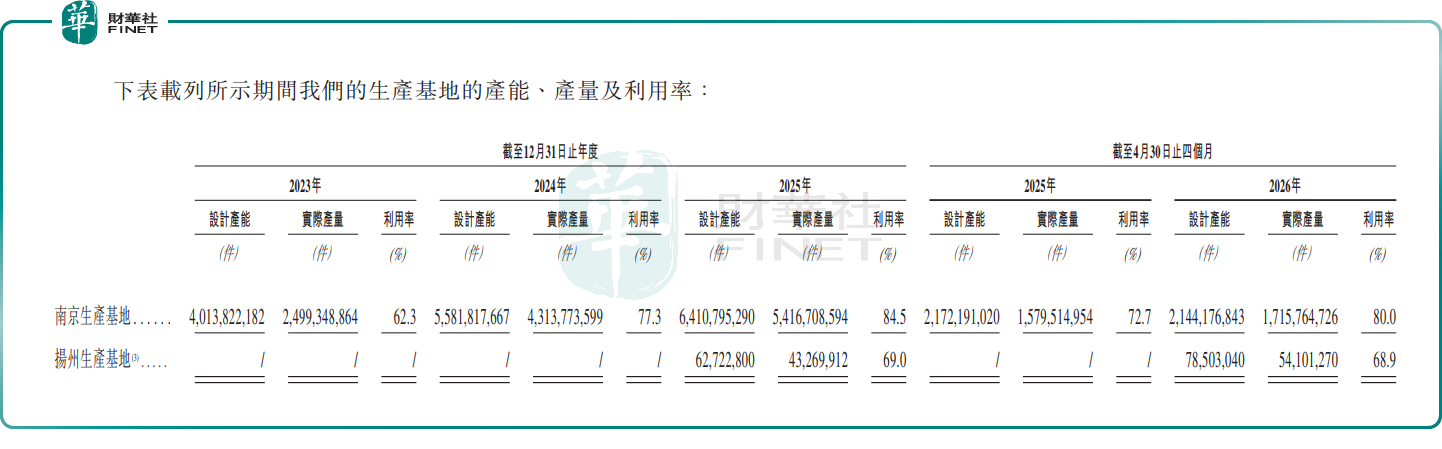
自2020年成立至2026年4月底,南京基地利用率由2023年的62.3%升至2025年的84.5%,2026年前4个月为80.0%;2025年7月投运的扬州基地同期利用率为68.9%,仍处于客户导入和产能爬坡阶段。盈利路径因此高度依赖订单增长能否赶上折旧释放速度。
2026年前4个月,计入销售成本的折旧及摊销为1.19亿元,占同期收入33.0%,较上年同期的29.5%上升。也就是说,即便产量和收入继续增长,新设备投运形成的折旧仍可能在短期内抵消规模效应。
客户集中度抬升,收入增长伴随资金压力
芯德半导体的前五大客户收入占比由2023年的50.4%升至2024年的53.0%、2025年的54.6%,2026年前4个月进一步达到55.0%;同期最大客户占比为19.7%。前五大供应商采购占比则为32.5%,供应端相对分散。客户结构向头部集中有利于放大订单规模,但若主要客户调整采购量、议价或认证节奏,产能利用率和盈利改善都可能受到影响。
下游行业同样集中。2026年前4个月,消费电子及通信行业合计贡献封装产品及测试服务收入的95.6%。两大领域能够支撑现有规模,却使公司对消费电子周期、库存调整和通信需求变化更敏感,公司正在拓展GPU、光模块、高端AI电源管理、汽车电子及海外客户,但截至目前,相关新业务仍处在不同的验证和量产阶段。
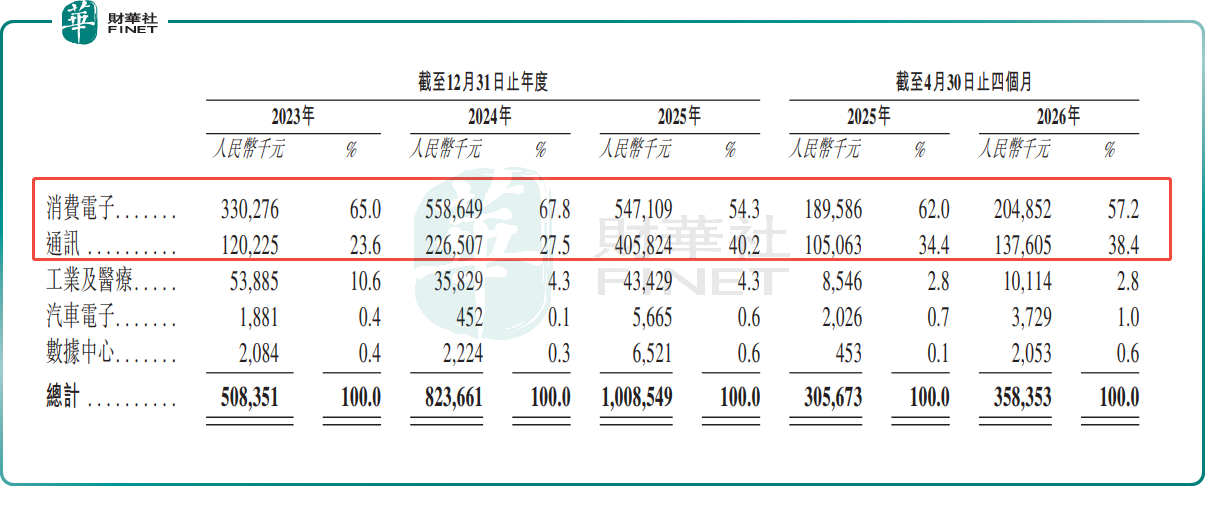
地域结构正在出现变化,但海外体量仍小。2026年前4个月,超九成收入来自国内,海外收入占比较小。未来海外收入提升有助于分散单一市场风险,但跨境客户认证、技术支持、交付体系及贸易政策也会增加成本和执行难度,现阶段尚不足以改变公司收入主要来自中国内地的格局。
现金流表现与利润并不同步。公司2023年经营活动现金净流出7066万元,2024年和2025年分别转为净流入1.35亿元和3996万元;2026年前4个月再度净流出1.08亿元,主要受存货、预付款项及其他应收款项增加,以及应付款项减少等营运资金变化影响。同期投资活动现金净流出2.15亿元,反映设备和产能投入仍在继续。
截至2026年4月底,公司现金及现金等价物1.13亿元,计息银行及其他借款11.84亿元,流动负债净额8.80亿元;截至8月底,借款进一步升至15.78亿元,流动负债净额增至10.99亿元。公司同期负债净额中包含附有赎回权的上市前投资者股份所形成的会计负债,相关权利在符合条件的上市后将终止并重新分类为权益,但银行借款、营运资金和扩产支出仍受实际资金约束。
募资继续投向扩产,盈利验证比产能故事更紧迫
芯德半导体拟将募集资金用于建设生产基地和生产线、采购设备,提升CAPiC平台相关研发能力,扩充销售及客户服务体系、拓展中国台湾及其他海外市场,以及补充营运资金。
值得关注的是,公司在扬州基地尚未达到大规模量产、整体仍处于毛损的阶段,已计划继续扩建南京生产基地,并增加2.5D/3D、基板封装及WLP等产能。提前布局能够为客户验证和未来订单预留空间,但也会新增折旧、人员及营运资金需求。如果客户认证延迟、订单不及预期或产品价格承压,新增产能可能延长整体毛利转正时间。
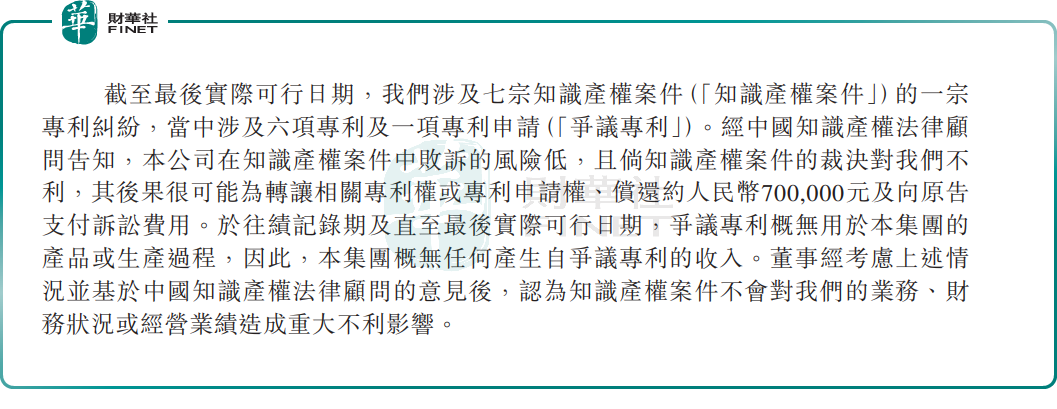
此外,公司目前涉及第三方提出的七宗专利所有权诉讼,涉及六项专利及一项专利申请,并面临商业秘密相关指控;往绩期还曾与被列入美国实体清单的部分客户和供应商发生交易。公司认为相关出口管制违规风险较低。
芯德半导体的成长与压力来自同一条路径:更高收入依赖持续扩充产能和技术投入,而大额折旧、借款及流动负债又要求产能尽快转化为有毛利的稳定订单。南京基地利用率提升、先进封装占比扩大以及QFN率先转正,显示经营效率正在改善;但连续毛损、其他主要产品亏损、2.5D/3D尚未规模化和资金压力上升,也说明盈利模型仍在验证期。
通过聆讯之后,公司需要给出的答案并不是再增加多少先进封装概念,而是成熟产品能否稳定贡献毛利、扬州基地能否顺利爬坡、AI相关项目能否由验证订单转为批量收入,以及新增产能能否在借款和折旧继续增长前形成现金回报。对一家资本密集型封测企业而言,这些指标比单纯的收入增速更能决定成长质量。
推荐文章


