


【IPO前哨】翱捷科技闯港股:出货量全球第一,撑得起一个AI新故事吗?
近日,翱捷科技(688220.SH)向港交所主板递交H股上市申请,国泰海通国际、摩根士丹利担任联席保荐人。若成功上市,翱捷科技将成为又一家A+H布局的半导体设计公司。
招股书显示,公司是一家平台型无晶圆厂半导体公司,2025年按出货量计在全球蜂窝连接芯片市场排名第一,市场份额达37.8%。2026年上半年,公司实现收入24.51亿元(人民币,下同),同比增长29.1%,归母净利润0.84亿元,实现扭亏为盈。
在AI算力和半导体国产化的双重浪潮下,这家全球蜂窝连接芯片出货量第一的企业,赴港上市能否打开新的成长空间?
37.8%市占率,蜂窝连接芯片的“隐形冠军”
翱捷科技成立以来一直专注于无线通信芯片的研发和技术创新,已构建一个以多制式蜂窝基带技术、AI计算技术及复杂SoC设计能力为支撑的集成技术平台。
公司业务分为三大板块:无线连接芯片、智能SoC、ASIC定制解决方案。产品覆盖从2G到5G所有标准的蜂窝产品,应用于物联网、智能终端及云端AI推理等场景。
行业地位方面,根据弗若斯特沙利文的资料,2025年公司按出货量计在全球蜂窝连接芯片市场排名第一,市场份额为37.8%,且2023年至2025年间的出货量增长率超过其他全球前五的同类企业。具体到细分领域,2025公司在全球Cat.1和Cat.4领域按出货量计分别取得51.6%及52.5%的市场份额,为这些细分领域绝对龙头。
翱捷科技的商业化成效显著,截至2026年6月30日,公司的Cat.1、Cat.4及Cat.7芯片组全球累计出货量接近十亿颗,产品已进入多家头部终端客户的供应链,覆盖超过130个国家及地区。
公司收入以自有品牌为主,于2025年,公司自有品牌产品(包括无线连接芯片和智能SoC)的全球出货量突破3.3亿颗,收入35.79亿元,占总收入比重达93.8%,2026年上半年该比重降至86.2%;ASIC定制解决方案(面向云端推理、边缘/端侧AI、RISC-V及企业级存储等领域)收入占比则提升至2026年上半年的13.1%,收入3.22亿元,成为增长的新引擎。
翱捷科技在业绩交流中表示,预计2026年定制业务全年收入将大幅增长。此外,公司还在拓展智能手机SoC市场,推出了ASR8861等AI手机芯片产品,面向高性价比手机市场。
值得关注的是,翱捷科技早在2018年就前瞻布局AI领域研发,通过收购专业AI团队完成能力搭建。公司透露,其拥有全栈自主研发能力,能够从硬件加速器、算法优化,到软件栈和工具链进行一体化设计。
毛利率提升了,亏损收窄了,但扣非还是负的
财务数据方面,2025年翱捷科技收入约38.17亿元。2026年上半年实现收入24.51亿元,同比增长29.1%;归母净利润0.84亿元,去年同期为亏损2.45亿元,实现扭亏为盈。
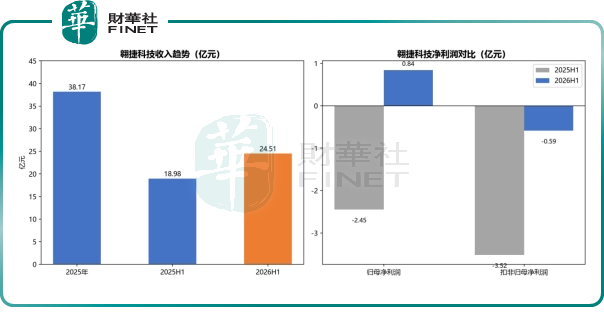
公司实现扭亏,一定程度上得益于毛利率的显著改善,2026年上半年毛利率同比提升7.1个百分点至28.5%,其自有品牌产品,特别是高售价的5G芯片产品销量增长,成为毛利率提升的关键。
但需要客观指出的是,翱捷科技的盈利质量仍有改善空间。根据公司A股公告,2026年上半年公司扣非归母净利润为-0.59亿元,虽然亏损同比显著收窄,但仍未实现扣非后盈利。这意味着归母净利润的扭亏,部分依赖于非经常性损益项目。
公司从成立至今持续高研发投入,2026年上半年研发投入达6.63亿元,虽然同比小幅下降,但研发费用率仍达27.1%,处于较高水平。对于无晶圆厂半导体公司而言,研发投入是长期竞争力的来源,但短期也对利润形成压力。
风险方面,首先是行业竞争风险,全球蜂窝连接芯片市场虽公司出货量第一,但主要以中低端和物联网市场为主,在高端智能手机SoC领域仍面临高通、联发科等国际巨头的激烈竞争。
其次是客户集中度和供应链风险,2026年上半年公司前五大客户贡献的收入比重达79.9%,向五大供应商的采购额比重则达74.8%,无晶圆厂模式对台积电、中芯国际(00981.HK)等代工厂依赖度较高。
第三是公司扣非后仍未盈利,持续高研发投入下盈利拐点能否确立仍需观察。
此外,公司A股于2022年上市后股价波动较大,此次赴港上市的定价和表现也将受到市场环境影响。
小结
总体来看,翱捷科技作为全球蜂窝连接芯片出货量第一的企业,在物联网通信芯片领域已建立稳固的市场地位。2026年上半年收入快速增长、归母净利润扭亏的业绩,显示公司经营正在改善。ASIC定制业务受益于AI浪潮快速增长,成为新的收入增长点。但扣非后仍亏损、高端市场竞争激烈、研发投入高企等问题依然存在。
此次赴港上市,募集资金拟用于研发能力提升、产品矩阵扩充、战略并购及海内外销售网络拓展,若能顺利完成,将为公司在AI芯片和海外市场的布局提供资金支持。A+H能否为这家半导体设计龙头打开新的成长空间,后续值得关注。
推荐文章


