

澳元兑纽元下跌,因信心下滑
- 澳元/纽元回落至 1.2400 附近,因澳大利亚消费者信心降至 80.4。
- 在澳储行加息后接受调查的人群信心降至 67.2。
- 澳储行 4.60% 的现金利率比纽储行 2.75% 的利率高出 1.85 个百分点。
澳大利亚消费者信心在 10 月份下降 4.7% 至 80.4,而 9 月 29 日澳储行(RBA)的加息是造成这一跌幅的主要原因。澳元/纽元在连续三个交易日自接近 1.2300 上涨后,首个下跌日仅略高于 1.2400 交易。
开展该项调查的西太平洋银行(Westpac)发现,在决议前接受调查的人群信心为 86.9,而在决议后接受调查的人群信心为 67.2,这一水平此前仅在 20 世纪 90 年代初的衰退期间出现过。该行仍预计澳储行将在 11 月 3 日再次加息。
纽储行可在澳储行扩大差距前六天缩小差距
澳储行在 2026 年第四次加息后,将现金利率上调至 4.60%,为 2011 年以来最高水平,并比新西兰储备银行(RBNZ)的 2.75% 高出 1.85 个百分点。该利差在 9 月 22 日将澳元/纽元推至略低于 1.2500,创下 2013 年初以来最高水平,而纽元在 8 月底至 9 月底期间对澳元下跌了约 3%。
货币市场已完全计入纽储行将在 12 月前加息,而纽储行将在 10 月 28 日作出决议,比澳储行 11 月 3 日开会早六天。纽储行一次加息将在澳储行下次会议前的这段差距中抵消澳储行 2026 年四次加息中的一次。
澳大利亚人预计通胀为 4.9%,高于澳储行 2%-3% 区间上限
澳大利亚工业集团(AiG)8 月份指数将于周二 GMT22:00 公布,前值为 -3.5;10 月消费者通胀预期将于周四 GMT00:00 公布,前值为 4.9%。纽储行行长布雷曼当天也将发表讲话。
若读数高于 4.9%,将支持在 11 月 3 日加息,因为就在同一周,家庭告诉西太平洋银行上一次加息带来了伤害,这也将推动澳元/纽元回升至 1.2450 附近。若数据偏软,则该交叉盘将仅受纽储行一方影响。
澳元/纽元在 1.2500 下方的水平
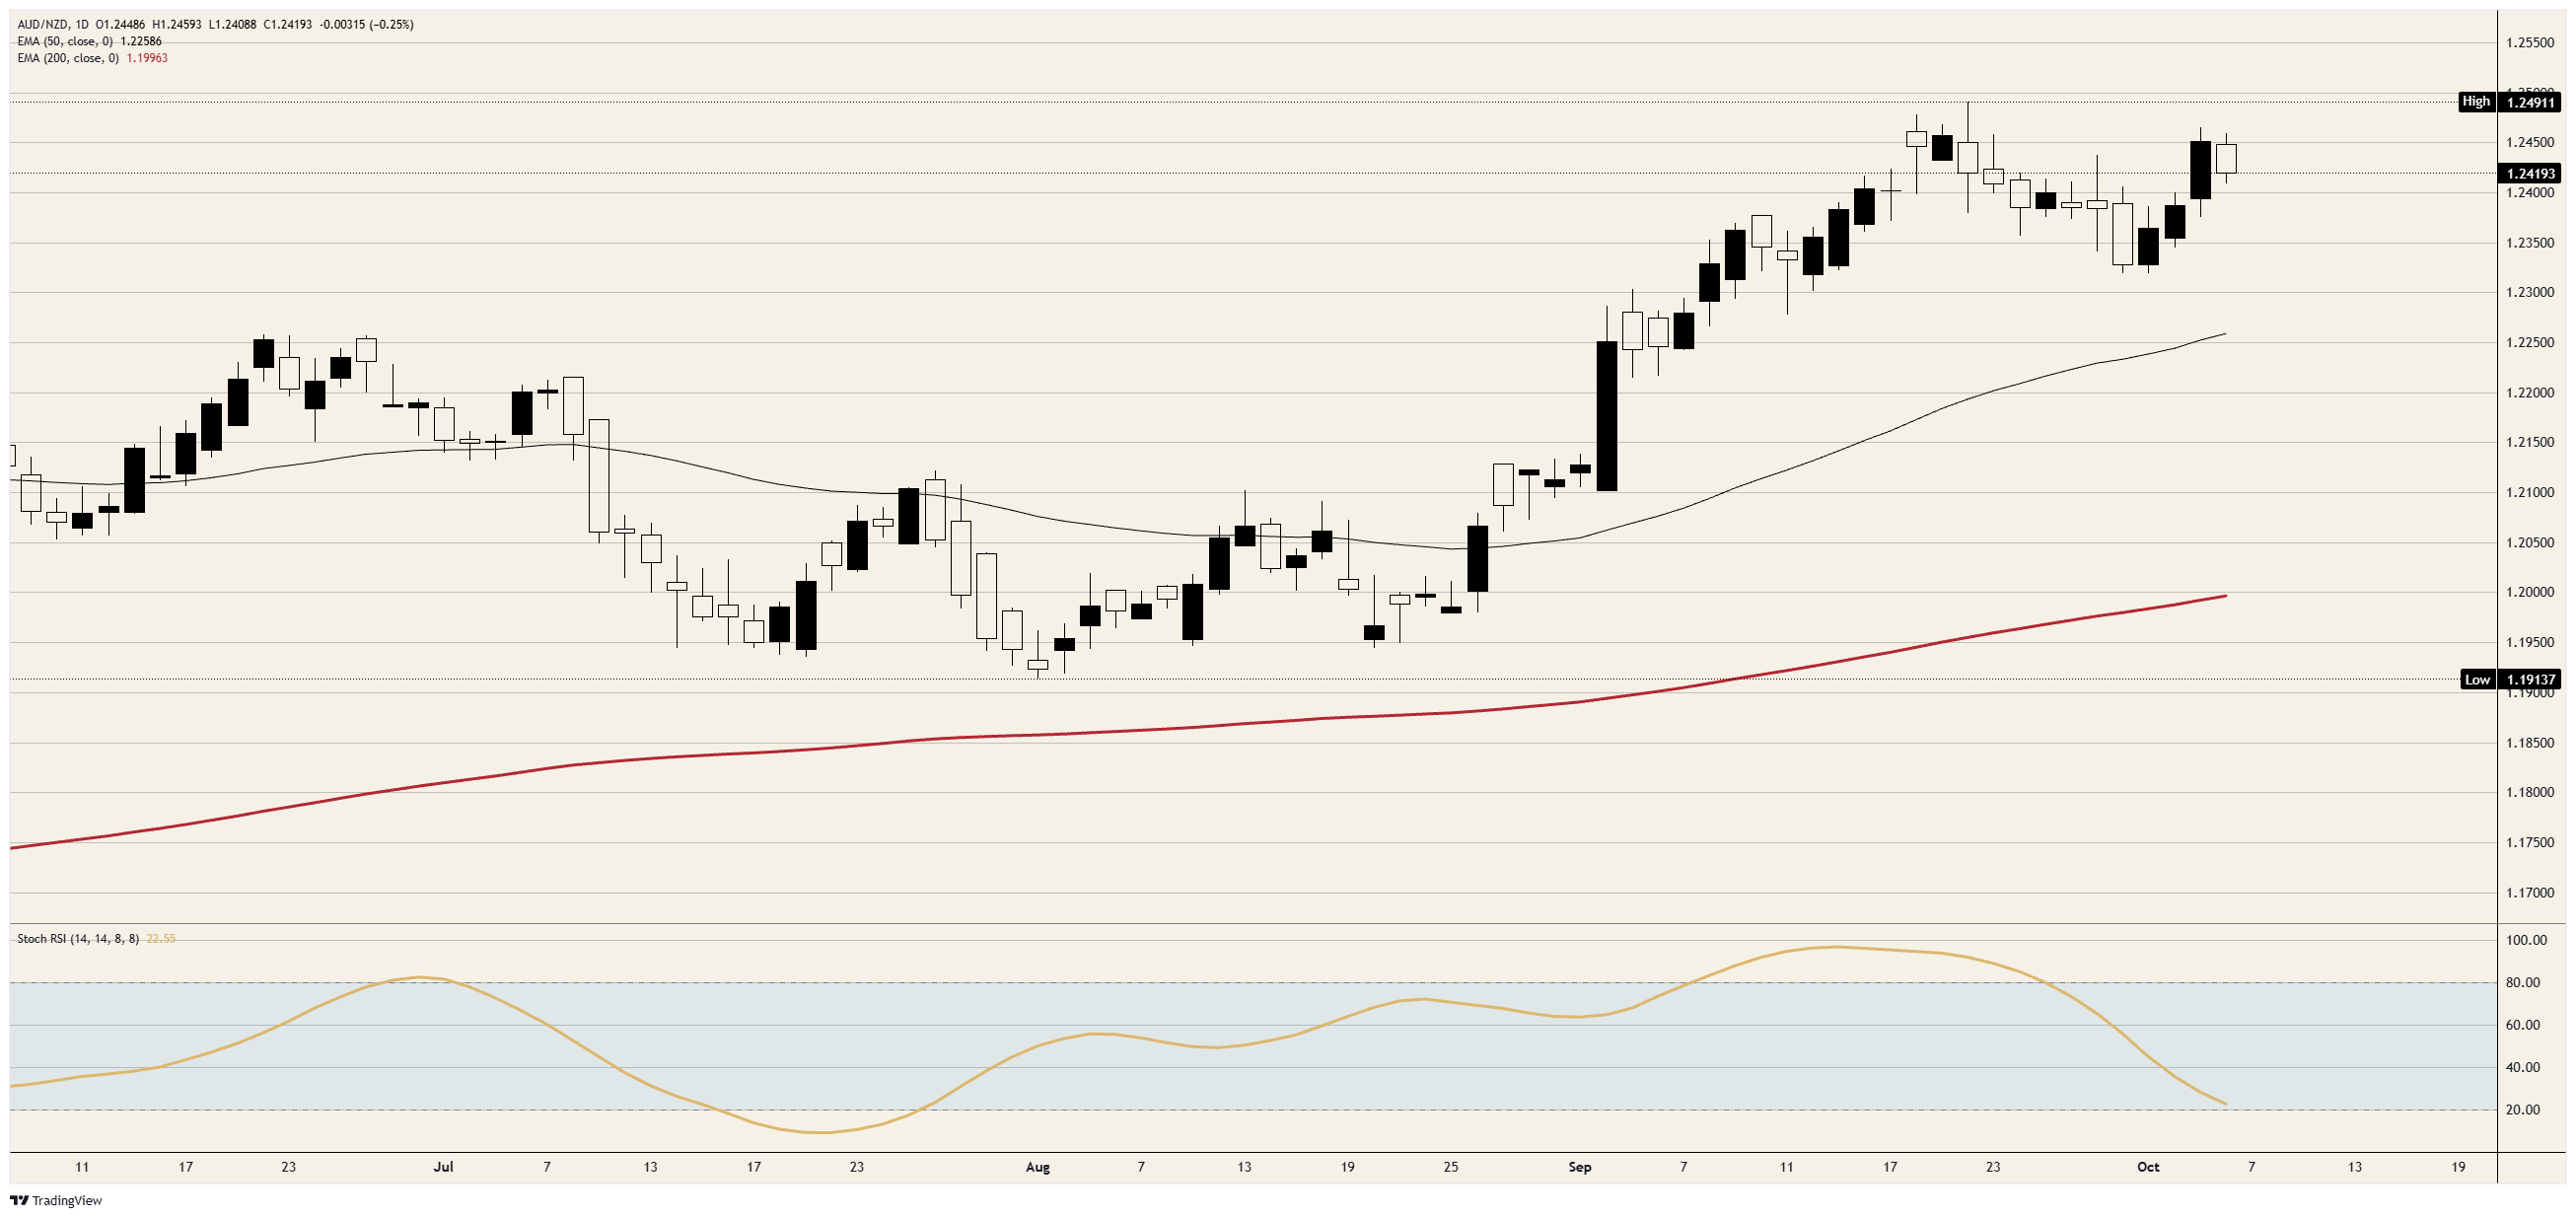
阻力位:周一高点略高于 1.2450,结束了连续三个交易日的上涨,周二高点则略低于该水平。1.2500 自 2013 年初以来一直未被触及,9 月 22 日的峰值也仅略低于该水平。
支撑位:1.2400 守住了周二低点。其下方是 1.2350,然后是 1.2300,9 月 30 日和 10 月 1 日的低点都刚好位于其上方。
倾向:在 1.2450 下方偏向下行,首个目标位为 1.2350,第二个目标位为 1.2300。日线随机相对强弱指数(Stoch RSI)接近 23,且仍在从 9 月中旬的 90 上方回落,因此动能仍指向下方。日线收盘站上 1.2500 将结束这一判断。
澳元/纽元日线图
澳元常见问题(FAQ)
影响澳元(AUD)的最重要因素之一是澳大利亚储备银行(RBA)设定的利率水平。由于澳大利亚是一个资源丰富的国家,另一个关键驱动因素是其最大出口产品铁矿石的价格。作为其最大的贸易伙伴,中国经济的健康状况,以及澳大利亚的通货膨胀、经济增长率和贸易平衡都是一个因素。市场情绪也是一个因素,即投资者是在买入高风险资产(风险偏好)还是在寻求避险(风险偏好),风险偏好对澳元有利。
澳大利亚储备银行(RBA)通过设定澳大利亚各银行相互拆借的利率水平来影响澳元(AUD)。这影响了整个经济的利率水平。澳大利亚央行的主要目标是通过上调或下调利率来维持2-3%的稳定通胀率。与其他主要央行相比,相对较高的利率支持澳元,而相对较低的利率则支持澳元。澳大利亚央行还可以使用量化宽松和紧缩政策来影响信贷状况,前者对澳元不利,后者对澳元有利。
中国是澳大利亚最大的贸易伙伴,因此中国经济的健康状况对澳元(AUD)的价值有重大影响。当中国经济表现良好时,它会从澳大利亚购买更多的原材料、商品和服务,从而提振对澳元的需求,推高澳元的价值。当中国经济增长速度不如预期时,情况正好相反。因此,中国经济增长数据的正面或负面惊喜通常会对澳元及其货币对产生直接影响。
铁矿石是澳大利亚最大的出口产品,根据2021年的数据,每年的出口额为1180亿美元,中国是其主要出口目的地。因此,铁矿石价格可以成为澳元的驱动因素。一般来说,如果铁矿石价格上涨,澳元也会上涨,因为对澳元的总需求会增加。如果铁矿石价格下跌,情况则正好相反。较高的铁矿石价格也往往导致澳大利亚更有可能出现贸易顺差,这对澳元也是有利的。
贸易帐,即一个国家出口收入与进口收入之间的差额,是影响澳元价值的另一个因素。如果澳大利亚生产受欢迎的出口产品,那么它的货币将纯粹从寻求购买其出口产品的外国买家创造的剩余需求中获得价值,而不是购买进口产品的支出。因此,净贸易余额为正会增强澳元,如果贸易余额为负则会产生相反的效果。
推荐文章


