

为什么油价涨了,你买的原油ETF却不一定跟着涨?
上一篇说,挑ETF要弄清它怎样获得收益。原油产品就是好例子:新闻里的油价、基金持有的合约和账户里的收益,可能不是同一个数字。
油价涨了45%,基金却只涨了6%?
USO是一只常被称为“原油ETF”的美国上市商品基金。它的2016年年报显示,当年基准原油期货报价从每桶37.04美元升至53.72美元,涨约45.03%。
同期,USO每份净值从11.02美元升至11.71美元,涨约6.26%。同样与原油有关,差距为什么这么大?
年报特别解释,年初与年末报价对应不同到期月份的合约,45.03%只是两端报价的变化,不能直接当成持有一张合约就能赚到的回报。
报价涨幅,不等于一段期间可实现的投资回报。理解这个区别,才不会把价格走势图直接当成自己的收益表。
期货会到期,基金需要换月
原油期货基金通常不把原油运进仓库。像USO这样的产品,主要通过原油期货等工具取得敞口,收益因此与持有的合约有关。
想象餐馆提前订购下个月的食用油:今天买现货的价格,和约定未来交货的价格,可能并不一样。原油期货也是按交割月份分别报价。
合约临近到期时,为了持续参与市场,基金会卖出原有合约,转入后续月份,这叫换月。你一直持有基金,基金里面的合约却在接力。
如果较远月份的合约更贵,市场处于远月升水结构,也叫contango。随着到期临近,合约向现货价格靠拢,可能拖累持有收益。
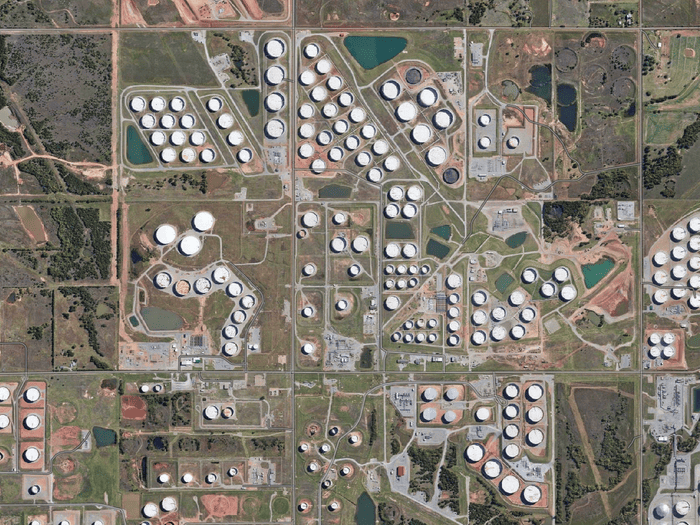
储运与库存影响原油市场,原油ETF的表现还取决于所持合约
例如,现货最初为70美元,基金买入的远月合约为75美元;后来现货升至72美元,合约也收敛至72美元,现货涨了,合约却跌了。
这里不是“换月当天自动扣走价差”,而是新合约之后怎样变化,会影响收益。若远月更便宜,相关影响也可能有利,不能把换月一概理解成亏损。
同样谈“油”,实际投资对象可能不同:
你看到的对象 | 主要反映什么 | 需要注意 |
现货/近月报价 | 特定时点的原油价格 | 不是持续持有的完整回报 |
原油期货基金 | 所持合约及其他资产表现 | 换月、费用与跟踪规则 |
能源股票ETF | 石油等相关企业股价 | 盈利、成本与股市情绪 |
看对方向之外,还要选对工具
先看底层资产,再看跟踪规则。
不同产品可能持有近月、多个到期月份,或使用其他合约安排,不能把一只基金的表现套给所有原油产品。
管理费用、交易成本、现金抵押品利息,以及买入时的折溢价,也会影响实际结果。能源股票ETF更不同:油价上涨时,企业成本、产量和估值仍在变化。
原油基金让普通账户也能参与商品行情,便利是真实的,但持有期限要和产品机制匹配。下一篇再看另一种差异:写着“两倍”“三倍”的ETF,为什么长期收益也不能直接相乘?
免责声明: 本文内容仅代表作者个人观点,不代表mitrade官方立场,也不能作为投资建议。文章内容仅做参考,读者不应以本文作为任何投资依据。 mitrade对任何以本文为交易依据的结果不承担责任。 Mitrade亦不能保证本文内容的准确性。在做出任何投资决定之前,您应该寻求独立财务顾问的建议,以确保您了解风险。
差价合约(CFD)是杠杆性产品,有可能导致您损失全部资金。这些产品并不适合所有人,请谨慎投资。查阅详情

