

WDC股價預測:AI儲存需求推高HDD價格,威騰電子能否重返500美元?
TradingKey - 美東時間 9 月 22 日,威騰電子 (WDC) 上漲 3.67%,收在 464.60 美元,盤中最高觸及 474.39 美元。股價連續第五個交易日上漲,較 9 月 15 日收盤價 411.96 美元累計反彈約 12.8%;與 6 月 18 日創下的 799.87 美元盤中高點相比,仍回檔約 41.9%。
威騰電子於 2025 年 2 月 24 日完成快閃記憶體業務分拆,相關業務現由晟碟 (SNDK) 獨立營運。分拆後的威騰電子專注於機械硬碟,面向雲端服務業者和大型資料中心的高容量 Nearline HDD 已成為主要成長來源。AI 資料中心持續增加資料儲存需求,推動雲端客戶擴大硬碟採購規模。
AI資料中心拉動HDD需求,威騰電子獲利能力繼續改善
威騰電子 2026 財年第四季營收 37.47 億美元,年增 44%;Non-GAAP 毛利率由去年同期的 41.3% 升至 54.4%,調整後每股盈餘成長 109% 至 3.56 美元。營業現金流與自由現金流分別為 13.89 億和 12.81 億美元。
獲利成長主要來自 HDD 出貨容量增加、高容量產品佔比提升、價格上漲及製造效率改善。當季每 TB 平均售價年增實現高雙位數成長,每 TB 成本下降約 8%。
公司預計,2027 財年第一季營收為 40 億至 42 億美元,Non-GAAP 毛利率為 55% 至 56%,調整後每股盈餘為 3.85 至 4.15 美元。三項財測中值均高於第四季實際水準,反映雲端儲存需求、產品結構和定價繼續支撐業績。
雲端業務的大部分銷量已由長期協議涵蓋,其中一份客戶協議延伸至 2029 年,公司還在商討涵蓋 2029 年至 2031 年的新協議。這些安排提高了銷量能見度,實際定價仍取決於協議更新時間和新產品導入。
產品方面,最高 40TB 的 ePMR 硬碟已開始出貨,正與兩家客戶推進量產,預計到 2027 財年第三季占 Nearline 出貨容量約 50%。
威騰電子計劃於 2027 年上半年開始出貨 44TB HAMR 硬碟。產品仍需按計劃完成客戶認證和量產爬坡,其推進速度將影響公司與希捷在超大容量硬碟市場的競爭。
WDC股價上漲還能持續嗎?
WDC 的中期成長動力來自雲端運算與 AI 資料中心擴張、Nearline HDD 供應偏緊,以及每 TB 售價上漲。傳統硬碟不參與 AI 計算,但仍是訓練資料、資料湖、日誌與備份的主要低成本儲存媒介。
管理階層表示,最近一個季度每 TB 價格年增 18% 至 19%,2027 年大部分產量已由長期協議涵蓋,部分訂單延伸至 2028 年與 2029 年。
風險在於市場預期較高。WDC 於 8 月公布的財報與財測均超過預期,股價仍明顯下跌,顯示穩健成長未必足以支持估值繼續上升。
後續應關注每 TB 價格、40TB ePMR 出貨與 HAMR 認證。40TB ePMR 正在擴大供應,首代 HAMR 產品則在四家大型雲端客戶端進行認證,計劃於 2027 年上半年出貨。
若價格與出貨量繼續成長,WDC 獲利仍有提升空間;若需求放緩或 HAMR 量產延期,股價可能承壓。
WDC股價技術分析:488美元成為反彈關鍵壓力位
【來源:TradingView】
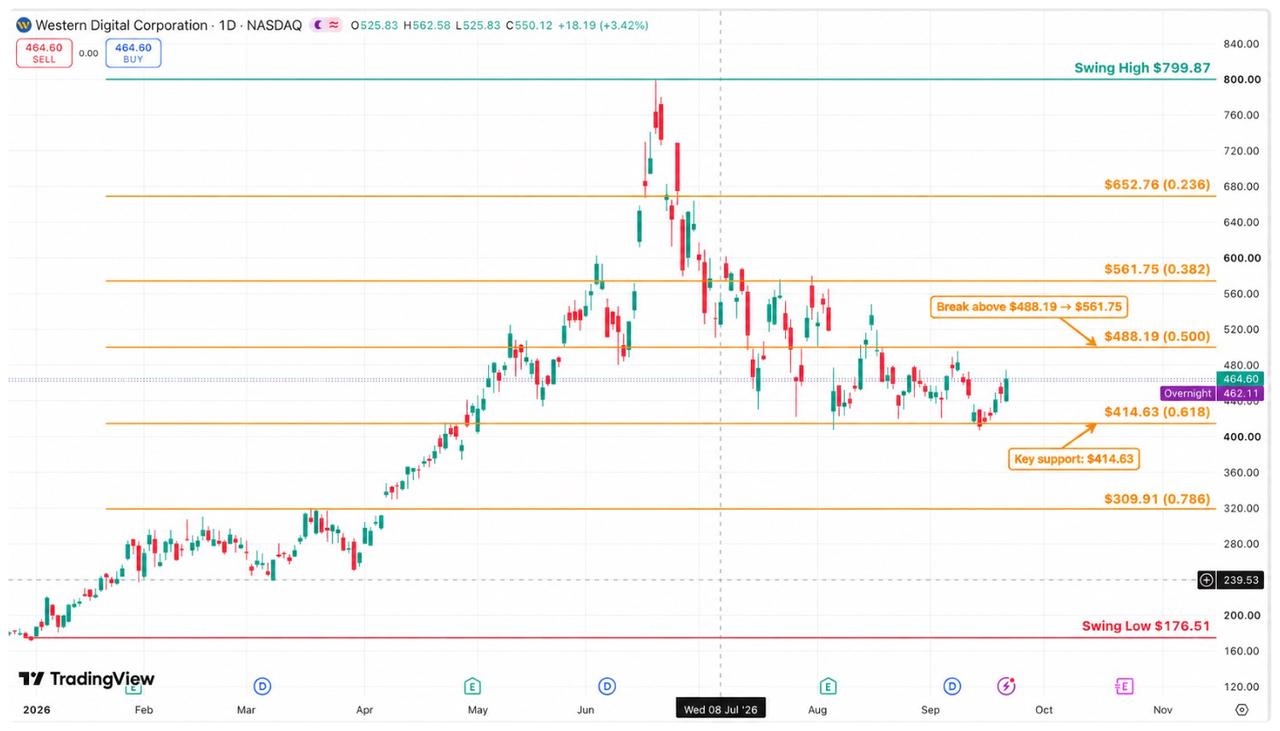
從日線圖看,WDC 在 6 月觸及 799.87 美元後持續回檔,近期在 414.63 美元附近獲得支撐,並反彈至 464.60 美元。當前股價位於費波那契 0.5 回撤位 488.19 美元下方,整體仍處於 414—488 美元區間震盪。
上行方面,488.19 美元是短期關鍵壓力位。若股價帶量突破並站穩該位置,下一目標可看向 520 美元,隨後關注 561.75 美元的費波那契 0.382 回撤位。561—562 美元同時接近前期成交密集區,預計賣壓將進一步上升。
下行方面,440 美元附近是短期支撐,414.63 美元則是中期重要防守位。若股價回落但守住 414.63 美元,區間震盪結構仍可維持;若收盤有效跌破,調整空間可能擴大至 380 美元,進一步下方支撐位於 309.91 美元附近。
綜合來看,WDC 當前屬於大幅下跌後的區間反彈,尚未確認中期趨勢反轉。站穩 488.19 美元,股價有望進一步向 520—562 美元修復;跌破 414.63 美元,則意味著橫盤區間向下跌破。
推薦文章


