

【百強透視】Q2業績承壓!攜程集團(09961.HK)國際業務成亮點
9月16日,攜程集團-S(09961.HK)股價低開,一度下跌3.08%;隨後明顯反彈,截至發稿漲幅為3.02%,報320.6港元/股。
今年以來,受可選消費復甦偏弱、行業競爭加劇與業績預期調整,疊加反壟斷處罰事件影響,攜程集團股價持續震盪迴落,當前股價較去年9月的613港元高點已累計回撤約48%。
從消息面來看,今日攜程股價異動,除了受大盤行情影響外,也與盤前披露的2026年第二季度業績有關。
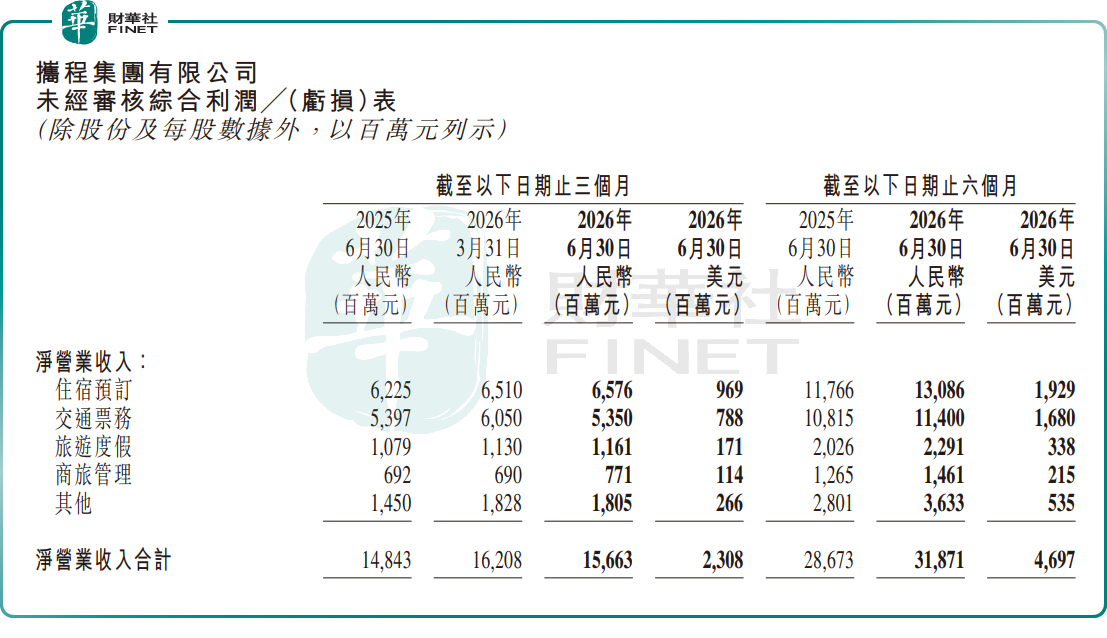
財報顯示,2026年第二季度,攜程集團淨營業收入為156.63億元(單位人民幣,下同),同比上升6%,環比下降3%。
分業務看,住宿預訂營業收入65.76億元,同比上升6%,環比上升1%;交通票務收入為53.5億元,同比下降1%,環比下降12%;旅遊度假業務收入11.61億元,同比上升8%,環比上升3%;商旅管理業務收入7.71億元,同比上升11%,環比上升12%。
攜程稱,收入同比增長,主要得益於旅遊需求的韌性;收入環比下降,主要受到高能源價格和地緣政治波動等宏觀不利因素的直接與間接影響。與此同時,公司亦就行業標準與合規框架的最新變化,主動進行了相應的運營調整。
利潤端擾動顯著。2026年第二季度,歸母淨虧損為24.58億元,而上年同期歸母淨利潤為48.46億元,上季度歸母淨利潤為24.99億元,同環比均由盈轉虧,主要由於被國家市場監督管理總局(SAMR)處以52億元的反壟斷處罰。若不考慮反壟斷處罰的影響,2026年第二季度歸母淨利潤為27億元。
若不計股權報酬費用,反壟斷處罰以及包含在其他收入中的按公允價值計量且其變動計入損益的投資和可交換債券公允價值變動損益及其對所得稅費用的影響,2026年第二季度,歸屬攜程集團股東的非公認會計準則淨利潤為48億元,而2025年同期為50億元,上季度為39億元。
值得注意的是,第二季度,國際業務板塊成為本期核心亮點。期內,公司國際平台收入同比增長超過50%,同時入境遊收入同比實現高雙位數增長,展現出強勁的成長動能。
攜程管理層表示,儘管第二季度受到宏觀不利因素和反壟斷處罰影響,入境旅遊與全球對全球旅遊持續發揮結構性成長動能。
截至2026年6月30日,攜程現金及現金等價物、受限制現金、短期投資及持有至到期的定期存款和理財產品餘額達1005億元,為公司戰略推進、業務拓展與應對週期波動提供充足安全墊。
不可否認,作為國內在線旅遊行業絕對龍頭,攜程在供應鏈整合、品牌影響力、技術積累與全球化佈局上具備深厚壁壘,AI技術賦能全流程運營提效,入境遊與全球化戰略打開長期成長空間,千億級現金儲備也具備較強的穿越週期能力。
只是短期來看,股價較高點近乎「腰斬」後仍處於震盪尋底階段,疊加國內消費復甦節奏偏弱、行業競爭加劇與監管處罰事件影響,資金避險情緒持續升溫,股價大概率仍將維持震盪格局。
另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。攜程是往屆港股百強企業,在線旅遊賽道龍頭地位穩固,疊加入境遊長期增量、監管風險出清多重利好,再度入圍本屆港股100強候選榜單具備充足預期。但短期業績承壓、股價波動幅度較大,或將對綜合評分形成一定製約。
推薦文章


