

印度盧比進一步下跌,因油價重拾漲勢
- 印度盧比因多重逆風進一步下跌兌美元。
- 油價反彈和美聯儲鷹派前景拖累印度貨幣。
- 美國標普全球 PMI 9 月意外以更快速度擴張。
週四,印度盧比(INR)兌美元(USD)延續跌勢。隨著油價回升,以及市場對美聯儲(Fed)加息的堅定預期進一步支撐美元,印度貨幣承壓,美元/印度盧比(USD/INR)一度升至接近 95.90。
開盤時,10 月 19 日到期的 MCX 原油合約下跌 0.45%,報每桶約 8,785 盧比,但在週三觸及接近 8,496 盧比的兩週新低後強勁反彈。
截至發稿,衡量美元兌六種主要貨幣價值的美元指數(DXY)穩守在 101.23 的八週高點附近。
伊朗誓言不向美國屈服,油價反彈
油價受到伊朗總統馬蘇德-佩澤什基安(Masoud Pezeshkian)週三在聯合國(US)大會上的講話提振,他誓言伊斯蘭共和國不會向美國(US)屈服。
伊朗總統佩澤什基安表示:"他們已經試探了伊朗的實力和堅定性,並且已經了解到,伊朗不會被迫屈服。"
伊朗總統的這一表態出現在美國總統特朗普表示華盛頓主要有兩個選擇,要麼與伊朗達成協議,要麼消滅這個國家之後,同時他也打壓了中期選舉後達成協議的希望。
油價走高對印度等嚴重依賴石油進口以滿足能源需求的經濟體貨幣不利。
美元繼續從美聯儲鷹派前景中獲得支撐
美元在過去近兩週一直跑贏其競爭對手,因為金融市場越來越確信,美聯儲即便在本月政策會議上加息後,今年仍將進一步加息。
荷蘭國際集團(ING)策略師指出,美聯儲故事占據主導地位,而偏鷹派的美聯儲講話足以繼續支撐美元需求。"他們提到了里士滿聯儲主席托馬斯-巴金(Thomas Barkin)的評論,他週二‘強化了這一信息’,稱單次加息可能不足以遏制通脹。"ING指出,巴金"還表示,具有韌性的勞動力市場狀況應繼續支撐消費者支出,這意味著鷹派陣營中的鴿派轉向可能需要勞動力市場明顯走軟的更明確跡象。"
與此同時,強勁的美國 S&P Global 採購經理人指數(PMI)初值數據似乎也在支持美聯儲進一步加息的敘事。
週三公布的 PMI 報告顯示,製造業和服務業活動均出現意外更快增長。服務業 PMI 為 58.7,高於 8 月份的 56.5,市場原本預計將降至 56.0。製造業 PMI 從前值 53.9 跃升至 57.0,市場原本預計將降至 53.5。
USD/INR 技術分析
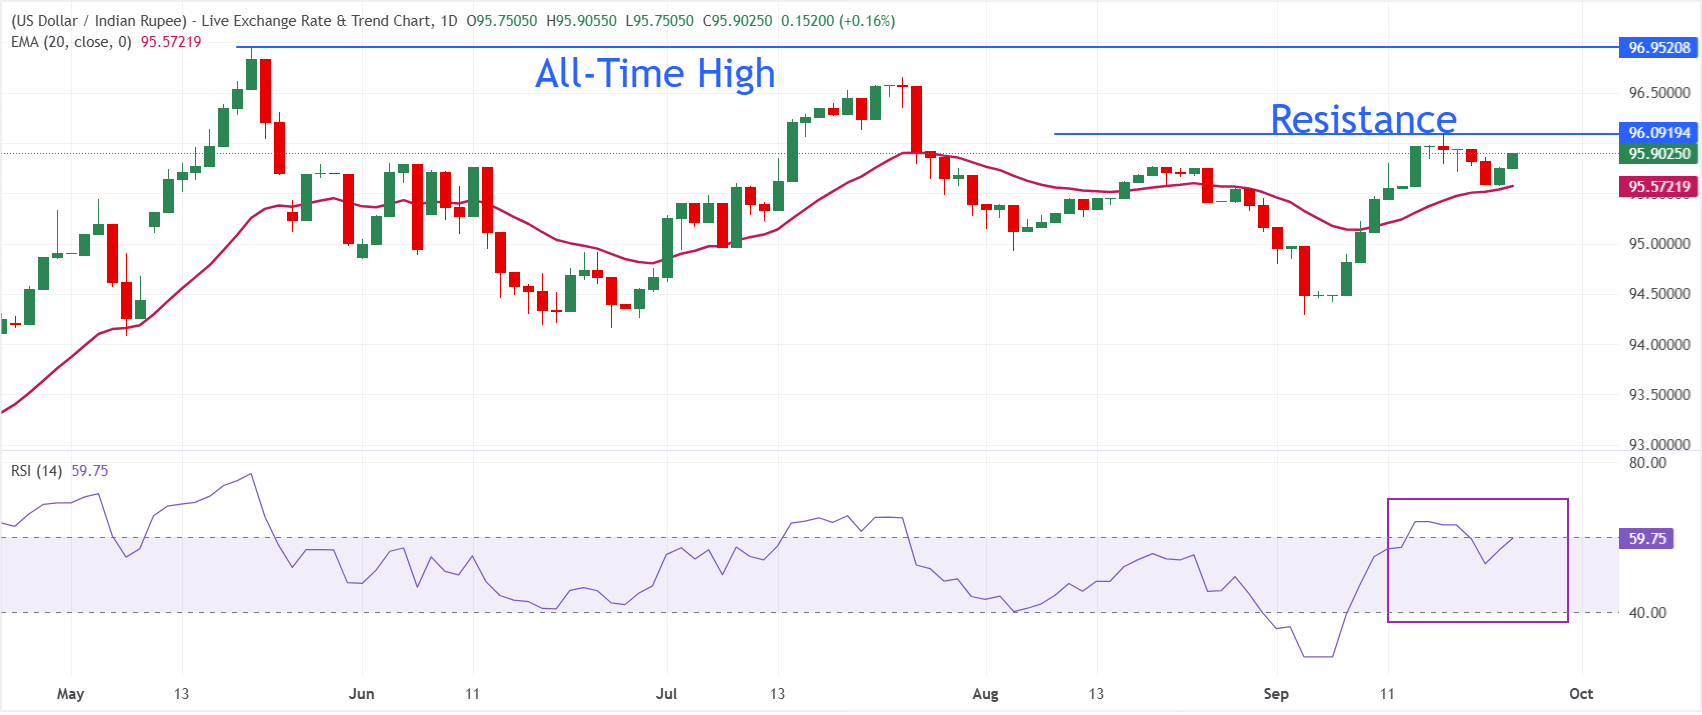
日線圖上,美元/印度盧比交投於 95.90。該貨幣對維持在 20 期指數移動均線(EMA)95.5722 上方,隨著價格延續自上週低點的反彈,短期偏向仍然看漲。動能指標支持這一建設性基調,相對強弱指數(RSI)位於 59.7,處於正值區域,但仍未達到超買狀態。
下行方面,近期支撐位見於 20 期 EMA 95.57,只要守住該水平,就將繼續強化看漲背景。上行方面,該貨幣對的近期阻力位是 9 月 17 日高點 96.10。若能果斷突破 96.10,貨幣對重新測試接近 97.00 的歷史高點的概率將加速上升。
(本報道的技術分析由 AI 工具協助撰寫。了解更多。)
印度盧比常見問題(FAQ)
印度盧比(INR)是對外部因素最敏感的貨幣之一。原油價格(該國高度依賴進口石油)、美元價值(大多數貿易以美元進行)和外國投資水平都有影響。印度儲備銀行(RBI)對外匯市場的直接幹預以保持匯率穩定,以及RBI設定的利率水平,是影響盧比的進一步主要因素。
印度儲備銀行(RBI)積極幹預外匯市場,以維持穩定的匯率,幫助促進貿易。此外,印度儲備銀行試圖通過調整利率將通貨膨脹率維持在4%的目標。較高的利率通常會使盧比升值。這是由於「套息交易」的作用,投資者在利率較低的國家借入資金,然後將資金放在利率相對較高的國家,並從中獲利。
影響盧比價值的宏觀經濟因素包括通貨膨脹、利率、經濟增長率(GDP)、貿易平衡和外國投資流入。更高的增長率可能會帶來更多的海外投資,從而推高對盧比的需求。貿易逆差減少將最終導致盧比走強。更高的利率,特別是實際利率(利率減去通貨膨脹)也對盧比有利。風險環境可能導致更多的外國直接和間接投資(FDI和FII)流入,這也有利於盧比。
較高的通脹率,尤其是相對高於印度其他國家的通脹率,通常對盧比不利,因為它反映了供應過剩導致的貶值。通貨膨脹也增加了出口成本,導致更多的盧比被出售來購買外國進口商品,這是盧比負的。與此同時,較高的通貨膨脹通常會導致印度儲備銀行(RBI)提高利率,這對盧比可能是積極的,因為國際投資者的需求增加。低通脹則會產生相反的效果。
推薦文章


