

德國零售銷售令人失望,歐元兌美元走低
- 由於德國零售銷售數據不佳,歐元兌美元再次走低
- 德國低迷的消費支出水準增加了歐洲央行很快降息的可能性
- 這美國形成鮮明對比,聯準會官員主張延後降息
歐元兌美元週四走低,重新測試關鍵支撐位 1.0800,此前公佈的德國零售銷售數據不佳,進一步引發市場對歐洲最大經濟體健康狀況的擔憂,對歐元(EUR)構成壓力。
擔心聯準會可能延後減息,歐元兌美元延續跌勢
歐元兌美元延續了自 3 月 8 日高點 1.0980反轉以來的短期跌勢。主要催化劑似乎是聯準會和歐洲央行利率制定者的不同評論。
3 月初,歐洲央行表示將在6 月前降息,而聯準會可能最早在5 月降息,但最近高於預期的美國數據和持續的通膨導致許多聯準會官員質疑現在開始降息是否為時過早。
聯準會可能在更長時間內維持較高利率的觀點支撐了美元(USD),因為利率上升往往會吸引更多的外國資本流入。這不利於歐元/美元,因為歐元兌美元衡量的是以美元計算的單一歐元的購買力。
據路透社報道,週三,美聯儲理事克里斯托弗-沃勒(Christopher Waller)在紐約經濟俱樂部(Economic Club of New York)發表講話稱,"不急於下調政策利率",他也加入了主張延後降息的行列。
另一方面,歐洲央行官員則越來越傾向於在6月降息。與美國數據相比,歐元區的經濟數據總體上令人失望,儘管持續高企的薪資通膨仍令一些決策者感到擔憂。
歐元兌美元週四再次走低,因為德國 2 月份零售銷售額顯示購物者總體上收緊了錢包。消費者支出疲軟是通膨進一步下降的另一個跡象,這將促使歐洲央行降息。
德國統計局(Statistisches Bundesamt Deutschland)的數據顯示,德國零售銷售額年比下降2.7%,遠低於預期的下降0.8%。環比意外下降 1.9%,而經濟學家預計將上升 0.3%。
週五公佈的美國 2 月核心個人消費支出(PCE)物價指數數據(聯準會首選的通膨指標)可能對歐元/美元更為重要。如果結果高於預期,可能會進一步推遲聯準會的降息時間,對歐元兌美元產生負面影響。
技術分析:歐元/美元繼續走低
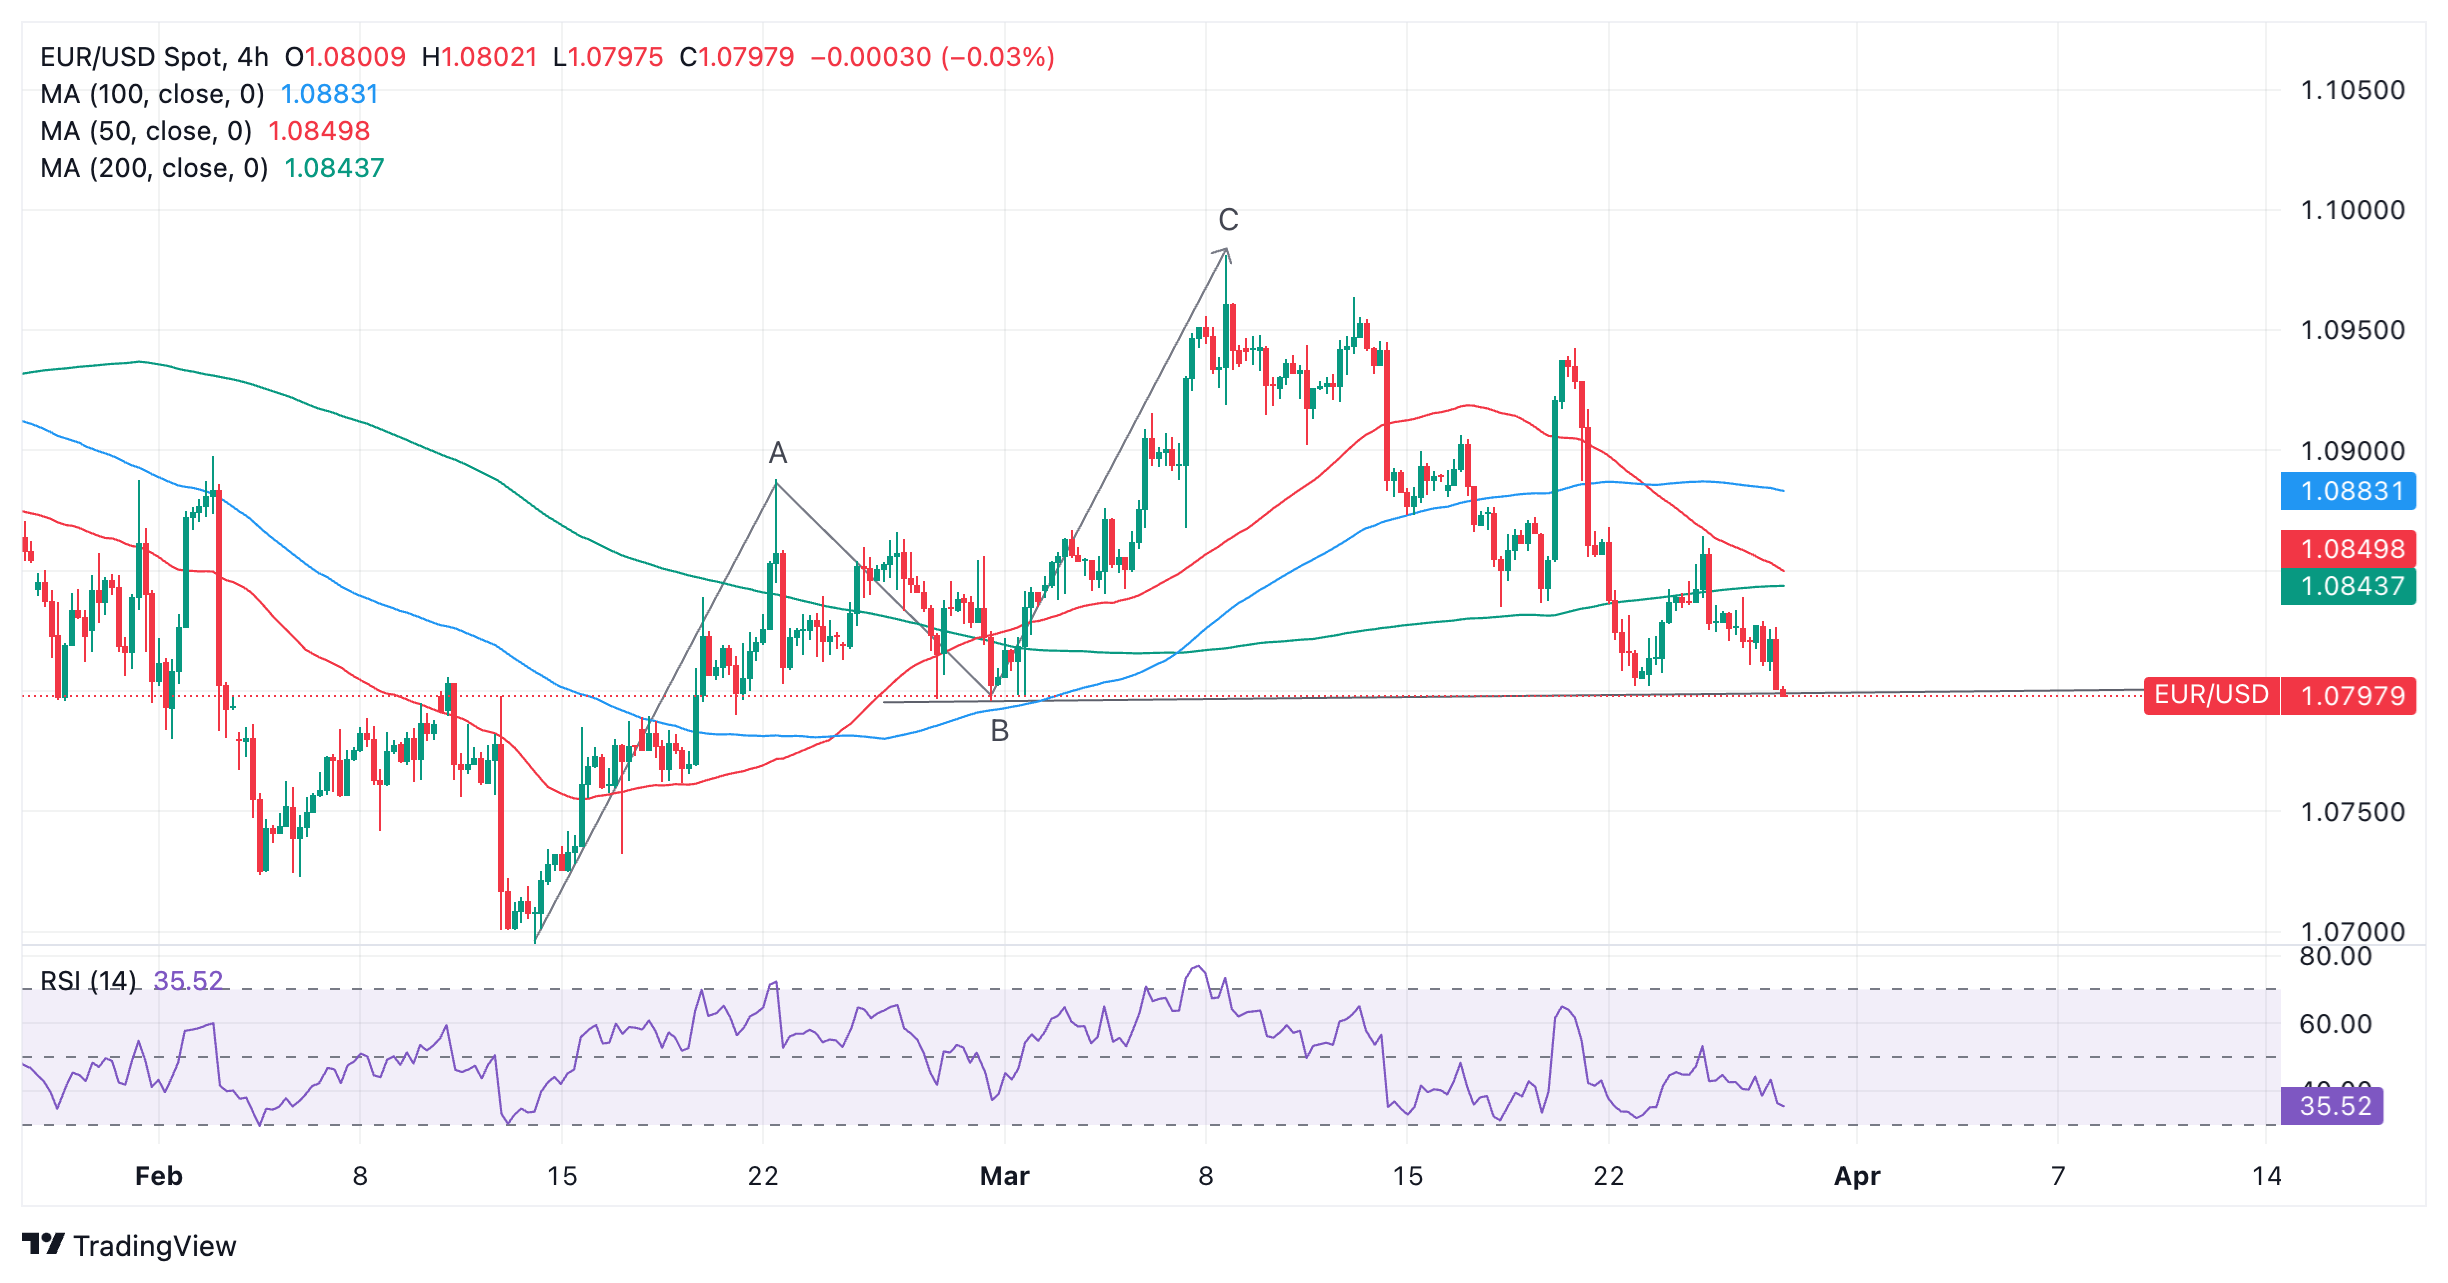
歐元兌美元延續了自 3 月 8 日高點開始的短期下跌趨勢。目前正在重新測試 1.0800 附近的關鍵支撐位。
歐元常見問題
歐元是屬於歐元區的 20 個歐盟國家的貨幣。它是僅次於美元的世界第二大交易貨幣。 2022 年,歐元佔外匯交易總量的 31%,每日平均交易額超過 2.2 兆美元。歐元兌美元是全球交易量最大的貨幣對,估計佔所有交易的 30%,其次是歐元兌日圓(4%)、歐元/英鎊(3%)和歐元/澳元(2%)。
位於德國法蘭克福的歐洲中央銀行(ECB)是歐元區的儲備銀行。歐洲央行負責制定利率和管理貨幣政策。歐洲央行的主要任務是維持物價穩定,即控制通貨膨脹或刺激經濟成長。其主要工具是提高或降低利率。相對較高的利率--或對較高利率的預期--通常對歐元有利,反之亦然。歐洲央行理事會每年舉行八次會議,做出貨幣政策決定。決策由歐元區各國銀行行長和包括歐洲央行行長克里斯蒂娜-拉加德在內的六名常任理事國做出。
歐元區的通膨數據由消費者物價協調指數(HICP)衡量,是歐元的重要計量經濟學指標。如果通膨率上升超過預期,特別是超過歐洲央行 2% 的目標,歐洲央行就必須提高利率,使通膨率重新受到控制。與同類國家相比,相對較高的利率通常對歐元有利,因為這將使該地區作為全球投資者的資金存放地更具吸引力。
發布的數據可以衡量經濟的健康狀況,並對歐元產生影響。國內生產毛額、製造業和服務業採購經理人指數、就業和消費者情緒調查等指標都會影響單一貨幣的方向。強勁的經濟有利於歐元。它不僅能吸引更多的外國投資,還可能鼓勵歐洲央行提高利率,這將直接增強歐元。否則,如果經濟數據疲軟,歐元很可能會下跌。歐元區四大經濟體(德國、法國、義大利和西班牙)的經濟數據尤其重要,因為它們佔歐元區經濟總量的 75%。
歐元的另一個重要數據是貿易差額。這項指標衡量的是一個國家在一定時期的出口收入與進口支出之間的差額。如果一個國家生產的出口商品非常搶手,那麼該國貨幣就會增值,這完全是由於尋求購買這些商品的外國買家產生了額外需求。因此,正的淨貿易差額會使貨幣升值,反之亦然。
推薦文章


