

美國9月CPI超預期、核心同比2.6%!10月升息機率跳升至37%——美元升破102、黃金探4,100後拉回、那指失守27,000
投資慧眼Insights - 一份數據,四類資產同時重定價。美國9月CPI週三晚間公布,全線高於預期:整體同比3.7%(預期3.6%)、核心同比2.6%(預期2.5%)、核心環比0.3%(預期0.2%)。CME FedWatch顯示,10月28日聯準會會議的升息機率自數據前約22%跳升至約37%,盤中一度超過五成。傳導鏈即刻啟動:美元指數升破102.000、觸及六個月高位區;黃金盤中下探4,099.890、隨後拉回收在4,137.100(+0.79%);美元兌日圓回落至157.66;那斯達克失守27,000;比特幣跌破82,000。以下逐一拆解這條從通膨數據到四類資產的傳導鏈。
數據解剖:三個數字決定定價
| 指標 | 9月實際 | 市場預期 | 8月(前值) |
|---|---|---|---|
| 整體CPI 同比 | 3.7% | 3.6% | 3.4% |
| 核心CPI 同比 | 2.6% | 2.5% | 2.4% |
| 整體CPI 環比 | 0.6% | 0.6% | 0.4% |
| 核心CPI 環比 | 0.3% | 0.2% | 0.3% |
整體的推力來自能源:汽油環比上漲9.1%、同比上漲34%。真正動搖定價的是核心——環比0.3%高於預期,核心通膨連續第三個月偏強,「傳導正在消退」的論據被削弱,10月28日會議不再是「篤定按兵不動」的一場。
傳導鏈一:美元——升破102、六個月高位區
美元指數在數據後升破102.000、觸及約102.1的六個月高位區;10年期美債殖利率盤中一度高見5.278%。邏輯直接:通膨黏性越強,聯準會越有理由把利率維持更高更久,美元資產的利差優勢隨之擴大。
傳導鏈二:日圓——158關前卻步
美元兌日圓一度上探158.8附近,隨後回落至157.66。日圓是本輪美元走強中最脆弱的一環,但158上方阻力沉重——整數關前的獲利了結與利差交易平倉壓力,壓縮了美元的續升空間。
傳導鏈三:黃金——探4,100後拉回,華爾街目標下看4,000
黃金的反應最有意思:盤中一度下探4,099.890(貼近10月7日的4,090低點),隨後迅速拉回,收在4,137.100(+0.79%)。美元衝高回穩是短線主因;更值得留意的是中線定價——美銀(BofA)最新觀點預計黃金未來三個月將跌破4,000、第四季均價4,000,理由是需求追蹤指標同比**−16.6%、印度進口大減77.8%**;且若中東局勢再升級,官方儲備可能由買轉賣(今年土耳其淨賣出82噸、俄羅斯56噸至8月,世界黃金協會數據)。
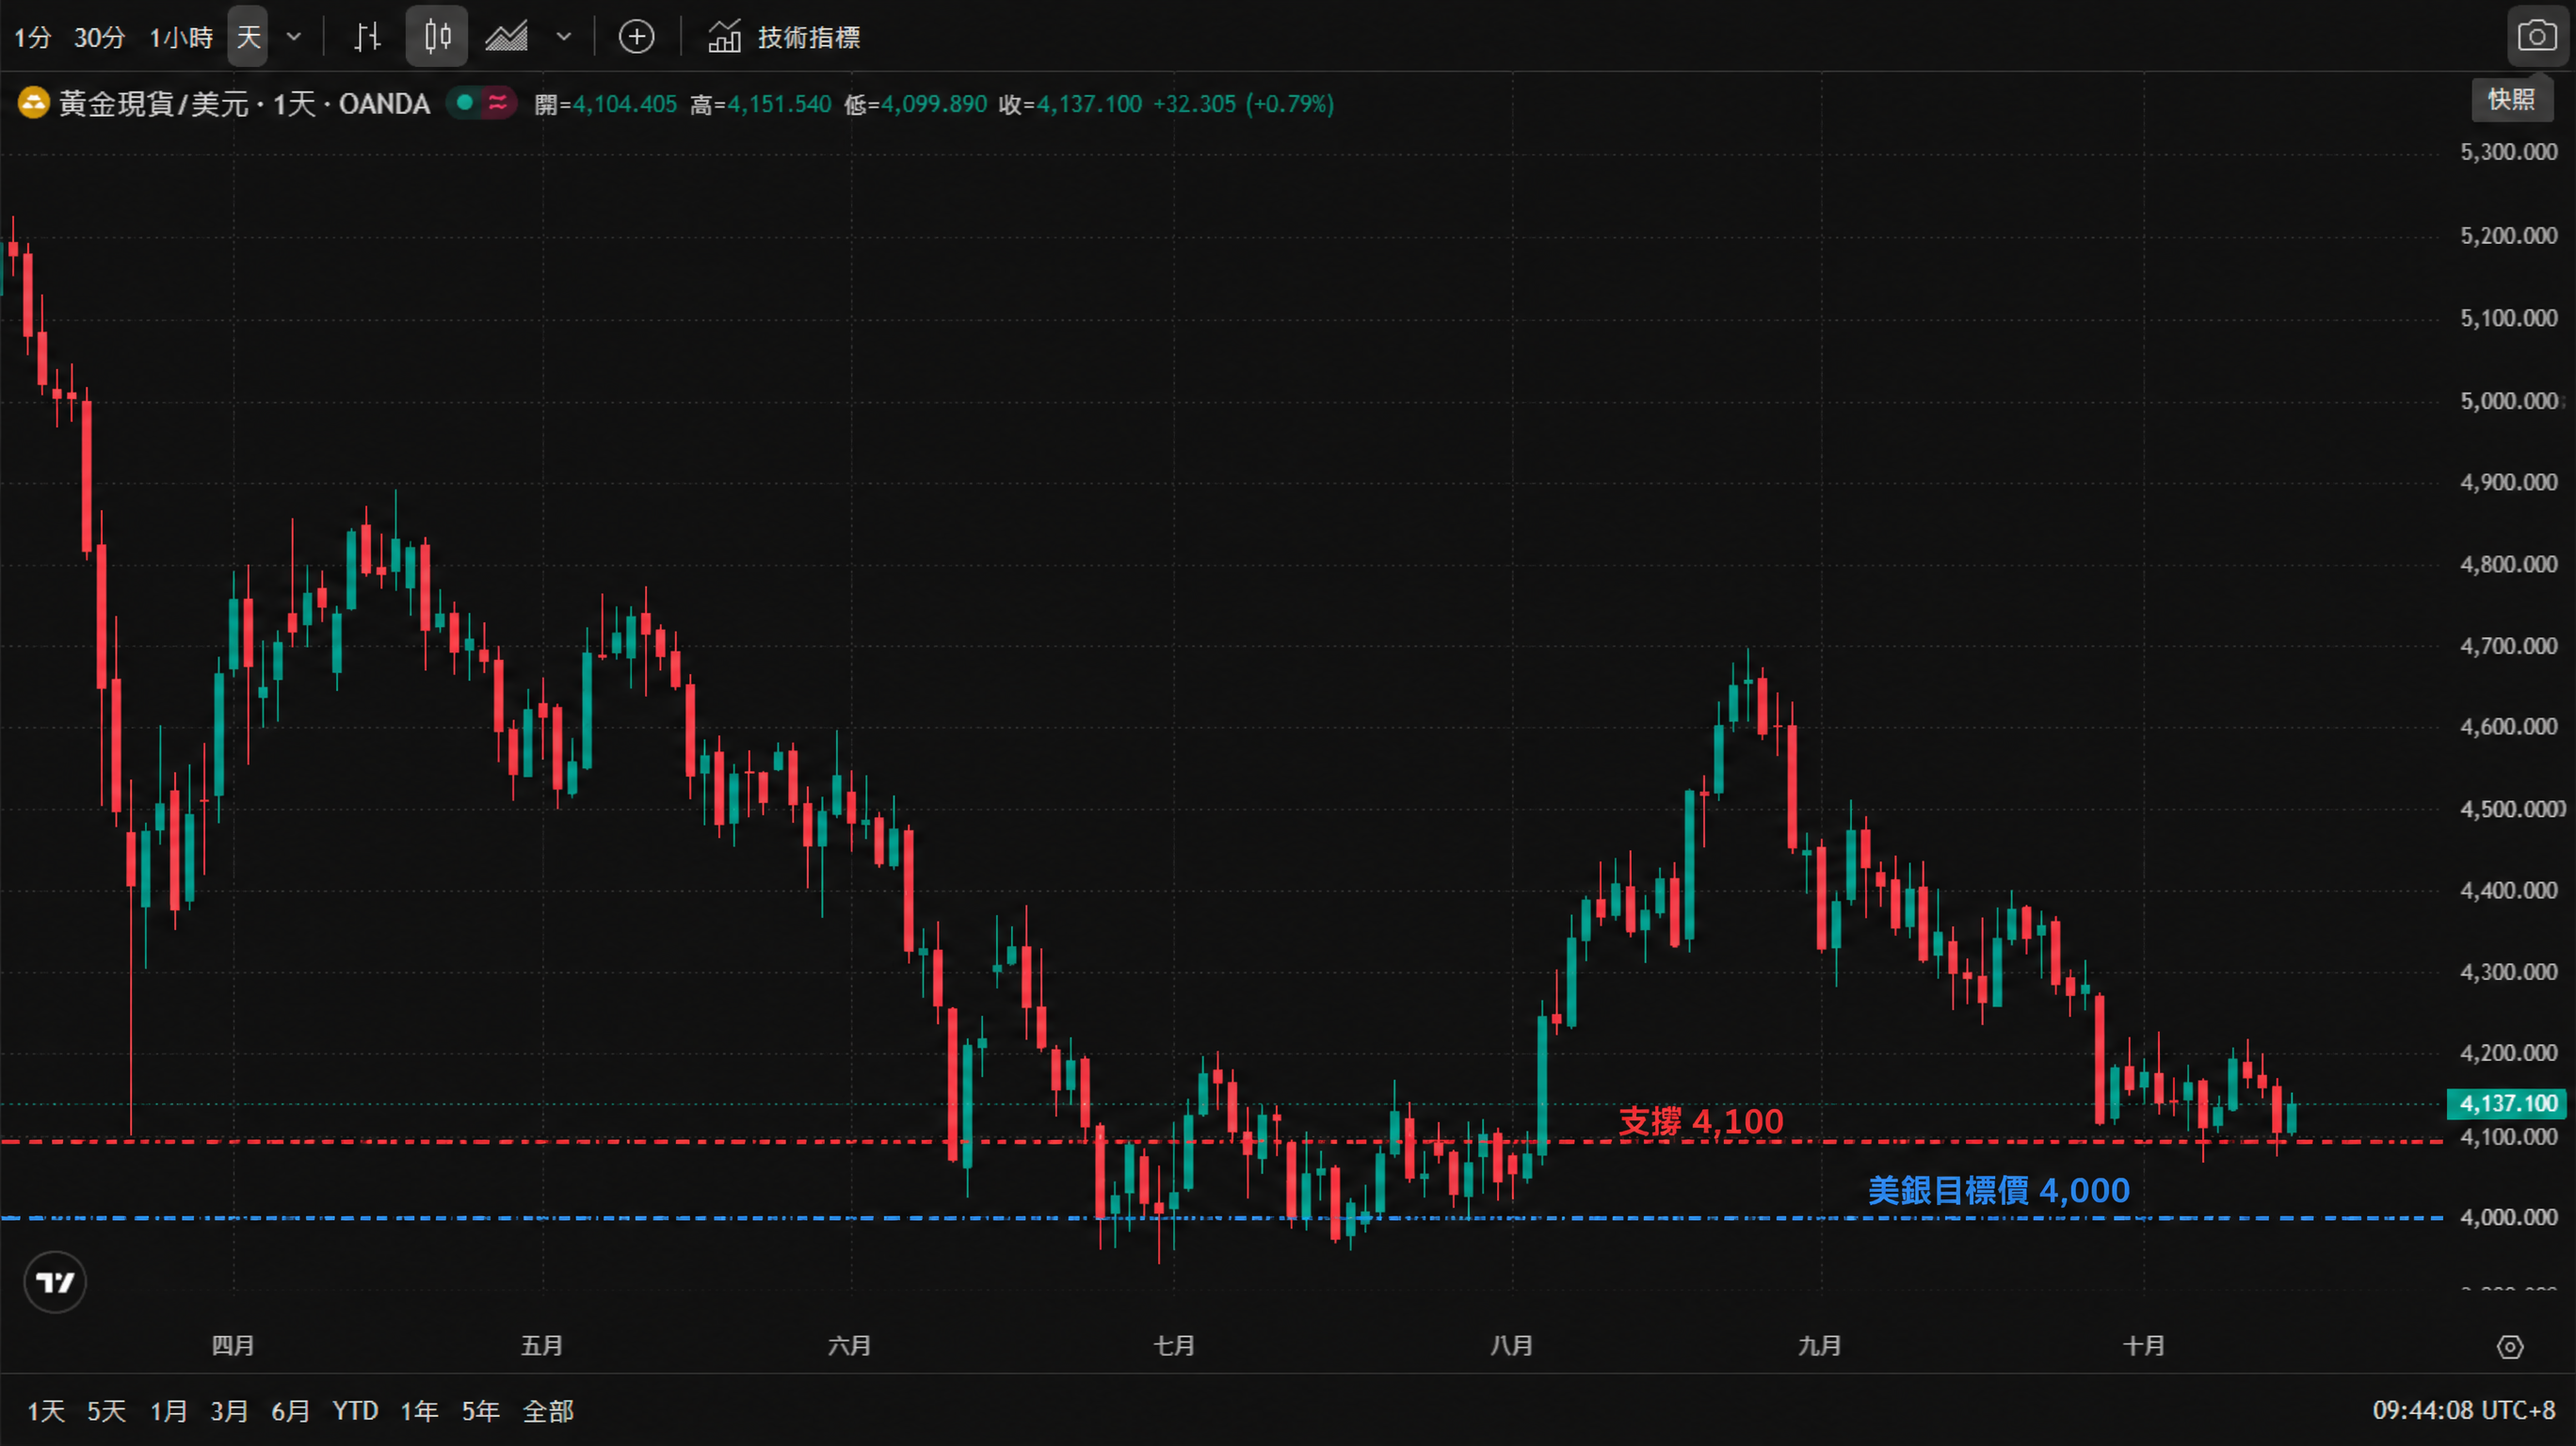
* 圖表來源:TradingView 官方圖表截圖,數據源 OANDA(黃金現貨/美元)。
傳導鏈四:股市與加密——風險資產同步降溫
標普500收跌1.11%至7,718.94,當日僅196檔成分股收漲;那斯達克跌1.1%、收在26,692.87,失守27,000整數關;比特幣跌破82,000(約−2%),以太幣等主流幣種同步走弱。升息預期回歸意味著貼現率上行——對高估值的成長股與加密資產,這是最直接的一股逆風。
兩種情景:10月28日之前怎麼看
情景一:升息確立(通膨黏性主導)。 今晚的PPI與零售銷售若續強,10月28日升息將從「三成概率」走向落地:美元在102上方再測102.6前高;黃金若失守4,090,將打開下看4,000/3,950的空間;那指在27,000下方延續調整。
情景二:數據降溫(市場質疑黏性)。 若PPI意外降溫、美元在102附近動能衰竭,本輪定價可能重演「升息交易退潮」:黃金收復4,150、再測4,200;風險資產修復27,000關口;美銀的4,000目標暫時擱置。
風險提示
CPI餘波未平、PPI接踵而至,數據敏感期內美元、黃金與股指可能出現快速雙向波動;以上情景推演僅為基於市場共識的分析框架,不構成任何投資建議。請投資人控制槓桿、謹慎決策。
閱讀更多
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


