


Previa de resultados del 1T de Cisco: se espera que los ingresos crezcan un 22%, el precio objetivo más alto de Wall Street se sitúa en $170
TradingKey - Cisco (CSCO) publicará sus resultados financieros del primer trimestre del año fiscal 2027 tras el cierre del mercado de Estados Unidos el 12 de noviembre, hora del este, y celebrará una conferencia telefónica sobre los resultados a las 16:30 del mismo día. El periodo contable correspondiente a este trimestre finalizó el 24 de octubre.
Al cierre del 10 de noviembre, las acciones de Cisco se situaban en 98,15 dólares. Entre los aspectos clave de este informe de resultados se encuentran los pedidos de infraestructura de IA por parte de los principales proveedores de servicios en la nube, el crecimiento de los ingresos en equipos de redes de alta velocidad y el impacto de las ventas de productos relacionados con la IA en el margen bruto general.
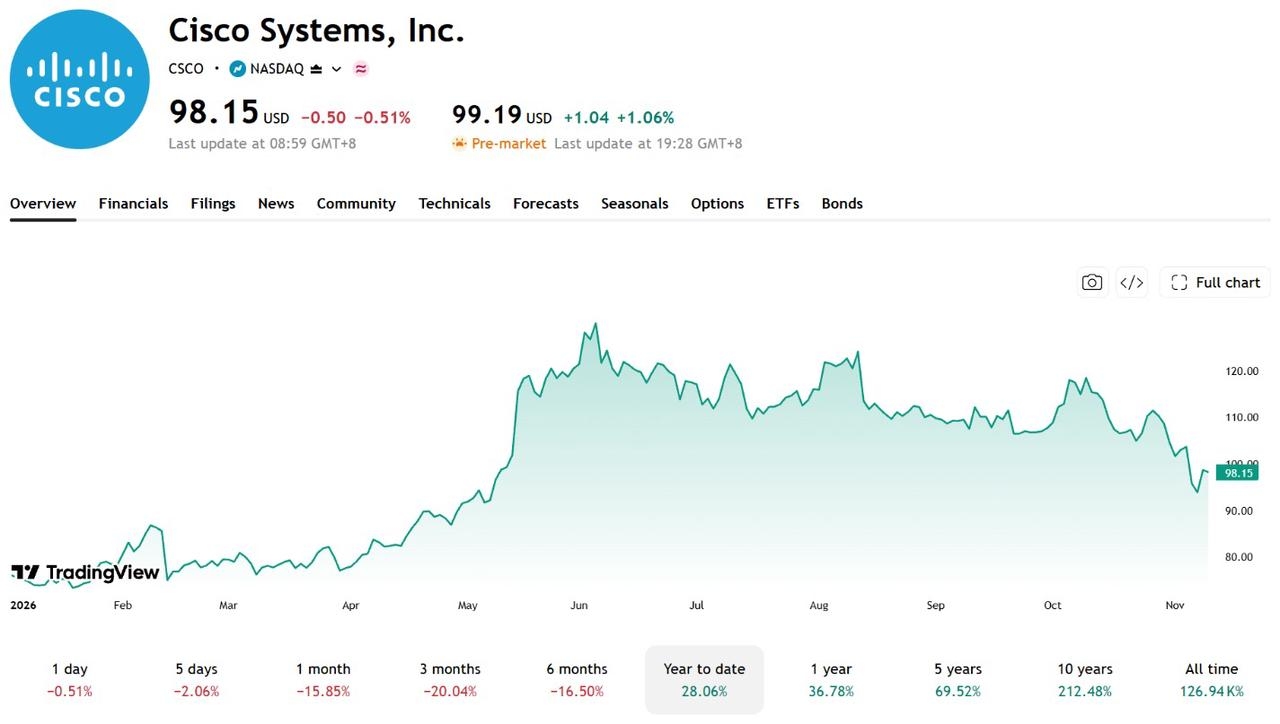
[Fuente: TradingView]
Cisco ofrece principalmente switches, routers, equipos de redes para centros de datos, soluciones de ciberseguridad y software de colaboración. A medida que los principales proveedores de servicios en la nube continúan ampliando sus inversiones en centros de datos de IA, se espera que la creciente demanda de productos como switches de alta velocidad y equipos de interconexión de redes se convierta en un nuevo motor de crecimiento para Cisco.
Estimaciones de ingresos cerca del punto medio de las previsiones de la compañía
El mercado prevé que los ingresos de Cisco para el trimestre se sitúen en aproximadamente 18.120 millones de dólares, lo que supone un aumento interanual de cerca del 22%, con un beneficio por acción (BPA) no GAAP de alrededor de 1,32 dólares. Con anterioridad, la compañía había estimado unos ingresos para el primer trimestre de entre 18.000 y 18.200 millones de dólares y un BPA no GAAP de entre 1,32 y 1,34 dólares.
Las expectativas de ingresos se sitúan cerca del punto medio de las previsiones, mientras que las de BPA se encuentran en el extremo inferior del rango. La atención en este informe de resultados se centrará en si los pedidos de IA pueden sostener el crecimiento y en el impacto de las ventas de los productos relacionados sobre el margen bruto.
En el trimestre anterior, los ingresos de Cisco crecieron un 18% interanual hasta los 17.252 millones de dólares, mientras que el BPA no GAAP aumentó un 23% hasta 1,22 dólares. Por segmentos de negocio, los ingresos del segmento de redes se incrementaron un 28% hasta los 9.791 millones de dólares, mientras que los ingresos de seguridad, colaboración y observabilidad crecieron un 14%, un 12% y un 6%, respectivamente.
Los pedidos de infraestructura de IA registraron una sólida evolución: los pedidos procedentes de hiperescaladores alcanzaron los 4.000 millones de dólares en el cuarto trimestre y el total acumulado ascendió a 9.300 millones de dólares para el ejercicio fiscal 2026.
Sin embargo, el margen bruto global no GAAP descendió del 68,4% al 66,3% en el trimestre anterior, mientras que el margen bruto de productos cayó del 67,5% al 64,8%. En este trimestre, la atención se centrará en si el crecimiento del negocio de IA puede impulsar los ingresos al alza y, al mismo tiempo, contribuir a estabilizar los márgenes brutos.
Puntos clave de los resultados: crecimiento de los pedidos de IA y presión sobre el margen bruto
En el trimestre anterior, Cisco obtuvo aproximadamente 4.000 millones de dólares en pedidos de infraestructura de IA procedentes de hiperescaladores, lo que elevó sus pedidos totales del ejercicio fiscal 2026 a 9.300 millones de dólares, habiéndose reconocido efectivamente cerca de 4.000 millones de dólares en ingresos relacionados para el conjunto del ejercicio.
La compañía prevé que los ingresos por infraestructura de IA aumenten hasta los 7.500 millones de dólares en el ejercicio fiscal 2027. Entre los puntos clave de este informe de resultados destacan el volumen de nuevos pedidos, el ritmo de las entregas y si el crecimiento de los ingresos logra cumplir las expectativas.
El negocio de redes también merece atención. Los pedidos de productos de redes de Cisco crecieron un 40% interanual en el trimestre anterior, mientras que los pedidos totales de productos aumentaron un 35%; incluso si se excluye a los clientes de la nube a hiperescala, los pedidos de productos aumentaron un 25%. Este trimestre, será importante observar si el crecimiento de los pedidos puede mantenerse e impulsar al alza los ingresos de redes.
En cuanto al margen bruto, Cisco prevé que su margen bruto no GAAP del primer trimestre se sitúe entre el 65% y el 66%, por debajo del 66,3% del trimestre anterior, mientras que su previsión para el margen operativo no GAAP se ubica entre el 35,5% y el 36,5%.
Una creciente proporción de ventas de hardware de IA y el encarecimiento de los componentes podrían seguir lastrando los márgenes brutos, y el desempeño real influirá en la percepción del mercado sobre la rentabilidad de la compañía.
Además, el RPO de Cisco alcanzó los 46.700 millones de dólares al término del trimestre anterior, lo que supone un aumento interanual del 7%, mientras que el RPO de productos creció un 9%. En este informe de resultados también habrá que prestar especial atención a la evolución de la cartera de pedidos y a las previsiones para todo el ejercicio. Actualmente, la compañía proyecta unos ingresos para el ejercicio fiscal 2027 de entre 72.200 y 73.400 millones de dólares, y un BPA no GAAP de entre 5,05 y 5,11 dólares.
El precio objetivo más alto de Wall Street se sitúa en $170
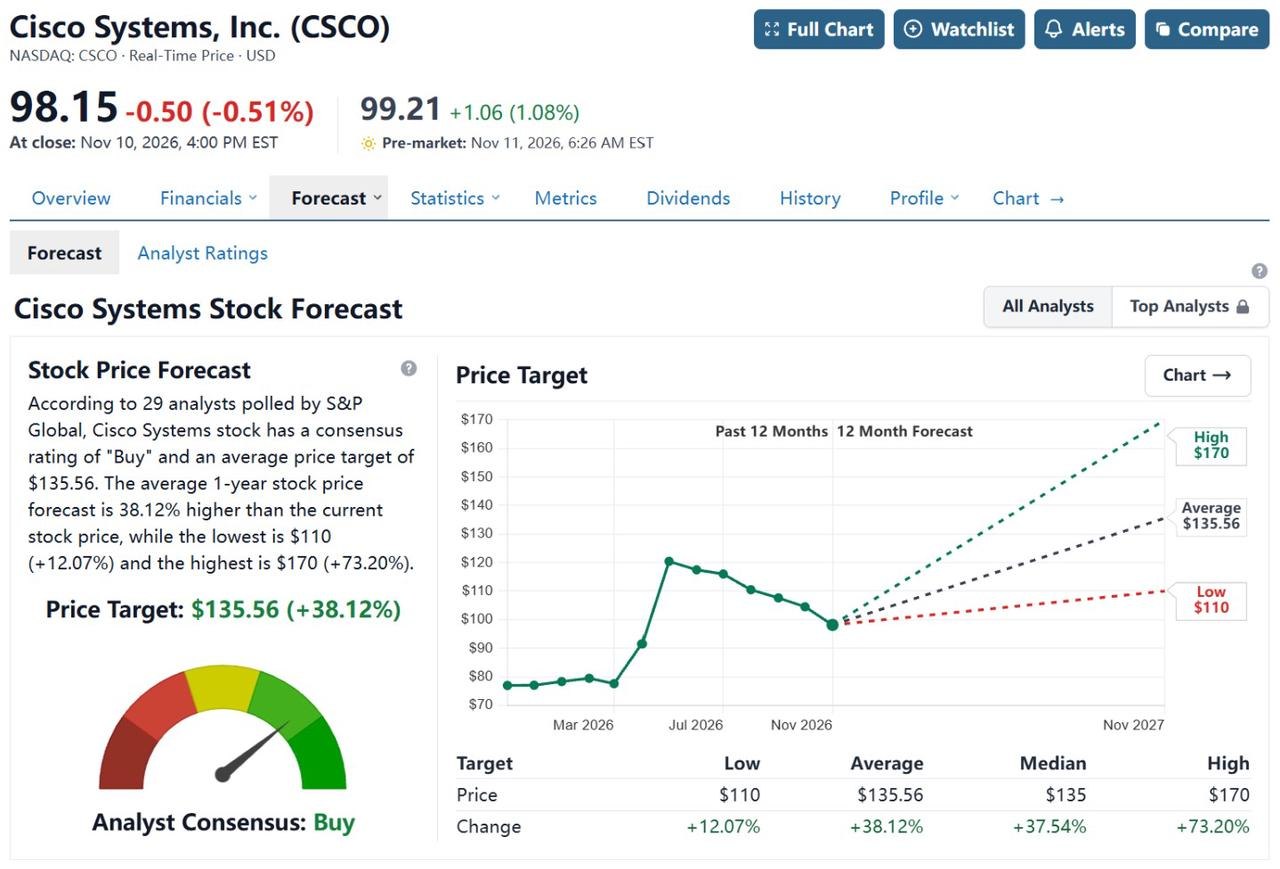
[Fuente: StockAnalysis]
Según 29 analistas recopilados por StockAnalysis, el precio objetivo medio a 12 meses para Cisco es de 135,56 dólares, lo que implica un potencial alcista del 38,12% respecto a los niveles actuales, con un precio objetivo máximo de 170 dólares.
BofA Securities mantuvo su recomendación de "Buy" y su precio objetivo de 150 dólares, con su tesis principal centrada en el optimismo respecto al crecimiento de los pedidos de equipos de redes impulsado por la demanda de infraestructura de IA, así como en las oportunidades comerciales de Cisco en el mercado de redes para centros de datos de IA. Por su parte, el 5 de noviembre Morgan Stanley rebajó la calificación de la acción a "Equal-weight" y recortó su precio objetivo de 135 a 120 dólares, citando principalmente la preocupación por las elevadas expectativas del mercado y el posible lastre sobre el margen bruto derivado de una mayor proporción de ventas de hardware de IA.
Si los nuevos pedidos de IA continúan creciendo, los ingresos alcanzan el extremo superior de las previsiones y el margen bruto se mantiene estable dentro del rango previsto, la acción podría encontrar soporte. Por el contrario, si las entregas de pedidos no alcanzan las expectativas o el margen bruto se sitúa por debajo de las previsiones, las acciones aún podrían verse bajo presión tras los resultados, incluso si los ingresos cumplen con los objetivos.
Artículos Recomendados


