


El Índice de Semiconductores de Filadelfia sube un 6%, recupera los 10.000: Morgan Stanley afirma que la lógica de inversión a largo plazo en IA no ha cambiado fundamentalmente, prefiere Nvidia y Broadcom
TradingKey - El 9 de noviembre (ET), el índice de semiconductores de Filadelfia repuntó más de un 6% intradía para recuperar la cota de los 10.000 puntos, a medida que el mercado reevaluaba el impacto de la ralentización de la construcción de centros de datos en la cadena de suministro de IA.
Anteriormente, las preocupaciones por el endurecimiento de las aprobaciones provocadas por las elecciones de mitad de mandato en Estados Unidos impulsaron una fuerte corrección en los valores vinculados a la IA. Morgan Stanley señaló en un informe de análisis del fin de semana que el mercado había reaccionado de forma exagerada, destacando que los cambios de políticas afectan principalmente a los plazos de los proyectos, mientras que la demanda de inversión a largo plazo en IA se mantiene fundamentalmente inalterada.
En pocas palabras, si los clientes simplemente retrasan la construcción, los pedidos de chips y los ingresos solo se aplazarían, mientras que la ola de ventas previa ya había descontado expectativas más pesimistas sobre la sostenibilidad de la inversión.
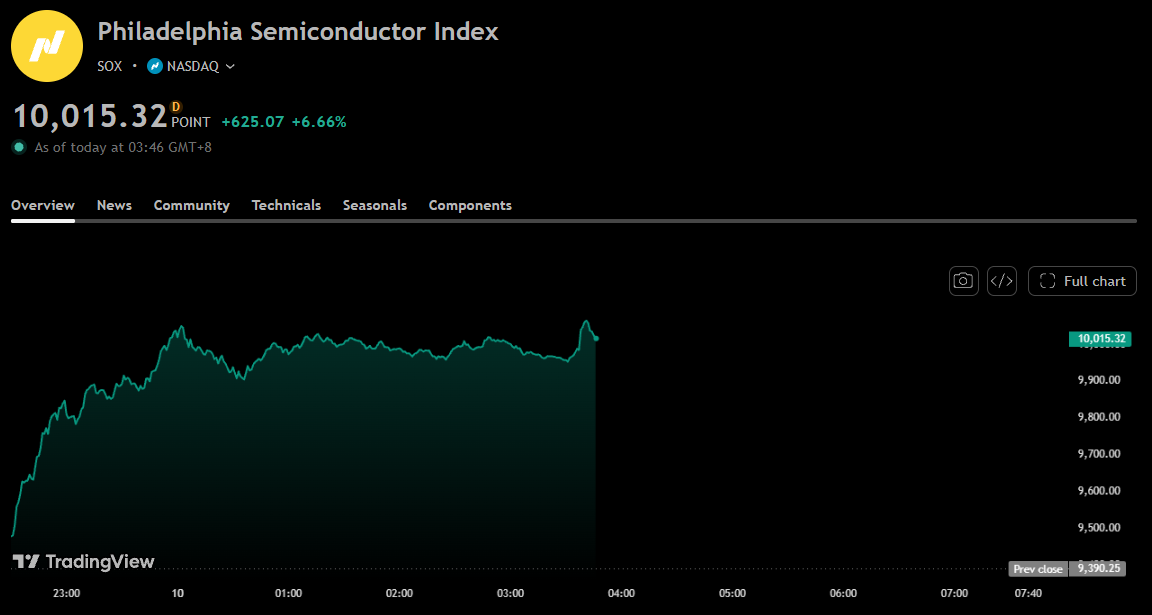
Índice de semiconductores de Filadelfia, Fuente: TradingView
Morgan Stanley mantiene su previsión de capex en IA mientras los proyectos de centros de datos podrían enfrentar retrasos
Morgan Stanley estima que aproximadamente el 20% de los proyectos de centros de datos de Estados Unidos previstos inicialmente para 2028 podrían retrasarse a 2029, lo que afectaría a unos 5 gigavatios de capacidad de carga de TI, equivalente a cerca del 10% de los proyectos mundiales pertinentes. No se prevé que los proyectos que ya han entrado en fase de construcción se vean afectados de forma significativa.
Según las estimaciones del banco, las nuevas incorporaciones de capacidad en centros de datos de Estados Unidos caerán cerca de un 4% interanual en 2028, antes de repuntar aproximadamente un 38% en 2029. Esto sugiere que las presiones en la construcción podrían alterar el calendario de materialización de los ingresos, pero todavía no son suficientes para demostrar que el ciclo general de inversión esté entrando en una fase de contracción.
Por lo tanto, Morgan Stanley mantiene sus previsiones de gasto total de capital de las principales empresas tecnológicas y de computación en la nube en aproximadamente 1,6 billones de dólares en 2027 y 1,8 billones de dólares en 2028, respectivamente. La razón es que escalar los grandes modelos y las aplicaciones de IA a miles de millones de usuarios seguirá requiriendo aumentos continuos de los recursos de computación.
Un ritmo de construcción más lento también podría proporcionar cierto margen de amortiguación. El banco considera que esto ayudará a aliviar los desequilibrios en la cadena de suministro, mejorar las condiciones de financiación y respaldar los precios de arrendamiento de capacidad de computación. Sin embargo, si los retrasos en las aprobaciones se amplían aún más, la previsión de capex para 2028 todavía podría revisarse a la baja.
Nvidia y Broadcom, favorecidas mientras las compras en caídas de semiconductores se centran en la rentabilidad
Para las empresas de semiconductores, las expectativas de gasto de capital se mantienen estables, lo que respalda la demanda de futuros pedidos. Sin embargo, durante los retrasos en los proyectos, algunos proveedores aún podrían enfrentar una desaceleración en las entregas, un aumento de los inventarios y una reducción de los márgenes; por lo tanto, las oportunidades de rebote deben evaluarse en función de la situación específica de cada empresa.
Morgan Stanley se inclina por líderes de mayor tamaño y bien capitalizados, entre ellos Nvidia (NVDA), Broadcom (AVGO) y TSMC (TSM). La firma fijó un precio objetivo de 505 dólares para Broadcom, lo que implica un potencial alcista de aproximadamente el 72% respecto al precio de referencia de la acción en el informe.
En el sector del hardware, donde las valoraciones han retrocedido significativamente, la firma también sigue de cerca a Seagate Technology (STX), Western Digital (WDC), así como a Lumentum (LITE), Coherent (COHR) y Arista Networks (ANET). La selección se centra en si las empresas pueden mantener la rentabilidad durante periodos de volatilidad en los pedidos y soportar las presiones financieras derivadas del retraso en la materialización de los ingresos.
Al mismo tiempo, Morgan Stanley considera que las oportunidades de inversión en IA se ampliarán gradualmente hacia el software y las aplicaciones. A medida que las empresas comiencen a implementar la IA en sus operaciones comerciales prácticas, se espera que esta genere ingresos para compañías más allá de la infraestructura, al tiempo que proporciona una justificación comercial para mantener las inversiones en potencia de cálculo.
Artículos Recomendados


