


Los ingresos por telefonía móvil de Qualcomm en el 4T caen un 26%, arrastrando los ingresos y beneficios generales; las acciones caen un 6% fuera de horario
TradingKey - Qualcomm (QCOM) presentó sus resultados financieros del cuarto trimestre del ejercicio fiscal 2026 el 4 de noviembre. Los ingresos trimestrales y el BPA ajustado superaron ligeramente las expectativas del mercado, pero la caída en el negocio de telefonía móvil siguió pesando sobre los ingresos y las ganancias generales. El segmento de automoción registró un récord de ingresos trimestrales, mientras que la empresa reiteró su objetivo de ingresos en centros de datos para el ejercicio fiscal 2027 de 5.000 millones de dólares.
Los ingresos GAAP de Qualcomm en el cuarto trimestre ascendieron a 10.322 millones de dólares, lo que supone un descenso del 8% interanual, superando las expectativas del mercado de 10.110 millones de dólares. El BPA ajustado se situó en 2,17 dólares, con una caída del 28% interanual, superando las previsiones de 2,16 dólares en 0,01 dólares.
Al cierre de esta edición, sus acciones caían más de un 6% en las operaciones fuera de hora hasta los 161,97 dólares.
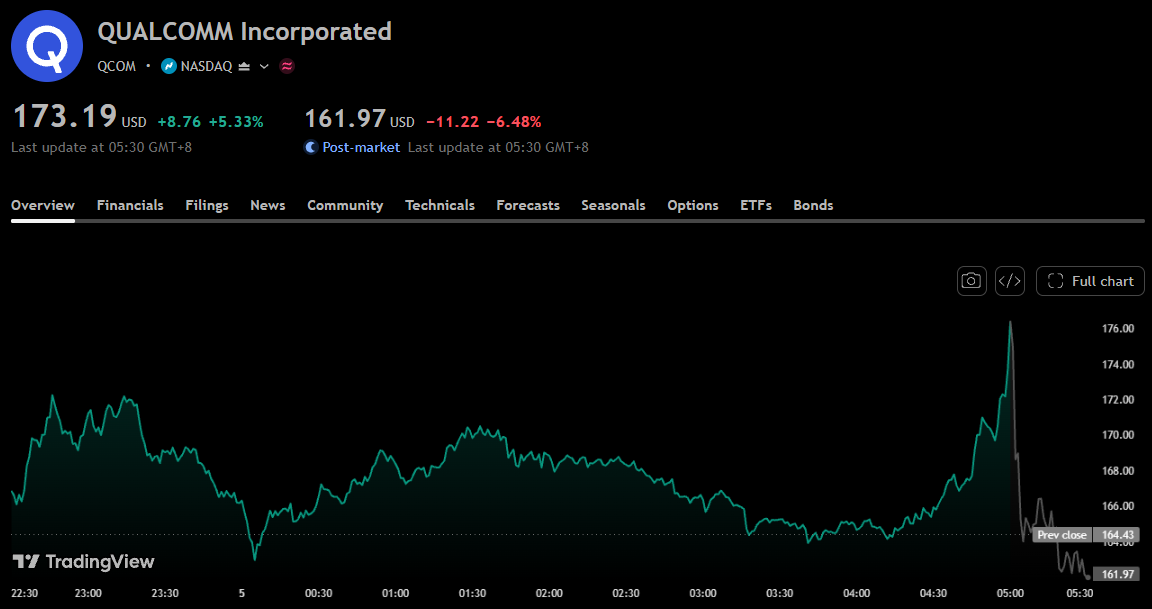
Gráfico de las acciones de Qualcomm; Fuente: TradingView
Por segmentos de negocio, los ingresos de QCT (el negocio de chips) alcanzaron los 9.015 millones de dólares, un 8% menos en tasa interanual. Dentro de QCT, los ingresos por telefonía móvil cayeron un 26% interanual hasta los 5.137 millones de dólares; los ingresos del sector de automoción se dispararon un 89% interanual hasta un récord de 1.990 millones de dólares; y los ingresos de Internet de las Cosas (IoT) crecieron un 4% interanual hasta los 1.888 millones de dólares. Los ingresos combinados de automoción e IoT aumentaron un 36%, pero no lograron compensar la contracción del segmento de telefonía móvil. El beneficio antes de impuestos de QCT cayó un 26% interanual hasta los 2.142 millones de dólares, mientras que el margen antes de impuestos se redujo del 29% al 24%.
QTL, el segmento de licencias tecnológicas, registró unos ingresos de 1.304 millones de dólares, un 7% menos interanual; el beneficio antes de impuestos cayó un 10% interanual hasta los 918 millones de dólares, reduciéndose el margen antes de impuestos del 72% al 70%. La empresa reveló que ha renovado acuerdos de licencia a largo plazo de QTL con Apple, Huawei y Transsion.
En cuanto a la rentabilidad, el beneficio operativo GAAP se redujo a 1.356 millones de dólares desde los 2.918 millones del mismo periodo del año anterior; el beneficio neto fue de 1.251 millones de dólares, en comparación con una pérdida neta de 3.117 millones de dólares registrada en el mismo periodo de un año antes; el BPA diluido fue de 1,17 dólares, frente a una pérdida por acción de 2,89 dólares un año antes. El beneficio por impuesto sobre la renta del trimestre fue de 78 millones de dólares, en comparación con un gasto por impuesto sobre la renta de 6.088 millones de dólares en el mismo periodo del año anterior; por lo tanto, el paso de pérdidas a ganancias en los resultados GAAP debe interpretarse teniendo en cuenta estos cambios fiscales. El beneficio neto no GAAP fue de 2.332 millones de dólares, un 28% menos en tasa interanual.
En el conjunto del año, los ingresos GAAP del ejercicio fiscal 2026 ascendieron a 43.120 millones de dólares, un 3% menos interanual; el BPA GAAP se situó en 12,70 dólares, un 153% más interanual, lo que incluye un beneficio por impuesto sobre la renta de 5.700 millones de dólares —o 5,32 dólares por acción— derivado de la liberación de la corrección de valor sobre los activos por impuestos diferidos en el segundo trimestre. El BPA ajustado para todo el año fue de 10,54 dólares, un 12% menos interanual.
Para el primer trimestre del ejercicio fiscal 2027, Qualcomm prevé unos ingresos de entre 10.400 y 11.200 millones de dólares, con un punto medio de 10.800 millones de dólares; se espera que el BPA diluido GAAP sea de 1,03 a 1,23 dólares, y el BPA diluido ajustado se proyecta entre 2,15 y 2,35 dólares, con un punto medio de 2,25 dólares. Las previsiones de ingresos de QCT se sitúan entre 9.000 y 9.600 millones de dólares, y las de QTL entre 1.300 y 1.500 millones de dólares; a partir de este trimestre, las previsiones de ingresos de QCT incluyen el negocio de centros de datos.
Los costes siguen siendo un factor de presión para las perspectivas de rentabilidad. La compañía señaló que los costes de los insumos, incluidos la fabricación de obleas, el encapsulado y pruebas, el encapsulado avanzado, la memoria y otros materiales, están aumentando de forma generalizada. La empresa está trasladando estos cambios de costes al precio de sus productos, y se espera que el impacto completo de estas medidas se materialice en el margen bruto de QCT en la segunda mitad del ejercicio fiscal 2027.
El consejero delegado de Qualcomm, Cristiano Amon, afirmó que el ejercicio fiscal 2027 marcará un punto de inflexión para el crecimiento de los ingresos no procedentes de la telefonía móvil, impulsado en parte por la expansión del negocio de centros de datos. La empresa prevé que los ingresos al margen de la telefonía móvil crezcan más de un 60% interanual y reiteró su objetivo de 5.000 millones de dólares en ingresos por centros de datos.
Artículos Recomendados


