


Los ingresos por centros de datos de AMD en el Q3 se disparan un 97% interanual, impulsando un crecimiento del 74% en el BPA; las acciones suben un 7% fuera de horario
TradingKey - El 3 de noviembre, hora del Este, AMD (AMD) presentó sus resultados financieros del tercer trimestre del ejercicio fiscal 2026. Los ingresos del segmento de centros de datos casi se duplicaron, impulsando un récord de ingresos para el grupo, mientras que el beneficio por acción ajustado superó las expectativas del mercado. La compañía prevé que el crecimiento de los ingresos se acelere aún más en el cuarto trimestre, pero el flujo de caja libre del trimestre se situó significativamente por debajo de lo esperado, convirtiendo la conversión del crecimiento de los beneficios en flujo de caja en un punto central de atención.
AMD registró unos ingresos de 13.377 millones de dólares este trimestre, lo que supone un aumento del 45% interanual y del 16% intertrimestral, superando las expectativas de 13.080 millones de dólares en 297 millones de dólares, o un 2,27%. El beneficio diluido por acción no GAAP fue de 2,09 dólares, un 74% más interanual, superando la estimación comparable de 1,97 dólares en 0,12 dólares, o un 6,09%.
Las acciones subieron más de un 7% en la negociación fuera de hora y cotizaban a 519,49 dólares al cierre de esta edición.
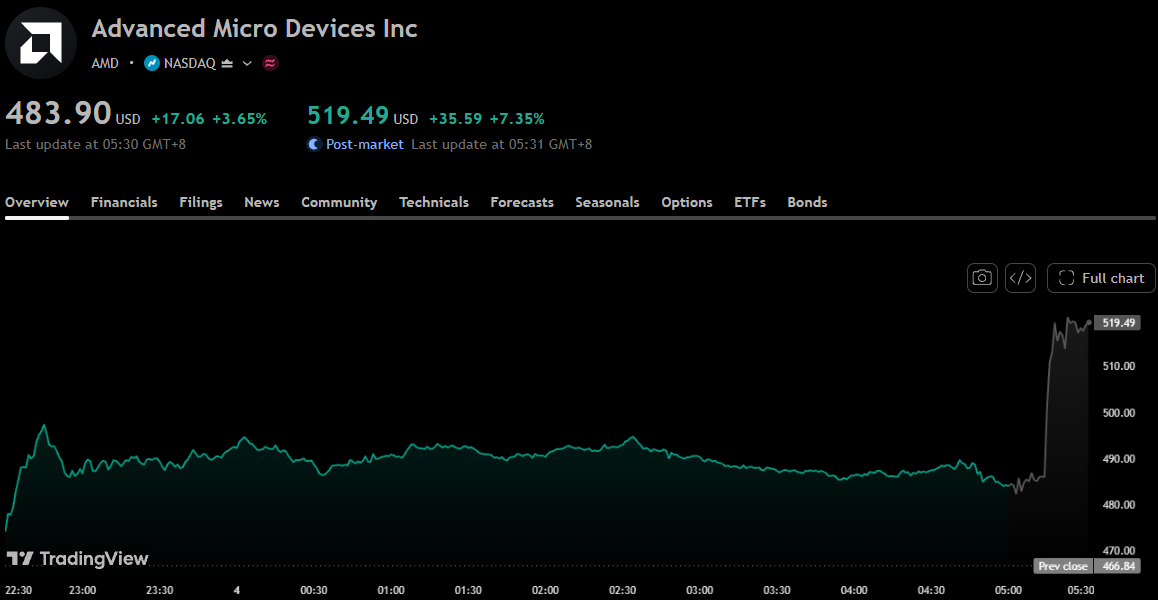
[Gráfico del precio de las acciones de AMD, fuente: TradingView]
El segmento de Centros de Datos continuó siendo el principal motor de crecimiento, al generar 8.546 millones de dólares en ingresos, un 97% más interanual, lo que superó la estimación de 8.200 millones de dólares en 346 millones de dólares, o un 4,22%. El beneficio operativo del segmento aumentó de 1.074 millones de dólares en el mismo periodo del año anterior a 2.882 millones de dólares. La compañía atribuyó el crecimiento a la fuerte demanda de procesadores EPYC y a la contribución del lanzamiento de las GPUs de la serie Instinct MI450.
El rendimiento en los demás segmentos de negocio fue desigual. Los ingresos del segmento de Clientes alcanzaron los 2.949 millones de dólares, un 7% más en tasa interanual, impulsados principalmente por las ventas de procesadores móviles Ryzen. Los ingresos de Gaming fueron de 773 millones de dólares, un 40% menos interanual, afectados por los menores ingresos de productos de gráficos y semi-personalizados. Los ingresos combinados de los segmentos de Clientes y Gaming fueron de 3.722 millones de dólares, un 8% menos interanual, con una disminución del beneficio operativo de 867 millones a 573 millones de dólares. Los ingresos del segmento Embebido fueron de 1.109 millones de dólares, un 29% más interanual, con un crecimiento procedente de los mercados aeroespacial y de defensa, automoción, comunicaciones e industrial, mientras que el beneficio operativo fue de 453 millones de dólares.
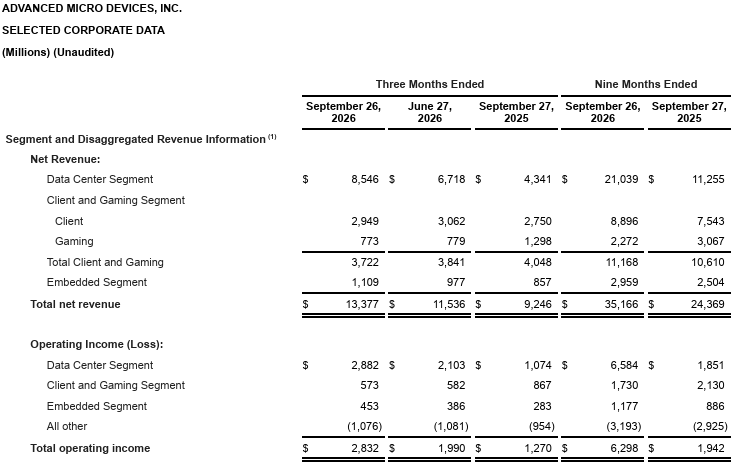
[Ingresos de AMD por segmento, fuente: informe financiero del T3 de ADM]
El crecimiento de los ingresos impulsó una expansión del margen operativo. En el trimestre, el margen bruto GAAP fue del 54%, 2 puntos porcentuales más en tasa interanual. El beneficio operativo GAAP fue de 2.832 millones de dólares, un 123% más interanual, mientras que el margen operativo aumentó del 14% al 21%. El margen bruto no GAAP fue del 56%, con un aumento de 2 puntos porcentuales interanual y sin cambios con respecto al trimestre anterior. El beneficio operativo no GAAP fue de 3.923 millones de dólares, un 75% más interanual, expandiéndose el margen operativo del 24% al 29%.
El beneficio neto GAAP fue de 2.428 millones de dólares, un 95% más interanual, con un beneficio diluido por acción de 1,46 dólares. El beneficio neto no GAAP fue de 3.471 millones de dólares, un 77% más en tasa interanual.
El rendimiento del flujo de caja se situó por detrás del crecimiento del beneficio. El flujo de caja de las operaciones continuadas del trimestre fue de 1.202 millones de dólares, y las inversiones de capital fueron de 648 millones de dólares. El flujo de caja libre, según la definición de la compañía, fue de 554 millones de dólares, inferior a los 1.558 millones del trimestre anterior y a los 1.530 millones del mismo periodo del año pasado; el margen del flujo de caja libre cayó al 4%, frente al 14% del trimestre previo. En comparación con las expectativas del mercado de 1.970 millones de dólares, el flujo de caja libre se situó 1.416 millones de dólares por debajo de lo esperado, incumpliendo las estimaciones en un 71,88%. Las inversiones de capital superaron los 647 millones de dólares previstos en solo 0,01 mil millones de dólares, un 0,15% más, manteniéndose básicamente en línea con las expectativas.
De cara al cuarto trimestre, la compañía prevé unos ingresos de aproximadamente 17,0 mil millones de dólares, más o menos un 3%, lo que corresponde a un rango de entre 16.490 millones y 17.510 millones de dólares. La empresa reveló que el punto medio corresponde a un crecimiento interanual de aproximadamente el 66% y a un crecimiento intertrimestral de alrededor del 27%. Se espera que el margen bruto no GAAP sea de aproximadamente el 55%, por debajo del 56% del trimestre actual.
La CEO Lisa Su afirmó que la demanda de Instinct y EPYC se mantiene fuerte y que, a medida que aumenta la producción a gran escala de Helios y de los productos con el nombre en clave "Venice", la compañía prevé que el crecimiento se acelere aún más en el cuarto trimestre. El informe de resultados también reveló que Anthropic, Meta, Microsoft, OpenAI y Oracle Cloud Infrastructure están utilizando el primer lote de sistemas a escala de rack Helios para ejecutar modelos y cargas de trabajo. La CFO Jean Hu señaló que el escalamiento del negocio de Centros de Datos está impulsando el apalancamiento operativo en toda la compañía.
Artículos Recomendados


