


Pronóstico del precio de las acciones de Tesla: JPMorgan prevé que SpaceX adquiera la empresa con una prima de hasta el 35%, la acción podría repuntar a $420
TradingKey - Después de que Elon Musk revelara que SpaceX (SPCX) y Tesla (TSLA) han formado comités especiales para debatir una posible fusión, JPMorgan señaló que una combinación entre ambas empresas mantiene una sólida lógica estratégica.
En cuanto a la estructura de la transacción, JPMorgan prevé que la posible fusión podría estar liderada por SpaceX mediante una operación articulada íntegramente en acciones. El banco señaló que SpaceX está valorada actualmente en aproximadamente 2 billones de dólares, lo que supone un aumento de alrededor del 10% desde su oferta pública inicial, y que una mayor valoración bursátil le ofrece condiciones favorables para ejecutar una adquisición mediante la emisión de acciones.
Según los cálculos de JPMorgan, basándose en la valoración de mercado actual de Tesla, si se aplica una prima del 30% al 35% (que, según indicó el banco, suele ser habitual en este tipo de operaciones), el tamaño de la transacción se aproximaría a una "fusión entre iguales", al tiempo que permitiría a Musk conservar más del 50% de los derechos de voto en la entidad combinada.
JPMorgan considera que existe margen para generar sinergias entre SpaceX y Tesla en ámbitos como el talento en ingeniería, la infraestructura de IA y la fábrica de chips Terafab en Texas, lo que proporciona una base estratégica para una potencial fusión.
Ambas empresas ya mantienen vínculos comerciales y de capital. JPMorgan señaló que SpaceX ha adquirido baterías de almacenamiento de energía Megapack y unidades de Cybertruck de Tesla; por su parte, Tesla invirtió previamente 2.000 millones de dólares en xAI, que ahora forma parte de SpaceX. Estos lazos indican que ya existe una base para la cooperación empresarial. Desde la perspectiva del posible impacto financiero, una fusión podría contribuir a optimizar la I+D, la capacidad de cómputo y la asignación de capital correspondiente.
La cotización de Tesla se sitúa actualmente en torno a los 385 dólares. Sobre la base de la prima calculada por JPMorgan de hasta el 35%, SpaceX podría adquirir la empresa a más de 500 dólares por acción, lo que elevaría la capitalización bursátil de Tesla a 2 billones de dólares.
Desde una perspectiva técnica, Tesla ha regresado al límite superior de su reciente zona de consolidación y se mantiene por encima del nivel de retroceso de Fibonacci del 0,5 (375,39 dólares), lo que representa un nuevo impulso alcista tras rebotar desde niveles inferiores.
Analizando la estructura general, tras alcanzar un máximo a finales del año pasado, los máximos del valor fueron descendiendo paulatinamente. Tras rebotar hasta los 453,40 dólares en mayo, la cotización volvió a caer, marcando un suelo en los 297,38 dólares a finales de julio. La posterior recuperación elevó el centro de gravedad del precio, pero desde septiembre la negociación se ha mantenido mayoritariamente entre los 350 y los 390 dólares, y el mercado evalúa actualmente si esta consolidación logrará romper al alza.
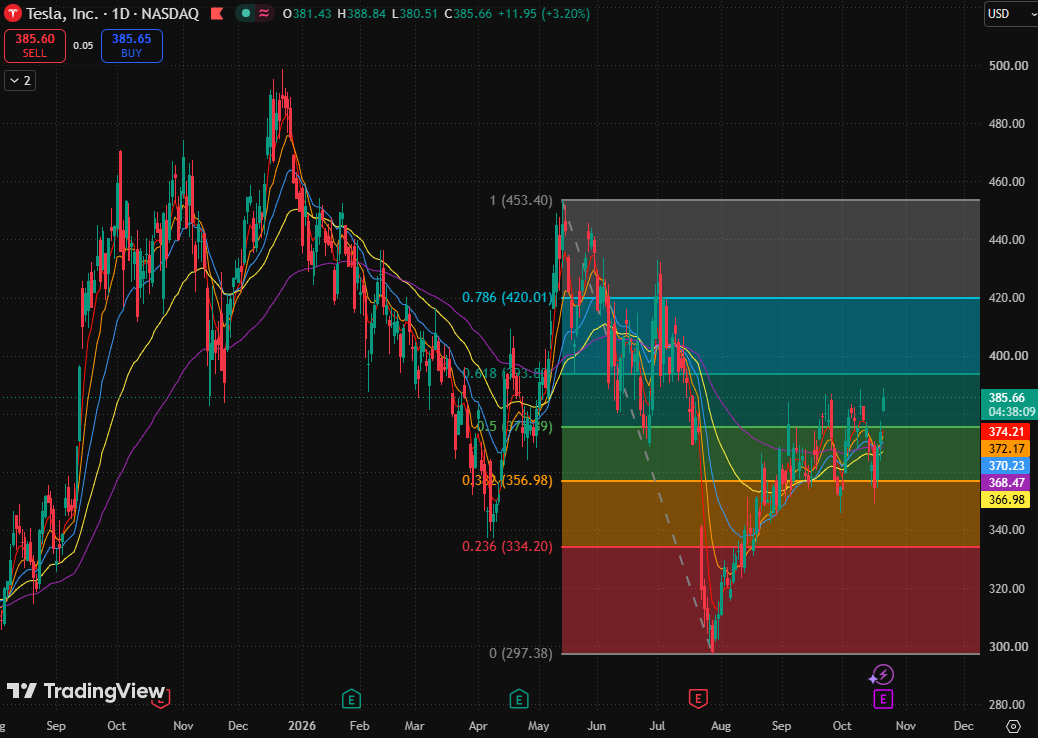
Gráfico diario de Tesla, fuente: TradingView
Las medias móviles muestran una alineación alcista a corto plazo, lo que indica una mejora en el impulso reciente; sin embargo, la media móvil exponencial de 80 días permanece por debajo de la media móvil exponencial de 160 días, y las medias móviles a medio y largo plazo aún no han consolidado un orden alcista coherente. Aunque la cotización ha vuelto a situarse por encima de todas las medias móviles, estas continúan muy agrupadas, por lo que la expansión de la tendencia requerirá una confirmación posterior en el precio.
Si la cotización se consolida firmemente por encima de los 393,60 dólares y defiende este nivel en eventuales retrocesos, la subida podría extenderse hasta el nivel de retroceso de Fibonacci del 0,786 (420 dólares); si el precio no logra mantener los 375,39 dólares, el impulso alcista se debilitará, devolviendo al valor al interior de la zona de consolidación.
Artículos Recomendados


