


Pronóstico del precio de las acciones de Meta: cae por debajo de los $700 antes de sus resultados y podría caer más de un 10 % adicional
TradingKey - Meta cae por debajo de la línea crítica de los 700 dólares; antes de su crucial informe de resultados, la cotización se arriesga a caer otro 10%.
El 21 de octubre, hora del Este, las acciones de Meta Platforms (META) continuaron bajo presión bajista y se mantuvieron por debajo de los 700 dólares en la negociación previa a la apertura, situándose en 692,33 dólares. La cotización de Meta ha caído con fuerza durante varios días consecutivos desde su máximo de mediados de octubre de 762,50 dólares. Tras perder su plataforma de consolidación en niveles altos, ayer rompió con decisión por debajo de la cota psicológica de los 700 dólares.
La razón principal de que Meta haya caído por debajo de los 700 dólares antes de su informe de resultados es el repunte en los rendimientos de los bonos del Tesoro de EE. UU. y el desapalancamiento en los valores tecnológicos de elevada valoración. A mediados de octubre, unos datos del IPC y del IPP de septiembre en EE. UU. superiores a lo esperado impulsaron al alza los rendimientos de la deuda estadounidense. Ante las expectativas de que los tipos de interés se mantengan elevados, los valores megacap de PER elevado y alta beta en todo el mercado afrontaron en general presiones vendedoras por el desapalancamiento macroeconómico, y Meta no fue la excepción.
En un contexto de elevada inflación e incertidumbre macroeconómica, algunos anunciantes de marcas se han vuelto más conservadores con sus gastos presupuestarios antes de la temporada festiva de fin de año del cuarto trimestre, lo que ha generado preocupación en el mercado sobre el crecimiento de los ingresos publicitarios del tercer trimestre y las previsiones para el cuarto trimestre. Mientras tanto, las pérdidas operativas trimestrales de varios miles de millones de dólares en la división de hardware y metaverso de Meta aún no se han reducido significativamente, lo que actúa como catalizador de la presión vendedora en un entorno de mercado que favorece la eficiencia operativa.
Además, Meta ha continuado ampliando recientemente sus inversiones en infraestructura de IA, incluyendo clústeres de computación a gran escala, la plataforma Muse Spark y chips de IA personalizados. Esto ha centrado la atención del mercado en si la directiva volverá a elevar su escala de CapEx para todo el ejercicio 2026. La preocupación de que un elevado CapEx, combinado con posibles emisiones de deuda o planes de financiación, pueda reducir el flujo de caja libre a corto plazo ha llevado a los inversores institucionales —que exigen sólidos retornos de flujo de caja— a adoptar una postura defensiva.
Si el informe de resultados del tercer trimestre de Meta que se publica hoy tras el cierre del mercado muestra que tanto el beneficio por acción (BPA) como los ingresos superan las expectativas, junto con unas sólidas previsiones para la temporada alta publicitaria del cuarto trimestre, la acción tiene muchas probabilidades de volver rápidamente por encima de los 700 dólares con un elevado volumen de contratación. Por el contrario, si las previsiones de resultados resultan conservadoras, la cotización de Meta caerá aún más por debajo del nivel de retroceso de Fibonacci de 0,382, cerca de los 690 dólares, en busca de un nuevo nivel de soporte inferior.
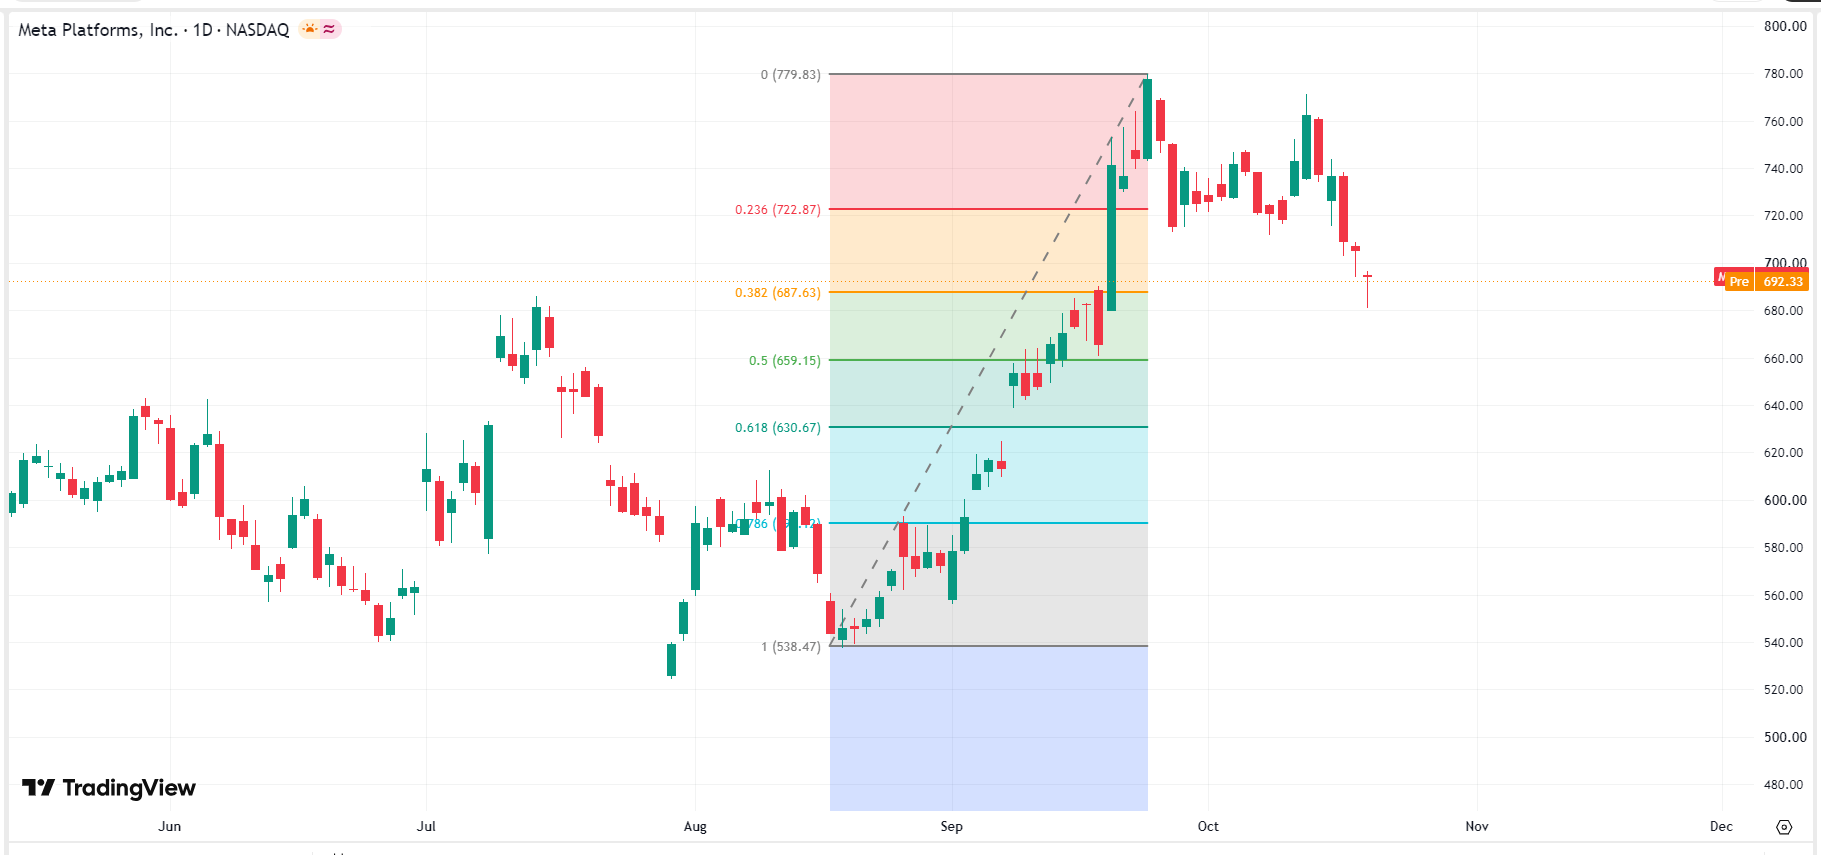 Gráfico de la cotización de Meta, fuente: TradingView
En un escenario aún peor, en el que Meta presente unos resultados decepcionantes y unas previsiones por debajo de lo esperado, no se puede descartar que META ponga a prueba a la baja la cota psicológica de los 600 dólares durante una corrección a corto plazo, lo que supondría un potencial de caída superior al 10% desde los niveles actuales. Sin embargo, una ruptura por debajo de este nivel sigue siendo poco probable a menos que el mercado bursátil de Estados Unidos en su conjunto continúe bajo presión en las próximas sesiones debido a la inflación macroeconómica y al repunte de los rendimientos del Tesoro.
Artículos Recomendados


