


Pronóstico del precio de las acciones de Tesla: las entregas de la fábrica de Shanghái en septiembre suben un 10,7 % intermensual, las acciones alcanzan su nivel más alto desde finales de julio; ¿puede continuar el repunte?
TradingKey - El 9 de octubre, hora del Este, las acciones de Tesla (TSLA) subieron más de un 3%, alcanzando un nuevo máximo desde finales de julio. Según las últimas estadísticas de la Asociación de Automóviles de Pasajeros de China, la Gigafábrica de Tesla en Shanghái entregó más de 95.000 vehículos en septiembre de 2026, una cifra superior a las 90.000 unidades del mismo período del año anterior, lo que representa un aumento interanual de aproximadamente el 5% y un incremento intermensual del 10,7%. Este es también el undécimo mes consecutivo de crecimiento interanual para la planta de automóviles de Tesla en Shanghái.
Cabe destacar que, en contraste con el crecimiento de las ventas de vehículos fabricados en Shanghái, las entregas globales de Tesla cayeron un 2,1% interanual en el tercer trimestre. Esta comparación se vio afectada por un efecto de base elevado en el mismo período del año pasado, ya que en el tercer trimestre de 2025 las entregas globales de Tesla alcanzaron un máximo histórico.
A pesar del descenso interanual, las entregas globales de este trimestre superaron las expectativas de los analistas. Joseph Spak, analista de UBS, señaló que las entregas se situaron alrededor de un 5% por encima de la estimación del consenso del mercado, lo que indica que las entregas de vehículos mantuvieron su tendencia de recuperación.
Sin embargo, UBS también indicó que, antes de la publicación de los datos, las expectativas de entrega de los inversores del lado comprador habían subido de forma constante. Por lo tanto, el margen en que las entregas superaron el consenso puede no coincidir del todo con la medida en que superaron las expectativas reales de los inversores. Habrá que esperar al cuarto trimestre para ver si Tesla puede retomar el crecimiento anual tras dos años consecutivos de caídas en sus entregas.
UBS reiteró su recomendación "Neutral" para Tesla tras la publicación de los datos de entregas, manteniendo su precio objetivo en 385 dólares. La firma señaló que, si bien las entregas de automóviles fueron sólidas, las cifras de despliegue de energía no alcanzaron las expectativas. El ritmo de despliegue energético es intrínsecamente volátil y difícil de prever con precisión; dado que el margen bruto de este segmento es superior a la media de la empresa, este menor rendimiento tendrá un ligero impacto en las previsiones de beneficios.
En el mercado chino, Tesla sigue respaldando la demanda mediante incentivos de compra. Determinados vehículos Model Y pueden optar a un descuento de 7.000 RMB en el pago final, mientras que la compra de cualquier versión del Model 3 ofrece un descuento de 5.000 RMB, habiéndose ampliado ambas promociones hasta finales de octubre.
A medida que los fabricantes de automóviles compiten en tecnología, autonomía y precio, las promociones ayudan a atraer consumidores y a sostener el crecimiento de las ventas. Sin embargo, un mayor nivel de descuentos también puede reducir los precios medios de venta y ejercer presión sobre la rentabilidad del negocio automotriz. Por ello, la clave para el cuarto trimestre no radica únicamente en si las entregas pueden continuar su repunte, sino también en si el crecimiento de las ventas se traducirá en una mejora de los márgenes.
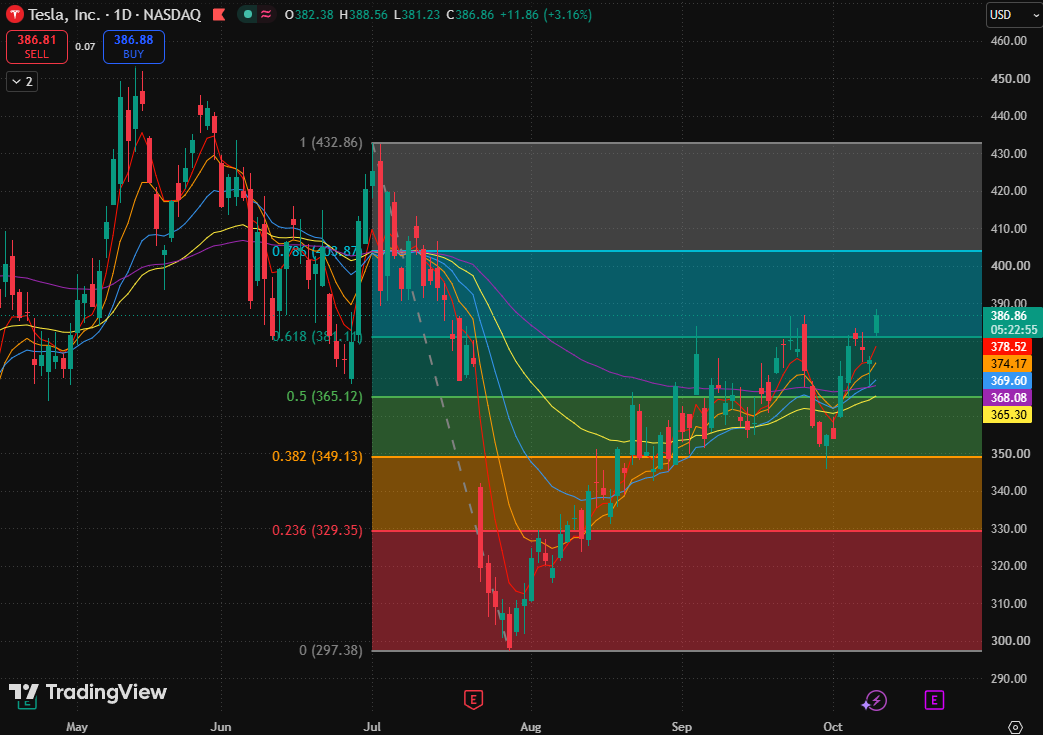
Gráfico de las acciones de Tesla, Fuente: TradingView
La cotización actual de Tesla se está cruzando por encima del nivel de retroceso de Fibonacci del 0,618 (381,11 dólares). Esto representa un intento de ruptura de la parte superior de la zona de consolidación reciente, lo que refuerza la estructura a corto plazo.
Tras una acusada caída en julio, el precio de la acción se recuperó gradualmente desde el entorno de los 297,38 dólares, formando un patrón de rebote con mínimos más altos entre agosto y septiembre. Después de poner a prueba la zona cercana a los 385 dólares a finales de septiembre, volvió a retroceder, encontró soporte cerca de los 350 dólares y presionó de nuevo hacia la parte superior de la zona de consolidación. La importancia de esta subida reside en volver a probar un nivel que previamente había mostrado resistencias repetidas.
Al alza, la atención se centra primero en el rango comprendido entre los 378,52 y los 381,11 dólares. Formado por la media móvil de 5 días y el nivel de retroceso de Fibonacci del 0,618, esta área se corresponde con una región en la que los movimientos ascendentes anteriores se frenaron repetidamente, lo que la convierte en la zona de prueba clave para ver si la resistencia puede convertirse en soporte. Si la cotización se consolida en este rango, podría avanzar hacia los 403,87 dólares.
A la baja, el riesgo principal es que el gráfico diario vuelva a caer por debajo del pivote central y que la media móvil de 5 días no logre ofrecer soporte. Esto invalidaría la hipótesis de "ruptura del límite superior de consolidación", y el precio podría retroceder hacia la segunda zona de confluencia de medias móviles; si también se pierde esta región, habrá que volver a poner a prueba los mínimos del retroceso reciente.
Artículos Recomendados


