


【Premercado de EE. UU.】Los futuros del Nasdaq caen casi un 1 % ante el repunte del petróleo, las acciones tecnológicas bajo presión y las noticias de Nvidia en el foco
TradingKey - El lunes 28 de septiembre, hora del Este, los futuros de los tres principales índices bursátiles de Estados Unidos cayeron de forma generalizada en la negociación previa a la apertura. El presidente de Estados Unidos, Donald Trump, rechazó una propuesta de paz de Irán, lo que provocó que los precios internacionales del petróleo volvieran a dispararse y avivó la doble preocupación por la inflación energética y las subidas de tipos de interés de la Reserva Federal; los rendimientos de los bonos del Tesoro de Estados Unidos superaron el 5,2%, lo que ejerció presión sobre los valores tecnológicos y otros activos de elevada valoración. Mientras tanto, los inversores estaban a la espera de la publicación esta semana de los datos de inflación del PCE y de las nóminas no agrícolas de Estados Unidos.
Al momento de esta publicación, los futuros del Dow cayeron un 0,54%, los futuros del S&P 500 retrocedieron un 0,47% y los futuros del Nasdaq 100 bajaron un 0,82%.
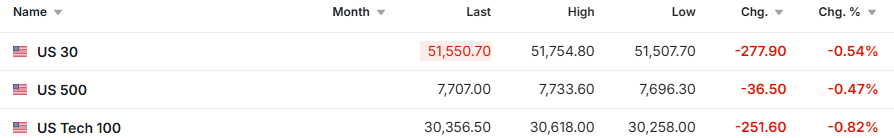
Fuente: Investing
En las materias primas, los precios internacionales del petróleo subieron significativamente: el crudo WTI (USOIL) subió a cerca de 95 dólares y el crudo Brent superó los 100 dólares. El rechazo de Trump a la propuesta de Irán para poner fin al conflicto y reabrir el estrecho de Ormuz reavivó los riesgos de interrupción del suministro. El oro (XAUUSD) cayó más de un 3%, retrocediendo hasta cerca de los 4.150 dólares, ya que un dólar estadounidense más fuerte y los crecientes rendimientos del Tesoro pesaron sobre los activos que no devengan intereses.
En las criptomonedas, Bitcoin (BTC) cayó aproximadamente un 1,8%, situándose por debajo de los 83.000 dólares. Las crecientes expectativas sobre los tipos de interés y la presión de desapalancamiento entre activos redujeron el apetito por el riesgo en el mercado cripto.
Protagonistas del mercado
Las acciones de las grandes tecnológicas y del sector de los chips estuvieron en general bajo presión en las operaciones previas a la apertura. Meta (META) cayó alrededor de un 3,1%, Intel (INTC) bajó cerca de un 3,5%, Arm (ARM) y Marvell Technology (MRVL) cayeron ambas más de un 3%. El alza de los precios del petróleo y de los rendimientos del Tesoro llevó al mercado a reducir la exposición al riesgo en los valores de crecimiento de elevada valoración.
Las acciones del sector de las memorias cayeron de forma generalizada en las operaciones previas a la apertura. Micron Technology (MU) bajó cerca de un 2,4%, SanDisk (SNDK) retrocedió alrededor de un 3,7%, Western Digital (WDC) cayó aproximadamente un 2,8%, Seagate Technology (STX) cedió cerca de un 2,4%. Antes del informe de resultados de Micron del miércoles, los inversores optaron por tomar beneficios en los valores de memorias que previamente habían registrado fuertes ganancias.
Los valores del sector energético se desmarcaron de la tendencia y subieron. ExxonMobil (XOM) avanzó alrededor de un 1,7%, Chevron (CVX) sumó cerca de un 1,4%, Occidental Petroleum (OXY) repuntó casi un 2%. El encarecimiento del petróleo internacional mejoró las expectativas del mercado respecto a los beneficios a corto plazo y los flujos de caja de las empresas de petróleo y gas del segmento upstream.
Noticias del mercado
Trump rechazó una propuesta de paz iraní. Irán había presentado previamente una propuesta a través de mediadores cataríes para poner fin al conflicto y reabrir el estrecho de Ormuz. Trump afirmó durante el fin de semana que había rechazado la propuesta, pero se espera que los negociadores de EE. UU. continúen los contactos con la parte iraní esta semana.
China podría permitir a ciertas empresas importar chips de Nvidia. Según un informe de The Information que cita a fuentes cercanas al asunto, las autoridades chinas pertinentes han indicado que podrían permitir a ciertas empresas, como ByteDance y Alibaba (BABA), importar el chip RTX Pro 5500 de Nvidia (NVDA) diseñado para el mercado de la computación profesional de gama alta. Sin embargo, la noticia no ha sido confirmada oficialmente por las autoridades chinas, las empresas pertinentes ni Nvidia, y Reuters también señaló que no pudo verificarla de forma independiente por el momento; se mantiene la incertidumbre sobre el alcance final de la aprobación y si las adquisiciones llegarán a materializarse.
El crecimiento de los beneficios de las empresas industriales de China se ralentizó. Los datos de la Oficina Nacional de Estadística de China mostraron que los beneficios de las empresas industriales por encima del tamaño designado crecieron un 4,2% interanual en agosto, tras el 11,2% de julio; en los primeros ocho meses de este año, los beneficios aumentaron un 15,7% interanual, moderándose respecto al ritmo de crecimiento del 17,6% de los primeros siete meses.
Las actas de la reunión del Banco de Japón muestran que algunos miembros respaldaron acelerar las subidas de tipos. Las actas de la reunión de julio del Banco de Japón mostraron que varios miembros prestaron mayor atención a los riesgos al alza para la inflación, y algunos sugirieron que el ritmo de aumento de los tipos de interés oficiales podría tener que acelerarse.
Previa de datos y eventos clave
A las 8:15 a. m. ET del 28 de septiembre, la vicepresidenta de la Fed, Bowman, analiza los últimos acontecimientos en materia de supervisión bancaria.
A las 10:30 a. m. ET del 28 de septiembre, Estados Unidos publica el índice manufacturero de la Fed de Dallas correspondiente a septiembre.
A las 1:25 p. m. ET del 28 de septiembre, la gobernadora de la Fed, Cook, habla sobre inteligencia artificial y tecnologías emergentes.
A las 1:30 p. m. ET del 28 de septiembre, el presidente de la Fed de Richmond, Barkin, participa en una charla informal.
Artículos Recomendados


