


Los datos del IPC de EE.UU. se moderarán en octubre mientras los mercados reevalúan las expectativas de subidas de tasas de la Fed
- Se espera que el Índice de Precios al Consumo de Estados Unidos suba un 0.3% intermensual en octubre.
- Se espera que la inflación mensual del IPC subyacente se modere al 0.2% desde el 0.3% de septiembre.
- El informe de inflación, junto con los titulares geopolíticos y la evolución del mercado bursátil, podría influir en la valoración del Dólar estadounidense a corto plazo.
La Oficina de Estadísticas Laborales de Estados Unidos (BLS) publicará el martes los datos del Índice de Precios al Consumo (IPC) de octubre, una publicación que podría influir en la valoración del Dólar estadounidense (USD), ya que los inversores reevaluarán las perspectivas de tasas de interés de la Reserva Federal (Fed).
El informe no incluirá las variaciones porcentuales interanuales de la mayoría de las series del IPC en esta publicación, debido a la falta de datos mensuales de octubre de 2025 como consecuencia de la ausencia de recopilación de datos durante el cierre del Gobierno, del 1 de octubre de 2025 al 12 de noviembre de 2025.
"Para la mayoría de las series del IPC, la BLS no pudo publicar los índices de octubre de 2025. Como resultado, la BLS no publicará las variaciones porcentuales interanuales de octubre de 2026 para los índices cuyos datos de octubre de 2025 no estén disponibles", señaló la BLS en un comunicado de prensa.
En términos mensuales, se prevé que el IPC general suba un 0.3%, tras el aumento del 0.6% registrado en septiembre, mientras que se espera que el IPC subyacente aumente un 0.2%, frente al 0.3% del mes anterior.
Los economistas de Deutsche Bank prevén una clara moderación en los próximos datos de inflación de Estados Unidos. Señalan que "se prevé que el IPC general suba un 0.20% intermensual, frente al 0.65% anterior, mientras que el IPC subyacente también aumentará un 0.20%, tras el 0.33% de la última lectura". A pesar de las lecturas más moderadas previstas, el equipo del banco "sigue esperando aumentos de 25 puntos básicos en las reuniones del FOMC de diciembre y marzo, en ausencia de un mayor endurecimiento significativo de las condiciones financieras".
Indicador económico
Índice de Precios al Consumo (Mensual)
Las tendencias inflacionarias o deflacionarias se miden sumando periódicamente los precios de una cesta de bienes y servicios representativos y presentando los datos como el Índice de Precios al Consumo (IPC). Los datos del IPC se recopilan mensualmente y son publicados por la Oficina de Estadísticas Laborales de EE.UU. La cifra intermensual compara los precios de los bienes en el mes de referencia con el mes anterior. El IPC es un indicador clave para medir la inflación y los cambios en las tendencias de consumo. Generalmente, una lectura alta se considera alcista para el Dólar estadounidense (USD), mientras que una lectura baja se considera bajista.
Leer más.Próxima publicación: mar nov 10, 2026 13:30
Frecuencia: Mensual
Estimado: 0.3%
Previo: 0.6%
Fuente: US Bureau of Labor Statistics
La Reserva Federal de EE.UU. (Fed) tiene un doble mandato de mantener la estabilidad de precios y el máximo empleo. De acuerdo con dicho mandato, la inflación debería estar alrededor del 2% interanual y se ha convertido en el pilar más débil de la directiva del banco central desde que el mundo sufrió una pandemia, que se extiende hasta estos días. Las presiones de precios siguen aumentando en medio de problemas en la cadena de suministro y cuellos de botella, con el Índice de Precios al Consumidor (IPC) en niveles máximos de varias décadas. La Fed ya ha tomado medidas para domar la inflación y se espera que mantenga una postura agresiva en el futuro previsible.
¿Cómo podría afectar el informe del Índice de Precios al Consumo de Estados Unidos al EUR/USD?
Según la herramienta FedWatch de CME, los mercados ven actualmente alrededor de un 80% de probabilidades de que la Reserva Federal (Fed) eleve la tasa de política monetaria otros 25 puntos básicos (pb) en la última reunión del año.
En una conferencia de prensa posterior a la decisión de la Fed de mantener sin cambios las tasas de interés en un rango del 3.75%-4.00% en octubre, el presidente de la Fed, Kevin Warsh, describió las condiciones del mercado laboral como "positivas" y añadió que el debate entre los responsables de la política monetaria se centra principalmente en el mandato de estabilidad de precios. El informe de empleo de octubre confirmó un mercado laboral robusto, con las Nóminas no Agrícolas (NFP) aumentando en 165.000 y la Tasa de Desempleo descendiendo al 4.1% a pesar de un aumento en la Tasa de Participación de la Fuerza Laboral.
Mientras tanto, los precios del petróleo crudo descendieron bruscamente la semana pasada, ya que los mercados se volvieron optimistas sobre una resolución diplomática del conflicto en Oriente Medio tras la derrota de los republicanos en las elecciones de mitad de mandato. Aunque esta reciente caída no se reflejará en las cifras de inflación de octubre, una sorpresa bajista notable en el IPC mensual, con una lectura del 0.1% o inferior, combinada con un descenso prolongado de los precios de la energía, podría hacer que los participantes del mercado se abstengan de valorar una subida de tasas en diciembre. En este escenario, el Dólar estadounidense (USD) podría verse sometido a una repentina presión vendedora y ayudar al EUR/USD a cobrar un impulso alcista a corto plazo.
Por el contrario, una lectura en línea o por encima de las expectativas del mercado, junto con la falta de avances en las negociaciones de alto el fuego con Irán, podría reforzar una subida de las tasas de interés el próximo mes. Sin embargo, el posicionamiento del mercado sugiere que el potencial alcista del USD podría seguir siendo limitado en este escenario, allanando el camino para una reacción bajista de corta duración en el EUR/USD.
Al mismo tiempo, la evolución de los mercados bursátiles podría influir aún más en la valoración del USD y afectar al comportamiento del EUR/USD. Una venta masiva prolongada de las acciones tecnológicas podría respaldar al USD y limitar las ganancias del EUR/USD, incluso si los datos de inflación resultan moderados y refuerzan una senda cautelosa de endurecimiento de la política de la Fed.
Los estrategas de ING sostienen que la reciente fortaleza del Dólar estadounidense depende en gran medida del sentimiento de riesgo y señalan que "creemos que el repunte del Dólar requiere que el estado de aversión al riesgo persista esta semana". Advierten de que "el movimiento del viernes parecía un poco demasiado extendido en relación con los factores impulsores del mercado a corto plazo", dejando "cierto riesgo de corrección moderada" si se relajan los nervios del mercado. Aun así, ING considera que el contexto general sigue respaldando al Dólar, con la "historia macroeconómica"
"Esperamos que el IPC de EE.UU. de octubre de mañana se sitúe en el 0.3% intermensual tanto para el IPC general (consenso del 0.3%) como para el subyacente (0.3%)", añaden, y señalan que tal resultado "debería ayudar a consolidar las expectativas de una subida de la Fed en diciembre (se han descontado 19 puntos básicos), haciendo que la curva swap esté más protegida frente a otras perturbaciones del mercado bursátil."
Eren Sengezer, analista principal de la sesión europea, comparte una breve perspectiva técnica para el EUR/USD:
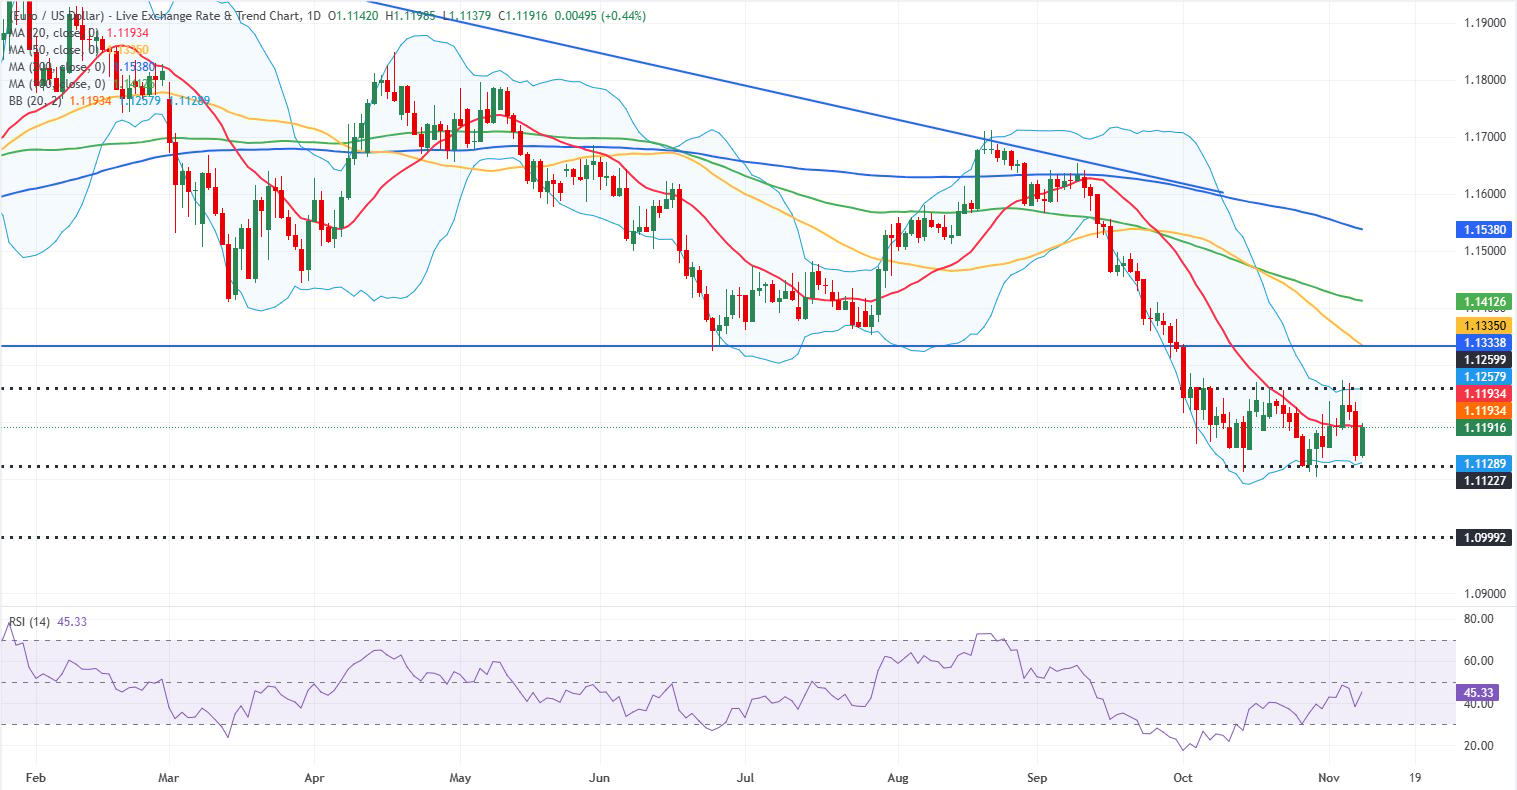
"El par EUR/USD se ha estado moviendo en un canal relativamente estrecho desde principios de octubre. Durante el repunte de la semana pasada posterior a las elecciones de mitad de mandato, el indicador del Índice de Fuerza Relativa (RSI) en el gráfico diario se recuperó hacia 50, pero no logró superar este nivel, lo que puso de manifiesto la indecisión de los compradores."
"Al alza, 1.1260 (brazo superior de las Bandas de Bollinger, nivel estático) se alinea como el primer nivel de resistencia antes de 1.1335 (media móvil simple (SMA) de 50 días, nivel estático) y 1.1410 (SMA de 100 días). A la baja, el primer nivel de soporte podría situarse en 1.1130 (brazo inferior de las Bandas de Bollinger, nivel estático). Si este soporte falla y se confirma como resistencia, los vendedores técnicos podrían entrar en acción y abrir la puerta a una caída prolongada hacia 1.1000 (nivel estático, nivel redondo)."
Inflación - Preguntas Frecuentes
La inflación mide la subida de los precios de una cesta representativa de bienes y servicios. La inflación general suele expresarse como variación porcentual intermensual e interanual. La inflación subyacente excluye elementos más volátiles, como los alimentos y el combustible, que pueden fluctuar debido a factores geopolíticos y estacionales. La inflación subyacente es la cifra en la que se centran los economistas y es el nivel objetivo de los bancos centrales, que tienen el mandato de mantener la inflación en un nivel manejable, normalmente en torno al 2%.
El Índice de Precios al Consumo (IPC) mide la variación de los precios de una cesta de bienes y servicios a lo largo de un periodo de tiempo. Suele expresarse en porcentaje de variación intermensual e interanual. El IPC subyacente es el objetivo de los bancos centrales, ya que excluye la volatilidad de los alimentos y los combustibles. Cuando el IPC subyacente supera el 2%, los tipos de interés suelen subir, y viceversa cuando cae por debajo del 2%. Dado que unos tipos de interés más altos son positivos para una divisa, una inflación más alta suele traducirse en una divisa más fuerte. Lo contrario ocurre cuando la inflación cae.
Aunque pueda parecer contrario a la intuición, una inflación elevada en un país hace subir el valor de su divisa y viceversa en el caso de una inflación más baja. Esto se debe a que el banco central normalmente subirá las tasas de interés para combatir la mayor inflación, lo que atrae más entradas de capital mundial de inversores que buscan un lugar lucrativo donde aparcar su dinero.
Antiguamente, el Oro era el activo al que recurrían los inversores en épocas de alta inflación porque preservaba su valor, y aunque los inversores a menudo siguen comprando Oro por sus propiedades de refugio en épocas de extrema agitación en los mercados, este no es el caso la mayor parte del tiempo. Esto se debe a que cuando la inflación es alta, los bancos centrales suben las tasas de interés para combatirla. Unas tasas de interés más altas son negativas para el Oro porque aumentan el coste de oportunidad de mantener Oro frente a un activo que devenga intereses o de colocar el dinero en una cuenta de depósito en efectivo. Por el contrario, una menor inflación tiende a ser positiva para el Oro, ya que reduce las tasas de interés, haciendo del metal brillante una alternativa de inversión más viable.
Artículos Recomendados


