


El Índice del Dólar cae tras un informe sobre un acuerdo con Irán y se estabiliza tras el desmentido
- El DXY cae a su nivel más bajo desde el 1 de octubre y luego se recupera cerca de 101.70.
- El petróleo crudo cae ante un plan entre Qatar y Pakistán, mientras que la energía más barata impulsa al Euro.
- Las peticiones de subsidio por desempleo del jueves y los PMI preliminares del viernes se publican mientras los funcionarios de la Fed guardan silencio.
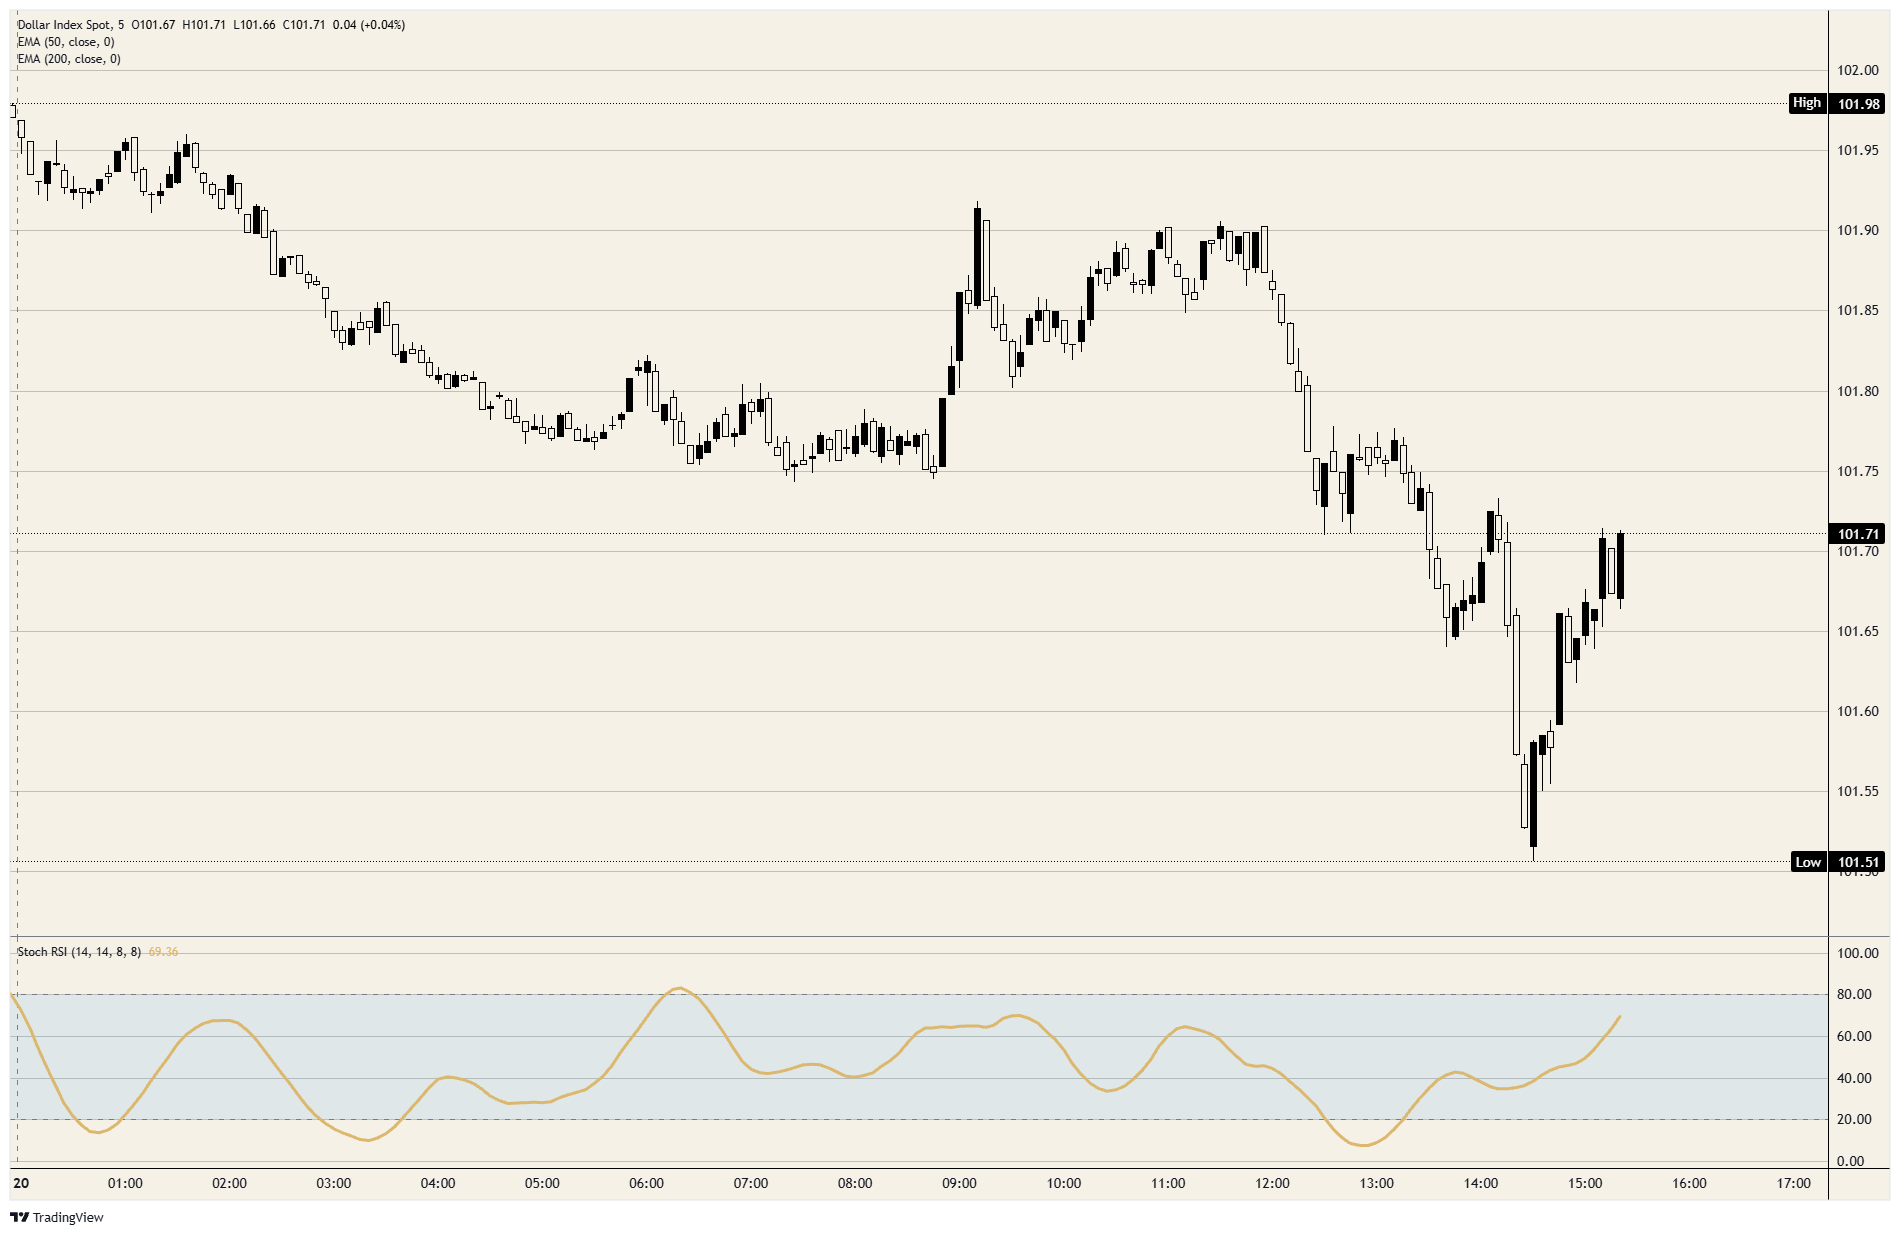
Los informes de que Washington y Teherán han dado su aprobación preliminar a un acuerdo entre Qatar y Pakistán han llevado al Índice del Dólar a su nivel más bajo desde el 1 de octubre. Cayó desde cerca de 101.75 hasta aproximadamente 101.65 tras el primer informe y hasta justo por encima de 101.50 cuando el Canal 12 de Israel añadió los términos. Ahora vuelve a situarse cerca de 101.70 después de que un diplomático involucrado en las conversaciones afirmara que los informes sobre la cercanía de un acuerdo son erróneos.
El petróleo crudo cayó tras los informes, mientras que el Euro, que representa más de la mitad del índice por ponderación, subió al abaratarse la energía. El secretario del Tesoro, Bessent, atribuyó las mayores tasas estadounidenses al shock energético, por lo que un acuerdo que le ponga fin podría traducirse en tasas estadounidenses más bajas y un Dólar más débil.
Los inicios de viviendas cayeron a 1.221 millones en septiembre, frente a una previsión de 1.3 millones, mientras que las ventas de viviendas pendientes descendieron un 7.3% hasta un mínimo histórico, frente a una caída prevista del 0.5%. La debilidad del sector inmobiliario es un argumento en contra de nuevas subidas de tasas por parte de la Fed, y el índice subió tras ambas publicaciones.
En el calendario
Los funcionarios de la Fed se encuentran en su periodo de silencio previo a la reunión del Comité Federal de Mercado Abierto (FOMC) del 27-28 de octubre, por lo que no habrá comentarios de la Fed antes de la decisión del 28 de octubre. En una encuesta a 100 economistas, 94 esperan que las tasas se mantengan en el 3.75%-4.00% en octubre y los 100 esperan una subida en diciembre.
Las peticiones iniciales de subsidio por desempleo se publicarán el jueves a las 12:30 GMT, seguidas el viernes a las 13:45 GMT por las lecturas preliminares del Índice de Gerentes de Compras (PMI) de S&P Global correspondientes a octubre. Ambos datos respaldan una subida el 28 de octubre en lugar de en diciembre, una opción que esperan 6 de los 100 economistas.
En los gráficos
En el mínimo, el índice había devuelto aproximadamente un tercio de su avance desde el mínimo del 9 de septiembre, cerca de 98.60, hasta el máximo del 14 de octubre, justo por debajo de 103.00. El mínimo de la sesión también se sitúa por debajo del retroceso del viernes, cerca de 101.60, mientras que la media móvil exponencial (EMA) de 50 días se encuentra justo por debajo de 101.00, aproximadamente tres cuartos de punto más abajo.
Gráfico de 5 minutos del DXY
Dólar estadounidense - Preguntas Frecuentes
El Dólar estadounidense (USD) es la moneda oficial de los Estados Unidos de América, y la moneda "de facto" de un número significativo de otros países donde se encuentra en circulación junto con los billetes locales. Según datos de 2022, es la divisa más negociada del mundo, con más del 88% de todas las operaciones mundiales de cambio de divisas, lo que equivale a una media de 6.6 billones de dólares en transacciones diarias. Tras la Segunda Guerra Mundial, el USD tomó el relevo de la libra esterlina como moneda de reserva mundial.
El factor individual más importante que influye en el valor del Dólar estadounidense es la política monetaria, que está determinada por la Reserva Federal (Fed). La Fed tiene dos mandatos: lograr la estabilidad de precios (controlar la inflación) y fomentar el pleno empleo. Su principal herramienta para lograr estos dos objetivos es ajustar las tasas de interés. Cuando los precios suben demasiado deprisa y la inflación supera el objetivo del 2% fijado por la Fed, ésta sube los tipos, lo que favorece la cotización del dólar. Cuando la Inflación cae por debajo del 2% o la tasa de desempleo es demasiado alta, la Fed puede bajar las tasas de interés, lo que pesa sobre el Dólar.
En situaciones extremas, la Reserva Federal también puede imprimir más dólares y promulgar la flexibilización cuantitativa (QE). La QE es el proceso mediante el cual la Fed aumenta sustancialmente el flujo de crédito en un sistema financiero atascado. Se trata de una medida de política no convencional que se utiliza cuando el crédito se ha agotado porque los bancos no se prestan entre sí (por miedo al impago de las contrapartes). Es el último recurso cuando es poco probable que una simple bajada de las tasas de interés logre el resultado necesario. Fue el arma elegida por la Fed para combatir la contracción del crédito que se produjo durante la Gran Crisis Financiera de 2008. Consiste en que la Fed imprima más dólares y los utilice para comprar bonos del gobierno estadounidense, principalmente de instituciones financieras. El QE suele conducir a un debilitamiento del Dólar estadounidense.
El endurecimiento cuantitativo (QT) es el proceso inverso por el que la Reserva Federal deja de comprar bonos a las instituciones financieras y no reinvierte el capital de los valores en cartera que vencen en nuevas compras. Suele ser positivo para el dólar estadounidense.
Artículos Recomendados


