


Los bancos del Reino Unido completan las primeras transferencias interbancarias utilizando depósitos tokenizados
Los bancos más grandes de Gran Bretaña han realizado sus primeras transferencias de depósitos tokenizados entre sí, lo que permite que el dinero bancario basado en blockchain supere la fase experimental y se acerque a un método de liquidación viable para los activos tokenizados. Esto significa que los depósitos tokenizados compiten con las stablecoins o coexisten con ellas, Reuters .
Dos operaciones hipotecarias y un pago en el mercado
Las transacciones se realizaron a través de UK Finance como parte de su proyecto Great British Tokenised Deposit. Lloyds Banking Group, NatWest y Barclays llevaron a cabo dos operaciones de refinanciación hipotecaria, mientras que tres bancos, entre ellos HSBC, ejecutaron un pago entre clientes que simula una compra en un mercado en línea.
En ese experimento, los depósitos programables retuvieron el dinero del comprador y lo liberaron solo después de la entrega de la mercancía. Si bien no se intercambiaron bienes tangibles, el experimento ilustró cómo el dinero bancario tokenizado podría ayudar a disminuir el fraude, al tiempo que permite que las transacciones se realicen entre bancos en lugar de permanecer dentro de sistemas bancarios no relacionados.
El programa piloto abarca pagos en plataformas de comercio electrónico, refinanciación hipotecaria y liquidación de activos digitales. Las organizaciones participantes son Barclays, HSBC, Lloyds, Monzo, NatWest, Nationwide y Santander, con el apoyo de Quant, EY y Linklaters.
Según Jana Mackintosh, directora general de pagos e innovación de UK Finance, el proyecto ya está despertando interés internacional.
En los últimos 12 meses, otras jurisdicciones nos han estado hablando seriamente sobre lo que hemos hecho.
— Jana Mackintosh, directora general de finanzas para pagos e innovación de Reuters
¿Por qué pasivos bancarios, no stablecoins?
Los depósitos tokenizados y las stablecoins no solo se diferencian en aspectos técnicos; se diferencian en cuanto al significado del dinero en cuestión.
Según el FMI, los depósitos tokenizados pueden deficomo pasivos bancarios que se transfieren mediante una cadena de bloques u otra tecnología de registro distribuido. Por lo tanto, el cambio tecnológico influye en cómo se transfiere el depósito, pero no en qué consiste el depósito en sí.
Las stablecoins son diferentes. Son pasivos independientes, emitidos por empresas privadas y respaldados por activos de reserva. Según Reuters, el Banco de Inglaterra prefiere que los bancos emitan depósitos tokenizados en lugar de utilizar stablecoins de emisión privada.
El BIS también esgrimió este argumento, afirmando que los depósitos tokenizados se ajustan mejor al actual sistema monetario de dos niveles.
El gobernador del Banco de Inglaterra, Andrew Bailey, ha presentado la tokenización como un medio para modernizar las formas actuales de dinero y no como una sustitución completa.
Actualmente estamos trabajando con los bancos para diseñar e implementar la introducción del llamado dinero tokenizado.
— Andrew Bailey, Gobernador del Banco de Inglaterra, discurso del Banco de Inglaterra
Eso no significa que las stablecoins se hayan vuelto irrelevantes. La vicegobernadora Sarah Breeden ha planteado la idea de un sistema de "múltiples monedas" en el que los depósitos convencionales, los depósitos tokenizados y las stablecoins sistémicas reguladas podrían coexistir y convertirse fácilmente a su valor nominal.
Canadá y Estados Unidos están construyendo las mismas vías férreas
El mismo cambio se está produciendo fuera del Reino Unido. En junio, los principales bancos estadounidenses respaldaron una red monetaria basada en la cadena de bloques gestionada por The Clearing House, diseñada para conectar el dinero tokenizado de los bancos comerciales con los sistemas de pago que ya utiliza el sistema financiero, incluidos RTP y CHIPS.
Mark Monaco, de Bank of America, lo expresó de esta manera:
Esta iniciativa aúna la innovación de las finanzas digitales con la confianza, la escala y la certeza en la liquidación de las infraestructuras de pago bancarias ya establecidas.
Canadá parece estar avanzando en la misma dirección. Sus seis principales bancos están colaborando para desarrollar un sistema de depósito tokenizado en dólares canadienses. El 10 de septiembre, la OSFI aclaró el aspecto regulatorio de esta iniciativa al anunciar:
La tecnología subyacente de un producto o servicio financiero no determina su naturaleza jurídica.
Cryptopolitan también ha informado de que SWIFT cuenta con 17 bancos en seis continentes que participan en pruebas de pagos transfronterizos tokenizados.
El premio: una cuestión de conciliación que vale billones
El mercado que estos bancos pretenden regular podría volverse enorme. Citi Institute proyecta que los activos financieros tokenizados alcanzarán los 5,5 billones de dólares en 2030 en su escenario base y los 8,2 billones de dólares en su escenario optimista, en comparación con un escenario base de 1,9 billones de dólares para las stablecoins. Binance Research sitúa los activos gestionados en la cadena de bloques en 34.180 millones de dólares al 15 de septiembre, un 85,2 % más en lo que va del año, mientras que solo alrededor del 12 % del tracse utiliza activamente en mercados de liquidez, préstamos o garantías.
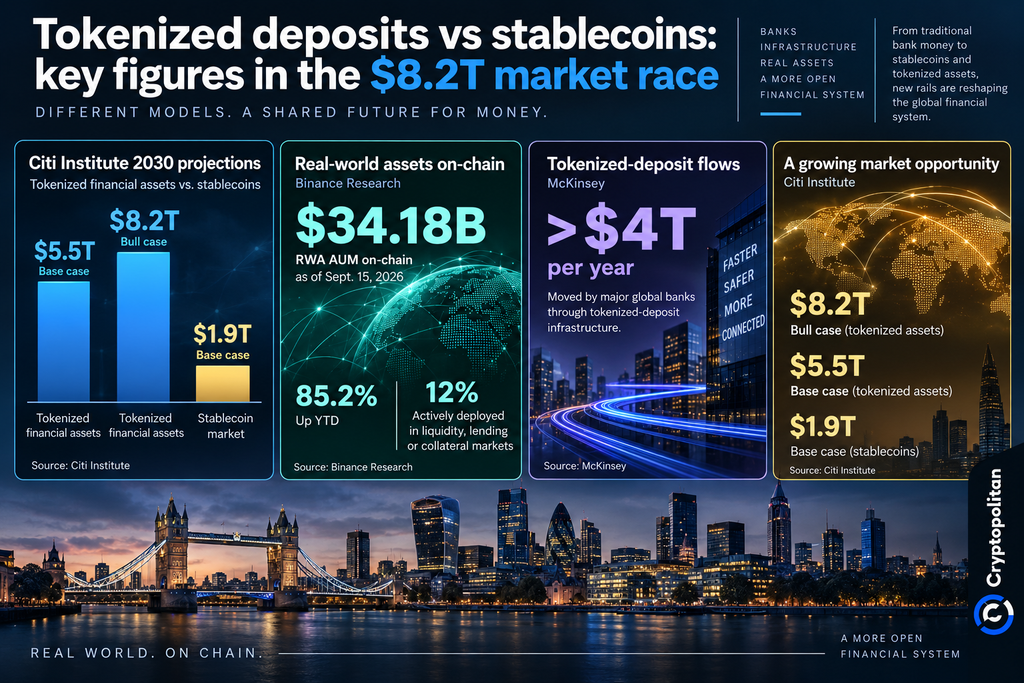
Los bancos ya cuentan con la infraestructura necesaria. McKinsey estima que los principales bancos globales mueven más de 4 billones de dólares anuales a través de la infraestructura de depósitos tokenizados. Los participantes del Reino Unido también están preparando tres bonos digitales para el primer trimestre de 2027 que podrían negociarse y liquidarse utilizando depósitos tokenizados.
En el ámbito de las criptomonedas, la cuestión ya no es si los bancos utilizarán blockchain, sino si el volumen de transacciones bancarias que de otro modo se destinaría a stablecoins, se convertirá en el respaldo cash confiable que impulse la escalabilidad de los valores tokenizados y los activos del mundo real. UK Finance organizará un seminario web sobre el proyecto el 6 de octubre.
Las mentes más brillantes del mundo de las criptomonedas ya leen nuestro boletín. ¿Te apuntas? ¡ Únete!
Artículos Recomendados


