


El RBI parece dispuesto a subir la tasa de interés Repo en 25 pb hasta el 5.5%
- El RBI se dispone a subir las tasas de interés en 25 pb el miércoles.
- El aumento de la inflación minorista en India ha impulsado las expectativas de una postura de línea dura por parte del RBI.
- Los expertos del mercado de MUFG apuestan en contra de las expectativas de una subida de tasas de interés del RBI y prevén que las tasas se mantengan sin cambios.
El Banco de Reserva de la India (RBI) se dispone a anunciar su decisión de política monetaria bimensual el miércoles a las 10:00 AM IST (04:30 GMT), en una reunión en la que se espera que el banco central inicie un ciclo de subidas de tasas de interés después de mantener sin cambios las tasas hasta ahora en este año calendario. Según el consenso del mercado, el RBI subirá su tasa repo clave en 25 puntos básicos (pb), hasta el 5.5% desde el 5.25%.
¿Por qué se espera una subida de las tasas de interés del RBI?
Los analistas de Societe Generale han destacado que "el repunte de la inflación del sector servicios es particularmente importante desde la perspectiva de la política monetaria", subrayando la creciente preocupación por la amplitud de las presiones sobre los precios. Señalan que "con la inflación general por encima de la mediana del objetivo por tercer mes consecutivo y la inflación subyacente comenzando a fortalecerse, el margen para pasar por alto las presiones sobre los precios impulsadas por los alimentos se está reduciendo".
En agosto, el Índice de Precios al Consumo (IPC) minorista de India se situó en el 4.82% interanual (YoY), el nivel más alto observado en la serie actual, iniciada en enero de 2025. Sin embargo, se mantuvo bien dentro de la banda de tolerancia del RBI del 2%-6%.
En este contexto, Societe Generale afirmó que "seguimos creyendo que el RBI iniciará un mini ciclo de subidas de tasas, anunciando una subida de 25 pb en su reunión de octubre". El banco tampoco ha descartado la posibilidad de una subida de las tasas de interés de 50 pb.
A diferencia de Societe Generale, los analistas de MUFG esperan que el RBI mantenga nuevamente las tasas sin cambios el miércoles, pero subrayan que se puede iniciar un ciclo de subidas en la reunión de diciembre.
MUFG/BTMU indicaron en una nota que están "pronosticando oficialmente que el RBI mantendrá las tasas sin cambios", pero enfatizan que "más importante aún, ya hemos estado señalando que el banco central iniciará su ciclo de subidas a partir de diciembre". En su opinión, "es solo cuestión de tiempo antes de que las tasas de política monetaria suban", subrayando las expectativas de un cambio a corto plazo que se aleje de la postura estable actual.
¿Qué ocurrió en la última reunión del RBI?
En la reunión de política monetaria de agosto, el gobernador del RBI, Sanjay Malhotra, afirmó en la declaración sobre política monetaria que el Comité de Política Monetaria (MPC) mantiene una postura «neutral» sobre las tasas de política monetaria. Malhotra advirtió que las tensiones actuales en Oriente Medio siguen siendo un importante obstáculo para la economía. "El conflicto en Asia Occidental sigue planteando desafíos para la economía mundial. Los precios del petróleo crudo, las divisas y los mercados financieros siguen siendo volátiles", afirmó Malhotra.
Sobre las perspectivas de inflación, Malhotra destacó que "la inflación no se está generalizando y se espera que disminuya después de alcanzar su máximo en el tercer trimestre del año fiscal 2027".
¿Qué respuestas buscarán los inversores?
Tras el anuncio de política monetaria del RBI, los participantes de los mercados financieros estarían interesados en saber cuánto más podrían subir las tasas de interés si el banco continúa aplicando subidas. El impacto de los comentarios del RBI sobre las perspectivas de política monetaria sería significativo para la Rupia india (INR), ya que la divisa se ha mantenido notablemente bajo presión debido a las constantes salidas de inversión extranjera del mercado bursátil indio y al repunte de los rendimientos de los bonos a nivel global.
Los analistas de Societe Generale esperan que el RBI aplique otras dos subidas de tasas en las reuniones de diciembre y febrero.
Además, los inversores prestarían mucha atención a los comentarios relativos a la venta masiva global y a las perspectivas económicas internas.
¿Cómo podría la decisión del RBI afectar al INR?
Dado que los mercados financieros ya están valorando una subida de tasas de interés de 25 puntos básicos por parte del RBI el miércoles, el impacto sobre la Rupia india podría ser limitado. Sin embargo, una subida de tasas de interés inesperadamente mayor, de 50 puntos básicos, podría marcar una diferencia para la divisa india, que ha tenido un rendimiento inferior en las últimas semanas.
En caso de que el banco central indio decida dejar nuevamente sin cambios las tasas de política monetaria clave, tal como proyectan los analistas de MUFG, el INR podría sufrir una caída vertical.
Perspectiva técnica del USD/INR: Sesgo alcista mientras la EMA de 20 días sube
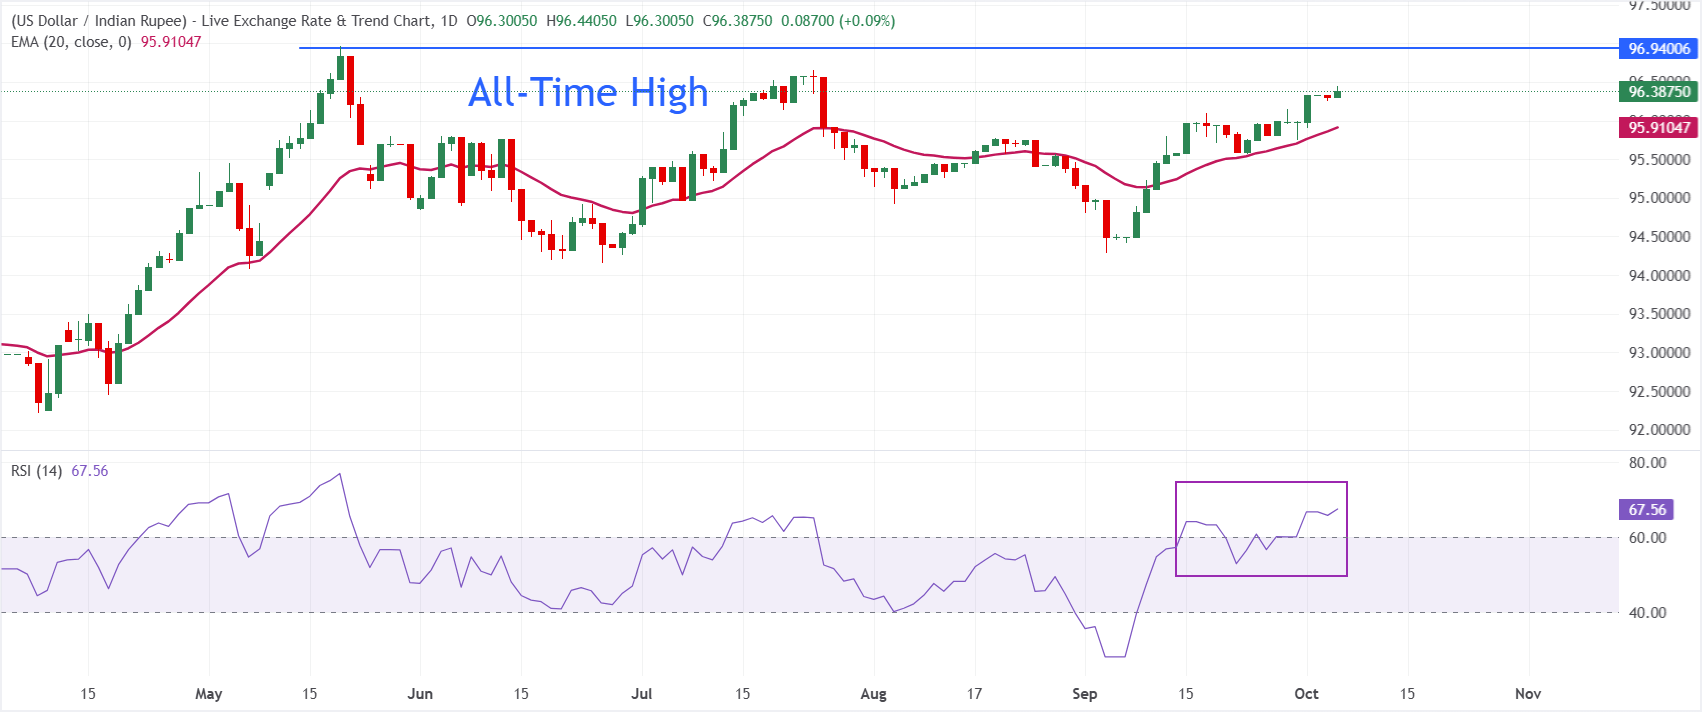
En el gráfico diario, el USD/INR cotiza alrededor de 96.40 al momento de escribir, manteniendo un sesgo alcista a corto plazo, ya que el precio al contado se mantiene por encima de la Media Móvil Exponencial (EMA) de 20 días en 95.91.
El soporte de la EMA por debajo del precio sugiere que el movimiento alcista permanece intacto, mientras que el Índice de Fuerza Relativa (RSI) de 14 períodos, cerca de 67, se mantiene justo por debajo del territorio de sobrecompra, lo que apunta a un impulso alcista fuerte, pero potencialmente extendido.
A la baja, el soporte inmediato se encuentra en la EMA de 20 días en 95.91, y un cierre diario por debajo de este nivel señalaría un debilitamiento de la presión alcista y abriría la puerta a un retroceso correctivo más profundo hacia el mínimo del 23 de septiembre en 95.57. Al alza, el máximo histórico cercano a 97.00 es el obstáculo clave.
Rupia india - Preguntas Frecuentes
La Rupia india (INR) es una de las monedas más sensibles a los factores externos. El precio del petróleo crudo (el país depende en gran medida del petróleo importado), el valor del Dólar estadounidense (la mayor parte del comercio se realiza en dólares estadounidenses) y el nivel de inversión extranjera son todos factores influyentes. La intervención directa del Banco de la Reserva de la India (RBI) en los mercados de divisas para mantener estable el tipo de cambio, así como el nivel de los tipos de interés fijados por el RBI, son otros factores importantes que influyen en la Rupia.
El Banco de la Reserva de la India (RBI) interviene activamente en los mercados de divisas para mantener un tipo de cambio estable y ayudar a facilitar el comercio. Además, el RBI intenta mantener la tasa de inflación en su objetivo del 4% ajustando las tasas de interés. Los tipos de interés más altos suelen fortalecer la Rupia. Esto se debe al papel del “carry trade”, en el que los inversores piden prestado en países con tasas de interés más bajas para colocar su dinero en países que ofrecen tasas de interés relativamente más altas y beneficiarse de la diferencia.
Los factores macroeconómicos que influyen en el valor de la Rupia incluyen la inflación, las tasas de interés, la tasa de crecimiento económico (PIB), la balanza comercial y las entradas de inversión extranjera. Una tasa de crecimiento más alta puede conducir a una mayor inversión en el extranjero, aumentando la demanda de la Rupia. Una balanza comercial menos negativa eventualmente conducirá a una Rupia más fuerte. Los tipos de interés más altos, especialmente los tipos reales (tipos de interés menos inflación) también son positivos para la Rupia. Un entorno de riesgo puede generar mayores entradas de inversión extranjera directa e indirecta (IED y FII), que también benefician a la Rupia.
Una inflación más alta, en particular si es comparativamente más alta que otros países, es generalmente negativa para la moneda, ya que refleja una devaluación a través del exceso de oferta. La inflación también aumenta el costo de las exportaciones, lo que lleva a que se vendan más rupias para comprar importaciones extranjeras, lo que es negativo para la Rupia india. Al mismo tiempo, una inflación más alta suele llevar al Banco de la Reserva de la India (RBI) a subir los tipos de interés y esto puede ser positivo para la Rupia, debido al aumento de la demanda de los inversores internacionales. El efecto contrario se aplica a una inflación más baja.
Artículos Recomendados


