


La rupia india sube al inicio de la semana de política monetaria del RBI
- La Rupia india se aprecia frente al Dólar estadounidense mientras los operadores reevalúan las apuestas de línea dura de la Fed.
- El Dólar estadounidense y los rendimientos de los bonos del Tesoro de EE.UU. se mantienen firmes pese a que se enfrían las perspectivas de línea dura de la Fed.
- Los inversores esperan con atención la política monetaria del RBI.
La Rupia india (INR) abre ligeramente al alza frente al Dólar estadounidense (USD) al inicio de la semana de política monetaria del Banco de la Reserva de la India (RBI). El par USD/INR baja hasta cerca de 96.25, ya que los operadores han reducido sus expectativas de tipos de interés de la Reserva Federal (Fed) para la reunión de política monetaria de este mes, un escenario que mejora el atractivo de los activos de mayor riesgo, como la Rupia india.
Según la herramienta FedWatch de CME, las probabilidades de que la Fed mantenga sin cambios los tipos de interés en la reunión de política monetaria de octubre han aumentado al 82.3% desde el 35.8% observado la semana pasada.
Los mercados financieros reducen sus expectativas de línea dura de la Fed tras la publicación de los datos de Nóminas no Agrícolas (NFP) de Estados Unidos (EE.UU.) correspondientes a septiembre, que mostraron un crecimiento moderado del empleo.
Qué mostró el informe de NFP de EE.UU.
El viernes, la Oficina de Estadísticas Laborales de EE.UU. (BLS) mostró que la economía creó 29.000 nuevos empleos en septiembre, menos que la estimación de 90.000 y la lectura anterior de 133.000, revisada a la baja desde 162.000. La Tasa de Desempleo aumentó al 4.2%, mientras que se esperaba que se mantuviera estable en el 4.1%.
Los Ingresos Promedio por Hora, una medida clave del crecimiento salarial, crecieron un 3% interanual, desacelerándose inesperadamente frente a la lectura de agosto del 3.1%. Se esperaba que el dato aumentara a un ritmo más rápido del 3.2%.
El crecimiento moderado de los salarios y el empleo obligó a los mercados financieros a reevaluar sus expectativas de línea dura de la Fed.
Sin embargo, los rendimientos de los bonos del Tesoro de EE.UU. y el Dólar estadounidense se mantienen firmes debido a las elevadas proyecciones de inflación y a los riesgos fiscales de Francia.
Al momento de escribir, los rendimientos de los bonos del Tesoro de EE.UU. a 10 años bajan ligeramente, hasta alrededor del 5.27%, pero no están muy lejos de su máximo de dos décadas del 5.34% registrado la semana pasada. En la sesión asiática, el Índice del Dólar (DXY), que mide el valor del Dólar frente a seis divisas principales, registra un nuevo máximo anual cerca de 102.53.
Los mayores rendimientos de los bonos del Tesoro de EE.UU. y el dólar estadounidense podrían pesar sobre la moneda india a corto plazo.
Se espera la política monetaria del RBI
Esta semana, el principal catalizador para la Rupia india será el anuncio de política monetaria del RBI del miércoles.
Los analistas de MUFG/BTMU reiteran que "oficialmente prevén que el RBI mantenga las tasas sin cambios", pero enfatizan que "más importante aún, ya hemos estado previendo que el banco central inicie su ciclo de subidas desde diciembre, por lo que, en última instancia, creemos que es solo cuestión de tiempo antes de que las tasas de política monetaria suban". "Ven una buena posibilidad de que el RBI también cambie su postura de neutral para señalar un sesgo restrictivo", lo que subraya un cambio en la señal de política incluso si la decisión a corto plazo no cambia.
En cuanto a la magnitud prevista, MUFG/BTMU señala que "tenemos 50 pb de subidas de tasas en nuestro perfil de previsiones, y hemos mencionado que podría existir un riesgo de 75 pb en total durante este ciclo", apuntando a un contexto en el que "el crecimiento es sólido, la liquidez es abundante, el crecimiento del crédito se está recuperando, la política fiscal es favorable, mientras que los mayores precios de las materias primas y las condiciones meteorológicas adversas aumentan el riesgo de inflación al alza en India". Añaden que "prevemos que el RBI suba las tasas en 50 pb durante este ciclo, con cierto riesgo de 75 pb, aunque observamos que la valoración en el mercado de tasas ya es bastante elevada", lo que sugiere que los mercados podrían estar descontando ya una trayectoria de endurecimiento relativamente agresiva.
Análisis Técnico del USD/INR
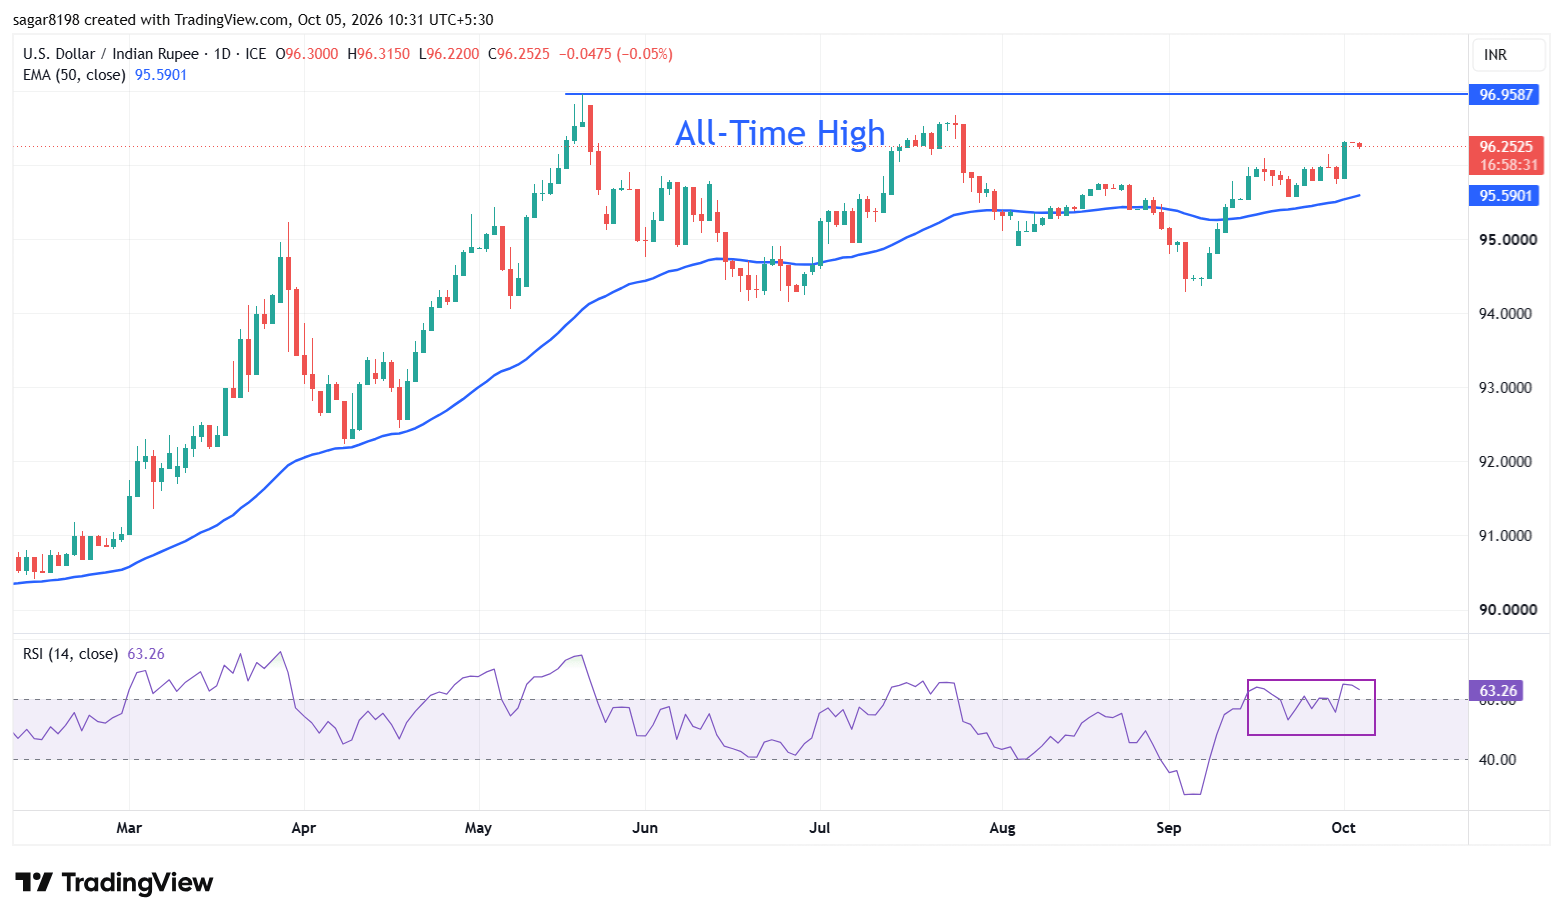
En el gráfico diario, el USD/INR cotiza en 96.25, manteniendo un sesgo alcista a corto plazo, ya que el precio al contado se mantiene por encima de la media móvil exponencial (EMA) de 50 períodos en 95.59. El par se está consolidando cerca de los máximos recientes, y el Índice de Fuerza Relativa (14) en 63.26 se aproxima al territorio de sobrecompra, lo que sugiere que el impulso alcista es fuerte, pero podría estar acercándose a una zona de extensión excesiva.
A la baja, el soporte inicial se encuentra en la EMA de 50 días en 95.59, donde cualquier retroceso probablemente será puesto a prueba antes de que surjan pérdidas más profundas. Al alza, el par apunta a volver a probar el máximo histórico cerca de 97.00
(El análisis técnico de esta historia se redactó con la ayuda de una herramienta de IA. Más información.)
Rupia india - Preguntas Frecuentes
La Rupia india (INR) es una de las monedas más sensibles a los factores externos. El precio del petróleo crudo (el país depende en gran medida del petróleo importado), el valor del Dólar estadounidense (la mayor parte del comercio se realiza en dólares estadounidenses) y el nivel de inversión extranjera son todos factores influyentes. La intervención directa del Banco de la Reserva de la India (RBI) en los mercados de divisas para mantener estable el tipo de cambio, así como el nivel de los tipos de interés fijados por el RBI, son otros factores importantes que influyen en la Rupia.
El Banco de la Reserva de la India (RBI) interviene activamente en los mercados de divisas para mantener un tipo de cambio estable y ayudar a facilitar el comercio. Además, el RBI intenta mantener la tasa de inflación en su objetivo del 4% ajustando las tasas de interés. Los tipos de interés más altos suelen fortalecer la Rupia. Esto se debe al papel del “carry trade”, en el que los inversores piden prestado en países con tasas de interés más bajas para colocar su dinero en países que ofrecen tasas de interés relativamente más altas y beneficiarse de la diferencia.
Los factores macroeconómicos que influyen en el valor de la Rupia incluyen la inflación, las tasas de interés, la tasa de crecimiento económico (PIB), la balanza comercial y las entradas de inversión extranjera. Una tasa de crecimiento más alta puede conducir a una mayor inversión en el extranjero, aumentando la demanda de la Rupia. Una balanza comercial menos negativa eventualmente conducirá a una Rupia más fuerte. Los tipos de interés más altos, especialmente los tipos reales (tipos de interés menos inflación) también son positivos para la Rupia. Un entorno de riesgo puede generar mayores entradas de inversión extranjera directa e indirecta (IED y FII), que también benefician a la Rupia.
Una inflación más alta, en particular si es comparativamente más alta que otros países, es generalmente negativa para la moneda, ya que refleja una devaluación a través del exceso de oferta. La inflación también aumenta el costo de las exportaciones, lo que lleva a que se vendan más rupias para comprar importaciones extranjeras, lo que es negativo para la Rupia india. Al mismo tiempo, una inflación más alta suele llevar al Banco de la Reserva de la India (RBI) a subir los tipos de interés y esto puede ser positivo para la Rupia, debido al aumento de la demanda de los inversores internacionales. El efecto contrario se aplica a una inflación más baja.
Artículos Recomendados


