

【百强透视】飞速创新(03355.HK)股价持续承压,解禁窗口将至!
9月15日,港股次新股飞速创新(03355.HK)股价延续弱势,截至发稿报36.28港元/股,跌幅为1.41%。
自3月登陆港交所以来,该股走势堪称“过山车”:上市初期借AI算力赛道风口冲高至56.435港元的历史高点,随后进入持续震荡回落通道。当前股价较41.6港元的发行价已跌破发行价,较高点累计回撤超35.7%,短期弱势格局十分清晰。
压制股价的核心因素,除了AI板块整体情绪偏弱之外,还有渐行渐近的解禁窗口。
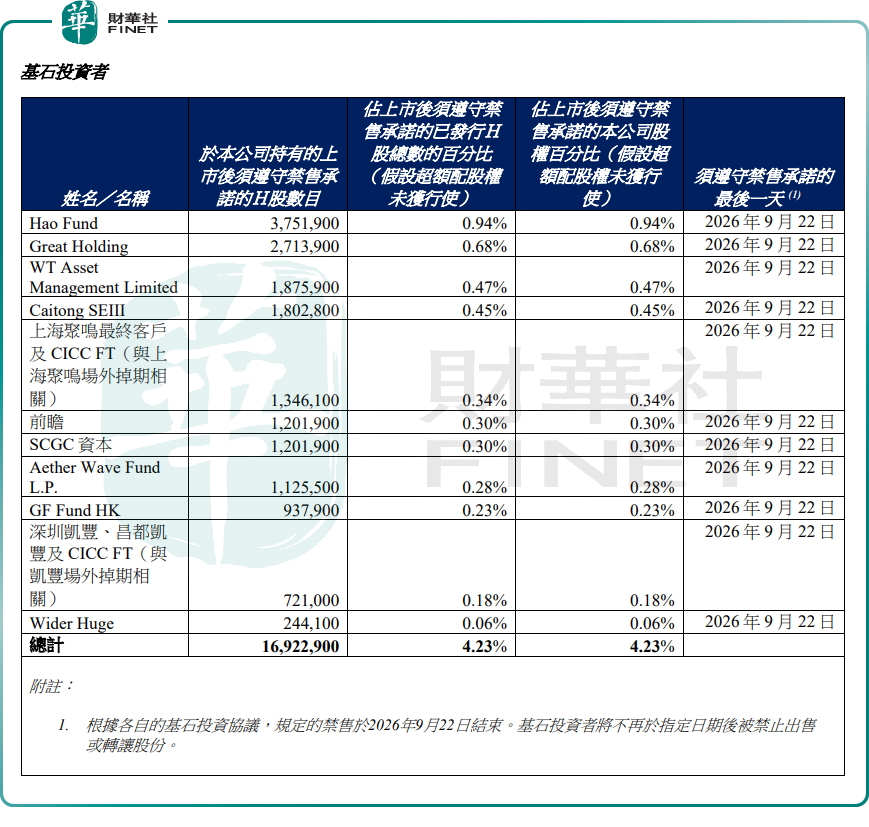
根据此前公告,飞速创新基石投资者合计持有的1692.29万股H股,禁售期均至2026年9月22日,9月23日起将正式解禁流通。
在当前股价本就疲弱、市场交投偏清淡的环境下,解禁预期无疑给市场情绪再添一层阴影。参考港股次新股的普遍表现,解禁窗口前资金往往提前避险,对于本就深陷破发的飞速创新而言,短期想要重回发行价、扭转下跌趋势,面临的压力不容小觑。
剥开股价波动的表象,公司基本面其实不乏亮点。作为企业级网络解决方案提供商,飞速创新精准踩中AI算力发展红利,加速向“软件平台+网络基础设施综合解决方案”转型,交换机操作系统、云网络管理平台持续迭代,高性能网络方案成为核心增长引擎。
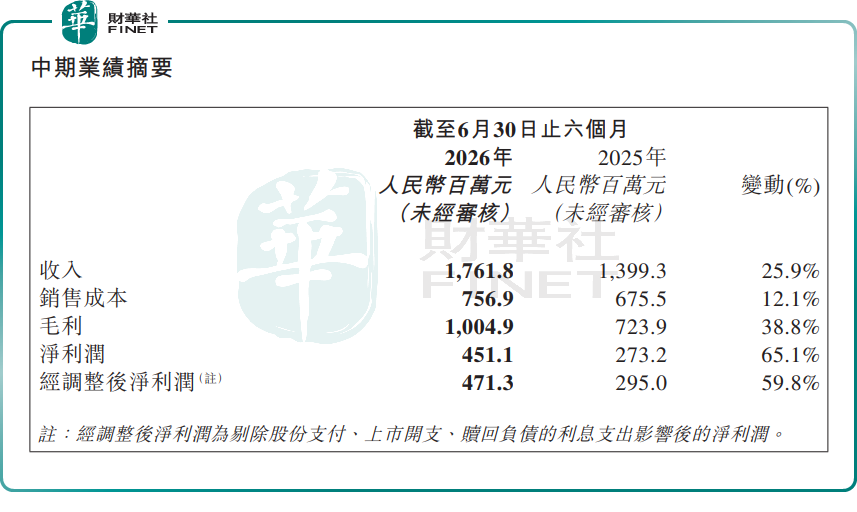
今年上半年,公司实现营收17.62亿元,同比增长25.9%;净利润为4.51亿元,同比增长65.1%;经调整净利润4.71亿元,同比大增59.8%。
其中,最具看点的高性能网络解决方案收入同比大增45.37%,增速显著跑赢整体业务,贴近AI算力需求的高附加值业务占比持续提升,成长结构持续优化。
但业绩高增始终没能撬动股价走出破发泥潭,市场的顾虑十分明确:
其一,网络解决方案赛道竞争白热化,产品同质化问题突出,公司虽在800G/1.6T光模块、高速交换机等方向持续投入,但与行业头部巨头相比,技术积淀和品牌影响力仍有差距,高端市场突破尚待验证;
其二,客户以中小企业为主,价格敏感度高、粘性偏弱;
其三,前期AI题材炒作已透支部分估值,业绩增速难以匹配市场的高预期。
整体而言,AI算力网络的长期赛道红利仍在,飞速创新业务转型也在稳步推进。但短期来看,深度破发的股价弱势难改,叠加9月基石股份解禁来袭,资金避险情绪升温,股价大概率仍将震荡寻底。后续,可重点跟踪高端产品商业化进展、海外业务稳定性,以及解禁落地后的实际抛压,再判断这只次新股能否真正企稳。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。飞速创新作为企业级网络解决方案赛道代表企业,精准卡位AI算力基建发展红利,业绩保持高速增长,具备TMT硬科技赛道参评代表性;但上市时间较短,次新股筹码波动较大,当前股价深度破发,或将对综合评分形成一定制约。
推荐文章


