

欧元/美元一周预测:欧洲央行降息在即,美国就业数据暗示动荡一周
- 欧洲中央银行将于下周四召开会议,降息已成定局。
- 美国的焦点将是非农就业报告前的就业数据。
- 欧元/美元在 1.0900 下方持续三周后,其长期观点转为中性。
欧元/美元本周大部分时间处于熟悉的水平,部分原因是前半周缺乏相关的宏观经济数据,部分原因是美联储(FED)不同官员的言论。美国政策制定者不断努力为降息希望降温,使市场处于风险规避模式。在大洋彼岸,欧洲中央银行(ECB)的代表们保持了在6月降息的意愿,但警告说7月降息还远未到来。
但除了央行众所周知的信息外,金融市场还获得了一些有趣的线索。重点是与通胀相关的数据,这些数据帮助欧元/美元在本周末接近 1.0900 临界点。
通胀支持央行立场
德国公布的消费者物价调和指数(HICP)月率上升 0.2%,符合预期;HICP 年率上升 2.8%,较之前的 2.4%有所加快,高于市场预期的 2.7%。此外,欧元区 5 月份 HICP 升幅高于预期,年率为 2.6%,高于前值 2.4%。
最后,美国周五公布了 4 月份个人消费支出(PCE)价格指数。大多数数据与之前的数据和预测一致,年度通胀率稳定在 2.7%。从积极的方面看,美国经济分析局(Bureau of Economic Analysis)报告称,月通胀率如预期上升了 0.3%,但核心数据略低于预期。
美国 4 月份 PCE 通胀为金融市场带来了些许宽慰,但不要搞错了。这样的数据远不足以让美联储官员束手无策。美国在 9 月前降息的可能性仍然不大。
欧洲央行即将降息
随着欧洲央行 6 月份会议的到来,下周的情况可能会变得更加有趣:欧央行将于周四宣布其决定,市场正翘首以盼货币政策放松进程的确认。预计将把主要再融资操作、存款机制和边际贷款机制的每一个都削减 25 个基点(bps)。最新的欧元区通胀数据支持这一观点。值得补充的是,这一决定早已被定价,但这并不意味着金融市场不会对这一宣布做出反应。
作为初步反应,降息本身可能会使欧元兑美元下跌约 100 点。接下来的走势将取决于欧洲央行行长克里斯蒂娜-拉加德(Christine Lagarde)的讲话以及随附声明中反映的决策者的观点。他们对未来的预期与否将决定欧元下周的走势。然而,美联储将在一周后,即 6 月 12 日召开会议,这意味着即使在欧洲央行做出决定后,投机兴趣也会迅速转向建立对美联储的预期。
繁忙的美国日程
与此同时,美国的日程表上将充斥着与就业相关的数据。美国将于下周二公布 4 月份 JOLTS 职位空缺报告,下周三公布 5 月份 ADP 私人就业调查报告,下周四公布挑战者裁员报告和每周失业率数据。4 月份失业率为 3.9%,市场参与者将寻找劳动力市场松动的迹象。
此外,美国将于下周一公布 ISM 制造业采购经理人指数,下周三公布 ISM 服务业采购经理人指数。
欧元/美元技术展望
欧元/美元已连续第三周交投于 1.0900 下方,波动范围相当有限。自 3 月中旬以来,该货币对一直维持在该水平下方,并于 4 月份在 1.0600 创下 2024 年低点。在六月份各国央行发布公告之前,该货币对从低位回升的过程缓慢而痛苦。
因此,周线图显示的是中性立场。欧元/美元一直在持平的 20 简单移动平均线 (SMA) 附近徘徊,目前在 1.0810 附近。同时,该货币对位于持平的 100 和 200 SMA 之间,其中较短的 SMA 在 1.0640 附近提供动态支撑。与此同时,技术指标在中线附近徘徊,反映出缺乏方向性动能。
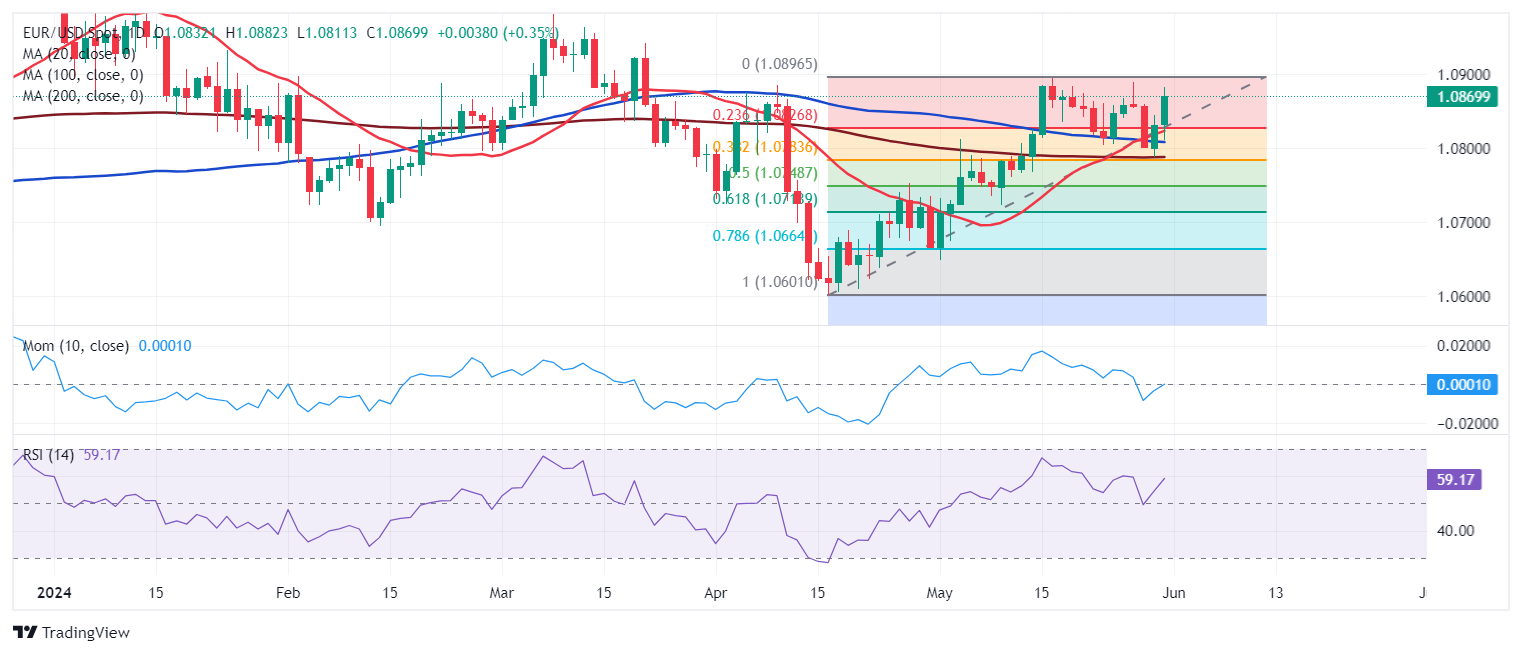
欧元/美元日线图显示,该货币对在 1.0782 附近遇到了买盘,这是 1.0600 至 1.0894 之间最近一轮看涨行情的 38.2% 斐波那契回撤位。总体而言,该货币对看涨,因为它在所有移动均线上方发展,20 SMA 在越过较长移动均线后保持看涨斜率,但这些移动均线仍然没有方向。最后,技术指标已从中线附近反弹,并以有限的力度瞄准更高点,这仍然表明买方占据主导地位。
如果突破区间的高端,则会鼓励多头,并将欧元/美元推向 1.0980-1.1000 区域。一旦突破后者,则会继续向 1.1120 价格区域推进。
上述斐波那契(Fibonacci)支撑位应能遏制跌势,并继续吸引买家,以维持看涨希望。然而,跌破该支撑位后,货币对可能会先跌向 1.0700 价格区域,然后试图测试年内低点。
推荐文章


