


【汇市日报】物价压力高企 美元夺回前几日跌势 加元盘整 加元/人民币重返5.30上方
FX168财经报社(北美)讯 周五(4月26日),美国第一季度国内生产总值(GDP)初步数据公布后,美元因个人消费支出(PCE)数据高企而走强。而且 12 月份的降息概率可能会短暂超过 9 月份。随着这段时间经济数据的尘埃落定,市场考虑了所有数据,并将其视为滞胀走势,2024年降息仍可能存在,并放弃了之前可能加息的传言。由于近日原油价格恢复上涨趋势,美元/加元跌至1.37下方。加元/人民币重返5.30上方,但是动力不足,在盘中窄幅波动。#汇市日报#
美元指数翻红,截至发稿,现报106.03,涨幅0.43%。
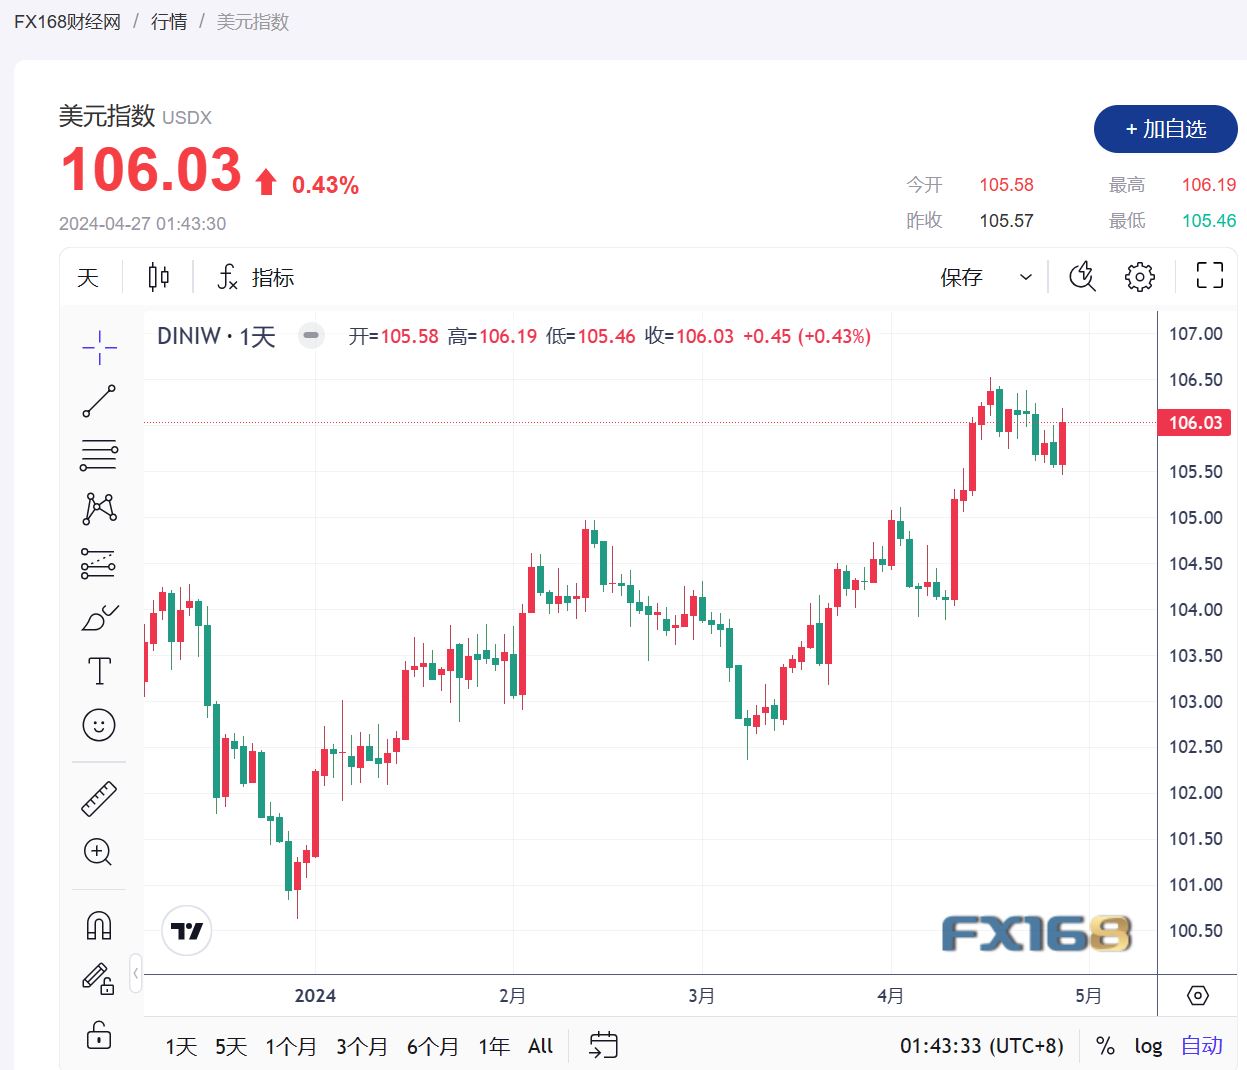
(美元指数走势图,来源:FX168)
经济数据方面,美联储(Fed)首选通胀指标公布。除了个人收入和支出之外,个人消费支出(PCE)价格指数没有出现任何明显的意外。人们仍在消费,这意味着通胀不会悄然消失,从而勾勒出更长的稳定利率路径,这应该会支撑美元走强。
3月份通胀几乎没有减弱的迹象,美联储密切关注的一项关键晴雨表数据显示物价压力仍然很高。
美国商务部周五报告称,3月份不包括食品和能源的个人消费支出价格指数同比增长2.8%,与2月份持平。这高于道琼斯共识预测的2.7%。包括食品和能源在内,所有商品PCE价格指数上涨2.7%,而预期为2.6%。按月计算,两项指标均增长0.3%,符合预期,与2月份的增幅持平。
美国国债收益率下跌,基准10年期国债收益率为4.67%,较当日下跌约0.4个百分点。根据芝加哥商品交易所集团 (CME Group) 的 FedWatch 指标,期货交易员对今年两次潜在降息的可能性略显乐观,将可能性提高至 44%。
Key Wealth首席投资官George Mateyo表示:“今天上午发布的通胀报告并不像人们担心的那么热门,但投资者不应过度相信通胀已完全得到缓解,美联储将在短期内降息。” “降息的前景依然存在,但并不确定,美联储可能需要劳动力市场疲软才能有信心降息。”
消费者表明,尽管价格水平上涨,他们仍在消费。本月个人支出增长 0.8%,略高于 0.7% 的预期,但与 2 月份相同。个人收入增长0.5%,符合预期,且高于上月0.3%的增幅。
该报告是在周四发布的坏通胀消息发布后发布的,除非数据出现重大变化,否则美联储可能至少在整个夏季锁定利率不变。美国商务部周四报告称,第一季度 PCE 年化增长率为 3.4%,而国内生产总值 (GDP) 仅增长 1.6%,远低于华尔街预期。
由于通胀在首次升至 40 多年来的最高水平两年后仍在蔓延,美联储政策制定者在考虑货币政策的下一步举措时更加密切地关注数据。美联储的通胀目标为 2%,核心 PCE 过去三年一直高于这一水平。美联储特别关注个人消费支出,因为它会根据消费者行为的变化进行调整,并且对住房成本的重视程度低于劳工部更广泛流传的消费者价格指数。
加拿大皇家银行全球外汇和新兴市场策略负责人Mark McCormick指出,“有一段时间,市场一直关注美国与世界其他地区的相对增长发展,而世界其他地区实际上一直在缩小这一差距。过去三个月,情况完全颠倒,而市场大部分时间忽视的通胀上行惊喜,已成为外汇市场中最重要的主导主题。”
ING分析师Francesco Pesole表示,美元的疲软与股票和固定收益市场不符,他不认为这种疲软会持续太久,“我们预计,在第一季度美国个人支出消费者价格指数(PCE)数据出现上行惊喜后,美元将会延迟走强,”
接下来的一周,世界大型企业联合会追踪的始终相关的消费者信心指数以及FHFA的房价指数和就业成本指数将于4月30日公布。5月1日,所有注意力将集中在美联储的利率决定上,其次是ADP就业变化、ISM制造业PMI、建筑支出以及标准普尔全球制造业PMI终值。此外,首次申请失业救济人数将于5月2日到期,早于工厂订单和贸易平衡结果。本周结束时,市场焦点应转向非农就业数据、失业率、标普全球服务业PMI终值和ISM服务业PMI。
美元/加元在前三个交易日涨跌互现后,今日仍在1.37下方盘整。截至发稿,现报1.36702,涨幅0.16%。
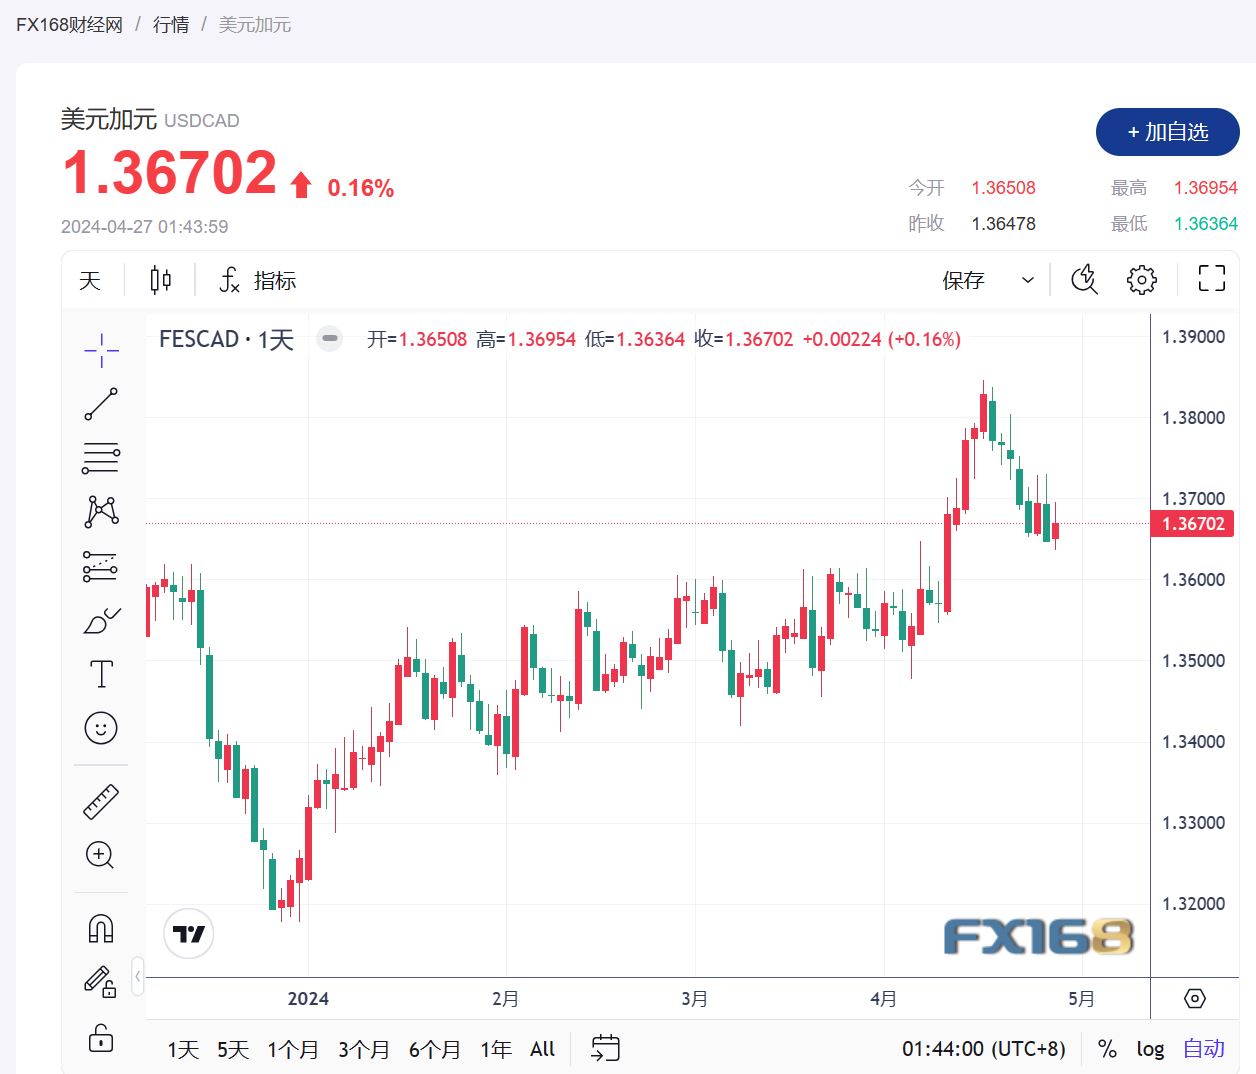
(美元/加元汇率走势图,来源:FX168)
周五,投资者的注意力仍然集中在美联储降息的希望减弱上,加元在更广泛的市场流动中退居二线。周五美国个人消费支出(PCE)物价指数数据超出预期,进一步打压降息预期。
受以潜在地缘政治风险的支撑,西德克萨斯中质原油 (WTI) 原油价格小幅上涨至每桶83.80 美元附近,小幅支撑了加元的走势。
在数据方面,最近的加拿大2月份零售销售数据凸显了经济减速。此外,加拿大3月份国内年通胀率为2.9%,低于预期,表明潜在通胀可能下降。这种情况可能会导致加拿大央行考虑降息,这可能会限制加元的涨幅。
加拿大在下周二公布国内生产总值 (GDP) 之前不会发布有意义的数据,但所有人的目光都将集中在美联储下周三即将召开的利率会议上。市场还将为下周的另一份非农就业数据(NFP)做准备,因为投资者需要进一步寻找可能引发降息的美国经济放缓迹象。
加元/人民币经过前一交易日的攀升后,返回5.30上方,但目前动力不足,在盘中窄幅盘整,且出现下降趋势。截至发稿,加元/人民币现报5.3002,跌幅0.02%。
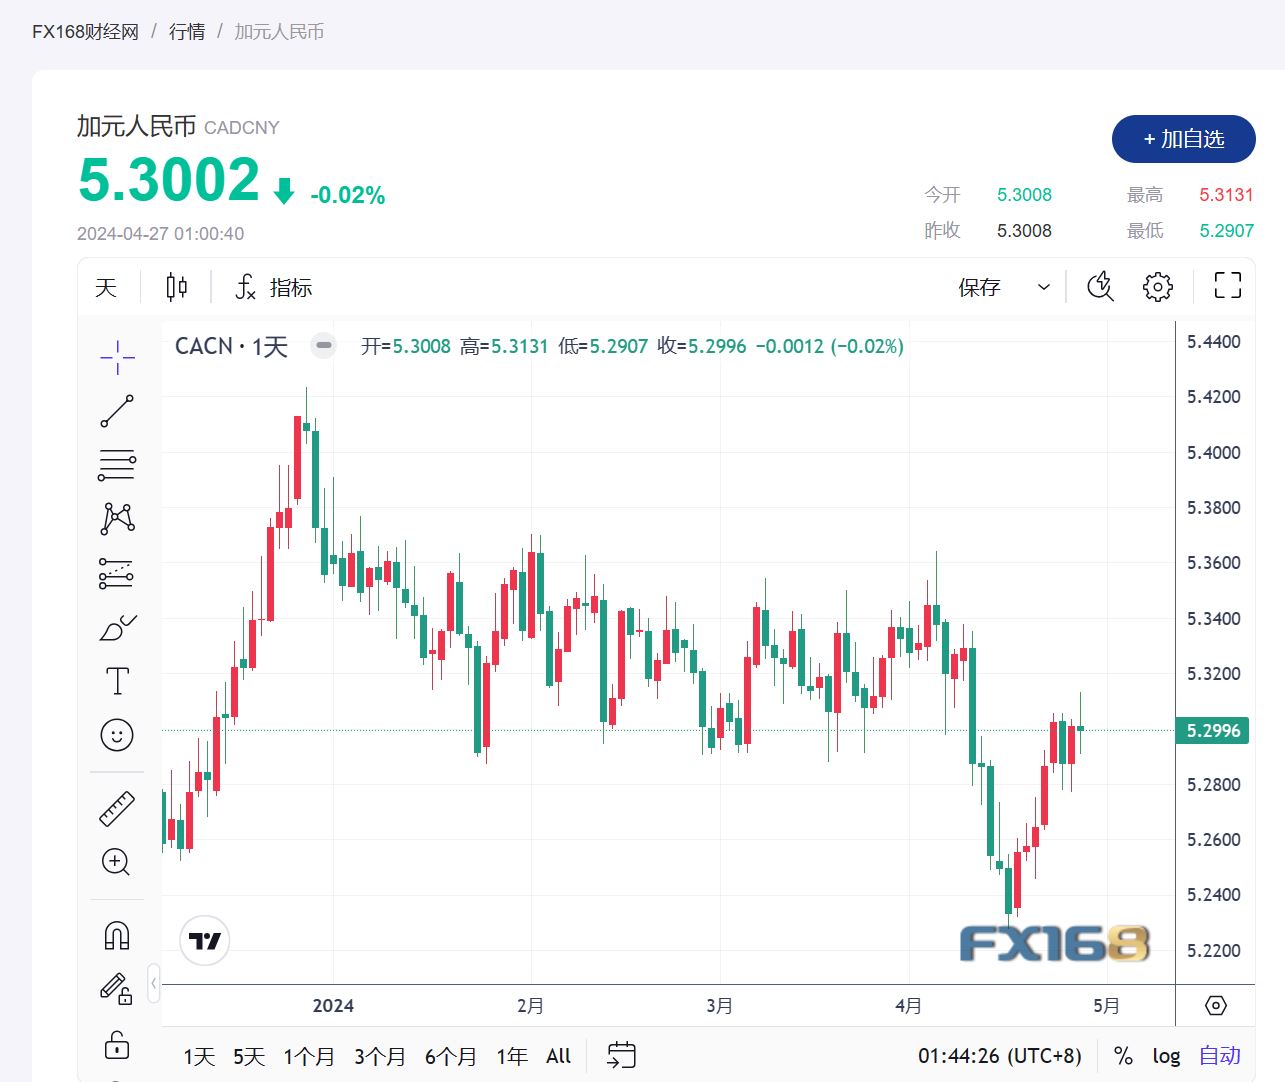
(加元/人民币汇率走势图,来源:FX168)
推荐文章


