


恒力期货能化日报20240716
一眼通
油品
LPG
方向:偏多
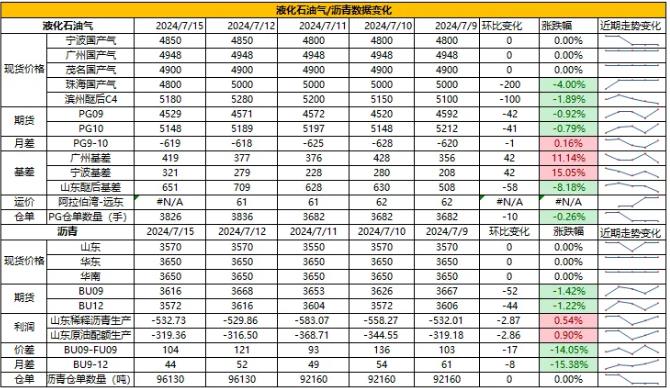
行情回顾:沙特阿美公司7月CP出台,其中丙烷580美元/吨,丁烷565美元/吨,较上月价格均持平。折合人民币到岸成本:丙烷5183元/吨左右,丁烷5063元/吨左右。
逻辑:
1.国内液化气商品量为 53.98 万吨左右,较上周下降 0.49 万吨,产量同比高位。本周炼厂库容率26.09%,环比下降 0.76%。港口库存240万吨,环比增加5万吨。
2.燃烧需求淡季,化工需求小幅走弱,PDH开工率率76.9%,环比下降0.35%。MTBE开工率62.1%,环比下跌1.9%。
3.山东民用气5110元/吨( 10),华东民用气4869元/吨( 11)。华南民用气4955元/吨( 5)。
风险提示:宏观因素影响
沥青
方向:区间震荡【3550,3750】
行情回顾:低价流通货源偏多 ,下游需求逐步改善,国内库存小幅去库,总库存同比高位。
逻辑:
1.炼厂利润亏损,国内开工率低位,周产量为48万吨,环比增加3万吨。6月份国内沥青总产量为202.21万吨,环比下降26.6万吨,降幅11.63% 。7月份国内沥青总计划排产量为209万吨,环比下降7.2万吨,降幅3.33%。
2.社库275万吨,环比下降1%,厂库115万吨,环比增加0.2%。炼厂周度出货量38.4万吨,环比下降6%,山东出货量下降,山东现货3550(0)。7月份天气转好,道路施工旺季来临。
风险提示:宏观因素影响
芳烃
PX
方向:震荡
行情回顾:
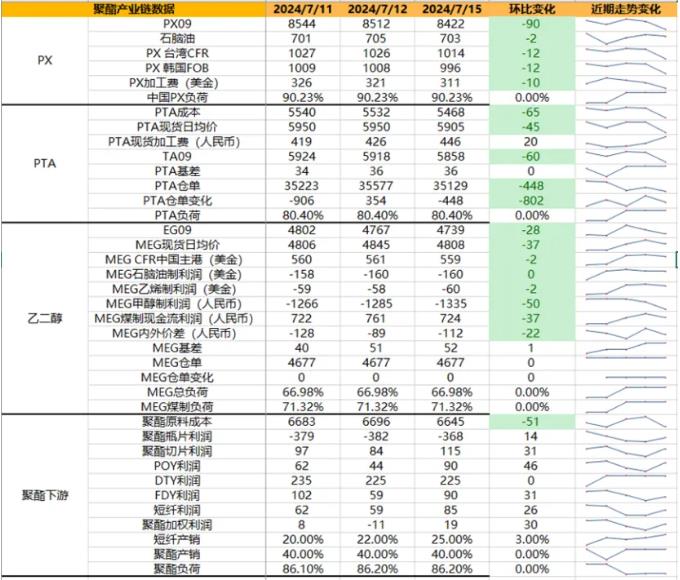
今日PX价格跌幅较明显,PX2409合约收盘价8422。成本端,石脑油在703美金附近,PX加工费回落至311美金附近。供应方面,本周中国PX装置负荷上升至90.23%附近,亚洲PX装置负荷上升至77.16%。供应端,九江石化90万吨重整检修,负荷有所下降;需求端,本周PTA负荷上升至80.4%附近,三房巷120万吨计划外短停。
向上驱动:1.PTA负荷回升;2.库存去化;
向下驱动:1.PX负荷回升
策略:无
风险提示:油价大幅波动风险。
PTA
方向:震荡
行情回顾:
今日PTA期货震荡收跌,主流现货基差在09 36,TA9-1:-18。成本端,PXN位于311美金/吨附近,PTA加工费在446元/吨附近,PTA加工费有所回升;供应端,本周PTA负荷上升至80.4%附近,三房巷120万吨计划外短停;需求端,聚酯开工率在86.2 %附近,聚酯产能上调至8317万吨,终端织造目前负荷调整至70%附近,下游订单较为分化,继续关注下游终端开工情况以及订单情况。
向上驱动:1. PTA出口较好;2. TA自身库存去化;
向下驱动:1. 聚酯负荷下滑
策略:无
风险提示:油价大幅波动风险。
乙二醇
方向:震荡
行情回顾:
今日乙二醇期货偏弱震荡,EG2409合约以4739点收盘,基差表现偏强,现货成交至09合约升水52元/吨附近,EG9-1:45。华东主港地区MEG港口库存约64.7万吨附近,环比上期下降2万吨;供应端,本周乙二醇开工负荷66.98%( 1.44%),其中煤制乙二醇开工负荷71.32%( 2.26%);煤化工方面,榆林化学180万吨装置已恢复正常运行,短期暂无检修计划;需求端,聚酯开工率在86.2 %附近,聚酯产能上调至8317万吨,终端织造目前负荷调整至70%附近,下游订单较为分化,继续关注下游终端开工情况以及订单情况。
向上驱动:1. 国产装置检修逐步落地;2.下游开工维持较高水平;
向下驱动:1. 月底前进口有回升预期;
策略:无
风险提示:原油大幅波动风险。
煤化工
尿素
方向:震荡整理,关注区间2000-2250
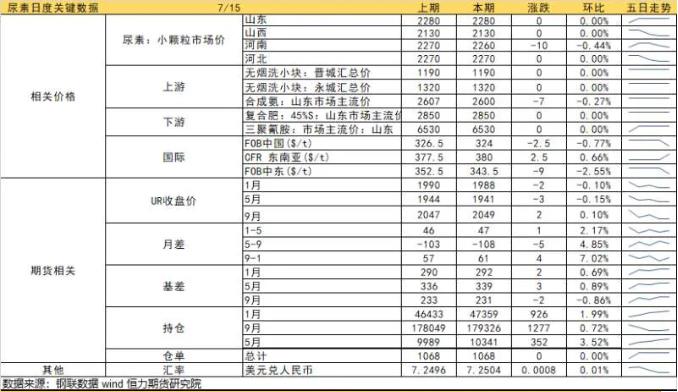
逻辑:1.现货端,昨日主流地区继续稳中有继续下调,低价成交好转,下游补货依旧较为谨慎。供应方面,供应恢复缓慢,昨日尿素行业日产18.07万吨,较上一工作日减少0.07万吨,较去年同期增加1.94万吨;七月还有新增投产计划,日产或将新增4800吨。需求方面,工业按需采购,复合肥秋季生产还未全面启动,少量补货,需求以农需为主。内蒙等地现货供应仍偏紧。降雨增多后农需有增加预期,七月中旬后高塔复合肥也有启动预期,但目前整体需求仍较为分散。截至7月10日,尿素工厂库存24.90万吨,较上周增加1.80万吨( 7.79%),比去年同期高10.14万吨。整体而言,当前供应和政策压力仍存,下方有低位库存、需求补位支撑,短期盘面预计震荡偏弱,底部仍有一定支撑,中长期上方压力较大。短期市场仍有下行可能,盘面注意回调风险。
2.7月8日,印度招标价格CFR西海岸最低350.5美元,东海岸最低365美元(折算国内2295),此价格下中国出口优势一般。国内尚未有企业参与印度招标,库存暂低加上政策施压,短时出口可能性不大
向上驱动:下游刚需,低位库存
向下驱动:淡储,保供稳价,厂库小幅去库
风险提示:天气情况、出口政策、保供稳价、需求放量情况、新增投产、上游煤炭端变动以及国际市场变化
甲醇
方向:高位回调。
理由:远期利空压制,高度有限。
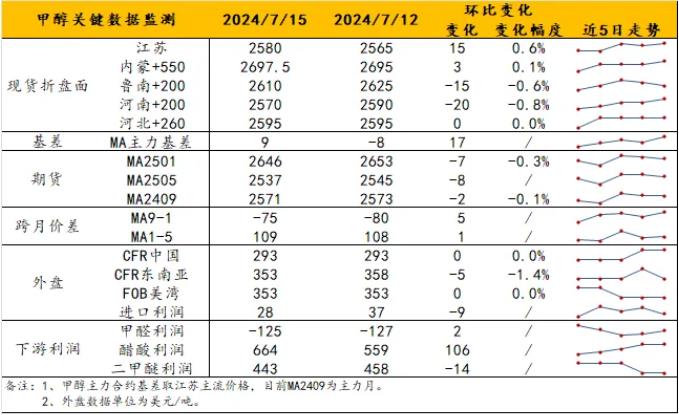
逻辑:周一盘面表现坚挺,港口价格回暖,使得基差反弹至09-10/0。内地方面,内蒙古南北线约2125-2170元/吨,西北短期仍有一些检修支撑。另外,沿海烯烃消息面仍有一些扰动,但重点是眼下已停车烯烃重启意愿待定,这一点在MA2409主力期间难以看到结果,未来主要在01合约上博弈。短期内港口的供需状态难以改善,反弹高度受到累库压力的抑制。观点上,上方有回调压力,未脱离2500-2600点窄区间波动;MA91月差预计将缓慢回落;09mto处于震荡状态,主要关注单边节奏。
策略:高位回调。
风险提示:油价异动;关注累库进度。
建材化工
纯碱
方向:短期偏弱
行情跟踪:
截止周一国内纯碱厂家总库存90.26万吨,较周四下降0.10万吨,降幅0.11%,周一远兴报价暂稳,目前碱厂现货送到价在2000-2050元/吨,期现报价在1860元/吨,纯碱刚需支撑依旧较强,但由于当前浮法及光伏玻璃基本面较弱,对纯碱存在情绪面负反馈,及由于上半年下游的持续补库,未来几周或以消耗原料库存的方式在减弱刚需的支撑强度,同时也是对上游碱厂现货价格的施压。
从供给端的装置不稳定性来看,进入夏季供给端的主动权掌握在上游端,中游以及下游都会相对被动一些,上周浮法玻璃厂已再次补库,当前平均22天左右的原料库存天数已不算低,后续再次补库或需要等到现货价格给到足够低的位置以及原料库存天数进一步消耗,而向上空间的打开则需要碱厂供给端计划外变动增多。
向上驱动:下游阶段性补库、累库不及预期
向下驱动:投产进度放量、进口碱到港、玻璃冷修
策略建议:暂观望,下方支撑1800-1900
风险提示:远兴投产进度变化,下游玻璃厂补库驱动
玻璃
方向:短期偏弱
行情跟踪:
目前现货价格仍以偏弱为主,沙河现货价格降至1430元/吨,全国范围的产销没有明显好转,目前时有时无的需求好转仍集中在中游和下游的库存周转层面,刚需端看,下游订单目前维持低位,仍在消耗自身原片库存,短期暂没有补库驱动,整体玻璃仍在受到自下而上的负反馈中。
中期看,目前除沙河外,其他区域下游库存较干,旺季之前下游补库的潜在驱动是存在的,8月的向上驱动主要来自于季节性旺季预期下的下游补库,玻璃全国范围的产销已经1个多月没有放量,在季节性旺季前是否会有一波脉冲式的补库也是值得思考的潜在向上驱动。
向上驱动:地产政策提振、中游投机备货、宏观政策推动
向下驱动:供给端高位、下游刚需减弱,期现商库存压力
策略建议:暂观望,下方支撑1400-1450
风险提示:地产政策变化,宏观情绪变化
推荐文章


