


من المتوقع أن يقدم بنك اليابان رفعا متشددا، تحت ضغط ارتفاع التضخم
- من المقرر أن يرفع بنك اليابان أسعار الفائدة إلى 1.25٪، وهو أعلى مستوى في 31 عامًا.
- التضخم المرتفع، وبيانات الناتج المحلي الإجمالي القوية، والضغوط من الإدارة الأمريكية تدفع بنك اليابان إلى تسريع وتيرة التشديد.
- قلّص الدولار الأمريكي بعض خسائره هذا الأسبوع، مدفوعًا بالموقف المتشدد للسياسة النقدية من جانب بنك الاحتياطي الفيدرالي.
سيختتم اجتماع السياسة النقدية لبنك اليابان (BoJ) أسبوعًا حافلًا بقرارات البنوك المركزية يوم الجمعة، مع اهتمام الأسواق بشكل خاص بتأكيد التوقعات بتحول متشدد عزز تعافيًا قويًا للين الياباني (JPY) في سبتمبر/أيلول.
تسعّر أسواق العقود الآجلة عمليًا بالكامل رفعًا بمقدار ربع نقطة مئوية هذه المرة، وهو ما سيدفع سعر الفائدة القياسي لبنك اليابان إلى أعلى مستوى له منذ نحو 31 عامًا، وسط ارتفاع التضخم، وزيادة الأجور، والضغط من وزير الخزانة الأمريكي سكوت بيسنت.
سيتبع البنك المركزي الياباني بنك الاحتياطي الفيدرالي (Fed) والبنك المركزي الأوروبي (ECB) في تشديد السياسة النقدية مع تأجيج الحرب في الشرق الأوسط للتضخم العالمي. ولا يزال مضيق هرمز مغلقًا عمليًا، كما أن التطورات الأخيرة تهدد المسار البديل عبر البحر الأحمر، مما يدفع أسعار خام برنت فوق 100 دولار ويثير مخاوف جدية بشأن اضطرابات الإمدادات.
ماذا نتوقع من قرار بنك اليابان بشأن أسعار الفائدة؟
ما لم تحدث مفاجأة غير مرجحة للغاية، سيرفع بنك اليابان سعر الفائدة القياسي من 1٪ إلى 1.25٪ يوم الجمعة، ليقترب بالسياسة النقدية من المستويات التي يعتبرها البنك محايدة للاقتصاد الياباني. ومن المرجح أن يحظى القرار بدعم الغالبية العظمى من مجلس السياسة، مع احتمال معارضة العضو المعين حديثًا في اللجنة تويتشيرو أسادا، كما فعل في اجتماع يونيو/حزيران.
دفعت الضغوط التضخمية المتصاعدة، إلى جانب أسباب أخرى، بنك اليابان إلى تسريع وتيرة التشديد النقدي. وحتى الآن، حافظ البنك على وتيرة رفع نصف سنوية، بينما ستأتي زيادة سبتمبر/أيلول، إذا تأكدت، بعد زيادة سابقة في يونيو/حزيران. وقد تكهنت الأسواق برفع بمقدار نصف نقطة مئوية، لكن بالنظر إلى النهج الحذر للسياسة النقدية لدى البنك المركزي الياباني، يبدو هذا الخيار مستبعدًا.
أظهرت بيانات مؤشر أسعار المستهلك (CPI) في اليابان لشهر يوليو/تموز أن الأسعار ارتفعت بأسرع وتيرة في آخر سبعة أشهر، لتصل إلى 1.9٪، أي أقل بقليل من هدف بنك اليابان البالغ 2٪ لاستقرار الأسعار. وإلى جانب ذلك، واصلت الأجور الارتفاع، مما يشير إلى ضغوط سعرية أقوى على المدى القريب، وهو ما يزيد مجملًا من خطر أن يتأخر البنك المركزي عن منحنى التضخم إذا تمسك بمسار التشديد التدريجي الذي شهده حتى الآن.
كما أن التوقعات الاقتصادية الأوسع في اليابان لا تزال داعمة أيضًا. فقد جاء الناتج المحلي الإجمالي (GDP) أعلى من التوقعات في الربع الثاني، مع نمو سنوي بلغ 1.4٪، مما يوفر ظروفًا مواتية نسبيًا لبعض التشديد النقدي.
وفي ظل هذه الخلفية، ينتظر المستثمرون أن يصدر البنك رسالة واضحة ترسم ملامح دورة أكثر صرامة لتطبيع السياسة النقدية في الفترة المقبلة. وسيأتي ذلك بعد ضغوط غير خفية من الإدارة الأمريكية، عقب تدخل منسق استثنائي بين الولايات المتحدة واليابان في أسواق الفوركس أوقف تراجعًا طويل الأمد للين في أواخر يوليو/تموز.
ومع ذلك، يحذر محللون في ING من أن السوق قد يكون يبالغ في تقدير مدى تشدد بنك اليابان، معتبرين أن "استراتيجية اليابان "العدوانية الداعمة للنمو" ستعمل كفرامل أمام أي تحول سريع نحو سياسة أكثر تشددا من قبل بنك اليابان. ويشيرون إلى أن الحكومة "ستعبر بلا شك عن آرائها ضد دورة تشديد أكثر عدوانية"، مضيفين أنه "من الصعب تصور دعم المسؤولين الحكوميين لدورة تشديد أسرع بكثير، سواء عبر رفع بمقدار 50 نقطة أساس في سبتمبر/أيلول أو عبر رفعين متتاليين في سبتمبر/أيلول وأكتوبر/تشرين الأول."
كيف يمكن أن يؤثر قرار السياسة النقدية لبنك اليابان على زوج الدولار الأمريكي/الين الياباني USD/JPY؟
يُظهر زوج الدولار الأمريكي/الين الياباني USD/JPY انخفاضا بنسبة 2.5٪ في سبتمبر/أيلول حتى الآن، إذ دفعت سلسلة من التصريحات المتشددة من مسؤولي بنك اليابان المتداولين إلى زيادة الرهانات على دورة تشديد أكثر حدة من بنك اليابان. وقد أدى ذلك إلى تغطية ضخمة لمراكز البيع المكشوفة على الين الياباني، مع تحول كبار المضاربين إلى صافي مراكز شراء على الين الياباني للمرة الأولى منذ فبراير/شباط.
تمكن الدولار الأمريكي (USD) من استعادة بعض الأرض هذا الأسبوع. وقد قدم البنك الاحتياطي الفيدرالي (Fed) دفعة جديدة للدولار يوم الأربعاء عبر رفع أسعار الفائدة والإشارة إلى مزيد من التشديد في الأشهر المقبلة، لكن الميل الأوسع على المدى القريب لا يزال هبوطيا.
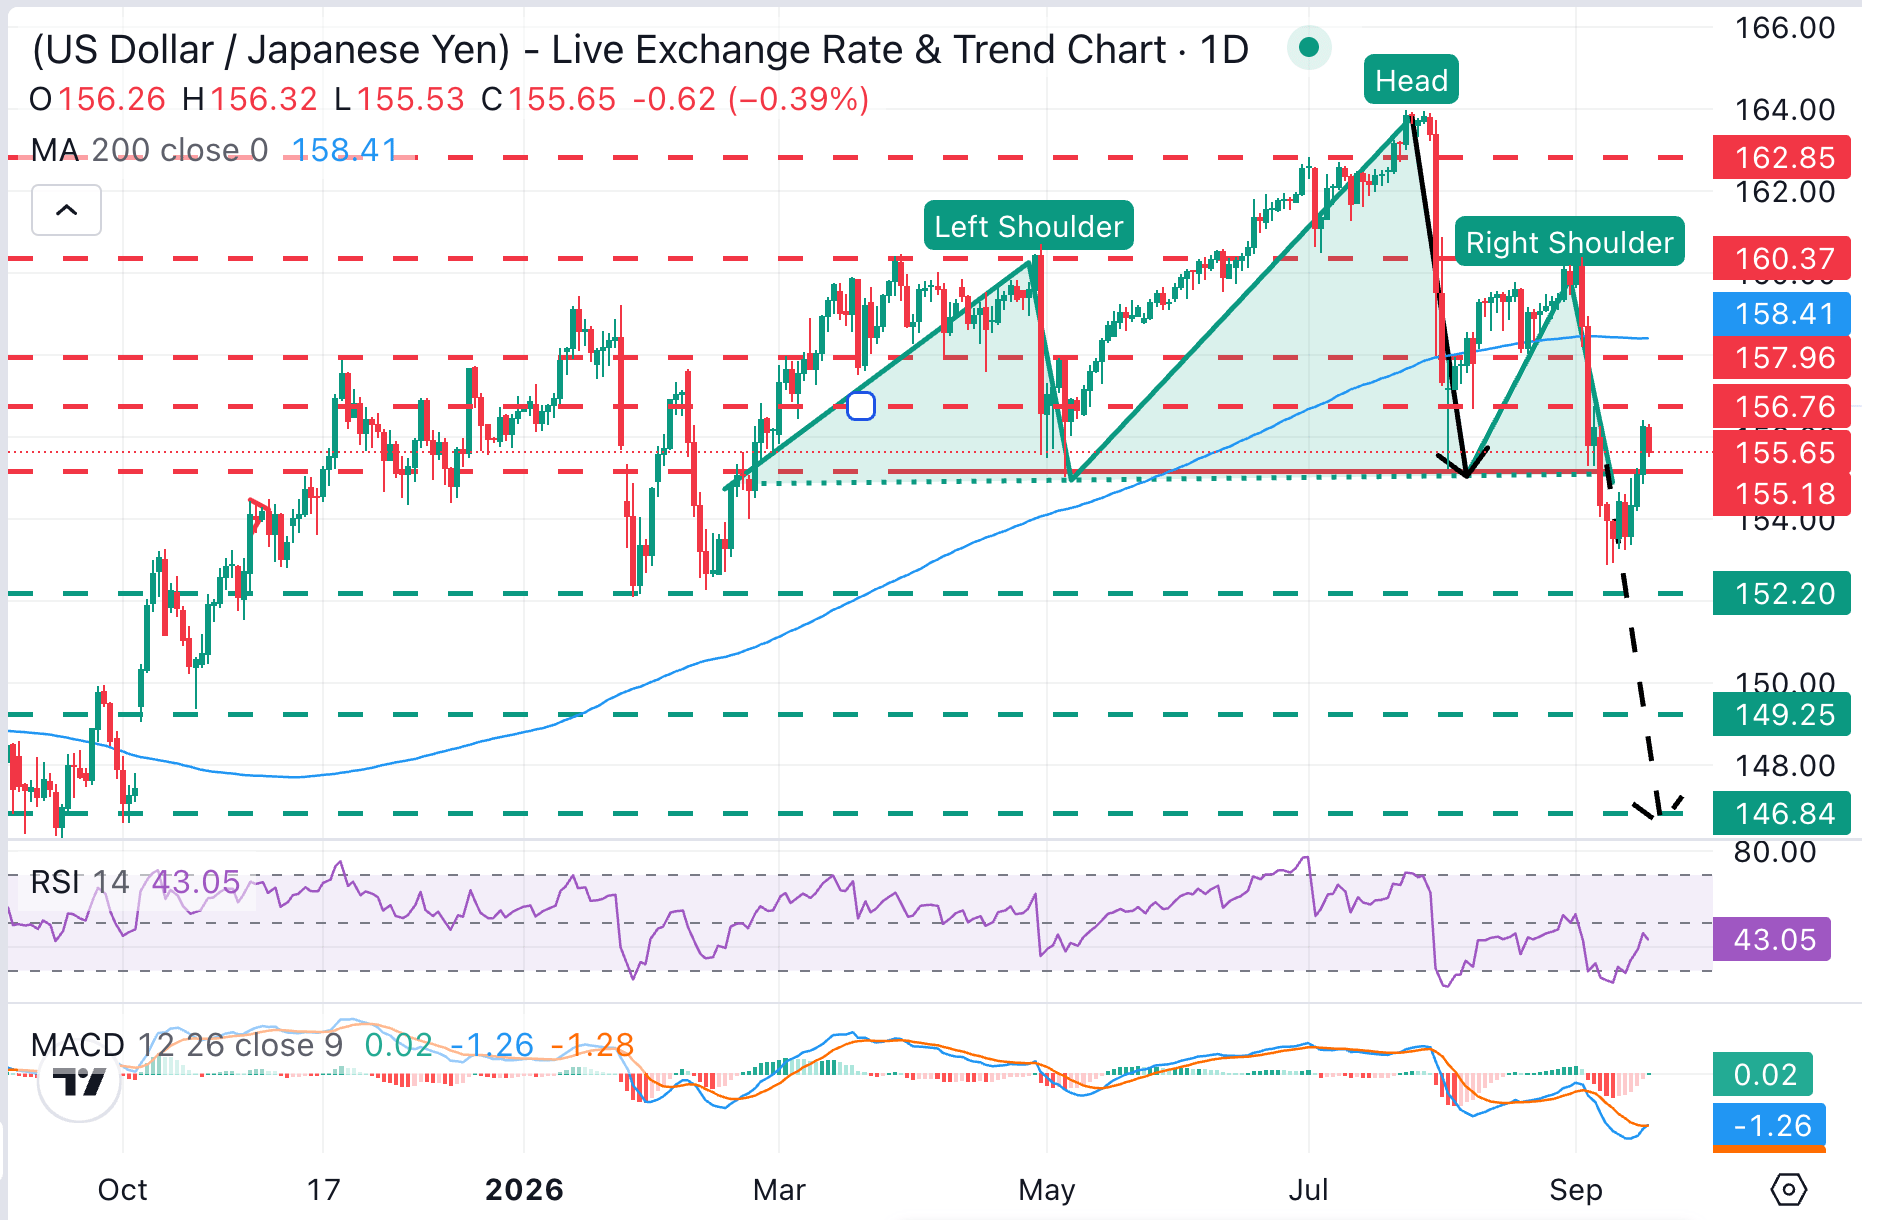
عاد زوج الدولار الأمريكي/الين الياباني USD/JPY فوق خط العنق لنموذج الرأس والكتفين (H&S) الهبوطي، عقب ارتفاع ما بعد قرار الفيدرالي، لكنه يواجه صعوبة في تجاوز مستوى دعم سابق تحول إلى مقاومة عند منطقة 156.75، مما يبقي البنية الهبوطية الأوسع قائمة. وتؤيد مؤشرات الزخم على الرسم البياني اليومي النظرة الهبوطية، إذ يظل مؤشر القوة النسبية (RSI) دون مستوى 50، ويقع مؤشر زخم تباعد وتقارب المتوسطات المتحركة (الماكد) أسفل خط الصفر، مما يشير إلى أن الارتفاعات من المرجح أن تجد بائعين.
ينبغي على الثيران التأكيد فوق خط العنق المذكور لنموذج الرأس والكتفين عند 155.20 وأعلى مستوى في 4 سبتمبر/أيلول عند 156.76 لتمهيد الطريق نحو المنطقة الواقعة بين منطقة الدعم السابقة حول 158.00 والمتوسط المتحرك البسيط لمدة 200 يوم (SMA) عند 158.41.
وعلى العكس من ذلك، فإن الانعكاس دون 155.20 سيؤكد تشكيل الرأس والكتفين، مما يضيف ضغطا نحو أدنى مستويات 2026 قرب 152.00. ويقع الهدف المقاس لنموذج الرأس والكتفين حول أدنى مستويات أكتوبر/تشرين الأول 2025 عند 146.60.
أسئلة شائعة عن بنك اليابان
بنك اليابان (BoJ) هو البنك المركزي الياباني، الذي يحدد السياسة النقدية في البلاد. تتمثل مهمته في إصدار الأوراق النقدية وتنفيذ الرقابة على العملة والنقد من أجل ضمان استقرار الأسعار، وهو ما يعني مستهدف للتضخم عند حوالي 2٪.
في عام 2013، شرع بنك اليابان في سياسة نقدية شديدة التيسير بهدف تحفيز الاقتصاد وتغذية التضخم في ظل بيئة تضخمية منخفضة. وتستند سياسة البنك إلى التيسير الكمي والنوعي، أو طباعة الأوراق النقدية لشراء أصول مثل السندات الحكومية أو سندات الشركات لتوفير السيولة. وفي عام 2016، ضاعف البنك استراتيجيته وخفف سياسته بشكل أكبر من خلال تقديم أسعار فائدة سلبية أولاً ثم التحكم بشكل مباشر في عائد سنداته الحكومية لمدة 10 سنوات. وفي مارس 2024، رفع بنك اليابان أسعار الفائدة، متراجعًا فعليًا عن موقف السياسة النقدية شديدة التيسير.
وقد تسببت التحفيزات الضخمة التي قدمها البنك في انخفاض قيمة الين مقابل نظرائه من العملات الرئيسية. وتفاقمت هذه العملية في عامي 2022 و2023 بسبب التباعد المتزايد في السياسات بين بنك اليابان والبنوك المركزية الرئيسية الأخرى، والتي اختارت زيادة أسعار الفائدة بشكل حاد لمكافحة مستويات التضخم المرتفعة منذ عقود. وأدت سياسة بنك اليابان إلى اتساع الفجوة مع العملات الأخرى، مما أدى إلى انخفاض قيمة الين. وقد انعكس هذا الاتجاه جزئيًا في عام 2024، عندما قرر بنك اليابان التخلي عن موقفه السياسي المتساهل للغاية.
وقد أدى ضعف الين وارتفاع أسعار الطاقة العالمية إلى زيادة التضخم في اليابان، والذي تجاوز هدف بنك اليابان البالغ 2%. كما ساهم احتمال ارتفاع الرواتب في البلاد ــ وهو عنصر أساسي في تغذية التضخم ــ في هذه الخطوة.
مقالات مقترحة


