

【IPO前哨】垃圾焚燒龍頭軍信股份(301109.SZ)過聆訊,應收賬款越滾越大
9月13日,軍信股份(301109.SZ)通過港交所主板上市聆訊,中金公司、中信證券擔任聯席保薦人。成功登陸港交所後,公司將成為又一家實現A+H兩地上市的企業。
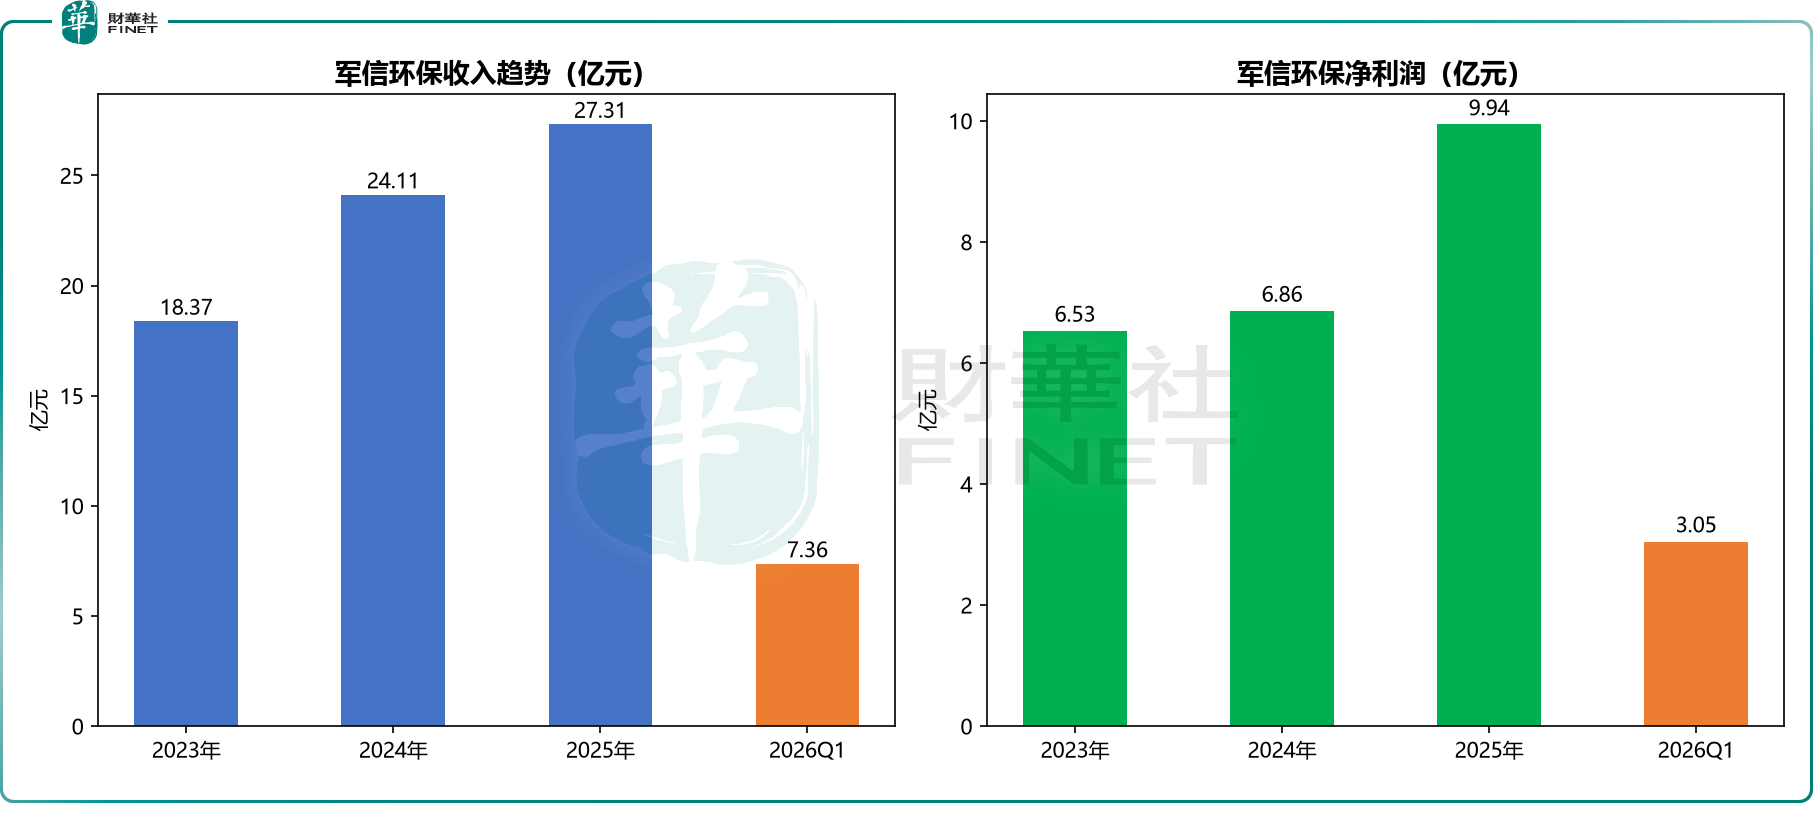
軍信股份是中國垃圾焚燒發電行業第一梯隊的企業,主營業務為生活垃圾、餐廚垃圾、市政污泥等固廢處理及綠色能源運營。2025年公司收入27.31億元(人民幣,下同),淨利潤9.94億元。2026年一季度收入7.36億元,期內利潤3.05億元。
根據招股書,軍信股份是一家現金流紮實、股東回報明確、運營壁壘清晰的公用事業型公司,但面臨應收賬款規模較大、海外項目執行等風險。
垃圾焚燒發電全國第一,項目佈局國內外
軍信股份成立於湖南長沙,是一家長期致力於生活垃圾、餐廚垃圾、市政污泥、垃圾滲濾液、飛灰等固廢處理和綠色能源業務的企業,集投資建設、技術研發、運營管理於一體。
根據弗若斯特沙利文的資料,按每噸垃圾平均上網電量計,軍信股份於2025年在中國所有提供垃圾焚燒發電的企業中排名第一。按日處理能力計,公司於2025年在中國所有垃圾焚燒發電項目中亦排名第四。
項目佈局方面,公司項目主要分佈在湖南長沙、瀏陽、平江及吉爾吉斯斯坦等地區。其中,瀏陽及吉爾吉斯斯坦比什凱克的垃圾清潔焚燒發電項目是近年新增的重要產能,是帶動公司毛利增加的重要驅動力。根據公司A股公告,2026年上半年,公司生活垃圾處理量為217.34萬噸,上網電量穩步提升。
值得注意的是,軍信股份此前已在深交所創業板上市(301109.SZ),此次赴港為A+H佈局。這是公司第三次遞表港交所,前兩次分別在更早時間遞交,此次在2026年8月13日更新申請後,僅用約一個月即通過聆訊,進度較快。
業績穩健,現金流紮實但風險待解
財務數據方面,軍信股份收入淨利在過去幾年錄得穩步增長,現金流較為紮實。
2023年至2025年,公司收入分別為18.37億元、24.11億元、27.31億元;同期期內利潤分別為6.53億元、6.86億元、9.94億元,2025年淨利潤同比增長44.8%。
2026年一季度,公司業績延續增長,收入和期內利潤分別為7.36億元和3.05億元。
現金流方面,公司經營活動現金流表現強勁,2025年經營活動產生的現金流淨額16.99億元,2026年一季度為2.36億元,同比均錄得大幅增長,顯示盈利質量較好。截至2026年3月末,公司資產總額147.33億元,流動資產淨值43.52億元,資產負債率約34.7%,現金及現金等價物於2026年一季度末為12.21億元,財務結構穩健。
公司近幾年保持較高的分紅率,其中2025年派息共計5.07億元,股息派發率達70.2%。
不過,軍信股份也面臨一些隱憂,需要關注的風險有:
第一,收入增速放緩,2026年一季度收入僅同比增長5.59%,在垃圾焚燒行業存量競爭階段,新項目投放節奏直接影響增長;
第二,垃圾焚燒發電行業受國家政策和補貼影響較大,國補退坡或電價調整將影響盈利能力;
第三,公司應收賬款規模較大,截至2026年3月底,貿易應收款項增長至19.49億元,長江證券在研報中表示,公司的主要欠款方為長沙市城管局(垃圾處理費)和國網湖南電力(可再生能源補貼),回款進度仍需持續跟蹤;
第四,公司投資活動現金流持續大額淨流出(2025年為-19.31億元),處於持續擴張階段,資本開支壓力較大。
總體來看,軍信股份作為中國垃圾焚燒發電行業排名第一的企業,盈利穩定、現金流充沛、資產負債結構穩健,屬於環保公用事業板塊中質地較好的標的。第三次遞表即通過聆訊,顯示其合規和財務數據已獲港交所認可。但收入增速放緩、行業補貼政策變化、投入規模較大等因素,也意味著港股上市後的估值空間可能受限。後續港股發行價和A/H溢價情況值得關注。
推薦文章


