


黃金2026年價格走勢回顧
2026年,國際現貨黃金 (XAUUSD) 市場上演了一場極具戲劇性的先破頂狂飆、後深幅回調行情。1 月,金價延續 2025 年牛市慣性,從4,300美元附近一路飆升衝破 5,000 美元整數關口,並于1月29日觸及5,608 美元歷史高位,隨後持續下跌走弱。
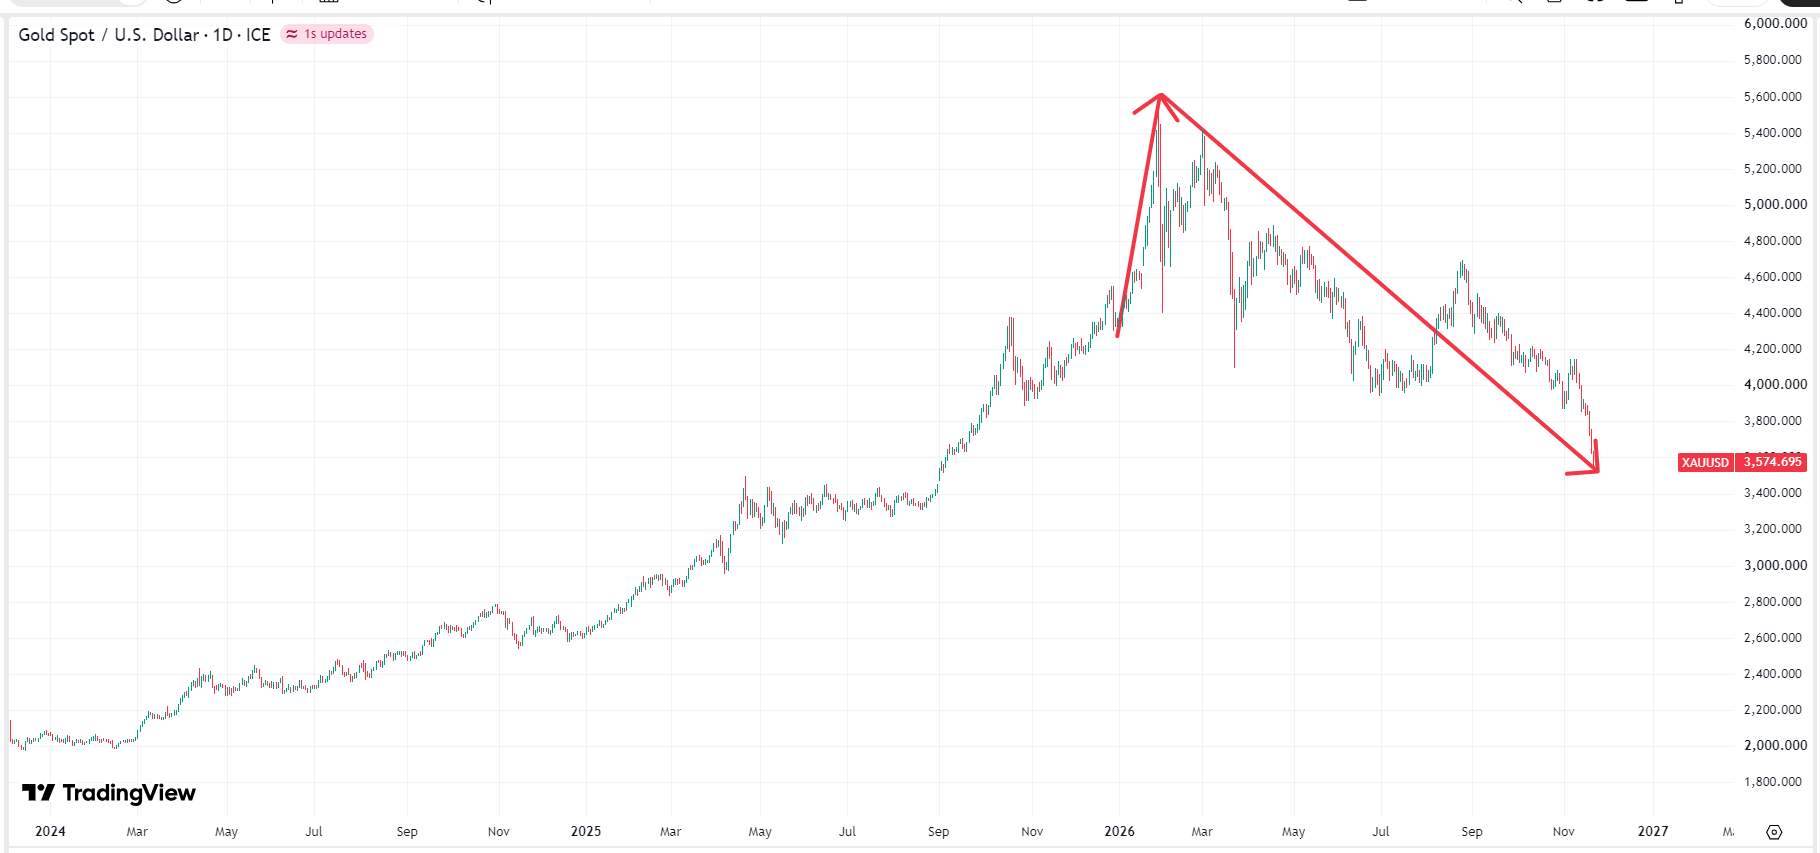
黃金價格圖表,來源:TradingView
黃金價格在1 月底見頂後,2 月初爆發第一波獲利了結賣壓,短短三天暴跌超20%至4,400美元,隨後反彈走強並於3月2日升至5,400美元附近。此後,金價分別在3月、4月、8月出現發生殺跌,反彈高點再也沒有觸及5,000美元關口且持續降低,形成非常典型的下跌趨勢。
黃金價格為什麼下跌?
金價在 2026 年出現顯著的下跌與回檔修正並非由單一因素影響,而是多個原因在同階段起作用的結果。年初,金價狂飆突破 5,000 美元大關後,過高的價格對印度、中國等全球實體黃金消費大國的零售金飾、金條及金幣買氣產生了顯著的抑制效果,使得終端消費者在歷史高點附近轉為觀望甚至逢高變現,導致實體市場在關鍵價位缺乏足夠的民間消費承接力道。
進入 2026 年秋季後,美國CPI、PPI等多項關鍵通膨數據表現高於市場預期,顯示通膨消退的速度不如原先樂觀,市場定價高利率維持更久的風險。黃金作為一種不孳息的資產,當宏觀利率與固定收益回報持續居高不下時,資金便會從金市中撤出,加劇其價格下行。
在宏觀緊縮預期主導下,美元指數在年內多個時段攀升至100上方,直接推高了以美元計價的黃金對非美元持有者的購買成本;美國 10 年期公債殖利率也持續固守在 5.06%–5.14%的高檔區間,吸引大量機構資金轉向債市,對金價構成直接的結構性壓制。
黃金價格還會下跌?
短線來看,金價尚未完全脫離宏觀利空的壓制,仍存在反覆震盪、築底或短線回測下方支撐的風險。受先前高於預期的美國通膨數據影響,市場持續定價聯準會(Fed)在 12 月維持高利率或重新評估降息步調的風險。當無風險利率與美元指數保持強勢時,不孳息的黃金在短線上仍會面臨資金機會成本的壓力。
若聯準會因通膨黏性持續維持高利率甚至進一步升息,2027 年上半年黃金將繼續面臨高實質利率與強勢美元的壓抑,私人投資者與黃金 ETF 的需求可能偏向保守。然而,隨著高利率對實體經濟與就業市場的滯後衝擊浮現,聯準會最快有望在 2027 年下半年啟動降息循環。一旦降息靴子落地,無息黃金的持有成本下降,將成為金價重啟升勢的強大催化劑。
黃金2027年價格走勢預測
從技術分析與市場形態的角度來看,當前國際金價確實在日線與周線級別上運行於一個標準的中期下降通道之中。隨著上方50 日與 200 日均線多條重要均線向下發散並形成反壓,若聯準會(Fed)因通膨黏性超預期而將高利率與強勢美元環境拉長,技術面將缺乏強而有力的反彈動能,金價在貫穿下降通道下軌、消化跨資產流動性緊縮與機構去槓桿的過程中,不排除進一步慣性下探至 3,000 美元整數大關尋求歷史級支撐。
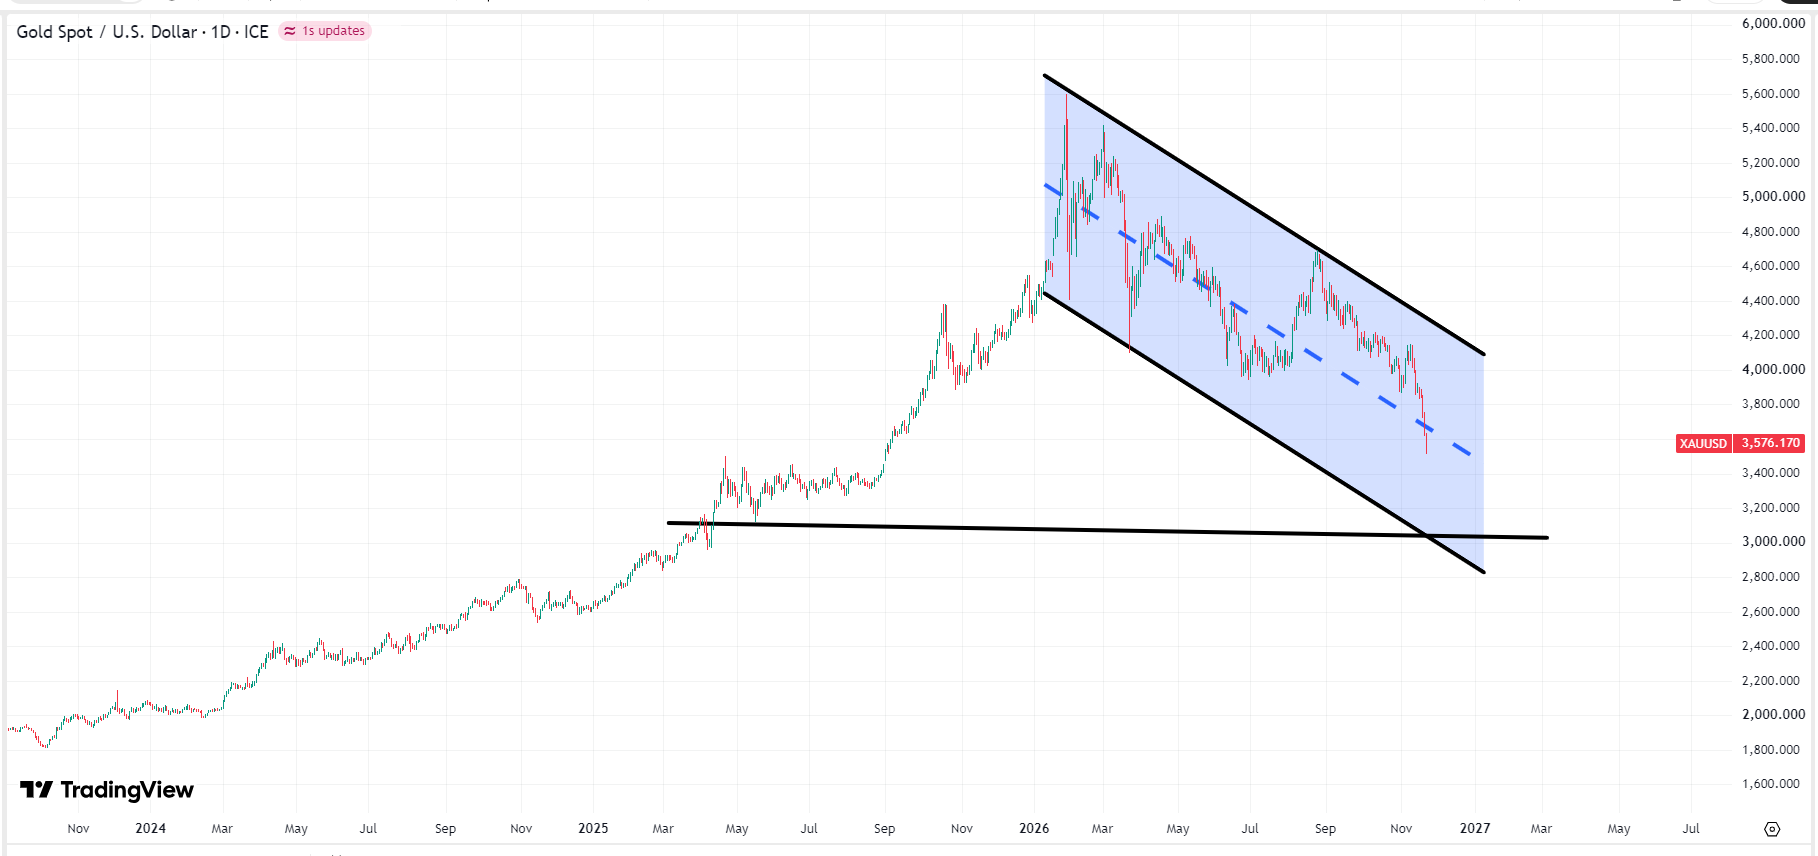
黃金價格圖表,來源:TradingView
進入 2027 年下半年,隨著價格逼近 3,000 美元鐵底,技術形態與市場供需將迎來實質性的拐點。在圖表型態上,當下跌動能衰竭並在低檔出現「底背離」或長下影線的籌碼密集區時,將確立階段性止跌訊號。此時,一旦宏觀經濟放緩迫使聯準會重啟寬鬆與降息循環,無息資產的持有成本將大幅滑落。這將推動場外避險與投機資金大舉回流,助力金價在下半年展開強勁的 V 型反彈,重新穩步收復並向上挑戰 4,000 美元關口。
閱讀更多
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


