


กองทุนรวมคืออะไร? แนะนำ 10 กองทุนรวมที่น่าสนใจปี 2569
“อยากลงทุนแต่ไม่รู้จะเริ่มยังไง?” แต่ความจริงแล้ว ไม่ว่าจะมีประสบการณ์หรือเงินทุนมากน้อยแค่ไหน ทุกคนก็สามารถสร้างความมั่งคั่งผ่านสิ่งที่เรียกว่า กองทุนรวม ได้
วันนี้ เราจะพาคุณไปเจาะลึก พร้อมแนะนำ 10 กองทุนรวมที่น่าสนใจในปี 2569 เพื่อให้คุณเริ่มต้นสร้างความมั่งคั่งกับอนาคตที่กำลังจะมาถึงได้อย่างมั่นใจ
| หัวข้อ | สรุป |
| กองทุนรวมคืออะไร | เครื่องมือระดมเงินทุนจากผู้ลงทุนรายย่อย โดยมี บลจ. และผู้จัดการกองทุนมืออาชีพนำเงินไปบริหารจัดการตามนโยบายที่ระบุไว้ |
| เงินลงทุนขั้นต่ำ | เริ่มต้นได้ตั้งแต่ 1 บาท ถึง 1,000 บาท ตามเงื่อนไขของแต่ละกองทุน |
| สิทธิประโยชน์ทางภาษี |
|
| สรุป 10 กองทุนเด่นปี 2569 |
|
| กลยุทธ์การลงทุนแนะนำ | จัดพอร์ตสไตล์ Core & Satellite และใช้กลยุทธ์ทยอยลงทุนสม่ำเสมอ (DCA) เพื่อลดความเสี่ยงจากความผันผวนของตลาด |
กองทุนรวมคืออะไร?
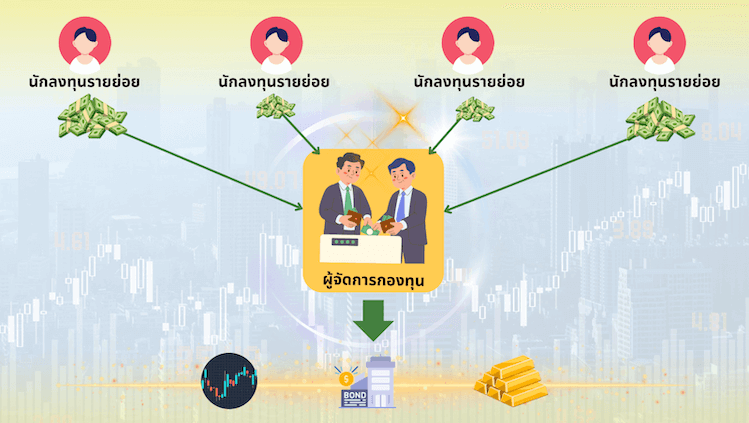
หากจะอธิบายให้เห็นภาพง่ายที่สุด กองทุนรวม (Mutual Fund) ก็เปรียบเสมือนการลงขันของนักลงทุนรายย่อยหลายๆ คน นำเงินมารวมกันเป็นเงินก้อนใหญ่ จากนั้นก็มอบหมายให้มืออาชีพที่เรียกว่า “ผู้จัดการกองทุน” (Fund Manager) ซึ่งทำงานอยู่ภายใต้บริษัทหลักทรัพย์จัดการกองทุน (บลจ.) นำเงินก้อนนั้นไปบริหารจัดการลงทุนในสินทรัพย์ต่างๆ ตามนโยบายที่กำหนดไว้
เมื่อเรานำเงินไปลงทุน เงินของเราจะถูกเปลี่ยนเป็น “หน่วยลงทุน” (Units) ซึ่งมูลค่าของแต่ละหน่วยจะถูกเรียกว่า “มูลค่าทรัพย์สินสุทธิ” หรือ NAV (Net Asset Value)
โดย NAV นี้จะถูกคำนวณและประกาศออกมาทุกสิ้นวันทำการ ซึ่งจะสะท้อนถึงผลการดำเนินงานของสินทรัพย์ทั้งหมดที่กองทุนถืออยู่ หากสินทรัพย์ที่กองทุนไปลงทุนมีมูลค่าสูงขึ้น NAV ก็จะปรับตัวสูงขึ้นตามไปด้วย และนั่นคือกำไรของเราในฐานะผู้ถือหน่วยลงทุน
กองทุนรวมเหมาะกับใคร?
คำตอบคือ เหมาะกับแทบทุกคน โดยเฉพาะอย่างยิ่ง
นักลงทุนมือใหม่: ที่ยังไม่มีประสบการณ์หรือความรู้เชิงลึกในการวิเคราะห์หุ้นหรือตราสารหนี้รายตัว การลงทุนผ่านกองทุนรวมจึงเหมือนมีผู้เชี่ยวชาญมาเป็นที่ปรึกษาและผู้จัดการส่วนตัว
ผู้ที่ไม่มีเวลา: สำหรับคนทำงานประจำที่ไม่มีเวลาติดตามข่าวสารเศรษฐกิจหรือความเคลื่อนไหวของตลาดอย่างใกล้ชิด ผู้จัดการกองทุนจะทำหน้าที่นั้นแทนเรา
ผู้ที่ต้องการกระจายความเสี่ยง: หลักการลงทุนที่สำคัญคือ “อย่าใส่ไข่ทุกฟองไว้ในตะกร้าใบเดียว” กองทุนรวมช่วยให้เรากระจายเงินลงทุนไปยังสินทรัพย์หลากหลายประเภทได้ แม้จะมีเงินทุนไม่มากก็ตาม
ผู้ที่ต้องการสิทธิประโยชน์ทางภาษี: กองทุนรวมบางประเภท เช่น SSF, RMF หรือ ThaiESG ถูกออกแบบมาเพื่อให้สิทธิในการลดหย่อนภาษีได้ตามเงื่อนไขที่กำหนด
ด้วยขนาดเงินทุนที่ใหญ่ในฐานะนักลงทุนสถาบัน ทำให้ผู้จัดการกองทุนมีอำนาจต่อรองและสามารถเข้าถึงโอกาสการลงทุนที่นักลงทุนรายย่อยทั่วไปไม่สามารถเข้าถึงได้ เช่น การจองซื้อหุ้น IPO บางตัว หรือการลงทุนในหุ้นกู้ภาคเอกชนที่เสนอขายในวงจำกัด
ดังนั้น กองทุนรวมจึงเป็นเครื่องมือที่ทรงพลังสำหรับนักลงทุนทุกระดับ ไม่ใช่แค่สำหรับผู้เริ่มต้นเท่านั้น
เจาะลึกประเภทกองทุนรวม
โลกของ กองทุนรวม นั้นมีความหลากหลายสูงมาก เพื่อให้นักลงทุนสามารถเลือกใช้ให้เหมาะสมกับเป้าหมายและระดับความเสี่ยงที่ยอมรับได้ โดยสามารถแบ่งประเภทหลักๆ ได้ดังนี้
แบ่งตามประเภทสินทรัพย์ที่ลงทุน (Asset Class)
กองทุนรวมตลาดเงิน (Money Market Fund): มีความเสี่ยงต่ำที่สุด เหมาะสำหรับการพักเงินระยะสั้น หรือเป็นที่เก็บเงินสำรองฉุกเฉิน โดยจะลงทุนในสินทรัพย์สภาพคล่องสูง เช่น เงินฝาก หรือตราสารหนี้ภาครัฐและเอกชนคุณภาพดีที่มีอายุคงเหลือไม่เกิน 1 ปี
กองทุนรวมตราสารหนี้ (Fixed Income Fund): มีความเสี่ยงต่ำถึงปานกลาง เหมาะกับผู้ที่ต้องการผลตอบแทนสูงกว่าเงินฝาก แต่ไม่ต้องการเสี่ยงสูงเท่าหุ้น โดยจะลงทุนในพันธบัตรรัฐบาลและหุ้นกู้ของบริษัทเอกชนเป็นหลัก
กองทุนรวมตราสารทุน (Equity Fund): หรือที่เรียกกันติดปากว่า “กองทุนหุ้น” มีความเสี่ยงสูง แต่ก็มีโอกาสสร้างผลตอบแทนได้สูงที่สุดในระยะยาว เหมาะกับผู้ที่สามารถรับความผันผวนของราคาได้และมีเป้าหมายการลงทุนระยะยาว
กองทุนรวมผสม (Mixed/Hybrid Fund): เป็นกองทุนที่มีความยืดหยุ่น โดยผู้จัดการกองทุนจะปรับสัดส่วนการลงทุนระหว่างหุ้นและตราสารหนี้ให้เข้ากับสภาวะตลาดในแต่ละช่วงเวลา เหมาะกับผู้ที่ต้องการกระจายความเสี่ยงแต่ไม่รู้จะจัดสัดส่วนอย่างไร
กองทุนรวมสินทรัพย์ทางเลือก (Alternative Investment Fund): ลงทุนในสินทรัพย์นอกเหนือจากหุ้นและตราสารหนี้ เช่น ทองคำ น้ำมัน อสังหาริมทรัพย์ หรือโครงสร้างพื้นฐาน ซึ่งมักจะมีความเสี่ยงสูงและซับซ้อน เหมาะสำหรับนักลงทุนที่มีประสบการณ์และต้องการกระจายความเสี่ยงของพอร์ตโดยรวม
แบ่งตามนโยบายการลงทุนแบบพิเศษ
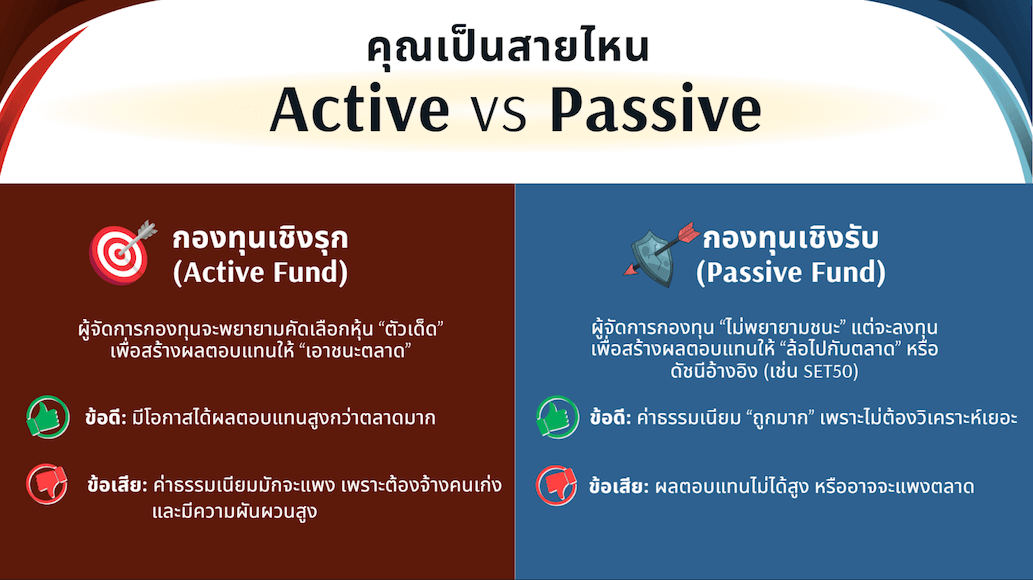
กองทุนรวมดัชนี (Index Fund) และ ETF (Exchange Traded Fund): เป็นกองทุนที่มีกลยุทธ์การลงทุนเชิงรับ (Passive) โดยจะสร้างผลตอบแทนให้ล้อไปกับดัชนีอ้างอิง เช่น ดัชนี SET50 หรือ S&P500 ทำให้มีค่าธรรมเนียมที่ต่ำกว่ากองทุนทั่วไป โดย ETF จะมีความพิเศษตรงที่สามารถซื้อขายได้แบบเรียลไทม์ในตลาดหลักทรัพย์เหมือนหุ้นตัวหนึ่ง
กองทุนรวมหมวดอุตสาหกรรม (Sector Fund): มีนโยบายลงทุนแบบกระจุกตัวในอุตสาหกรรมใดอุตสาหกรรมหนึ่งโดยเฉพาะ เช่น กลุ่มเทคโนโลยี กลุ่มการแพทย์ หรือกลุ่มพลังงาน ซึ่งมีความเสี่ยงสูงมากแต่ก็มีโอกาสทำกำไรสูงหากคาดการณ์ทิศทางของอุตสาหกรรมนั้นๆ ได้ถูกต้อง
กองทุนรวมที่ลงทุนในต่างประเทศ (Foreign Investment Fund - FIF): เป็นประตูที่เปิดโอกาสให้นักลงทุนไทยสามารถกระจายการลงทุนไปยังตลาดหุ้นหรือสินทรัพย์ทั่วโลกได้ เช่น สหรัฐอเมริกา จีน เวียดนาม หรือยุโรป
กองทุนลดหย่อนภาษี: เป็นกองทุนที่มีนโยบายการลงทุนหลากหลายเหมือนกองทุนทั่วไป แต่มีเงื่อนไขการถือครองเพิ่มเติมเพื่อแลกกับสิทธิประโยชน์ทางภาษี เช่น กองทุนรวมเพื่อการออม (SSF), กองทุนรวมเพื่อการเลี้ยงชีพ (RMF) และกองทุนรวมไทยเพื่อความยั่งยืน (ThaiESG)
เพื่อให้เห็นภาพรวมที่ชัดเจนยิ่งขึ้น สามารถสรุปประเภทกองทุน ความเสี่ยง และความเหมาะสมได้ดังตารางต่อไปนี้
| ประเภทกองทุน | สินทรัพย์หลักที่ลงทุน | ระดับความเสี่ยง (1-8+) | เหมาะกับใคร | ตัวอย่างเป้าหมาย |
| ตลาดเงิน | เงินฝาก, ตราสารหนี้ระยะสั้นมาก | 1 | ผู้ที่รับความเสี่ยงไม่ได้เลย | พักเงินรอลงทุน, เงินสำรองฉุกเฉิน |
| ตราสารหนี้ | พันธบัตรรัฐบาล, หุ้นกู้เอกชน | 2-4 | ผู้ที่รับความเสี่ยงได้ต่ำ, ต้องการผลตอบแทนสม่ำเสมอ | เก็บเงินดาวน์บ้านใน 1-3 ปี |
| ผสม | หุ้นและตราสารหนี้ (ปรับสัดส่วนได้) | 5 | ผู้ที่ลังเล, ต้องการกระจายความเสี่ยงในกองเดียว | สร้างการเติบโตระยะกลาง |
| ตราสารทุน (หุ้น) | หุ้นในประเทศ/ต่างประเทศ | 6 | ผู้ที่รับความเสี่ยงได้สูง, ลงทุนระยะยาว | วางแผนเกษียณในอีก 20 ปีข้างหน้า |
| หมวดอุตสาหกรรม | หุ้นในอุตสาหกรรมเดียว | 7 | ผู้ที่รับความเสี่ยงได้สูงมาก, มีความรู้เฉพาะทาง | เก็งกำไรตามวัฏจักรของอุตสาหกรรม |
| สินทรัพย์ทางเลือก | ทองคำ, อสังหาฯ, น้ำมัน | 8+ | ผู้ที่รับความเสี่ยงได้สูงมาก, ต้องการกระจายพอร์ต | สร้างผลตอบแทนที่ไม่ขึ้นกับตลาดหุ้น |
เคล็ดลับเลือกกองทุนรวม จะรู้ได้อย่างไรว่ากองทุนไหน “ดีจริง”
ท่ามกลางกองทุนรวมหลายพันกองทุนในตลาด การเลือกกองทุนที่ “ใช่” อาจดูเป็นเรื่องน่าปวดหัว แต่หากเรามีกระบวนการคัดเลือกที่เป็นระบบ ก็จะสามารถค้นพบกองทุนที่เหมาะสมกับเราได้อย่างแน่นอน
1. สำรวจตัวเองก่อน
นี่คือขั้นตอนที่สำคัญที่สุดและมักถูกมองข้าม ก่อนจะมองหากองทุนข้างนอก เราต้องเข้าใจความต้องการของตัวเองให้ชัดเจนก่อน ผ่าน 3 คำถามหลัก
เป้าหมายการลงทุน (Goal): คุณลงทุนไปเพื่ออะไร? เพื่อเก็บเงินเกษียณในอีก 30 ปีข้างหน้า เพื่อซื้อรถในอีก 5 ปี หรือเพื่อเป็นทุนการศึกษาให้ลูก? เป้าหมายที่แตกต่างกันจะนำไปสู่การเลือกประเภทกองทุนที่แตกต่างกัน
ระยะเวลาลงทุน (Time Horizon): คุณสามารถปล่อยให้เงินก้อนนี้เติบโตได้นานแค่ไหน? ยิ่งมีระยะเวลานานเท่าไหร่ ก็ยิ่งสามารถลงทุนในสินทรัพย์ที่มีความเสี่ยงสูงขึ้นเพื่อแลกกับโอกาสรับผลตอบแทนที่สูงขึ้นได้
ระดับความเสี่ยงที่ยอมรับได้ (Risk Tolerance): คุณนอนหลับได้สนิทแค่ไหนหากพอร์ตการลงทุนติดลบ 10% หรือ 20% ก่อนเริ่มลงทุนทุกครั้ง บลจ. หรือตัวแทนจำหน่ายจะบังคับให้เราทำ “แบบประเมินความเสี่ยง”เพื่อประเมินว่าเราเหมาะกับการลงทุนในสินทรัพย์ที่มีความเสี่ยงระดับใด
2. ดูนโยบายการลงทุน
เมื่อรู้จักตัวเองแล้ว ก็ถึงเวลาทำความรู้จักกองทุน โดยการอ่านหนังสือชี้ชวนส่วนสรุปข้อมูลสำคัญ หรือ Fund Fact Sheet ซึ่งเปรียบเสมือนบัตรประชาชนของกองทุน สิ่งที่ต้องดูคือ กองทุนนี้เอาเงินของเราไปลงทุนในสินทรัพย์อะไร ประเทศไหน มีกลยุทธ์การลงทุนแบบใด (Active หรือ Passive)
3. วิเคราะห์ข้อมูลเชิงลึก
ขั้นตอนนี้คือการเปรียบเทียบและคัดเลือกกองทุนที่มีนโยบายคล้ายกัน เพื่อหาผู้ชนะที่แท้จริง
ผลการดำเนินงานย้อนหลัง (Past Performance): ใช้เพื่อดูความสม่ำเสมอในการบริหารของผู้จัดการกองทุน แต่ต้องท่องไว้ในใจเสมอว่า “ผลการดำเนินงานในอดีต ไม่ได้เป็นสิ่งยืนยันถึงผลการดำเนินงานในอนาคต” สิ่งที่ควรทำคือการเปรียบเทียบผลตอบแทนกับดัชนีชี้วัด (Benchmark) และกองทุนอื่นๆ ในกลุ่มเดียวกัน เพื่อดูว่าผู้จัดการกองทุนทำผลงานได้ดีกว่าค่าเฉลี่ยหรือไม่
ความผันผวนและความเสี่ยง
Maximum Drawdown: ตัวเลขนี้สำคัญมาก มันคืออัตราผลขาดทุนสูงสุดในอดีตของกองทุน บอกให้เรารู้ว่ากองทุนนี้เคยเจ็บหนักที่สุดแค่ไหน และเราพร้อมจะรับความเสียหายระดับนั้นได้หรือไม่
Sharpe Ratio: เป็นมาตรวัดความคุ้มค่าในการลงทุน โดยเปรียบเทียบผลตอบแทนที่ทำได้กับความเสี่ยงที่ต้องรับเข้ามา ค่า Sharpe Ratio ยิ่งสูง ยิ่งหมายความว่ากองทุนนั้นสามารถสร้างผลตอบแทนได้ดีกว่าเมื่อเทียบกับความเสี่ยงเท่าๆ กัน
ค่าธรรมเนียม (Fees): เป็นปัจจัยที่ส่งผลกระทบต่อผลตอบแทนระยะยาว กองทุนที่มีนโยบายคล้ายกันแต่มีค่าธรรมเนียมรวม (Total Expense Ratio) ต่ำกว่า ย่อมมีโอกาสสร้างผลตอบแทนสุทธิให้นักลงทุนได้มากกว่า
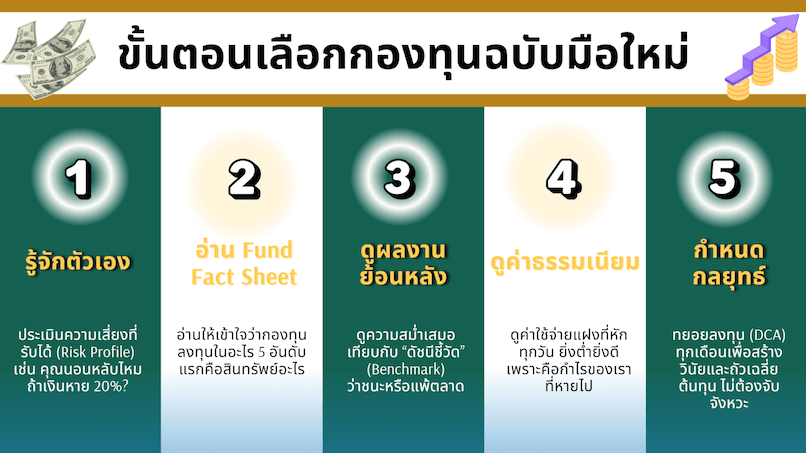
การเลือกกองทุนที่ดีจึงไม่ใช่แค่การไล่ตามกองทุนที่ให้ผลตอบแทนย้อนหลังสูงสุด แต่คือการค้นหากองทุนที่มีความสอดคล้องระหว่างนโยบายการลงทุน สไตล์ของผู้จัดการกองทุน และระดับความเสี่ยง (ที่สะท้อนผ่าน Maximum Drawdown และ Sharpe Ratio) กับเป้าหมายและโปรไฟล์ความเสี่ยงของตัวเราเอง
การเลือกกองทุน RMF เพื่อวางแผนเกษียณและลดหย่อนภาษี
สำหรับผู้ที่ต้องการลงทุนเพื่อสิทธิประโยชน์ทางภาษีควบคู่กับการออมระยะยาว การเลือกกองทุนรวมเพื่อการเลี้ยงชีพ (RMF) มีหัวใจสำคัญ 4 ด้านที่ต้องพิจารณาก่อนตัดสินใจ:
เกณฑ์สิทธิประโยชน์ทางภาษี (Tax Eligibility): ซื้อเพื่อลดหย่อนภาษีได้สูงสุด 30% ของเงินได้พึงประเมินที่ต้องเสียภาษี แต่เมื่อรวมกับกองทุนการออมเพื่อการเกษียณอื่นๆ (PVD, กบข., กอช., กองทุนครู, ประกันบำนาญ) แล้วต้องไม่เกิน 500,000 บาท ในแต่ละปีภาษี และไม่มีขั้นต่ำในการซื้อต่อปี
เงื่อนไขการถือครอง (Holding Requirements): ต้องถือหน่วยลงทุนต่อเนื่องไม่น้อยกว่า 5 ปีเต็มนับตั้งแต่วันที่ซื้อครั้งแรก และต้องถือจนถึงอายุ 55 ปีบริบูรณ์ขึ้นไปเท่านั้นจึงจะขายคืนได้โดยไม่ผิดเงื่อนไขภาษี (ต้องเข้าเงื่อนไขทั้งสองข้อพร้อมกัน)
การประเมินความเสี่ยงและกรอบเวลาการลงทุน (Investment Horizon & Risk Allocation):
กลุ่มอายุต่ำกว่า 40 ปี (ระยะเวลาลงทุน > 15 ปี): แนะนำ RMF ตราสารทุนต่างประเทศ เช่น หุ้นเทคโนโลยี AI, หุ้นโลก หรือหุ้นตลาดเกิดใหม่ เพื่อเร่งผลตอบแทนทบต้น
กลุ่มอายุ 40 - 50 ปี (ระยะเวลาลงทุน 5 - 15 ปี): ควรกระจายพอร์ตผ่าน RMF กองทุนผสม หรือ RMF หุ้นปันผล เพื่อลดความผันผวนพร้อมสร้างผลตอบแทนสม่ำเสมอ
กลุ่มอายุ 50 ปีขึ้นไป (ระยะเวลาลงทุน < 5 ปีสู่เป้าหมาย): ควรเน้น RMF ตราสารหนี้ระยะสั้นหรือตลาดเงิน เพื่อรักษาเงินต้น ปกป้องความมั่งคั่งก่อนถึงวัยเกษียณ
การเลือกนโยบายกองทุนที่ตรงเป้าหมาย (ไม่ต้องสร้างลิสต์ซ้ำซ้อน): กองทุน RMF ในปัจจุบันมีนโยบายครอบคลุมเหมือนกองทุนรวมทั่วไปทุกประการ หากคุณสนใจนโยบายการลงทุนของ 10 กองทุนที่แนะนำด้านล่าง (เช่น หุ้นไทยปันผล หุ้นเทคโนโลยี หรือตราสารหนี้) แต่ต้องการสิทธิลดหย่อนภาษี คุณสามารถมองหา “เวอร์ชัน RMF” ของนโยบายนั้นๆ ภายใต้ บลจ. เดียวกันได้ทันที
ซื้อกองทุนรวมไหนดี? เปิด 10 กองทุนรวมที่น่าจับตามองปี 2569
ก่อนจะไปดูรายชื่อกองทุน เราต้องเข้าใจภาพใหญ่ของเศรษฐกิจและเมกะเทรนด์ที่จะเป็นฉากหลังสำคัญในปี 2569 เสียก่อน
ภาพรวมเศรษฐกิจ “ปีแห่งสองช่วงเวลา” นักวิเคราะห์หลายสำนักมองว่าเศรษฐกิจโลกในปี 2569 อาจแบ่งเป็นสองช่วง โดยครึ่งปีแรกอาจเผชิญกับความผันผวนและการชะลอตัวจากผลกระทบของสงครามการค้าและมาตรการทางภาษี แต่มีแนวโน้มที่จะฟื้นตัวได้ดีขึ้นในครึ่งปีหลัง เมื่อภาคธุรกิจปรับตัวได้และมาตรการกระตุ้นเศรษฐกิจเริ่มส่งผล
เมกะเทรนด์ที่เชื่อมโยงกันเป็นห่วงโซ่ การปฏิวัติของ AI ไม่ใช่แค่เรื่องของซอฟต์แวร์ แต่เป็นตัวเร่งปฏิกิริยาที่สร้างความต้องการมหาศาลในอุตสาหกรรมพลังงาน เพราะการประมวลผลของ AI ใช้ไฟฟ้ามหาศาล ทำให้เกิดความต้องการลงทุนในพลังงานสะอาด และโครงสร้างพื้นฐานด้านไฟฟ้า รวมถึงฮาร์ดแวร์ โดยเฉพาะชิปประมวลผลขั้นสูงที่เป็นเหมือนหัวใจของ AI
จากภาพรวมดังกล่าว เราได้คัดเลือก 10 กองทุนรวมที่น่าสนใจ ซึ่งครอบคลุมหลากหลายสินทรัพย์และสอดรับกับเทรนด์แห่งอนาคต ดังนี้
ตารางสรุป 10 กองทุนรวมน่าสนใจปี 2569
| ชื่อย่อกองทุน | บลจ. / สถาบันการเงิน | ประเภทกองทุน | เสี่ยง | เป้าหมายการลงทุน | ทางเลือก RMF/ลดหย่อนภาษี |
| SCBS&P500 | SCBAM (ไทยพาณิชย์) | หุ้นสหรัฐฯ ดัชนี S&P 500 | 6 | Core Asset เติบโตล้อไปกับ 500 บริษัทชั้นนำของสหรัฐฯ | SCBRMS&P500 (RMF ดัชนีหุ้นสหรัฐฯ SCB) |
| SCBDV | SCBAM (ไทยพาณิชย์) | หุ้นไทยปันผล | 6 | สร้างกระแสเงินสด Passive Income จากหุ้นไทยพื้นฐานแกร่ง | SCBRMDV (RMF หุ้นปันผล SCB) |
| SCBSEMI(A) | SCBAM (ไทยพาณิชย์) | หุ้นเซมิคอนดักเตอร์และฮาร์ดแวร์ AI | 7 | เกาะติดขุมพลังชิปประมวลผลและการเติบโตของโครงสร้างพื้นฐาน AI | SCBRMSEMI (RMF เซมิคอนดักเตอร์) |
| KT-WTAI-A | KTAM (กรุงไทย) | หุ้นเทคโนโลยี AI ทั่วโลก | 6 | เติบโตล้อไปกับเมกะเทรนด์การประยุกต์ใช้ AI ในภาคธุรกิจ | KT-AI-RMF |
| B-INNOTECH | BBLAM (บัวหลวง) | หุ้นเทคโนโลยีและนวัตกรรมโลก | 7 | เติบโตระยะยาวกับบริษัทยักษ์ใหญ่ด้านเทคโนโลยี (Big Tech) | B-INNOTECHRMF |
| PRINCIPAL VNEQ-A | Principal | หุ้นเวียดนาม (Active) | 6 | สร้างการเติบโตสูงในตลาดเกิดใหม่ (Emerging Market) | PRINCIPAL VNEQRMF |
| KFINCOME-A | KSAM (กรุงศรี) | ตราสารหนี้ต่างประเทศ (PIMCO) | 5 | กระจายความเสี่ยงทั่วโลก สร้างรายได้สม่ำเสมอในรอบดอกเบี้ยเปลี่ยนทิศ | KFINCOMERMF (RMF ตราสารหนี้โลกกรุงศรี) |
| KTSTPLUS-A | KTAM (กรุงไทย) | ตราสารหนี้ไทยระยะสั้น | 4 | พักเงินระยะสั้น รักษาสภาพคล่อง และลดความผันผวนของพอร์ต | KTSTPLUS-RMF |
| K-GHEALTH | KAsset (กสิกรไทย) | หุ้นกลุ่มดูแลสุขภาพ (Healthcare) | 7 | สินทรัพย์ตั้งรับ Defensive Growth ที่จำเป็นต่อทุกสภาวะเศรษฐกิจ | KGHRMF |
| ASP-THAIESG | Asset Plus | หุ้นไทยยั่งยืน (ESG) | 6 | เติบโตกับบริษัทไทยธรรมาภิบาลเด่น พร้อมรับสิทธิลดภาษี ThaiESG | สิทธิลดหย่อนภาษี ThaiESG โดยตรง |
กองทุนหุ้นไทย (Thai Equity Funds) - เน้นตั้งรับและปันผล ท่ามกลางความไม่แน่นอน
ท่ามกลางความผันผวนที่คาดว่าจะเกิดขึ้นในครึ่งปีแรกของปี 2569 กองทุนหุ้นปันผลสูงถือเป็นกลยุทธ์ตั้งรับที่น่าสนใจ ช่วยสร้างกระแสเงินสดและลดความเสี่ยงให้กับพอร์ตได้
1. กองทุนเปิดไทยพาณิชย์หุ้นทุนปันผล (SCBDV)
ชื่อย่อและประเภท: SCBDV / กองทุนเปิดตราสารทุน (หุ้นไทยปันผล)
บริษัทจัดการ: SCBAM
กลยุทธ์การลงทุน: เน้นลงทุนในหุ้นไทยขนาดใหญ่ในดัชนี SET ที่มีพื้นฐานแข็งแกร่งและมีประวัติการจ่ายเงินปันผลที่ดีอย่างสม่ำเสมอ โดยมักจะประกอบด้วยหุ้นในกลุ่มพลังงาน ค้าปลีก และธนาคาร
อ้างอิงผลงานในอดีต: มีประวัติการจ่ายเงินปันผลที่สม่ำเสมอและเป็นที่รู้จักของนักลงทุนมายาวนาน
ระดับความเสี่ยง: 6 - เสี่ยงสูง
เหมาะกับนักลงทุน: ผู้ที่ต้องการกระแสเงินสดระหว่างการลงทุน (Passive Income) และสามารถรับความผันผวนของตลาดหุ้นไทยได้
2. กองทุนเปิดไทยพาณิชย์ หุ้นยูเอส (SCBS&P500)
ชื่อย่อและประเภท: SCBS&P500 / กองทุนรวมตราสารทุนต่างประเทศ (Index Fund)
บริษัทจัดการ: SCBAM (บลจ.ไทยพาณิชย์)
กลยุทธ์การลงทุน: ลงทุนในกองทุนหลัก iShares Core S&P 500 ETF เพื่อสร้างผลตอบแทนล้อไปกับดัชนี S&P 500 ของสหรัฐฯ ซึ่งเป็นดัชนีรวม 500 บริษัทชั้นนำระดับโลก ถือเป็นสินทรัพย์แกนหลัก (Core Asset) ที่ได้รับความนิยมสูงสุด
ระดับความเสี่ยง: 6 - เสี่ยงสูง
เหมาะกับนักลงทุน: ผู้ที่ต้องการสร้างผลตอบแทนเติบโตระยะยาวไปพร้อมกับเศรษฐกิจสหรัฐฯ และบริษัทเทคโนโลยีชั้นนำระดับโลก ค่าธรรมเนียมต่ำ และมีสภาพคล่องสูง
กองทุนหุ้นต่างประเทศ (Overseas Equity Funds) - เกาะกระแสโลกแห่งอนาคต
การกระจายการลงทุนไปต่างประเทศเป็นสิ่งจำเป็นเพื่อเปิดรับโอกาสการเติบโตจากเมกะเทรนด์ระดับโลก
3. กองทุนเปิดเคแทม เวิลด์ เทคโนโลยี อาร์ทิฟิเชียล อินเทลลิเจนซ์ อิควิตี้ (KT-WTAI-A)
ชื่อย่อและประเภท: KT-WTAI-A / กองทุนรวมหมวดอุตสาหกรรม (Feeder Fund)
บริษัทจัดการ: KTAM
กลยุทธ์การลงทุน: ลงทุนผ่านกองทุนหลัก Allianz Global Artificial Intelligence ซึ่งเป็นผู้เชี่ยวชาญและลงทุนในบริษัททั่วโลกที่ได้ประโยชน์โดยตรงจากเทคโนโลยี AI
อ้างอิงผลงานในอดีต: มีผลการดำเนินงานที่โดดเด่นในช่วงที่หุ้นกลุ่ม AI เติบโตอย่างร้อนแรง
ระดับความเสี่ยง: 6 - เสี่ยงสูง
เหมาะกับนักลงทุน: ผู้ที่รับความเสี่ยงได้สูงมาก มีมุมมองการลงทุนระยะยาว และเชื่อมั่นในศักยภาพการเติบโตแบบก้าวกระโดดของเทคโนโลยี AI
4. กองทุนเปิดบัวหลวงโกลบอลอินโนเวชั่นและเทคโนโลยี (B-INNOTECH)
ชื่อย่อและประเภท: B-INNOTECH / กองทุนรวมหมวดอุตสาหกรรม (Feeder Fund)
บริษัทจัดการ: BBLAM
กลยุทธ์การลงทุน: ลงทุนผ่านกองทุนหลัก Fidelity Funds - Global Technology Fund ที่กระจายการลงทุนในบริษัทเทคโนโลยีชั้นนำทั่วโลก ไม่ได้จำกัดแค่ AI แต่ครอบคลุมทั้ง Cloud Computing, E-commerce, Fintech โดยมีหุ้นหลักเป็นบริษัท Big Tech ที่เป็นที่รู้จักกันดี
อ้างอิงผลงานในอดีต: เป็นกองทุนเทคโนโลยีที่มีชื่อเสียงและเป็นที่ยอมรับในผลงานระยะยาว
ระดับความเสี่ยง: 7 - เสี่ยงสูง
เหมาะกับนักลงทุน: ผู้ที่ต้องการสร้างการเติบโตไปพร้อมกับภาพรวมของโลกเทคโนโลยี รับความเสี่ยงสูงได้ และมีเป้าหมายการลงทุนระยะยาว
5. กองทุนเปิดไทยพาณิชย์ เซมิคอนดักเตอร์ (SCBSEMI(A))
ชื่อย่อและประเภท: SCBSEMI(A) / กองทุนรวมหมวดอุตสาหกรรม (Feeder Fund)
บริษัทจัดการ: SCBAM (บลจ.ไทยพาณิชย์)
กลยุทธ์การลงทุน: ลงทุนผ่านกองทุนหลัก VanEck Semiconductor UCITS ETF ซึ่งลงทุนในผู้นำอุตสาหกรรมชิปและเซมิคอนดักเตอร์ระดับโลก เช่น TSMC, NVIDIA, ASML, Broadcom อันเป็นหัวใจสำคัญและกระดูกสันหลังของเทคโนโลยี AI และคอมพิวเตอร์ทั่วโลก
ระดับความเสี่ยง: 7 - เสี่ยงสูงมาก
เหมาะกับนักลงทุน: ผู้ที่เชื่อมั่นในการเติบโตของโครงสร้างพื้นฐาน AI ฮาร์ดแวร์ สามารถรับความผันผวนสูงได้ และมองหาโอกาสการเติบโตแบบก้าวกระโดด
กองทุนตราสารหนี้ (Bond Funds) - หลุมหลบภัยยามตลาดผันผวน
6. กองทุนเปิดพรินซิเพิล เวียดนาม อิควิตี้ A (PRINCIPAL VNEQ-A)
ชื่อย่อและประเภท: KTSTPLUS-A / กองทุนรวมตราสารหนี้ (ระยะสั้น)
บริษัทจัดการ: KTAM
กลยุทธ์การลงทุน: เน้นลงทุนในตราสารหนี้ เงินฝาก หรือตราสารเทียบเท่าเงินฝากคุณภาพดี (Investment Grade) ทั้งในและต่างประเทศ โดยควบคุมอายุเฉลี่ยของพอร์ตให้ไม่เกิน 1 ปี เพื่อลดความเสี่ยงจากความผันผวนของอัตราดอกเบี้ย
อ้างอิงผลงานในอดีต: ให้ผลตอบแทนที่สม่ำเสมอและมีความผันผวนต่ำตามลักษณะของสินทรัพย์ที่ลงทุน
ระดับความเสี่ยง: 4 - ปานกลางค่อนข้างต่ำ
เหมาะกับนักลงทุน: ผู้ที่รับความเสี่ยงได้ต่ำ ต้องการพักเงินระยะสั้น หรือใช้เป็นส่วนหนึ่งของพอร์ตเพื่อลดความเสี่ยงโดยรวม
กองทุนผสม / ยืดหยุ่น (Hybrid/Flexible Funds) - ปรับเปลี่ยนตามสถานการณ์
7. กองทุนเปิดกรุงศรีโกลบอลอินคัม (KFINCOME-A)
ชื่อย่อและประเภท: KFINCOME-A / กองทุนรวมตราสารหนี้ต่างประเทศ (Feeder Fund)
บริษัทจัดการ: Krungsri Asset Management (KSAM)
กลยุทธ์การลงทุน: ลงทุนผ่านกองทุนหลักระดับโลก PIMCO GIS Income Fund บริหารพอร์ตตราสารหนี้คุณภาพสูงและสินทรัพย์สร้างรายได้ทั่วโลกแบบยืดหยุ่น เพื่อรับมือกับวัฏจักรดอกเบี้ยโลกและสร้างกระแสรายได้สม่ำเสมอ
ระดับความเสี่ยง: 5 - ปานกลางค่อนข้างสูง
เหมาะกับนักลงทุน: ผู้ที่ต้องการลดความผันผวนของพอร์ตการลงทุน กระจายความเสี่ยงจากตลาดหุ้น และมองหาผลตอบแทนที่มั่นคงสม่ำเสมอในระยะกลาง-ยาว
กองทุนเฉพาะทาง (Thematic Funds) - ลงทุนในเทรนด์เปลี่ยนโลก
8. กองทุนเปิดกรุงไทยตราสารหนี้ระยะสั้น พลัส (KTSTPLUS-A)
ชื่อย่อและประเภท: KFCLIMA-A / กองทุนรวมหมวดอุตสาหกรรม (Feeder Fund, ESG)
บริษัทจัดการ: Krungsri Asset Management (KSAM)
กลยุทธ์การลงทุน: ลงทุนผ่านกองทุนหลัก DWS Invest ESG Climate Tech ที่เน้นลงทุนในบริษัททั่วโลกที่ทำธุรกิจเกี่ยวกับการแก้ปัญหาการเปลี่ยนแปลงสภาพภูมิอากาศ เช่น พลังงานสะอาด ยานยนต์ไฟฟ้า การใช้พลังงานอย่างมีประสิทธิภาพ
อ้างอิงผลงานในอดีต: เป็นกองทุนธีมใหม่ที่น่าจับตามองและสอดคล้องกับเทรนด์โลก
ระดับความเสี่ยง: 6 - เสี่ยงสูง
เหมาะกับนักลงทุน: ผู้ที่ต้องการลงทุนในเมกะเทรนด์ด้านความยั่งยืน รับความเสี่ยงสูงได้ และมองหาการเติบโตในระยะยาวจากธุรกิจที่จะเข้ามาแก้ไขปัญหาสิ่งแวดล้อม
9. กองทุนเปิดเค โกลบอล เฮลท์แคร์ (K-GHEALTH)
ชื่อย่อและประเภท: K-GHEALTH / กองทุนรวมหมวดอุตสาหกรรม (Feeder Fund)
บริษัทจัดการ: Kasikorn Asset Management (KAsset)
กลยุทธ์การลงทุน: ลงทุนผ่านกองทุนหลัก JPMorgan Funds - Global Healthcare Fund ซึ่งลงทุนในบริษัทกลุ่มดูแลสุขภาพชั้นนำทั่วโลก ครอบคลุมทั้งบริษัทยา, เทคโนโลยีการแพทย์ และผู้ให้บริการทางการแพทย์
อ้างอิงผลงานในอดีต: เป็นกองทุน Healthcare ที่มีชื่อเสียงและบริหารโดย บลจ. ระดับโลก
ระดับความเสี่ยง: 7 - เสี่ยงสูง
เหมาะกับนักลงทุน: ผู้ที่มองหาการเติบโตที่มั่นคงและมีลักษณะเป็น Defensive Growth เนื่องจากธุรกิจ Healthcare มีความจำเป็นในทุกสภาวะเศรษฐกิจ
10. กองทุนเปิด แอสเซทพลัส หุ้นไทยยั่งยืน (ASP-THAIESG)
ชื่อย่อและประเภท: ASP-THAIESG / กองทุนรวมตราสารทุน (ThaiESG)
บริษัทจัดการ: Asset Plus Fund Management
กลยุทธ์การลงทุน: เป็นกองทุน Active ที่เน้นคัดเลือกหุ้นไทยที่มีความโดดเด่นด้านสิ่งแวดล้อม สังคม และธรรมาภิบาล โดยอ้างอิงจากรายชื่อหุ้นยั่งยืนของตลาดหลักทรัพย์ฯ (SET ESG Rating)
อ้างอิงผลงานในอดีต: บริหารโดยผู้จัดการกองทุนที่มีประสบการณ์และมีผลงานโดดเด่นในการบริหารกองทุนหุ้นไทย
ระดับความเสี่ยง: 6 - เสี่ยงสูง
เหมาะกับนักลงทุน: ผู้ที่ต้องการลงทุนในหุ้นไทยที่มีคุณภาพและใส่ใจในความยั่งยืน ต้องการสิทธิประโยชน์ทางภาษี และเชื่อมั่นในการเติบโตของบริษัทไทยที่มีธรรมาภิบาลที่ดี
| ชื่อกองทุน (ชื่อย่อ) | บลจ. | ประเภทกองทุน | นโยบายการลงทุนหลัก | ระดับความเสี่ยง |
| กองทุนเปิดไทยพาณิชย์ หุ้นยูเอส (SCBS&P500) | SCBAM | หุ้นสหรัฐฯ (Index) | ลงทุนล้อไปกับดัชนี S&P 500 ผ่าน iShares Core S&P 500 ETF | 6 - เสี่ยงสูง |
| กองทุนเปิดไทยพาณิชย์หุ้นทุนปันผล (SCBDV) | SCBAM | หุ้นไทย (ปันผล) | ลงทุนในหุ้นไทยขนาดใหญ่ใน SET ที่มีพื้นฐานดีและจ่ายปันผลสม่ำเสมอ | 6 - เสี่ยงสูง |
| กองทุนเปิดไทยพาณิชย์ เซมิคอนดักเตอร์ (SCBSEMI(A)) | SCBAM | หุ้นต่างประเทศ (Semiconductor) | ลงทุนในหุ้นกลุ่มชิปผ่าน VanEck Semiconductor UCITS ETF | 7 - เสี่ยงสูงมาก |
| กองทุนเปิดเคแทม เวิลด์ เทคโนโลยี AI (KT-WTAI-A) | KTAM | หุ้นต่างประเทศ (เทคโนโลยี AI) | ลงทุนผ่าน Allianz Global Artificial Intelligence เน้นบริษัทได้ประโยชน์จาก AI | 6 - เสี่ยงสูง |
| กองทุนเปิดบัวหลวงโกลบอลอินโนเวชั่น (B-INNOTECH) | BBLAM | หุ้นต่างประเทศ (เทคโนโลยี) | ลงทุนผ่าน Fidelity Global Technology ในบริษัทเทคโนโลยีชั้นนำทั่วโลก | 7 - เสี่ยงสูง |
| กองทุนเปิดพรินซิเพิล เวียดนาม อิควิตี้ A (PRINCIPAL VNEQ-A) | Principal | หุ้นต่างประเทศ (เวียดนาม) | คัดเลือกหุ้น (Active) ที่มีศักยภาพเติบโตสูงในตลาดเวียดนามโดยตรง | 6 - เสี่ยงสูง |
| กองทุนเปิดกรุงศรีโกลบอลอินคัม (KFINCOME-A) | KSAM | ตราสารหนี้ต่างประเทศ | ลงทุนผ่าน PIMCO GIS Income Fund บริหารตราสารหนี้ทั่วโลกอย่างยืดหยุ่น | 5 - ปานกลางค่อนข้างสูง |
| กองทุนเปิดกรุงไทยตราสารหนี้ระยะสั้น พลัส (KTSTPLUS-A) | KTAM | ตราสารหนี้ (ระยะสั้น) | ลงทุนในตราสารหนี้คุณภาพดีอายุเฉลี่ยไม่เกิน 1 ปี | 4 - ปานกลางค่อนข้างต่ำ |
| กองทุนเปิดเค โกลบอล เฮลท์แคร์ (K-GHEALTH) | KAsset | หุ้นต่างประเทศ (Healthcare) | ลงทุนผ่าน JPMorgan Global Healthcare ในบริษัทกลุ่มดูแลสุขภาพทั่วโลก | 7 - เสี่ยงสูง |
| กองทุนเปิด แอสเซทพลัส หุ้นไทยยั่งยืน (ASP-THAIESG) | Asset Plus | หุ้นไทย (ThaiESG) | คัดเลือกหุ้นไทย (Active) ที่มีความโดดเด่นด้าน ESG ตามเกณฑ์ SET | 6 - เสี่ยงสูง |
ข้อดี-ข้อเสียของการลงทุนในกองทุนรวมที่ต้องรู้
แม้ว่ากองทุนรวมจะเป็นเครื่องมือที่ยอดเยี่ยม แต่ก็เหมือนกับการลงทุนทุกประเภทที่มีทั้งข้อดีและข้อเสียที่นักลงทุนควรทำความเข้าใจ
ข้อดี
การกระจายความเสี่ยง: ด้วยเงินลงทุนที่ไม่มากนัก คุณสามารถเป็นเจ้าของสินทรัพย์ได้หลากหลายประเภท ซึ่งช่วยลดความเสี่ยงจากการลงทุนกระจุกตัวในหุ้นเพียงไม่กี่ตัว
มีผู้เชี่ยวชาญดูแล: มีผู้จัดการกองทุนและทีมนักวิเคราะห์มืออาชีพคอยติดตามสภาวะตลาดและตัดสินใจลงทุนแทนเราตลอดเวลา
สภาพคล่องสูง: กองทุนเปิดส่วนใหญ่สามารถทำรายการซื้อขายได้ทุกวันทำการ ทำให้สามารถเปลี่ยนเป็นเงินสดได้ง่ายเมื่อต้องการ
ใช้เงินลงทุนน้อย: หลายกองทุนอนุญาตให้เริ่มต้นลงทุนได้ด้วยเงินเพียงหลักร้อยหรือหลักพันบาท ทำให้ทุกคนสามารถเข้าถึงการลงทุนได้
ความหลากหลาย: มีนโยบายการลงทุนให้เลือกมากมาย ตั้งแต่เสี่ยงต่ำสุดไปจนถึงเสี่ยงสูงสุด ทำให้สามารถจัดพอร์ตให้ตอบโจทย์ทุกเป้าหมายการลงทุนได้
ข้อเสีย
ค่าธรรมเนียม: การมีผู้เชี่ยวชาญมาบริหารจัดการย่อมมีค่าใช้จ่าย ซึ่งค่าธรรมเนียมเหล่านี้จะถูกหักออกจากผลตอบแทนของเรา
ไม่สามารถควบคุมได้โดยตรง: นักลงทุนไม่สามารถเลือกซื้อหรือขายหุ้นรายตัวในพอร์ตของกองทุนได้ด้วยตนเอง ทุกอย่างขึ้นอยู่กับการตัดสินใจของผู้จัดการกองทุน
ความเสี่ยงด้านผู้จัดการกองทุน: หากผู้จัดการกองทุนตัดสินใจผิดพลาด หรือมีสไตล์การลงทุนที่ไม่สอดคล้องกับสภาวะตลาด ก็อาจส่งผลให้กองทุนมีผลการดำเนินงานที่ต่ำกว่าที่คาดหวังได้
ภาระภาษี: แม้ว่ากำไรจากการขายหน่วยลงทุน (Capital Gain) ส่วนใหญ่จะได้รับการยกเว้นภาษีสำหรับบุคคลธรรมดา แต่เงินปันผลที่ได้รับจากกองทุน (Dividend) จะต้องถูกหักภาษี ณ ที่จ่าย 10%
ค่าธรรมเนียมกองทุนรวมมีอะไรบ้าง? ค่าใช้จ่ายแฝงที่ต้องระวัง
ค่าธรรมเนียมเป็นหนึ่งในปัจจัยที่สำคัญที่สุดที่ส่งผลต่อผลตอบแทนระยะยาว แต่กลับเป็นเรื่องที่นักลงทุนมือใหม่มักมองข้าม โดยค่าธรรมเนียมของกองทุนรวมสามารถแบ่งออกเป็น 2 ส่วนหลักๆ
1.ค่าธรรมเนียมที่เก็บจากนักลงทุนโดยตรง
เป็นค่าธรรมเนียมที่เราจะเห็นและต้องจ่ายทุกครั้งที่ทำธุรกรรม
ค่าธรรมเนียมการขาย: เก็บเมื่อเรา “ซื้อ” หน่วยลงทุน เช่น หากค่าธรรมเนียม 1.5% เมื่อเราลงทุน 10,000 บาท เงินที่จะเข้าไปลงทุนจริงคือ 9,850 บาท
ค่าธรรมเนียมการรับซื้อคืน: เก็บเมื่อเรา “ขาย” หน่วยลงทุนคืนให้กับ บลจ. ซึ่งไม่ค่อยเป็นที่นิยมในปัจจุบัน
ค่าธรรมเนียมการสับเปลี่ยนกองทุน: เก็บเมื่อเราย้ายเงินลงทุนจากกองทุนหนึ่งไปยังอีกกองทุนหนึ่งภายใต้ บลจ. เดียวกัน
2.ค่าธรรมเนียมที่เก็บจากกองทุน
เป็นค่าใช้จ่ายที่ซ่อนอยู่ใน NAV เพราะจะถูกทยอยหักออกจากมูลค่าทรัพย์สินของกองทุนทุกวันโดยอัตโนมัติ ทำให้เราไม่รู้สึกว่ากำลังจ่ายอยู่ แต่ส่งผลกระทบโดยตรงต่อผลตอบแทน
ค่าธรรมเนียมการจัดการ: เป็นเหมือนค่าจ้างให้ บลจ. บริหารจัดการกองทุนให้เรา
ค่าธรรมเนียมผู้ดูแลผลประโยชน์: เป็นค่าใช้จ่ายในการจ้างสถาบันการเงิน (มักจะเป็นธนาคาร) มาทำหน้าที่ดูแลและเก็บรักษาทรัพย์สินของกองทุน เพื่อให้แน่ใจว่า บลจ. บริหารกองทุนตามนโยบายที่กำหนดไว้
ค่าธรรมเนียมนายทะเบียน: เป็นค่าใช้จ่ายในการจัดทำและดูแลข้อมูลทะเบียนของผู้ถือหน่วยลงทุนทั้งหมด
ค่าใช้จ่ายเหล่านี้จะถูกรวมและแสดงไว้ใน Fund Fact Sheet ภายใต้ชื่อ Total Expense Ratio (TER) หรืออัตราส่วนค่าใช้จ่ายรวม ซึ่งเป็นตัวเลขสำคัญที่นักลงทุนต้องเปรียบเทียบก่อนตัดสินใจลงทุน
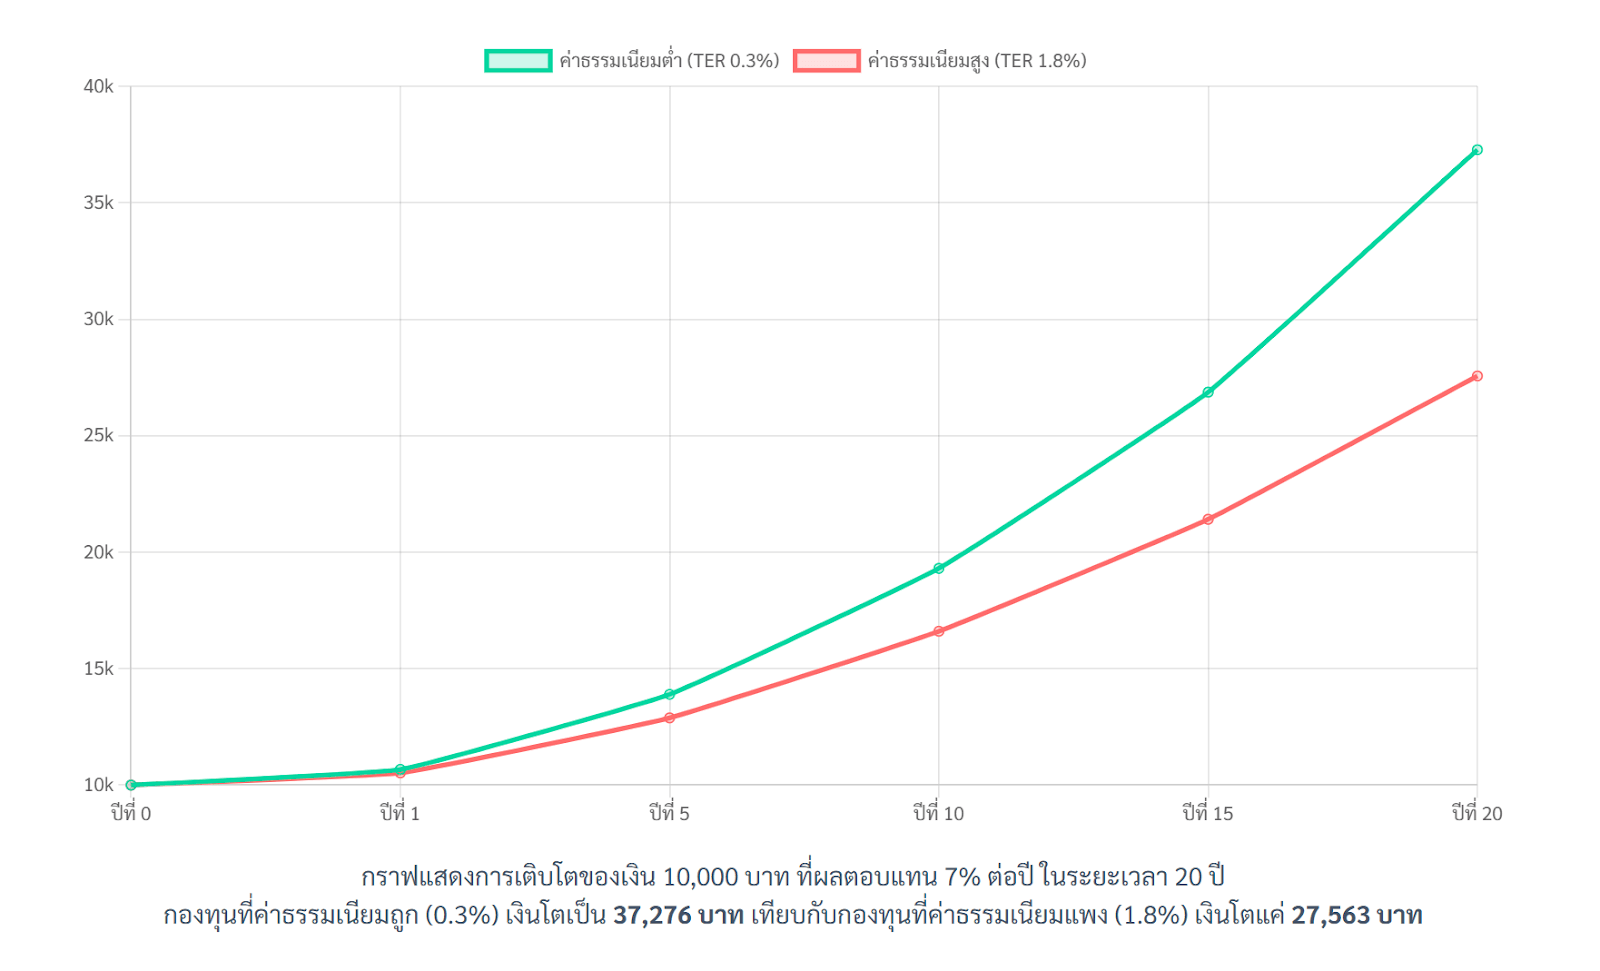
หลายคนอาจมองว่าค่าธรรมเนียมเพียง 1-2% ต่อปีเป็นตัวเลขที่ไม่มากนัก แต่ในระยะยาว พลังของผลตอบแทนทบต้นจะทำให้ส่วนต่างของค่าธรรมเนียมเพียงเล็กน้อยส่งผลกระทบต่อเงินลงทุนสุดท้ายอย่างมหาศาล
ลองนึกภาพกองทุน A และ B ที่มีนโยบายการลงทุนเหมือนกันทุกประการ แต่กองทุน A มี TER ที่ 2.5% ต่อปี ในขณะที่กองทุน B มี TER เพียง 1.5% ต่อปี ส่วนต่าง 1% นี้ เมื่อเวลาผ่านไป 20-30 ปี อาจทำให้มูลค่าพอร์ตสุดท้ายของคุณแตกต่างกันหลายสิบเปอร์เซ็นต์
ดังนั้น การเลือกกองทุนที่มีค่าธรรมเนียมสมเหตุสมผลจึงเป็นหนึ่งในกุญแจสำคัญสู่ความสำเร็จในการลงทุนระยะยาว
ตัวอย่างคำนวณจริง: ผลกระทบของค่าธรรมเนียม (TER) ในระยะยาว 20 ปี
เปรียบเทียบการลงทุนเงินต้น 100,000 บาท ระยะเวลา 20 ปี ที่สมมติผลตอบแทนก่อนหักค่าใช้จ่ายเท่ากันที่ 8.00% ต่อปี:
| รายการเปรียบเทียบ | กองทุน A (ค่าธรรมเนียมต่ำ) | กองทุน B (ค่าธรรมเนียมสูง) |
| เงินลงทุนเริ่มต้น | 100,000 บาท | 100,000 บาท |
| อัตราค่าธรรมเนียมรวม (TER) | 0.80% ต่อปี | 2.30% ต่อปี |
| ผลตอบแทนสุทธิหลังค่าธรรมเนียม | 7.20% ต่อปี | 5.70% ต่อปี |
| มูลค่าพอร์ตสิ้นสุดปีที่ 10 | 200,423 บาท | 174,080 บาท |
| มูลค่าพอร์ตสิ้นสุดปีที่ 20 | 401,694 บาท | 303,219 บาท |
| ส่วนต่างผลตอบแทนที่หายไป | ได้รับเต็มเม็ดเต็มหน่วย | เงินหายไป 98,475 บาท (เกือบเท่าเงินต้น!) |
*สรุป: ส่วนต่างค่าธรรมเนียมเพียง 1.50% ต่อปี เมื่อทบต้น 20 ปี ทำให้เงินหายไปเกือบ 1 แสนบาท การเลือกกองทุนที่มี TER เหมาะสมจึงสำคัญมาก
บทสรุป
กองทุนรวม ได้พิสูจน์ตัวเองแล้วว่าเป็นเครื่องมือการลงทุนที่ทรงพลัง เข้าถึงง่าย และเหมาะสำหรับนักลงทุนทุกระดับ สำหรับปี 2569 ซึ่งเป็นปีที่คาดว่าจะเต็มไปด้วยความท้าทายและโอกาส การจัดพอร์ตการลงทุนโดยอาศัยกองทุนรวมที่สอดรับกับเมกะเทรนด์สำคัญของโลก จะเป็นกุญแจสำคัญในการสร้างความมั่งคั่งในระยะยาว
การลงทุนในกองทุนรวมถือเป็นจุดเริ่มต้นที่ดีเยี่ยมในการสร้างความมั่งคั่งระยะยาว อย่างไรก็ตาม สำหรับนักลงทุนที่มีประสบการณ์ การศึกษาเครื่องมือทางการเงินอื่นๆ เช่น CFD ก็เป็นอีกทางเลือกที่น่าสนใจ ซึ่งที่ Mitrade เรามีแพลตฟอร์มที่ทันสมัยและแหล่งข้อมูลครบครันเพื่อสนับสนุนนักลงทุนในทุกย่างก้าว
แจกโบนัสสำหรับลูกค้าใหม่ $100 ดอลลาร์! 🎁🎁🎁
ค่าคอมฯ 0 สเปรดต่ำ! เงินฝากขั้นต่ำ $50 🤑
ฝึกเทรดด้วยเงินเสมือนจริง $50, 000 ฟรี 💰
การลงทุนแบบ DCA คืออะไร? จำเป็นต้องทำไหม?
DCA ย่อมาจาก Dollar-Cost Averaging คือ กลยุทธ์การทยอยลงทุนเป็นงวดๆ ด้วยจำนวนเงินที่เท่ากันอย่างสม่ำเสมอ วิธีนี้เหมาะอย่างยิ่งสำหรับนักลงทุนมือใหม่ เพราะช่วยสร้างวินัยในการออมและการลงทุน อีกทั้งยังช่วยถัวเฉลี่ยต้นทุน ทำให้ลดความเสี่ยงจากการเข้าลงทุนผิดจังหวะในช่วงที่ตลาดราคาสูงได้
ซื้อกองทุนแล้วขาดทุน ควรทำอย่างไร? ขายทิ้งหรือซื้อเพิ่ม?
หากปัจจัยพื้นฐานของกองทุนยังคงดี นโยบายการลงทุนยังสอดคล้องกับเป้าหมายระยะยาวของเรา การที่ราคาปรับตัวลงอาจเป็นโอกาสที่ดีในการทยอยซื้อเพิ่ม แต่หากพบว่าปัจจัยพื้นฐานของกองทุนเปลี่ยนไป หรือมีกองทุนอื่นในกลุ่มเดียวกันที่ทำผลงานได้ดีกว่าอย่างสม่ำเสมอ ก็อาจพิจารณาขายหรือสับเปลี่ยนไปยังกองทุนที่ดีกว่า
กองทุนที่มี NAV สูงๆ แปลว่าแพง ไม่น่าซื้อแล้วใช่หรือไม่?
ไม่จริงเสมอไป NAV ที่สูงเป็นเพียงภาพสะท้อนของผลการดำเนินงานที่ดีในอดีตที่ผ่านมา ไม่ได้หมายความว่ากองทุนนั้นแพงแล้ว การตัดสินใจลงทุนไม่ควรดูที่ตัวเลข NAV เพียงอย่างเดียว แต่ควรพิจารณาจากนโยบายการลงทุน โอกาสเติบโตของสินทรัพย์ที่กองทุนถือครองในอนาคต และผลการดำเนินงานเมื่อเทียบกับกองทุนในกลุ่มเดียวกัน
*** การลงทุนมีความเสี่ยง ท่านไม่ได้เป็นเจ้าของสินทรัพย์อ้างอิงใด ๆ และผลิตภัณฑ์นี้อาจไม่เหมาะกับนักลงทุนทุกท่าน ท่านอาจสูญเสียเงินลงทุนเริ่มต้นได้ โปรดศึกษา เอกสารเปิดเผยข้อมูลความเสี่ยง ก่อนใช้บริการของเรา
การลงทุนมีความเสี่ยง เนื้อหาของบทความนี้ใช้สำหรับการอ้างอิงเท่านั้น ผู้ลงทุนควรศึกษาข้อมูลก่อนการตัดสินใจลงทุน


