


애플 주가 전망: AAPL, 단기 350달러 급등 후 조정, 400달러선 돌파 전망은 낙관적
애플 주가 점검: 흔들기 장세 속 랠리 후퇴
TradingKey - 플래그십 아이폰 수요와 애플 인텔리전스(Apple Intelligence) 상용화에 대한 시장 기대감 속에 애플(AAPL) 주가는 10월 초 약 332달러에서 상승세를 보이며 10월 29일 종전 최고치인 351.42달러에 근접한 348.91달러까지 급등했다.
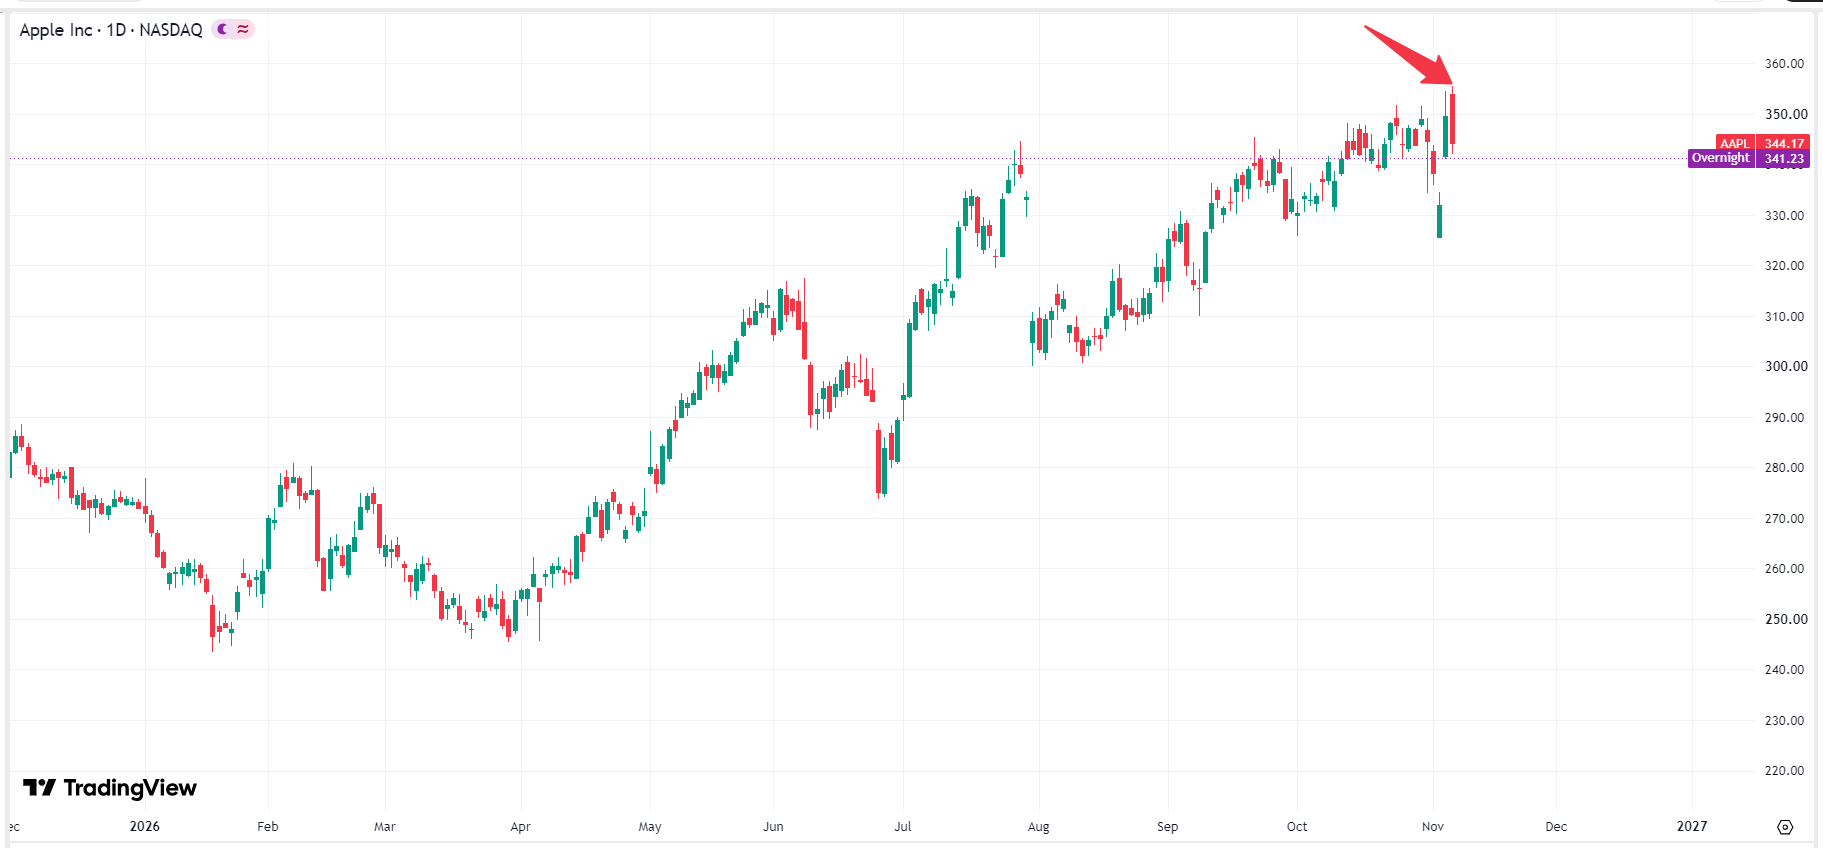 애플 주가 차트, 출처: TradingView
밸류에이션 프리미엄(선행 P/E가 36.96배에 달함)이 역사적 범위 상단에 도달하자, 모건스탠리와 웨드부시 등의 기관은 350달러 부근의 목표주가를 유지했다. 350달러 선에 옵션 매도 압력이 집중되고 상승 모멘텀이 소진되면서 주가는 급등 후 조정을 받았다. 11월에 접어들며 애플 주가는 잠시 조정을 거친 뒤 다시 355.38달러까지 반등하며 사상 최고치를 경신했다.
애플 주가는 왜 하락하고 있는가?
지난 한 달 동안 애플 주가는 대체로 전반적인 상승세를 유지했으나 급등 후 반복해서 반락했다. 이는 극심한 밸류에이션 부담, 최근 실적 가이던스에서 나타난 경계 신호, 시장의 강한 위험 회피 심리 등 여러 악재가 복합적으로 맞물린 결과였다. 10월 말 알파벳(GOOG)은 실적 발표 후 10% 급락했고, 아마존(AMZN)은 12% 폭락하며 대형 기술기업들의 자본적 지출과 잉여현금흐름(FCF)에 대한 시장 전반의 우려를 촉발했다. 미국 증시에서 유동성이 가장 풍부한 초대형 대표주인 애플이 직격탄을 맞으면서, 위험 회피를 위해 현금을 확보하려는 기관들의 현금화 수단이 됐다.
11월 2일 애플은 2026 회계연도 4분기(Q4) 실적을 발표했다. 아이폰 매출은 견조했으나, 신임 CEO인 존 터너스는 실적 발표 콘퍼런스콜에서 글로벌 메모리 반도체 가격이 전례 없이 급등하고 있다는 이례적인 경고를 내놓았다. 이는 메모리 반도체 비용의 급증이 매출총이익률을 심각하게 잠식할 것임을 의미한다. 애플은 12월(연말 성수기) 분기 매출총이익률 가이던스를 45%~46%로 하향 조정했는데, 이는 전 분기의 47.9%와 월가 예상치인 47.1%를 모두 밑도는 수준이다.
아울러 애플의 이번 실적 보고서에는 또 다른 악재도 포함됐다. 신형 플래그십 아이폰 듀오(iPhone Duo) 출시와 서비스 구독 부문의 뛰어난 실적에도 불구하고, 애플 인텔리전스(Apple Intelligence)가 하드웨어 교체 주기와 매출 성장에 기여하는 속도는 월가의 가장 낙관적인 기대를 넘어서지 못했다. 게다가 이번 실적에서 중화권 매출이 전 분기 대비 감소한 것으로 나타나면서, 하락론자들에게 공세를 강화할 빌미를 제공했다.
애플 주가, 여전히 상승 모멘텀 있나?
사상 최고치에서 조정을 거친 애플 주가는 현재 340~350달러 사이에서 거래되고 있다. 펀더멘털과 중장기 지분 구조 관점에서 볼 때 애플은 여전히 충분한 상승 모멘텀을 지니고 있다. 우선 애플의 연환산 잉여현금흐름(FCF)은 1,000억 달러 수준을 유지하고 있으며, 연간 자사주 매입 규모는 800억~1,000억 달러에 달한다. 이러한 공격적인 자본 환원 프로그램은 유통주식수를 지속적으로 줄여 주당순이익(EPS)을 실질적으로 끌어올리고 있다.
둘째로, 애플 인텔리전스(Apple Intelligence) AI 기능이 글로벌 시장과 소프트웨어 업데이트를 통해 지속적으로 출시됨에 따라, 시장조사업체들은 구형 아이폰 모델을 여전히 사용하는 방대한 사용자층이 향후 1~2년에 걸쳐 집단적인 교체 주기를 이끌어 플래그십 모델의 평균판매단가(ASP)와 출하량을 모두 끌어올릴 것으로 전망하고 있다.
마지막으로 앱스토어(App Store), 아이클라우드(iCloud), 애플페이(Apple Pay), 애플TV+(Apple TV+)를 포함한 애플 서비스 부문의 연간 매출과 구독자 수는 지속적으로 사상 최고치를 경신하고 있다. 70~75%에 달하는 높은 매출총이익률을 바탕으로 서비스 사업은 하드웨어 판매의 계절적 변동성을 방어하는 효과적인 수익 해자를 제공하며, 높은 밸류에이션 프리미엄을 뒷받침하고 있다.
애플 주가 전망: 400달러 선 넘어 랠리 지속 채비
미국 중간선거 이후 기술주 전반에 나타난 위험회피 심리와 메모리 반도체 비용 상승으로 인한 단기적 압력에도 불구하고, 웨드부시의 댄 아이브스 애널리스트, 에버코어 ISI, TD 코웬을 비롯한 월가 기관과 애널리스트들은 애플에 대해 여전히 매우 낙관적인 시각을 유지하며 최고 380~400달러에 달하는 목표주가를 유지하고 있다. 이들은 단기 조정을 소화한 뒤에도 애플이 400달러 선을 돌파하고 시가총액 5조~6조 달러를 향해 나아갈 중장기적 사업 및 재무 기반을 여전히 갖추고 있다고 굳게 믿고 있다.
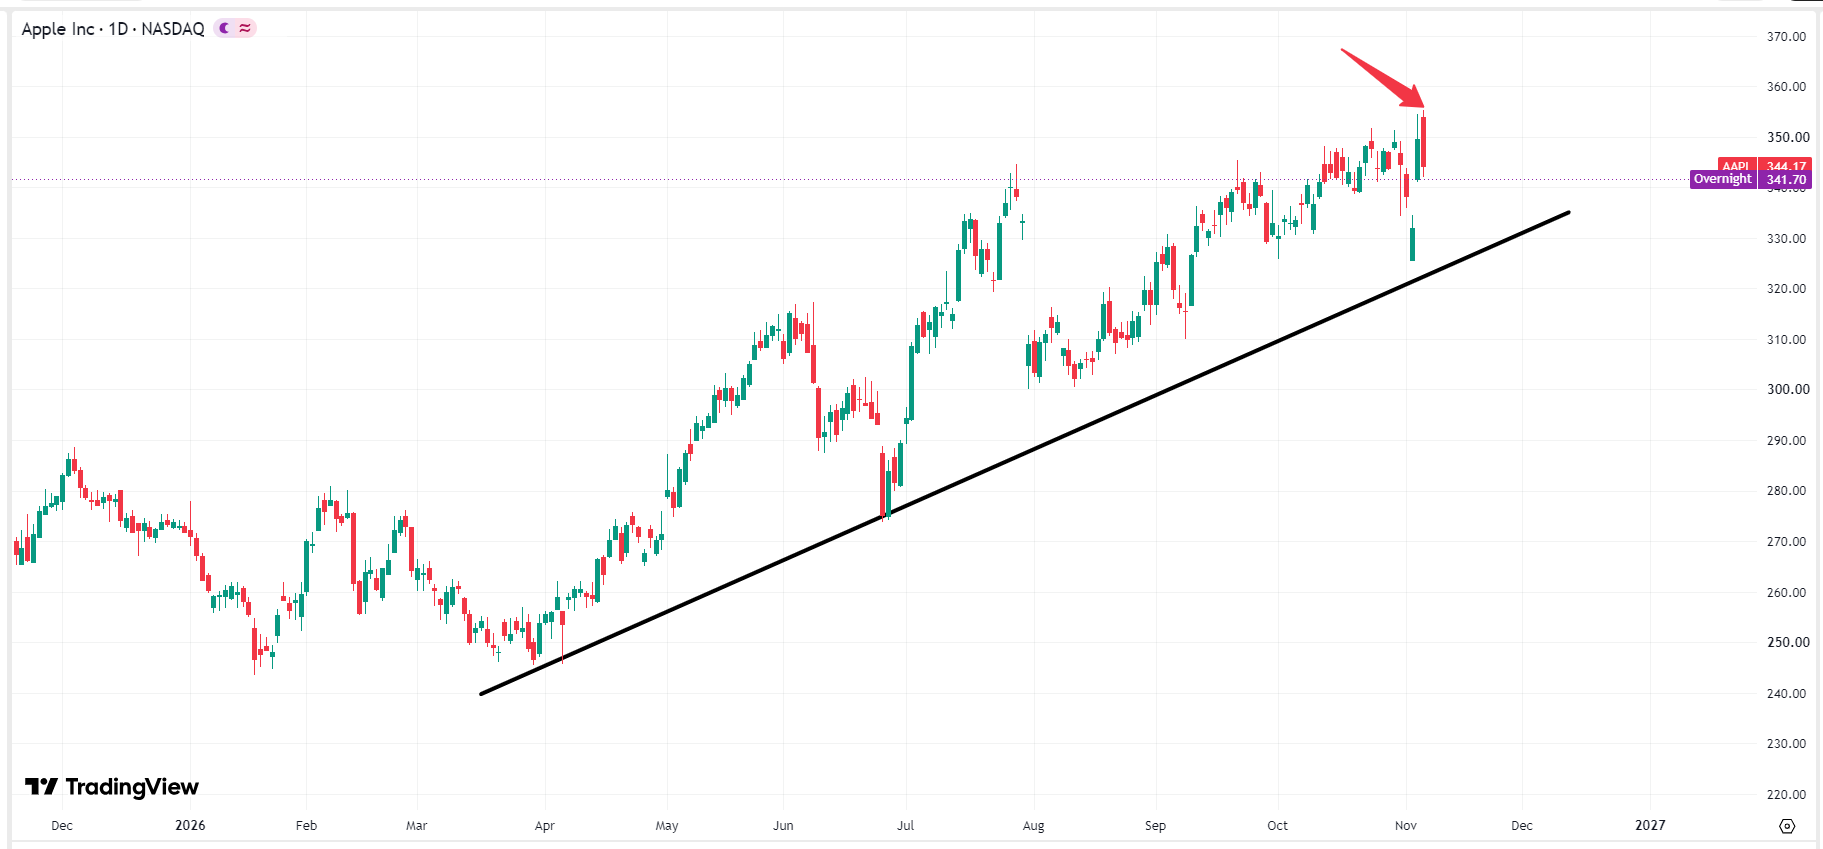 애플 주가 차트, 출처: TradingView
기술적 분석 관점에서 볼 때, 올해 애플 주가는 수차례 큰 폭의 가파른 조정을 겪었음에도 불구하고 꾸준히 상승 추세를 유지해 왔으며 강세 구조 역시 온전히 유지되고 있다. 향후 애플 주가는 단기 조정을 보일 수 있으나, 310.00~315.00달러 아래로 떨어지지 않는 한 400달러를 향해 다시 상승을 시도할 모멘텀을 구축하는 데 도움이 될 것이다.
추천 기사


