


마이크로소프트(MSFT) 주가 전망 — 목표주가 440 ~ 870달러, 왜 이렇게 갈리는가
같은 회사, 같은 실적표를 보고 있는데도 시장이 제시하는 목표주가는 440달러부터 870달러까지 크게 갈립니다. 어떤 증권사는 클라우드와 AI의 결합이 만드는 압도적인 성장성에 주목해 상단을 높이고, 다른 곳은 천문적 자본지출 부담과 밸류에이션을 이유로 보수적인 시각을 유지합니다.
뛰어난 기업이라는 사실과, 지금 가격이 매력적이라는 판단은 별개의 문제입니다. 좋은 비즈니스 모델을 가진 기업이라도 성장에 대한 기대가 이미 가격에 과도하게 반영되어 있다면 투자자에게는 좋은 가격이 아닐 수 있습니다. 반대로 단기 비용 우려로 펀더멘털 대비 억눌려 있다면 기회이기도 합니다.
무엇이 목표주가를 갈라놓는지, 목표주가를 읽는 기준과 지금 확인해야 할 숫자는 무엇인지 차분하게 정리하겠습니다.
한눈에 보는 마이크로소프트(MSFT) 주가
| 항목 | 내용 |
|---|---|
| 실시간 시세 | 아래 실시간 시세 차트에서 확인 |
| 시가총액 | 세계 증시 최상위권 |
| 52주 저가 | 349.20달러 (2026년 6월 25일 기록) |
| 목표주가 분포 | 440 ~ 870달러 (집계 기관별 시각차 큼) |
| 컨센서스 | 56명 집계 · Strong Buy · 평균 599.24달러 · 중간값 600달러 |
| FY2026 실적 | 매출 3,318억 달러(+18%) · 영업이익 1,552억 달러(+21%) |
| 이익 지표 | FY2026 조정 EPS 17.28달러 · GAAP 희석 EPS 17.95달러 |
| Azure 성장률 | FY2026 4분기 +43% (연매출 사상 첫 1,000억 달러 돌파) |
| 배당 | 분기 0.98달러 (2026년 9월 +8% 인상) · 연환산 3.92달러 |
| 다음 실적 발표 | 2026년 10월 28일 (예정) |
* 본 글의 실시간 시세는 아래 차트를 기준으로 하며, 목표주가 등 컨센서스 데이터는 분기 단위로 갱신됩니다.
실시간 시세 차트
마이크로소프트(MSFT) 오늘의 주가/실시간 주가시세 가격변동 차트
* ASIC 엄격한 규제, 300+개 인기 주식 거래 가능, USDT 입금 지원!
30초 요약 — 먼저 숫자부터
회사의 방향성을 보여주는 핵심 지표는 다음과 같습니다.
실적 규모: FY2026(2026년 6월 말 종료 회계연도) 매출 3,318억 달러(+18%), 영업이익 1,552억 달러(+21%)
이익 지표: FY2026 조정(비GAAP) EPS 17.28달러 (GAAP 희석 EPS는 17.95달러)
클라우드 성장: Azure 4분기 +43% 성장, 연매출 사상 첫 1,000억 달러 돌파
AI 수익화: Copilot 유료 좌석 3,000만 개 이상 확보
미래 매출 가시성: RPO(잔여계약) 6,780억 달러(+84%)
현금흐름: 영업현금흐름 1,829억 달러, 잉여현금흐름 약 670억 달러
주주 환원: 배당 분기 0.98달러 지급
목표주가가 440달러와 870달러로 갈리는 것은 회사가 달라서가 아니라, 계산의 기준이 달라서입니다. 이 글은 사업 구조와 실적을 먼저 분해한 뒤 → 목표주가의 분기점을 분석하고 → 밸류에이션과 리스크를 점검해 → 한국 투자자가 어떻게 접근할 수 있는지 순서로 안내합니다.
성장을 이끄는 건 윈도우가 아니라 Azure와 Copilot
개인용 컴퓨터 운영체제가 중심이던 시절과 달리, 현재의 마이크로소프트는 클라우드와 기업용 소프트웨어가 이끄는 조직입니다.
| 사업 부문 | FY2026 매출 (전년 대비) | 핵심 구성 요소 |
|---|---|---|
| Productivity and Business Processes | 1,400억 달러 (+16%) | Office 365, Copilot, LinkedIn, Dynamics |
| Intelligent Cloud | 1,378억 달러 (+30%) | Azure, 서버 제품, 클라우드 서비스 |
| More Personal Computing | 541억 달러 (-1%) | Windows, Xbox, 검색 광고, 디바이스 |
성장을 이끄는 것은 윈도우가 아니라 Azure와 Microsoft 365입니다. 특히 지능형 클라우드(Intelligent Cloud) 부문의 핵심인 Azure의 재가속 여부는 시장이 가장 민감하게 반응하는 지표입니다. Azure 성장률은 최근 세 분기 연속 가속(39% → 40% → 43%)하는 모습을 보였으며, FY2026 연간 Azure 매출은 1,019억 달러로 사상 처음으로 1,000억 달러를 돌파했습니다. 회사 측은 FY2027 1분기 가이던스로도 고정환율 기준 약 45%의 성장을 제시했습니다.
미래 매출 가시성을 보여주는 상업용 RPO(잔여계약)는 6,780억 달러로 전년 대비 84% 급증했습니다. 다만 이 숫자를 해석할 때는 주의가 필요합니다. 첫째, OpenAI 관련 계약을 제외하면 실질 성장률은 +25% 수준입니다. 둘째, 전체 계약 금액 중 향후 12개월 내에 매출로 인식될 비중은 약 30%에 불과합니다. 즉, 잔여계약이 곧바로 다음 분기 매출이 되는 것은 아니므로 장기적인 관점에서 해석해야 합니다.
소프트웨어 측면에서는 Copilot이 안착하고 있습니다. 유료 좌석 3,000만 개 이상을 확보하며 멀티모델 전략을 구사 중입니다. 모델 카탈로그에 1만 1,000개 이상의 모델을 올리고, 자체 MAI 모델과 Maia, Cobalt 칩까지 병행하며 효율을 높이고 있습니다. 중요한 것은 이 거대한 AI 인프라와 소프트웨어 생태계가 결국 엔비디아(NVDA)와 AMD 등의 고성능 하드웨어 위에 올라간다는 사실입니다. 하드웨어와 클라우드 플랫폼의 공생 관계가 생태계를 단단하게 묶어두고 있습니다.
목표주가 440달러부터 870달러까지 — 무엇이 이렇게 갈라놓나
증권가와 분석 알고리즘이 제시하는 목표주가를 나란히 놓고 보니 시각차가 매우 큽니다. 어느 목표가를 믿어야 할지 혼란스럽다면 그 근거를 분해해 보아야 합니다.
| 시각 | 대표 목표가 (2026년 10월) | 근거의 성격 |
|---|---|---|
| 컨센서스 평균 | 599.24달러 (56명 집계, 중간값 600달러, 최저 440달러 · 최고 870달러) | S&P Global 애널리스트 집계 |
| 목표가 상향 | BMO Capital 515 → 600달러 (10월 20일) · 모건스탠리 600달러 재확인 (10월 19일) | 실적 반영 뒤 상향 |
| 목표가 유지 | Piper Sandler 610달러 (10월 20일) · 번스타인 660 → 662달러 (10월 19일) · 골드만삭스 640달러 (10월 16일) | 유지 관점 |
| 하단 | 440달러 (집계 최저 목표가) | 상승 여력 제한 시각 |
여기서 440달러와 870달러는 각각 집계의 최저·최고 목표가입니다. 개별 증권사가 어떤 이익 지표를 잡고 몇 배의 배수를 적용했는지에 따라 성격이 다르기 때문에, 단순한 하나의 범위로만 비교하지 말고 각 목표가의 근거까지 함께 봐야 합니다.
기관들의 시각이 갈리는 이유는 크게 두 가지 변수 때문입니다. 첫째는 이익을 바라보는 회계적 기준입니다. 앞서 언급했듯 FY2026 조정(비GAAP) EPS는 17.28달러이고 GAAP 희석 EPS는 17.95달러입니다. 두 수치의 차이를 만드는 것은 OpenAI 투자에 따른 평가손익입니다. FY2026 순이익에는 약 49.6억 달러의 평가이익이 포함된 반면 FY2025에는 36.2억 달러의 손실이 반영돼 있습니다. 중요한 점은 평가손익은 매출이 아니라는 것입니다.
둘째는 멀티플(배수)과 성장 가정입니다. FY2027 컨센서스 EPS 19.78달러를 기준으로 한 선행 PER은 약 27배 수준이고, 확정된 FY2026 조정 EPS 17.28달러를 기준으로 역산하면 약 31배입니다. 같은 회사인데도 어느 이익을 잡고 어느 배수를 붙이느냐에 따라 목표가가 440달러와 870달러까지 벌어집니다.
목표주가는 예측이지 보장이 아닙니다. 각 기관이 어떤 이익 지표와 몇 배의 프리미엄을 가정했는지 확인하는 과정이 필수적입니다.
'좋은 회사'와 '좋은 가격'은 다릅니다 — 밸류에이션 점검
성장세가 확인되었다면, 지금의 가격이 그 성장을 얼마나 선반영하고 있는지 따져보아야 합니다.
| 회계연도 | 매출 (달러) | 영업이익 (달러) | 이익 지표 (달러) |
|---|---|---|---|
| FY2024 | 2,451억 | 1,094억 | 희석 EPS 11.80 |
| FY2025 | 2,817억 | 1,285억 | 희석 EPS 13.64 |
| FY2026 | 3,318억 | 1,552억 | 희석 EPS 17.95 |
* FY2026 GAAP 순이익에는 OpenAI 투자 평가이익 약 49.6억 달러가, FY2025에는 36.2억 달러 손실이 반영되어 있습니다.
가치 평가의 핵심인 PER(주가수익비율)은 기준에 따라 다르게 보입니다. 2026년 10월 말 기준 선행 PER은 약 27배(FY2027 컨센서스 EPS 19.78달러)이고, 확정된 FY2026 조정 EPS 17.28달러를 기준으로 역산하면 약 31배입니다. 6월 저점(349.20달러) 당시 시장이 제공했던 극단적으로 낮은 배수 구간은 이미 지나갔습니다.
배당 측면에서는 안정적인 매력을 제공합니다. 2026년 9월 배당금을 8% 인상해 분기 0.98달러, 연환산 3.92달러를 지급합니다. 이는 단순한 고배당주라기보다는 막강한 현금 창출력을 바탕으로 이익과 배당 성장을 함께 기대하는 성장형 배당주로서의 성격을 띱니다.
한편 내부자 매도 소식이 투자 심리에 영향을 주기도 합니다. 나델라 CEO의 주식 매도 공시가 있었는데, Form 144 제출 내역에 따르면 이는 SEC 규칙 10b5-1에 따른 사전 설정 매매 계획에 의한 것으로 공시되어 있습니다. 임원진의 정기적인 자산 배분 차원이라는 점을 감안하고, 한 가지 매도 소식으로 기업의 미래 펀더멘털을 단정 짓거나 섣부른 판단을 내리지 말아야 합니다.
좋은 기업을 찾는 것만큼 좋은 가격에 매수하는 것이 중요합니다. 이익의 질과 밸류에이션 프리미엄을 지속적으로 확인해야 합니다.
목표주가와 기술적 구간
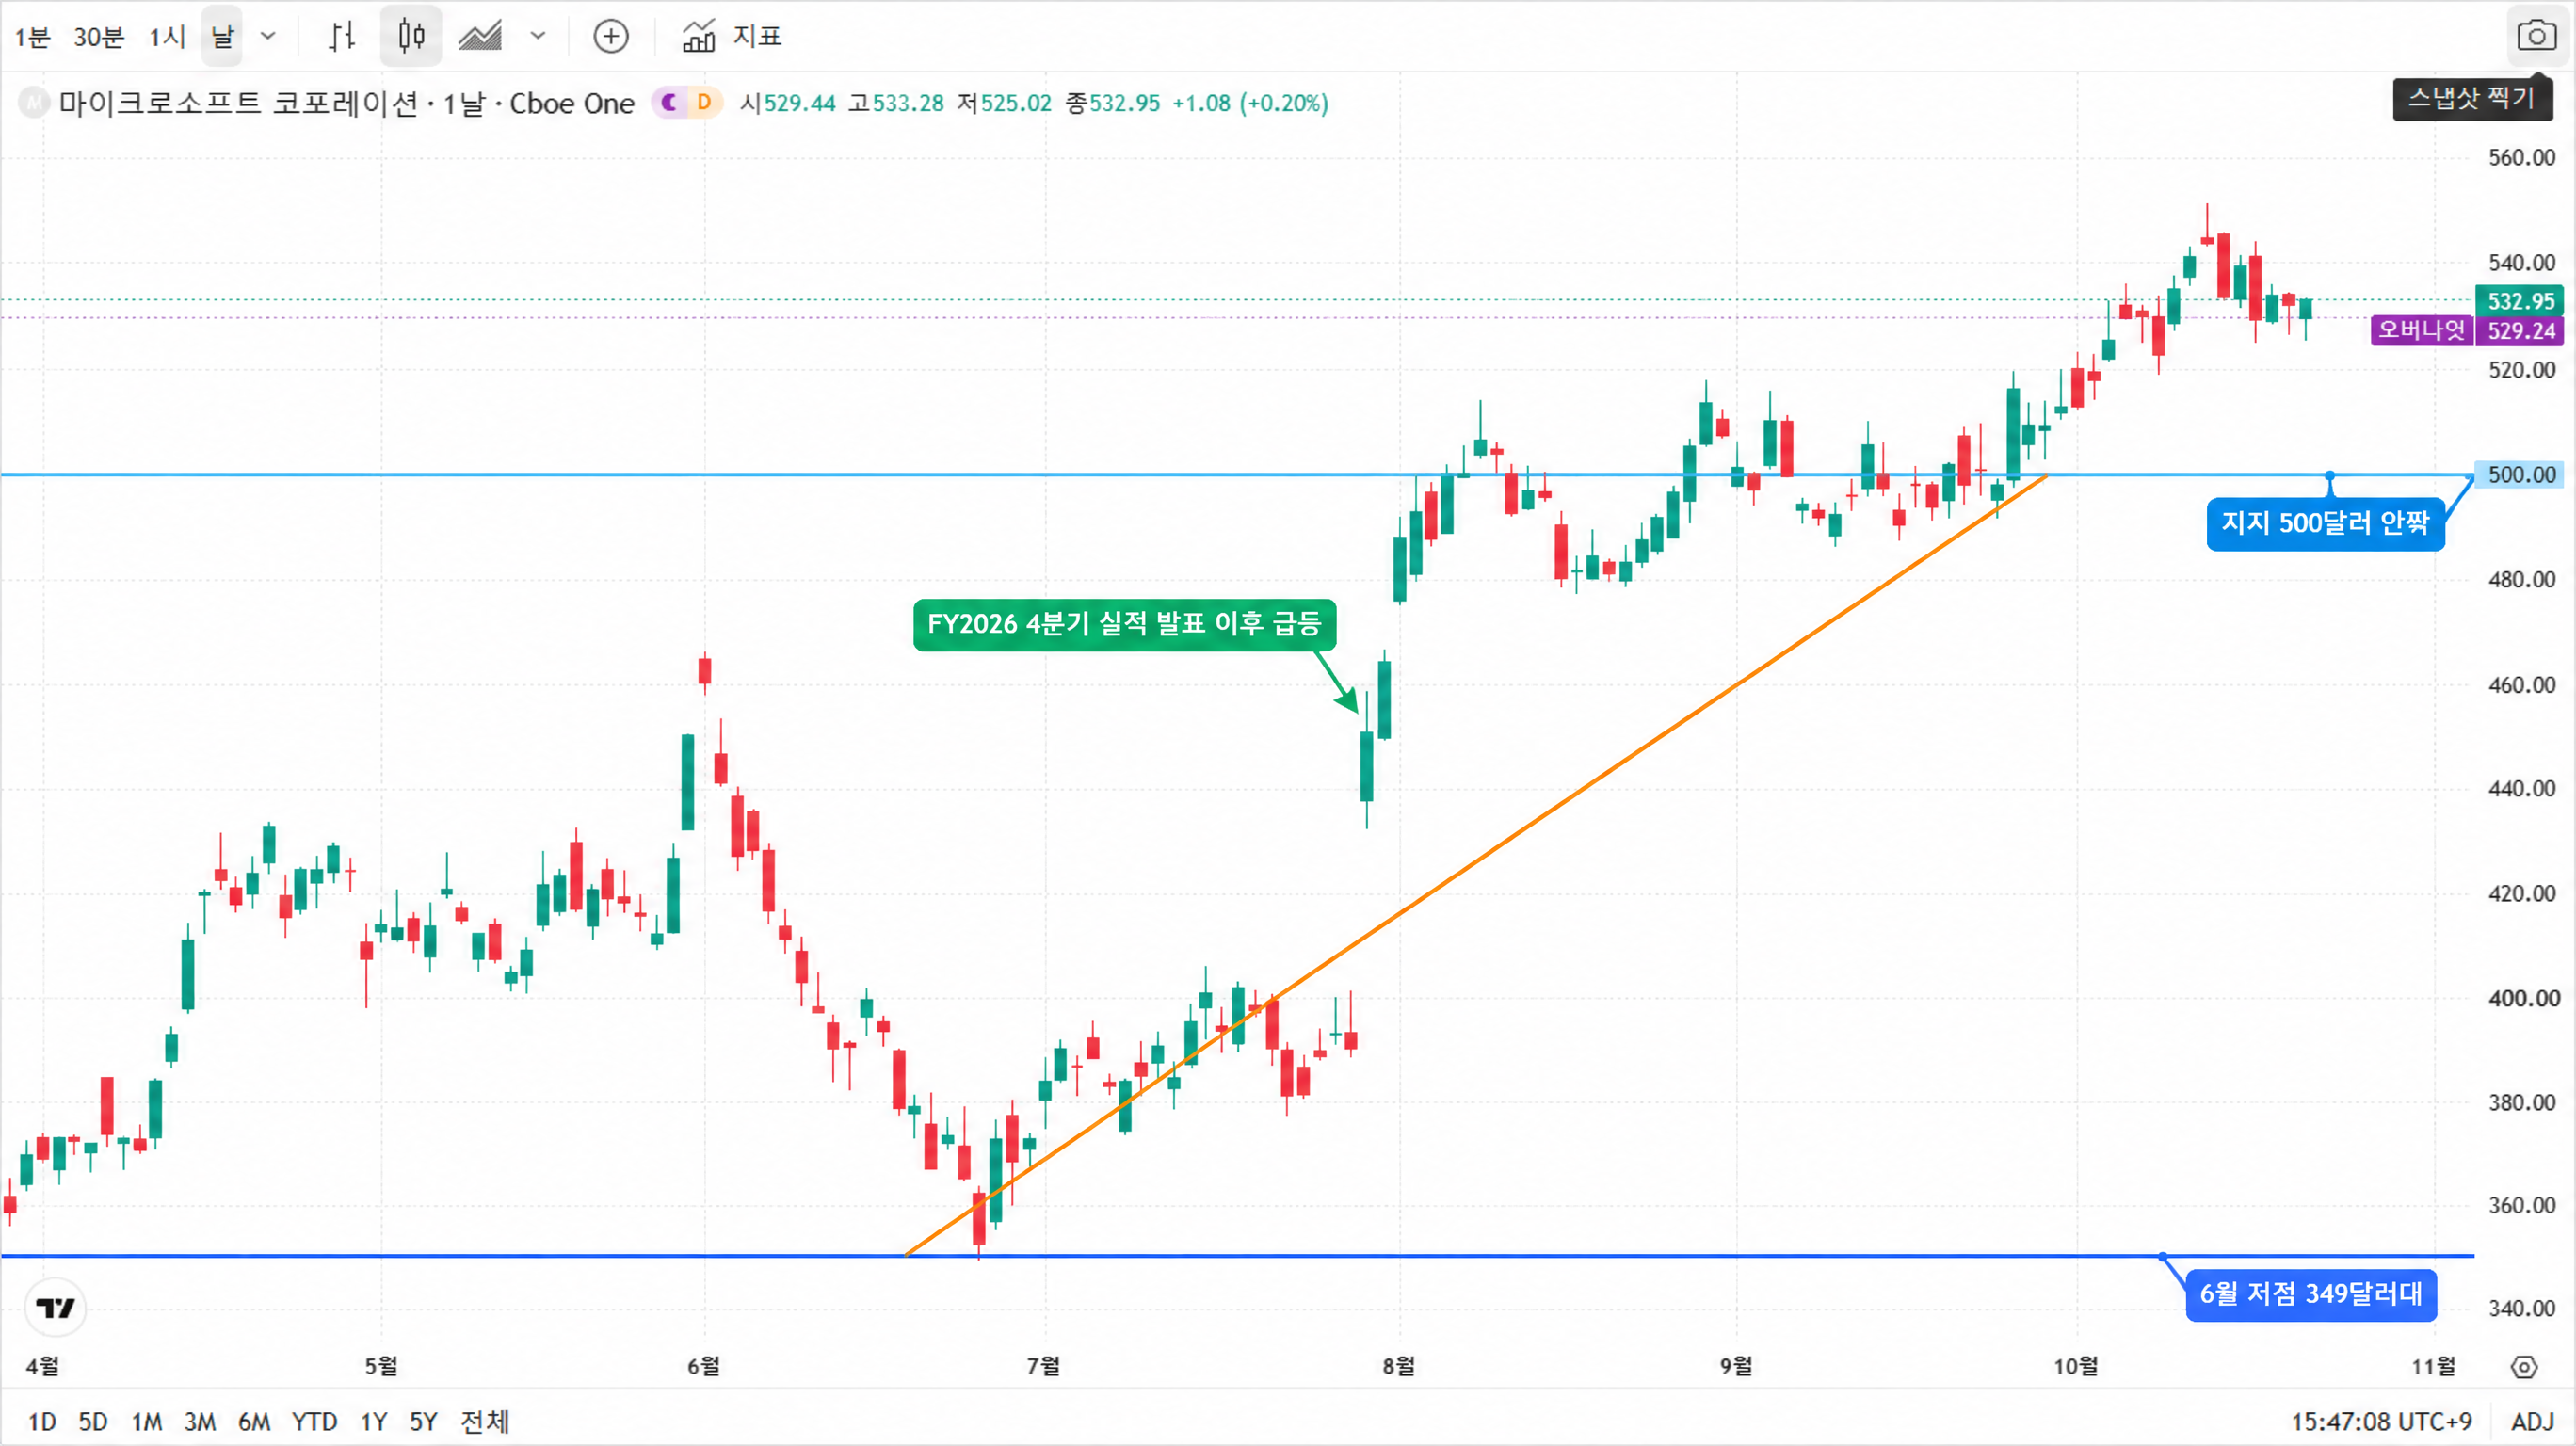
장기 투자를 지향하더라도 기술적인 가격 수준을 파악해두면 심리적인 기준점을 세우는 데 유리합니다. 최근 주가 흐름을 보면 6월 저점인 349.20달러에서 출발한 반등이 9월 하순 516달러대까지 이어지는 구조를 보였습니다.
주가가 단기적인 조정을 받을 때마다 주요 이동평균선이 몰린 500달러 안팎이 단기 지지선으로 작용하며 방어력을 점검받고 있습니다. 만약 시장 전체의 충격으로 이 구간을 하향 이탈한다면 중기적으로는 6월 저점이었던 349.20달러 부근이 강력한 심리적·기술적 지지 구간으로 작용할 수 있습니다.
다가오는 10월 28일 실적 발표(예정)를 전후로는 컨센서스 부합 여부와 가이던스에 따라 변동성이 커질 수 있으므로, 단기 가격 움직임에 흔들리기보다는 실적 발표에서 확인될 핵심 지표에 집중하는 것이 바람직합니다.
지금 확인해야 할 리스크
화려한 성장 이면에는 반드시 감수해야 할 비용과 리스크가 존재합니다. 밸류에이션을 검증하는 입장에서 가장 먼저 주의할 것은 막대한 자본지출(Capex)입니다.
회사 실적 발표 자료(FY2026 Form 10-K)에 따르면 FY2026 유형자산 취득에 1,159억 달러를 쏟아부었습니다. 이는 FY2025의 646억 달러 대비 80% 증가한 수치입니다. FY2027 1분기에도 500억 달러 이상의 자본지출이 전망되며, 이로 인해 FY2027 영업이익률이 1%p 미만 하락한다는 가이던스도 제시됐습니다. 영업현금흐름은 1,829억 달러에 달하지만, 대규모 투자를 뺀 잉여현금흐름은 약 670억 달러로 오히려 6% 줄었습니다. Microsoft Cloud의 매출총이익률 역시 66%를 기록하며 FY2025의 69%보다 낮아졌습니다.
클라우드와 AI 경쟁 심화도 변수입니다. 같은 분기 경쟁사들의 성장률을 보면 AWS가 +37%, 구글클라우드가 +82%를 기록한 반면 애저는 +42 ~ 43% 수준이었습니다. 시장 점유율 면에서도 애저가 20% 수준으로 28%인 AWS를 추격 중이지만, 클라우드 AI 인프라 시장에서 치열하게 경쟁하고 있습니다. 구글(알파벳) 주식 분석 자료를 함께 보면 경쟁사들의 반격 역시 만만치 않음을 알 수 있습니다. 아마존(AMZN)과의 인프라 점유율 싸움도 현재 진행형입니다.
회계적 변동성도 주의해야 합니다. 앞서 짚었듯 OpenAI 관련 평가손익이 GAAP 기준 순이익을 분기마다 흔들 수 있습니다. 여기에 더해 EU 집행위원회가 DMA(디지털 시장법) 게이트키퍼 예비 판단을 내리는 등 각국의 규제 압박도 존재합니다. 비록 애저 우선 출시는 유지되지만 독점 논란을 해소하는 과정에서 사업 유연성이 일부 제한될 수 있습니다.
마지막으로 전통적인 사업군의 부진입니다. 최근 4분기 기준 Windows OEM 및 Devices 부문이 -7%, Xbox 콘텐츠 및 서비스가 -10% 등 역성장을 기록하고 있어, 클라우드 부문의 성장이 전체 회사를 온전히 끌고 가야 하는 부담이 있습니다.
한국 투자자가 마이크로소프트(MSFT)에 참여하는 방법
실적과 밸류에이션을 바탕으로 실제로 투자에 나선다면 어떤 방식을 고를지 결정해야 합니다. 한국 투자자 입장에서는 환율과 거래 도구의 특성을 이해하는 것이 필수입니다.
| 구분 | 해외주식 직접 매수 | 미국 주식 CFD (차액결제거래) |
|---|---|---|
| 소유권 | 실제 주식 소유 및 의결권 행사 | 소유권 없이 가격 변동에만 투자 |
| 거래 방향 | 가격 상승 시에만 수익 발생 (매수) | 양방향 거래 (매수/매도 포지션 모두 가능) |
| 필요 자금 | 1주당 전체 주가 금액 필요 | 증거금 제도로 일부 금액만으로 거래 |
| 적합 투자자 | 장기 보유 및 배당 수익 목적 | 단기 변동성 대응 및 헷징 목적 |
| 주요 리스크 | 하락장 자금 묶임 위험 | 레버리지로 인한 원금 초과 손실 위험 |
해외 주식에 투자할 때 원화 강세가 진행되면, 달러 표시 주가가 오르더라도 원화 환산수익률이 낮아질 수 있는 환율 변수를 늘 고려해야 합니다.
가장 중요한 것은 접근 방식입니다. 한 번에 비중을 크게 싣기보다 실적 발표마다 구체적인 숫자를 확인하며 분할 접근하는 전략이 변동성 관리에 훨씬 적합합니다. 과거 실적과 목표주가가 미래 주가를 보장하지 않습니다. FY2026 4분기 조정(비GAAP) EPS 4.74달러(GAAP 희석 EPS는 4.81달러)처럼 분기 실적 발표를 지표 삼아 조금씩 확인해 나가는 것이 좋습니다.
개별 종목 집중이 부담스럽다면 빅테크 전반에 분산하는 방법도 있습니다. 마이크로소프트(MSFT) 본주뿐만 아니라 강력한 경쟁자인 구글(GOOG)과 아마존(AMZN), 하드웨어 생태계의 중심인 엔비디아(NVDA), 그리고 이들을 모두 품고 있는 나스닥100 지수(NAS100) 등 다양한 선택지가 존재합니다. 메타 플랫폼즈 주식 투자 전략을 참고해 포트폴리오를 다변화하는 것도 현명한 접근입니다. 목적은 같고, 도구는 다릅니다.
* 지금 가입하면 $100 보너스 지급!
거래 전에 확인할 것 — 규제와 자금 보호
목표주가와 밸류에이션을 따져본 뒤에도, 실제로 거래를 시작할 때는 다른 기준이 필요합니다. 장기 보유를 위한 현물 투자와 단기 변동성 대응을 위한 CFD는 목적은 같고, 도구는 다릅니다. 비용과 안전망을 확실히 점검한 뒤 시작해야 합니다.
규제: Mitrade Global Pty Ltd는 호주 금융 서비스 라이선스(AFSL 398528)를 보유하고 호주증권투자위원회(ASIC)의 감독을 받습니다.
자금 보호: 고객 자금은 분리 보관되며 운영 자금으로 사용되지 않습니다. 마이너스 잔액 보호가 적용되고, 고객 자금 보험 정책이 추가 비용 없이 제공됩니다.
비용 투명성: 커미션 없이 변동 스프레드와 오버나이트 펀딩만 발생하며, 입출금은 일반적으로 수수료가 없습니다(제3자 중개은행 수수료 제외).
2025년 호주 최고 투명 외환 및 CFD 브로커 수상 (Global Brand Awards)
CFD는 레버리지 상품이라 손실이 확대될 수 있으니 감당 가능한 범위에서 시작하세요.


면책사항: 본문의 내용은 편집자의 개인관점이며, Mitrade의 공식입장을 대표하지 않으며, 투자 권유 또는 제안의 목적이 아닙니다. 글의 내용은 단지 참고용이며, 독자는 본문의 내용을 어떠한 투자의 근거로 삼아서는 안됩니다. Mitrade는 이 글에 근거한 어떠한 거래 결과에 대해서도 책임을 지지 않습니다. Mitrade는 이 글의 정확성을 보증하지 않습니다. 투자 결정을 하기 전에 반드시 위험을 숙지할 수 있도록 독립적인 재무 상담사의 조언을 구해야 합니다.
차액 결제 거래(CFD)는 레버리지 상품이며, 귀하의 투자 원금 손실이 발생할 수 있습니다. CFDs 거래는 모든 사람에게 적합하지 않을 수 있습니다. 신중하게 투자하시기 바랍니다.


