


퀄컴 주가 전망: 실적 발표 후 2개월 만에 최저치로 급락, 20% 이상 추가 하락 가능성
TradingKey - 퀄컴 실적 발표에 따른 매출 압박으로 매수세 타격…주가 두 달 만에 최저치 폭락, 기술적 이탈로 20% 추가 하락 위험
미 동부시간 11월 4일 장 마감 후 퀄컴(QCOM)이 2026 회계연도 4분기(Q4) 실적을 발표했다. 조정 매출과 주당순이익(EPS)은 월가 전망치를 소폭 상회했으나, 핵심 사업인 스마트폰 반도체 매출이 한 분기 만에 26% 급감했다. 파운드리 및 메모리 비용 급증에 따른 경영진의 매출총이익률 경고까지 더해지면서 QCOM 주가는 시간 외 거래에서 9% 가까이 급락해 160달러 선을 내주며 약 두 달 만에 최저치를 기록했다. 현재 시장은 퀄컴이 반도체 순환주기상의 밸류에이션 디레이팅을 되풀이하며 120달러 지지선을 시험하기 위해 추가 하락할지 여부에 대해 경계감을 높이고 있다.
퀄컴의 차량용 및 IoT 매출 합계가 36% 성장했음에도 불구하고, 스마트폰 매출 축소로 발생한 거대한 공백을 메우기에는 역부족이었다. 재무 데이터에 따르면 퀄컴의 4분기 반도체 사업(QCT) 매출은 전년 동기 대비 8% 감소한 90억 1,500만 달러를 기록했으며, 가장 큰 비중을 차지하는 핸드셋 반도체 매출은 26% 급감한 51억 3,700만 달러에 그쳤다.
아울러 상류 공급망 비용 급증은 퀄컴의 매출총이익률에 압박을 가했다. 경영진은 파운드리 서비스, 패키징 및 테스트, 첨단 패키징, 메모리 전반에서 투입 비용이 상승했다고 솔직히 밝혔다. 퀄컴이 제품 가격 조정을 진행 중이지만, 가격 전가 효과가 매출총이익률에 완전히 반영되는 것은 2027 회계연도 하반기에나 가능할 것으로 보여 향후 2~3분기 동안 이익률 축소 기간을 겪게 될 전망이다.
더 큰 악재는 미 중간선거에서 민주당이 대승을 거두며 상원과 하원 모두의 통제권을 되찾았다는 점이다. 민주당이 미 의회를 장악한 배경 속에서 반도체법(CHIPS Act) 부가 조항, 반독점 규제, 국제 무역 정책에 대한 시장의 우려가 고조되고 있으며, 이는 퀄컴 주가에 지속적인 압박을 가할 위험요인으로 작용하고 있다.
기술적 분석 및 시장 구조적 관점에서 퀄컴 주가는 50일 이동평균선을 하회한 후 주요 갭 메우기(gap-fill)와 200일 이동평균선 사수 공방에 직면해 있다. 이에 해당하는 148.00~150.00달러 가격대는 장기 200일 이동평균선이 위치한 구간이자 2026년 중반 이후 강력한 바닥 매물 소화 구간 역할을 한다. QCOM이 이 가격대에서 강력한 현물 저가 매수 지지력을 보여준다면, 주가는 150달러 상단의 고점 박스권을 유지하며 추가 악화를 저지할 기회를 얻게 된다.
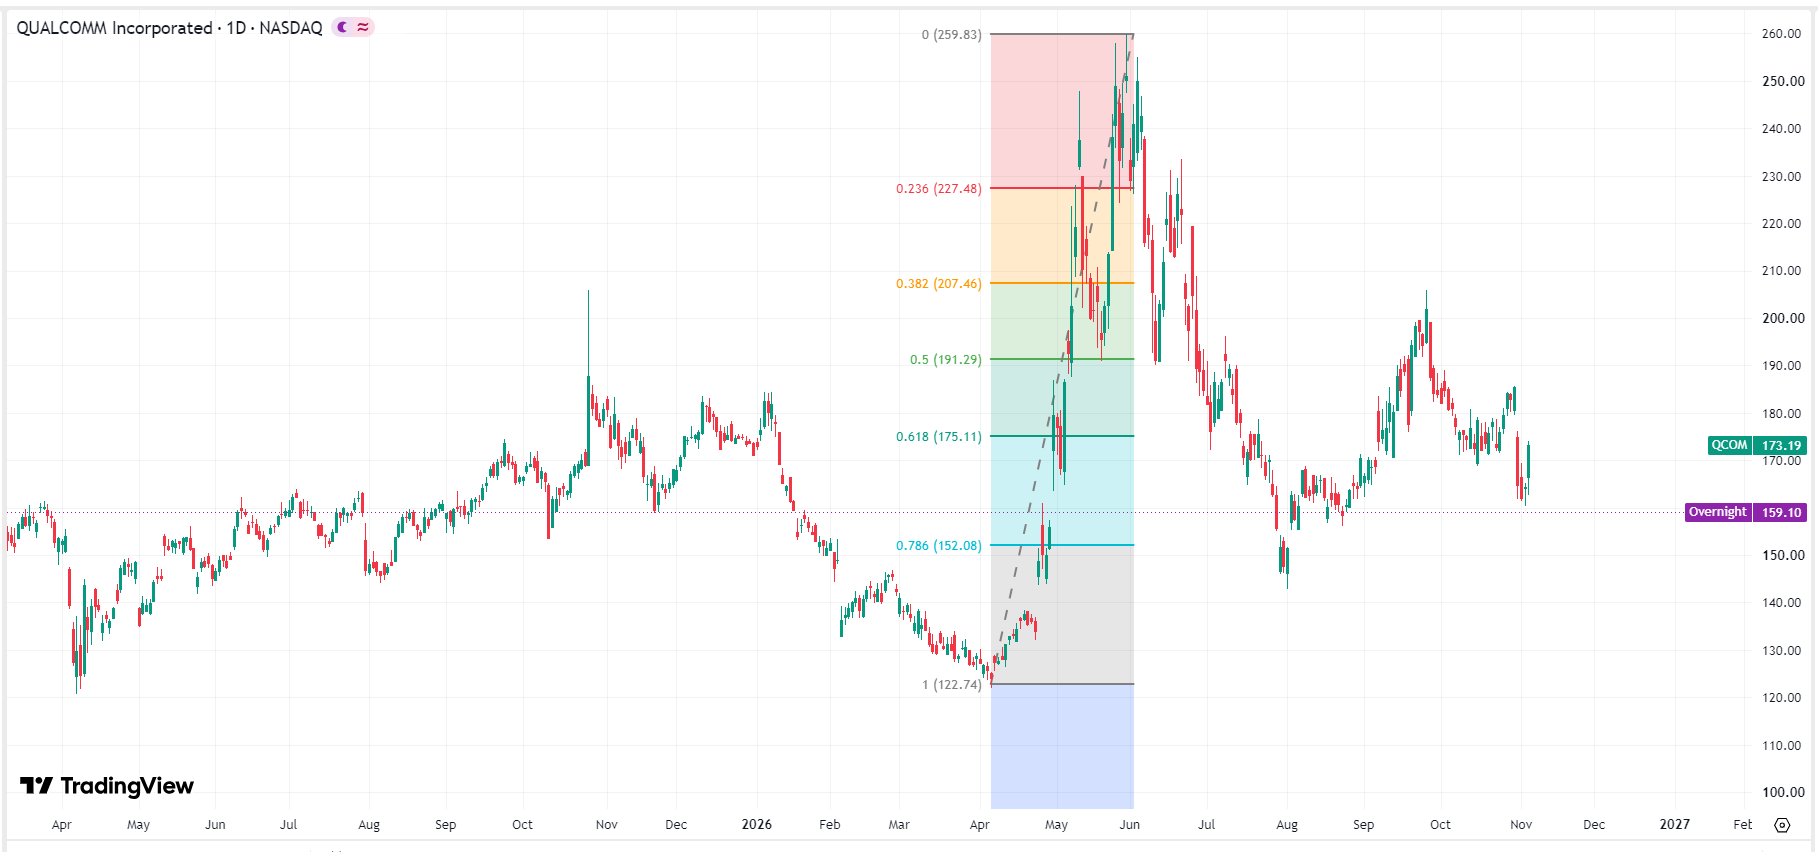 퀄컴 주가 차트, 출처: TradingView
선거 이후 미 증시 전반의 위험 회피 심리가 높게 유지되어 퀄컴 주가가 주요 지지선인 148달러 아래로 밀려날 경우, 기술적으로 헤드앤숄더 패턴 이탈이 확정된다. 1:1 하락 목표치 산정에 따라 주가는 약 24%의 2차 하락에 직면하며 120달러를 직격할 수 있으며, 이 수준에서 선행 P/E 비율은 과거 밸류에이션 바닥인 12배까지 후퇴하게 된다.
추천 기사


