


Pronóstico del precio de las acciones de ARM: Las acciones se acercan al mínimo de finales de abril antes de los resultados, ¿se mantendrá el soporte clave de $195?
TradingKey - Arm Holdings (ARM) publicará sus resultados financieros del segundo trimestre del ejercicio fiscal 2027 tras el cierre del mercado estadounidense el 4 de noviembre, y celebrará una conferencia telefónica sobre los resultados a las 17:00 horas, hora del Este. El consenso del mercado prevé que los ingresos de la empresa en el trimestre se sitúen en aproximadamente 1.380 millones de dólares, lo que supone un aumento interanual de alrededor del 21%, mientras que se espera que el beneficio por acción ajustado sea de 0,48 dólares, con un crecimiento interanual de cerca del 23%. Esta previsión coincide plenamente con la orientación previa facilitada por Arm, que estimaba unos ingresos de 1.380 millones de dólares y un beneficio por acción de 0,47 dólares.
Antes de la publicación de los resultados, aunque la cotización de Arm en la negociación previa a la apertura rebotó un 3% hasta rozar los 209 dólares, la tendencia general sigue siendo débil. La acción ha retrocedido más de un 50% desde su máximo intermedio de unos 440 dólares registrado en junio, acercándose de nuevo a su nivel más bajo desde finales de abril. Por un lado, los inversores son optimistas respecto al potencial de crecimiento a largo plazo de Arm en los centros de datos de IA; por otro lado, aumenta la preocupación por su elevada valoración, la desaceleración de la demanda de teléfonos inteligentes y los menores márgenes iniciales en los nuevos negocios.
En el trimestre anterior, los ingresos de Arm crecieron un 22% interanual hasta alcanzar un récord de 1.289 millones de dólares. Los ingresos por regalías aumentaron un 22% hasta los 715 millones de dólares, mientras que los ingresos por licencias y otros conceptos crecieron un 23% hasta los 574 millones de dólares. Los ingresos por regalías en centros de datos se duplicaron con creces en tasa interanual, lo que refleja la continua penetración de la arquitectura Neoverse en la computación en la nube y los servidores de IA. La empresa también señaló que la demanda de los clientes para su CPU para AGI en los ejercicios fiscales 2027 y 2028 ha superado los 2.000 millones de dólares, una cifra significativamente superior a la cartera de oportunidades de 1.000 millones de dólares citada anteriormente.
Sin embargo, el crecimiento de Arm no está exento de presiones. El aumento de los precios de las memorias está encareciendo los costes de fabricación de los teléfonos inteligentes, lo que a su vez afecta a los envíos de dispositivos finales y a los ingresos por regalías de chips. La empresa ya había ajustado previamente su previsión de crecimiento de los ingresos por regalías para todo el año desde cerca del 20% a un rango alto del 10%, y prevé que el crecimiento de las regalías en el segundo trimestre podría desacelerarse hasta un rango bajo del 10%. Al mismo tiempo, a pesar de la sólida demanda de CPUs para AGI, se espera que el margen bruto del producto de primera generación se sitúe únicamente en un rango entre el 35% alto y el 40% bajo, muy por debajo del negocio de licencias tradicional, lo que significa que la expansión de los ingresos no se traducirá necesariamente en una mejora paralela de los márgenes de beneficio.
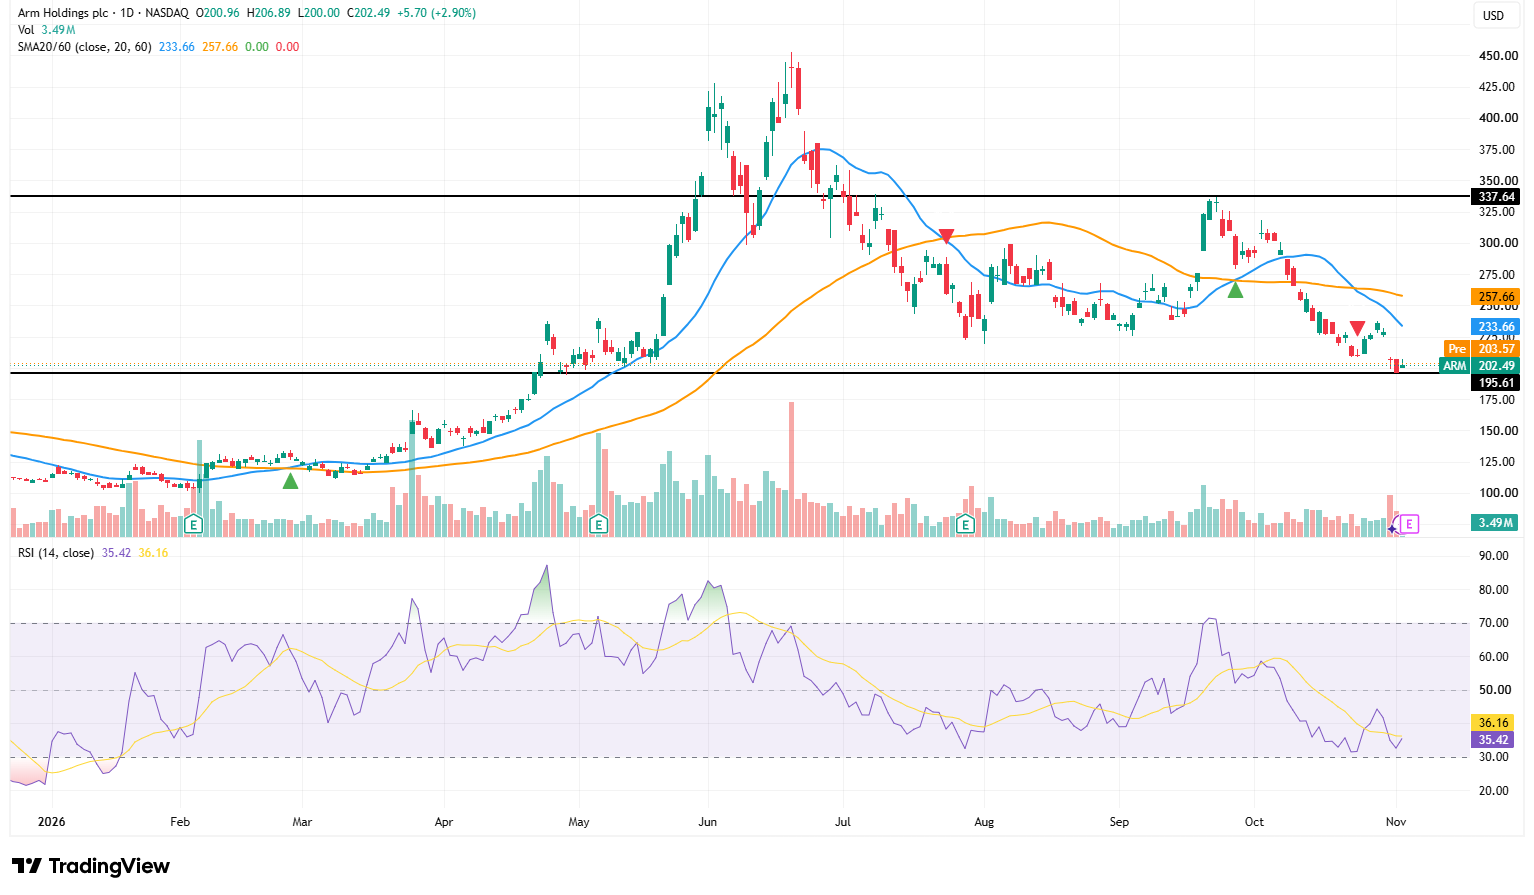
Fuente: TradingView
Desde una perspectiva técnica, la cotización de Arm se mantiene por debajo de su media móvil de 20 días, situada en 233,66 dólares, y de su media móvil de 60 días, en 257,66 dólares, con ambas medias móviles orientadas a la baja, lo que indica que la estructura bajista a medio plazo se mantiene intacta. Incluso si se produce un rebote tras la publicación de los resultados, el precio de la acción debe recuperar primero los 220 dólares y superar posteriormente la zona de 233 a 234 dólares para aliviar la constante presión bajista. La zona de 257 a 258 dólares, donde se sitúa la media móvil de 60 días, representa una resistencia más fuerte; solo consolidándose por encima de este nivel podría la tendencia pasar de un rebote débil a una recuperación a medio plazo.
El RSI de 14 días se sitúa actualmente en aproximadamente 35,42, ligeramente por debajo de su línea de señal de 36,16, rozando el terreno de sobreventa de 30. Este indicador sugiere que el impulso vendedor se ha desacelerado en cierta medida, pero aún no se ha formado una clara señal de inversión de tendencia en el suelo. Si el informe de resultados supera las expectativas y la dirección eleva sus perspectivas para los centros de datos de IA, las CPUs para AGI o el negocio de regalías, podría consolidarse un suelo intermedio cerca de los 195 dólares, con la expectativa de que el precio de la acción intente un rebote hacia los 220 y 234 dólares.
Por el contrario, si el crecimiento de las regalías de Arm, el negocio de teléfonos inteligentes o las previsiones para el próximo trimestre no alcanzan las expectativas, el precio de la acción podría volver a poner a prueba el nivel de soporte de los 195,61 dólares. Este nivel funciona tanto como plataforma de ruptura desde finales de abril como mínimo clave de los últimos seis meses; si se rompe a la baja con un elevado volumen diario, la estructura técnica empeoraría aún más, con posibles retrocesos hacia la zona de 180 a 185 dólares.
Artículos Recomendados


