


Previa de los resultados del T4 de Qualcomm: ¿Pueden el sector automotriz y los centros de datos cubrir la brecha de los smartphones? El precio objetivo más alto de Wall Street se sitúa en 270 $
TradingKey - Qualcomm (QCOM) presentará sus resultados del cuarto trimestre y del ejercicio fiscal 2026 completo tras el cierre de la bolsa de Estados Unidos el 4 de noviembre, hora del Este, y celebrará una conferencia telefónica a las 16:45 horas del mismo día.
El mercado prevé que los ingresos de Qualcomm en el cuarto trimestre se sitúen aproximadamente entre 10.100 millones y 10.150 millones de dólares y que el beneficio por acción ajustado oscile entre 2,16 y 2,17 dólares. La compañía emitió anteriormente una estimación de ingresos de entre 9.700 millones y 10.500 millones de dólares y una guía de BPA ajustado de entre 2,05 y 2,25 dólares, lo que sitúa las expectativas del mercado prácticamente en el punto medio del rango de previsiones.
En comparación con el mismo periodo del año anterior, se espera que los ingresos del trimestre caigan alrededor de un 10%, mientras que el BPA ajustado podría reducirse casi un 28%. Aunque los negocios de automoción, IoT y centros de datos continúan expandiéndose, la débil demanda de chips para smartphones, la reducción de pedidos por parte de Apple y el aumento de los costes de producción siguen pesando sobre el rendimiento general.
La débil demanda de smartphones y la pérdida de pedidos de Apple aumentan la presión sobre los ingresos
En el trimestre anterior, Qualcomm registró unos ingresos de 9.950 millones de dólares y un beneficio por acción ajustado de 2,21 dólares. Los ingresos de su negocio de chips se situaron en aproximadamente 8.500 millones de dólares, de los cuales los ingresos por chips para teléfonos móviles alcanzaron los 5.100 millones de dólares, lo que representa aún cerca del 60% de los ingresos del segmento de chips.
Esto significa que, incluso si el negocio de automoción mantiene un crecimiento cercano al 60%, una caída significativa en los ingresos por telefonía móvil dificultaría que esta nueva unidad compense por completo dicho déficit a corto plazo. Actualmente, el negocio de automoción representa menos de un tercio del tamaño del negocio de telefonía, lo que limita el impacto de su fuerte crecimiento en los ingresos totales del grupo debido al efecto base.
El aumento de los precios de los chips de memoria ha introducido una incertidumbre adicional. La ajustada oferta de memorias DRAM y NAND ha elevado los costes de producción de los teléfonos inteligentes y podría llevar a los fabricantes de dispositivos a recortar sus planes de envíos. Qualcomm está intentando repercutir los costes de obleas, empaquetado, pruebas y memoria aumentando los precios de sus productos; sin embargo, los ajustes de precios suelen aplicarse de forma gradual a medida que se renuevan los contratos y se lanzan nuevos productos, lo que significa que su impacto total podría tardar varios trimestres en materializarse.
El negocio procedente de Apple representa un lastre más evidente. Qualcomm prevé que los ingresos por productos vinculados a Apple disminuyan en torno a un 50% intertrimestral entre el tercer y el cuarto trimestre del ejercicio fiscal 2026, mientras que su previsión anterior de conservar alrededor del 20% de la cuota de módems para los iPhone de próxima generación también deberá revisarse a la baja. A medida que Apple siga avanzando en el desarrollo propio de sus módems, los ingresos futuros de Qualcomm procedentes de este cliente podrían seguir reduciéndose.
Bernstein estima que los ingresos de Qualcomm por chips vinculados a Apple en el ejercicio fiscal 2026 se situarán entre 7.500 y 8.000 millones de dólares, cifra que podría caer en unos 6.000 millones en el ejercicio fiscal 2027. En consecuencia, la firma rebajó su previsión de ingresos para Qualcomm de cara al ejercicio fiscal 2027 de 44.900 millones a 42.200 millones de dólares, y su proyección de BPA ajustado de 9,57 a 8,77 dólares, situando ambas por debajo del consenso previo del mercado.
El negocio automotriz experimenta un rápido crecimiento a medida que el centro de datos entra en la fase de monetización
Ante la incertidumbre en su negocio de telefonía móvil, Qualcomm está acelerando su expansión hacia sectores como la automoción, el IoT y los centros de datos. En el tercer trimestre del ejercicio fiscal 2026, los ingresos de la división de automoción alcanzaron aproximadamente 1.600 millones de dólares, un 61% más interanual hasta marcar un máximo histórico, mientras que los ingresos de IoT se situaron en torno a 1.800 millones de dólares, lo que supone un aumento interanual del 9%. En conjunto, ambos segmentos sumaron alrededor de 3.400 millones de dólares, representando el 40% de los ingresos totales del negocio de chips.
Anualizados a partir de esta escala trimestral, los ingresos de Qualcomm por chips no destinados a telefonía móvil se sitúan en aproximadamente 13.600 millones de dólares. Anteriormente, la empresa elevó su objetivo de ingresos ajenos a la telefonía móvil para el ejercicio fiscal 2029 a 40.000 millones de dólares, lo que supone casi triplicar su escala actual. Alcanzar esta meta en unos tres años implica una tasa de crecimiento anual compuesto de aproximadamente el 43%, lo que significa que la automoción, el IoT y los centros de datos deben mantener una rápida expansión de forma simultánea.
Entre estos sectores, el negocio de automoción cuenta actualmente con una base de ingresos relativamente clara. La compañía prevé que, para finales del ejercicio fiscal 2026, los ingresos anualizados de automoción podrían alcanzar aproximadamente 7.000 millones de dólares, por encima de su objetivo anterior de 6.000 millones de dólares. Sin embargo, los chips para la automoción suelen requerir un largo ciclo desde la adjudicación del diseño hasta la producción a gran escala; las adjudicaciones de diseño no equivalen a ingresos actuales y el mercado aún debe vigilar el ritmo de conversión.
Los centros de datos representan una vía de crecimiento mayor pero de mayor riesgo, en la que Qualcomm está avanzando en silicio personalizado, aceleradores de inferencia de IA y CPUs para servidores. Recientemente, también cerró un acuerdo de colaboración de productos de varias generaciones con Amazon para desarrollar infraestructura de IA y productos de interconexión de alta velocidad para los centros de datos de AWS.
La directiva preveía anteriormente que los ingresos del primer lote de chips personalizados comenzarían a reflejarse en el trimestre de diciembre. Si la próxima llamada de resultados ofrece detalles sobre los despliegues en clientes, el valor de los pedidos y los plazos de reconocimiento de ingresos, proporcionará una base más directa para evaluar el crecimiento del ejercicio fiscal 2027.
Márgenes de beneficio bajo presión, el precio objetivo más alto de Wall Street es de $270
Se prevé que el margen de beneficio antes de impuestos del negocio de chips de Qualcomm caiga del 26% registrado en el trimestre anterior a un rango de entre el 23% y el 25%. Además del descenso de los ingresos por telefonía móvil, los mayores costes iniciales de los proyectos de centros de datos también podrían lastrar los márgenes generales. La empresa proyecta que las inversiones en centros de datos podrían reducir el margen bruto del negocio de chips en aproximadamente 1,5 a 2 puntos porcentuales.
En cambio, el negocio de licencias de patentes sigue aportando beneficios estables. En el trimestre anterior, los ingresos del negocio de licencias de Qualcomm alcanzaron aproximadamente los 1.300 millones de dólares, con un margen de beneficio antes de impuestos de hasta el 69%; las previsiones de ingresos para el cuarto trimestre se sitúan entre 1.200 millones y 1.400 millones de dólares, y se espera que los márgenes se mantengan entre el 68% y el 72%. Aunque este negocio es de menor escala en cuanto a ingresos, ofrece un colchón para los beneficios del grupo cuando los márgenes de los chips sufren presiones.
Según TipRanks, 11 analistas de Wall Street han cubierto Qualcomm en los últimos tres meses, con un precio objetivo medio a 12 meses de 196,82 dólares, una estimación máxima de 270 dólares y una mínima de 155 dólares. El desglose de recomendaciones consta de 3 de compra, 6 de mantenimiento y 2 de venta, lo que da un consenso general de "Mantener".
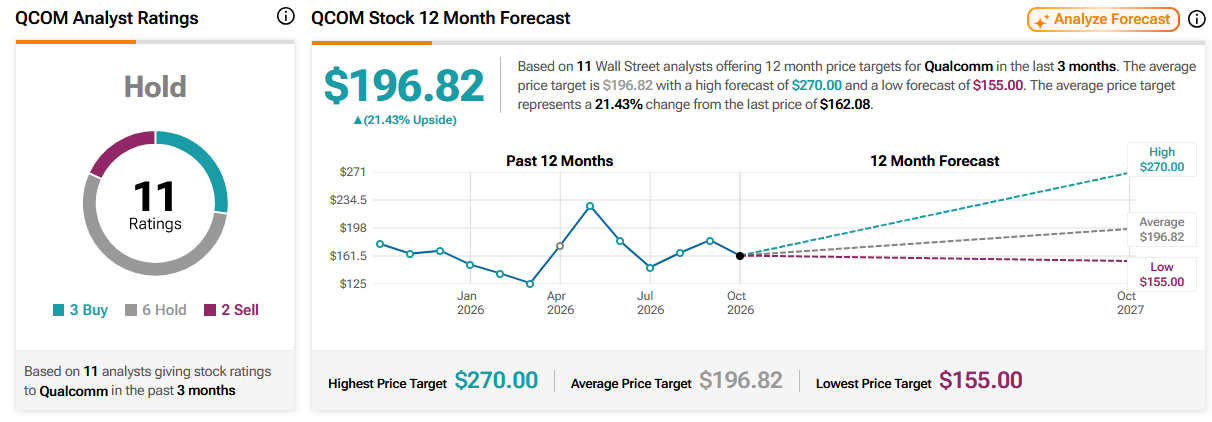
Fuente: TipRanks
Artículos Recomendados


