


Las acciones de Amazon se desploman un 11% fuera de horario ya que los ingresos del T3 no alcanzan las estimaciones y el flujo de caja libre es negativo en 33.456 mil millones de dólares
TradingKey - El 29 de octubre, Amazon (AMZN) presentó sus resultados financieros del tercer trimestre de 2026. El crecimiento de los ingresos de AWS se aceleró aún más y superó las expectativas del mercado, mientras que el margen operativo del grupo alcanzó un máximo histórico. Sin embargo, los ingresos totales quedaron ligeramente por debajo de las expectativas, los ingresos publicitarios se situaron por debajo de lo esperado y las inversiones en infraestructura de IA continuaron ampliando la brecha del flujo de caja libre.
El precio de las acciones llegó a caer más de un 11% en determinado momento en las operaciones fuera de horario. Al cierre de esta edición, la caída se redujo al 5,39%, cotizando a 230,64 dólares.
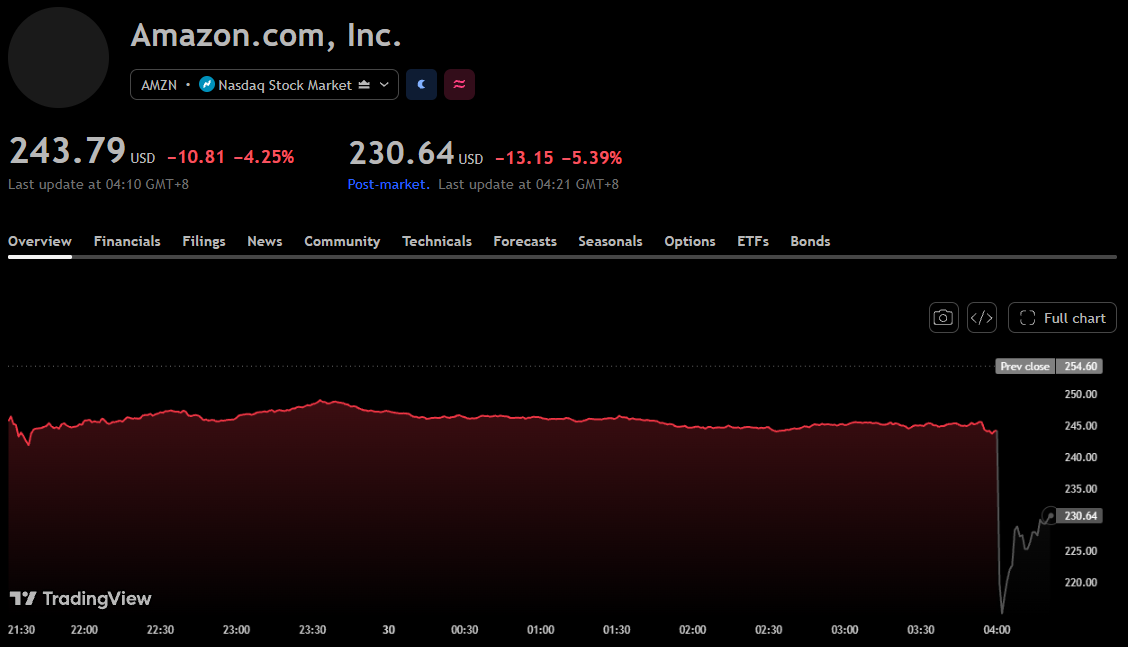
Gráfico de la cotización de Amazon, Fuente: TradingView
Los ingresos del tercer trimestre de Amazon no alcanzan las estimaciones al caer el beneficio neto en tasa interanual
En el tercer trimestre, Amazon reportó unos ingresos de 201.944 millones de dólares, un incremento del 12% en comparación con el mismo periodo del año anterior, cifra que se situó 366 millones de dólares por debajo de la estimación del consenso de mercado de 202.310 millones de dólares, o un 0,18% por debajo de las expectativas; excluyendo el impacto de las fluctuaciones del tipo de cambio, los ingresos crecieron un 13%. La compañía señaló específicamente que los eventos del Prime Day en la mayoría de sus mercados principales se trasladaron al segundo trimestre de este año, mientras que el año pasado tuvieron lugar íntegramente en el tercer trimestre.
AWS fue uno de los aspectos clave de este trimestre, con unos ingresos que alcanzaron los 45.984 millones de dólares, un 39,3% más en términos interanuales, lo que supuso una mayor aceleración frente al aproximadamente 37% del trimestre anterior y superó las expectativas del mercado del 38%. En comparación con la previsión de ingresos de 45.480 millones de dólares reportada por StreetAccount, la cifra real fue 504 millones de dólares superior, es decir, un 1,11% por encima de las estimaciones. El beneficio operativo de AWS se situó en 17.773 millones de dólares, un 55% más interanual; su margen operativo fue del 38,7%, por encima del 34,6% registrado en el mismo periodo del año anterior, aunque por debajo del 39,4% del trimestre previo.
Por su parte, el negocio publicitario no alcanzó las expectativas, al registrar unos ingresos de 19.637 millones de dólares, lo que supone un incremento interanual del 11%, quedando 1.183 millones de dólares por debajo del consenso de mercado de 20.820 millones de dólares, o un 5,68% por debajo de lo esperado; el crecimiento fue del 12% excluyendo el impacto del tipo de cambio. La compañía afirmó que el crecimiento de la publicidad se vio afectado por el Prime Day y otros factores de calendario, y prevé que el crecimiento de los ingresos publicitarios en el cuarto trimestre se recupere hasta situarse cerca del 20% interanual.
En el negocio minorista, los ingresos de América del Norte alcanzaron los 112.852 millones de dólares, un 6% más interanual, y el beneficio operativo aumentó de 4.789 millones a 8.723 millones de dólares; los ingresos del segmento Internacional fueron de 43.108 millones de dólares, un 5% más interanual o un 8% sin tener en cuenta el tipo de cambio, mientras que su beneficio operativo pasó de 1.199 millones a 1.580 millones de dólares. En conjunto, AWS y las operaciones minoristas impulsaron el beneficio operativo consolidado un 61% interanual hasta los 28.076 millones de dólares, lo que elevó el margen operativo a un máximo récord del 13,9%, frente al 9,7% registrado en el mismo periodo del año anterior.
Sin embargo, el crecimiento del beneficio operativo no se tradujo en un aumento paralelo del beneficio neto. El beneficio neto GAAP del trimestre fue de 20.685 millones de dólares, un 2% menos en comparación interanual, mientras que el beneficio diluido por acción cayó un 3% hasta los 1,89 dólares. La compañía atribuyó el descenso del beneficio neto principalmente a una ganancia antes de impuestos de 9.500 millones de dólares procedente de su inversión en Anthropic, incluida en el mismo periodo del año anterior. El estado de resultados muestra que las partidas no operativas pasaron de unos ingresos netos de 10.748 millones de dólares en el mismo periodo del año pasado a un gasto neto de 1.207 millones de dólares este trimestre, lo que incluye un gasto por intereses de 1.691 millones de dólares.
El flujo de caja libre del tercer trimestre registra un saldo negativo de 33.456 mil millones de dólares
La presión sobre el flujo de caja obedeció principalmente a la expansión de las inversiones de capital. En los últimos 12 meses finalizados el 30 de septiembre, el flujo de caja operativo alcanzó los 168.300 millones de dólares, un 29% más interanual. Las compras netas de inmuebles, planta y equipo, tras deducir los ingresos por venta de activos e incentivos, sumaron 210.657 millones de dólares, un 82% más interanual, lo que según señaló la empresa reflejó principalmente las inversiones en IA. En consecuencia, el flujo de caja libre de los últimos 12 meses cayó a un saldo negativo de 42.357 millones de dólares, frente al saldo positivo de 14.788 millones de dólares del mismo periodo del año anterior y el saldo negativo de 7.604 millones de dólares de los últimos 12 meses al cierre del trimestre previo.
Solo en el tercer trimestre, el flujo de caja operativo se situó en 42.422 millones de dólares. Las salidas de caja por compras de inmuebles, planta y equipo alcanzaron los 77.259 millones de dólares, lo que dio lugar a unas compras netas de 75.878 millones de dólares tras deducir 1.381 millones de dólares en ingresos por ventas e incentivos. Calculado según la definición de la empresa, el flujo de caja libre del trimestre cerró en un saldo negativo de 33.456 millones de dólares.
La empresa también mantuvo su previsión de gastos de capital en efectivo para todo el año 2026 en aproximadamente 220.000 millones de dólares. Las entradas por financiación mediante deuda a largo plazo alcanzaron los 48.102 millones de dólares en el tercer trimestre, mientras que la deuda a largo plazo en el balance se situó en 173.125 millones de dólares al cierre del trimestre, lo que refleja la demanda de capital durante su fase de expansión.
De cara al cuarto trimestre, Amazon prevé unos ingresos de entre 240.000 millones y 247.000 millones de dólares, lo que representa un crecimiento interanual de entre el 12% y el 16%, con un punto medio de 243.500 millones de dólares. Se proyecta que el beneficio operativo se ubique entre los 28.500 millones y los 33.500 millones de dólares, con un punto medio de 31.000 millones de dólares, en comparación con los aproximadamente 25.000 millones de dólares del mismo periodo del año anterior.
Artículos Recomendados


