


Pronóstico de las acciones de Samsung: el beneficio del T3 se dispara un 783 %, ¿puede la demanda de memoria de IA seguir impulsando la acción al alza?
TradingKey - El 8 de octubre, en horario de Asia-Pacífico, Samsung Electronics anunció sus resultados preliminares del tercer trimestre de 2026: los ingresos consolidados alcanzaron aproximadamente 195 billones de wones coreanos (unos 145.700 millones de dólares), lo que representa un aumento del 13,7% intertrimestral y del 126,6% interanual; el beneficio operativo fue de aproximadamente 107,4 billones de wones coreanos, un 20% más que en el trimestre anterior y un 782,5% más en tasa interanual, marcando tanto los ingresos como el beneficio operativo máximos históricos trimestrales.
Al momento de redactar esta información, las acciones de Samsung Electronics caían un 0,19% hasta los 268.000 wones, tras moverse en un rango matutino de 266.000 a 270.000 wones. El hecho de que el valor no subiera tras los resultados récord indica que el mercado ya había descontado parcialmente este sólido desempeño de los beneficios, mientras los inversores evalúan además la sostenibilidad de las cifras y el rendimiento específico de las distintas divisiones de negocio.
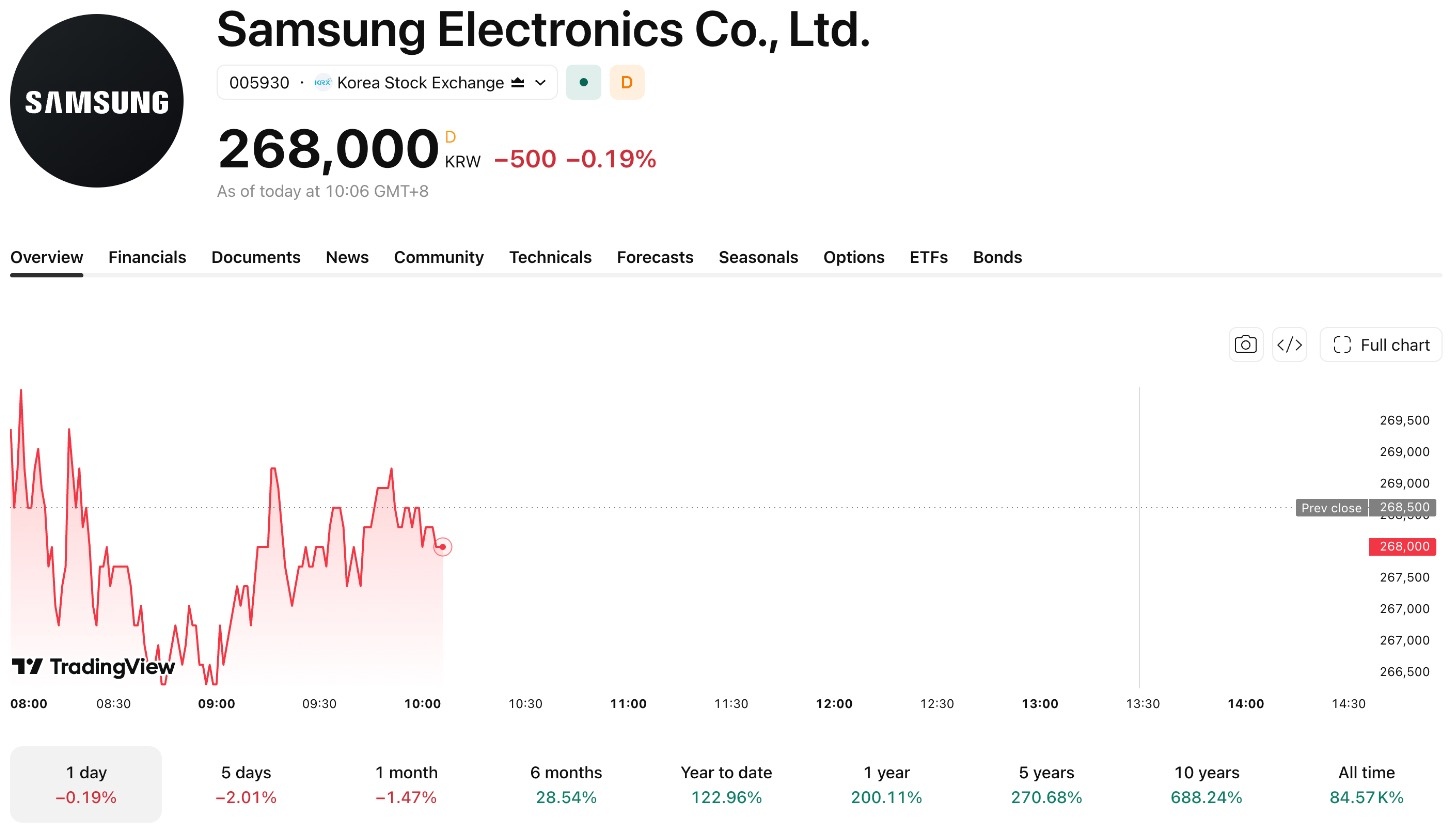
[Fuente: TradingView]
El aumento de los precios de los chips de memoria impulsa los beneficios de Samsung a un máximo histórico
El beneficio operativo del tercer trimestre de Samsung alcanzó los 107,4 billones de wones, superando la estimación SmartEstimate de LSEG de unos 106 billones de wones; los ingresos fueron de 195 billones de wones, por debajo de la estimación de FactSet de aproximadamente 206,81 billones de wones. Los resultados preliminares no desglosaron los datos por segmento de negocio, y la empresa publicará su informe financiero completo más adelante en octubre.
Los analistas prevén que el negocio de semiconductores sea el principal motor del crecimiento del beneficio. Los servidores de IA continúan impulsando la demanda de HBM y memoria DRAM de alta capacidad para servidores, mientras que los principales fabricantes de memoria han reasignado más capacidad de procesos avanzados a productos de alto rendimiento, lo que mantiene una oferta ajustada para determinados productos de memoria.
TrendForce prevé que los precios de contrato de la DRAM convencional aumenten entre un 10% y un 15% en comparación intertrimestral en el cuarto trimestre; si se incluye la HBM, se espera que los precios de contrato generales de la DRAM se incrementen entre un 15% y un 20%.
Samsung ha comenzado la producción a gran escala de HBM4 y ha iniciado la entrega de productos comerciales a sus clientes. De cara al informe financiero completo, los aspectos clave de atención incluyen el beneficio del negocio de semiconductores, el crecimiento de los envíos de HBM y la evaluación de la directiva sobre los precios de la memoria y las condiciones de oferta y demanda para el cuarto trimestre.
El negocio de electrónica de consumo sigue enfrentando presiones de costos
El aumento de los precios de las memorias mejoró la rentabilidad del negocio de semiconductores de Samsung, al tiempo que incrementó los costes de los componentes para sus teléfonos inteligentes y electrodomésticos. Los analistas estiman que las pérdidas operativas combinadas de estas dos divisiones en el tercer trimestre podrían superar el billón de wones, lo que refleja que Samsung aún no ha trasladado por completo el aumento de los costes a los consumidores.
En el tercer trimestre, el won surcoreano se apreció más de un 14% frente al dólar estadounidense, lo que redujo el valor denominado en wones de los ingresos procedentes del exterior tras la conversión monetaria. De cara al futuro, entre los factores clave a vigilar se incluyen los precios de DRAM y NAND, los volúmenes de envío de HBM y la capacidad de las divisiones de teléfonos inteligentes y electrodomésticos para mejorar la rentabilidad mediante aumentos de precios, la optimización de la mezcla de productos y el control de costes.
El interés del mercado se ha desplazado hacia la dinámica de la oferta y la demanda de chips de memoria, así como hacia la sostenibilidad de los beneficios para 2027. Si Samsung eleva sus objetivos de envíos de HBM o sus previsiones de beneficios en semiconductores, el mercado podría revisar al alza las estimaciones de ganancias de la empresa; sin embargo, si los precios de las memorias se repliegan o los envíos de HBM quedan por debajo de las expectativas, las estimaciones de resultados y la cotización de la acción podrían verse bajo presión.
Análisis técnico de las acciones de Samsung: los 285.500 wones forman una resistencia importante
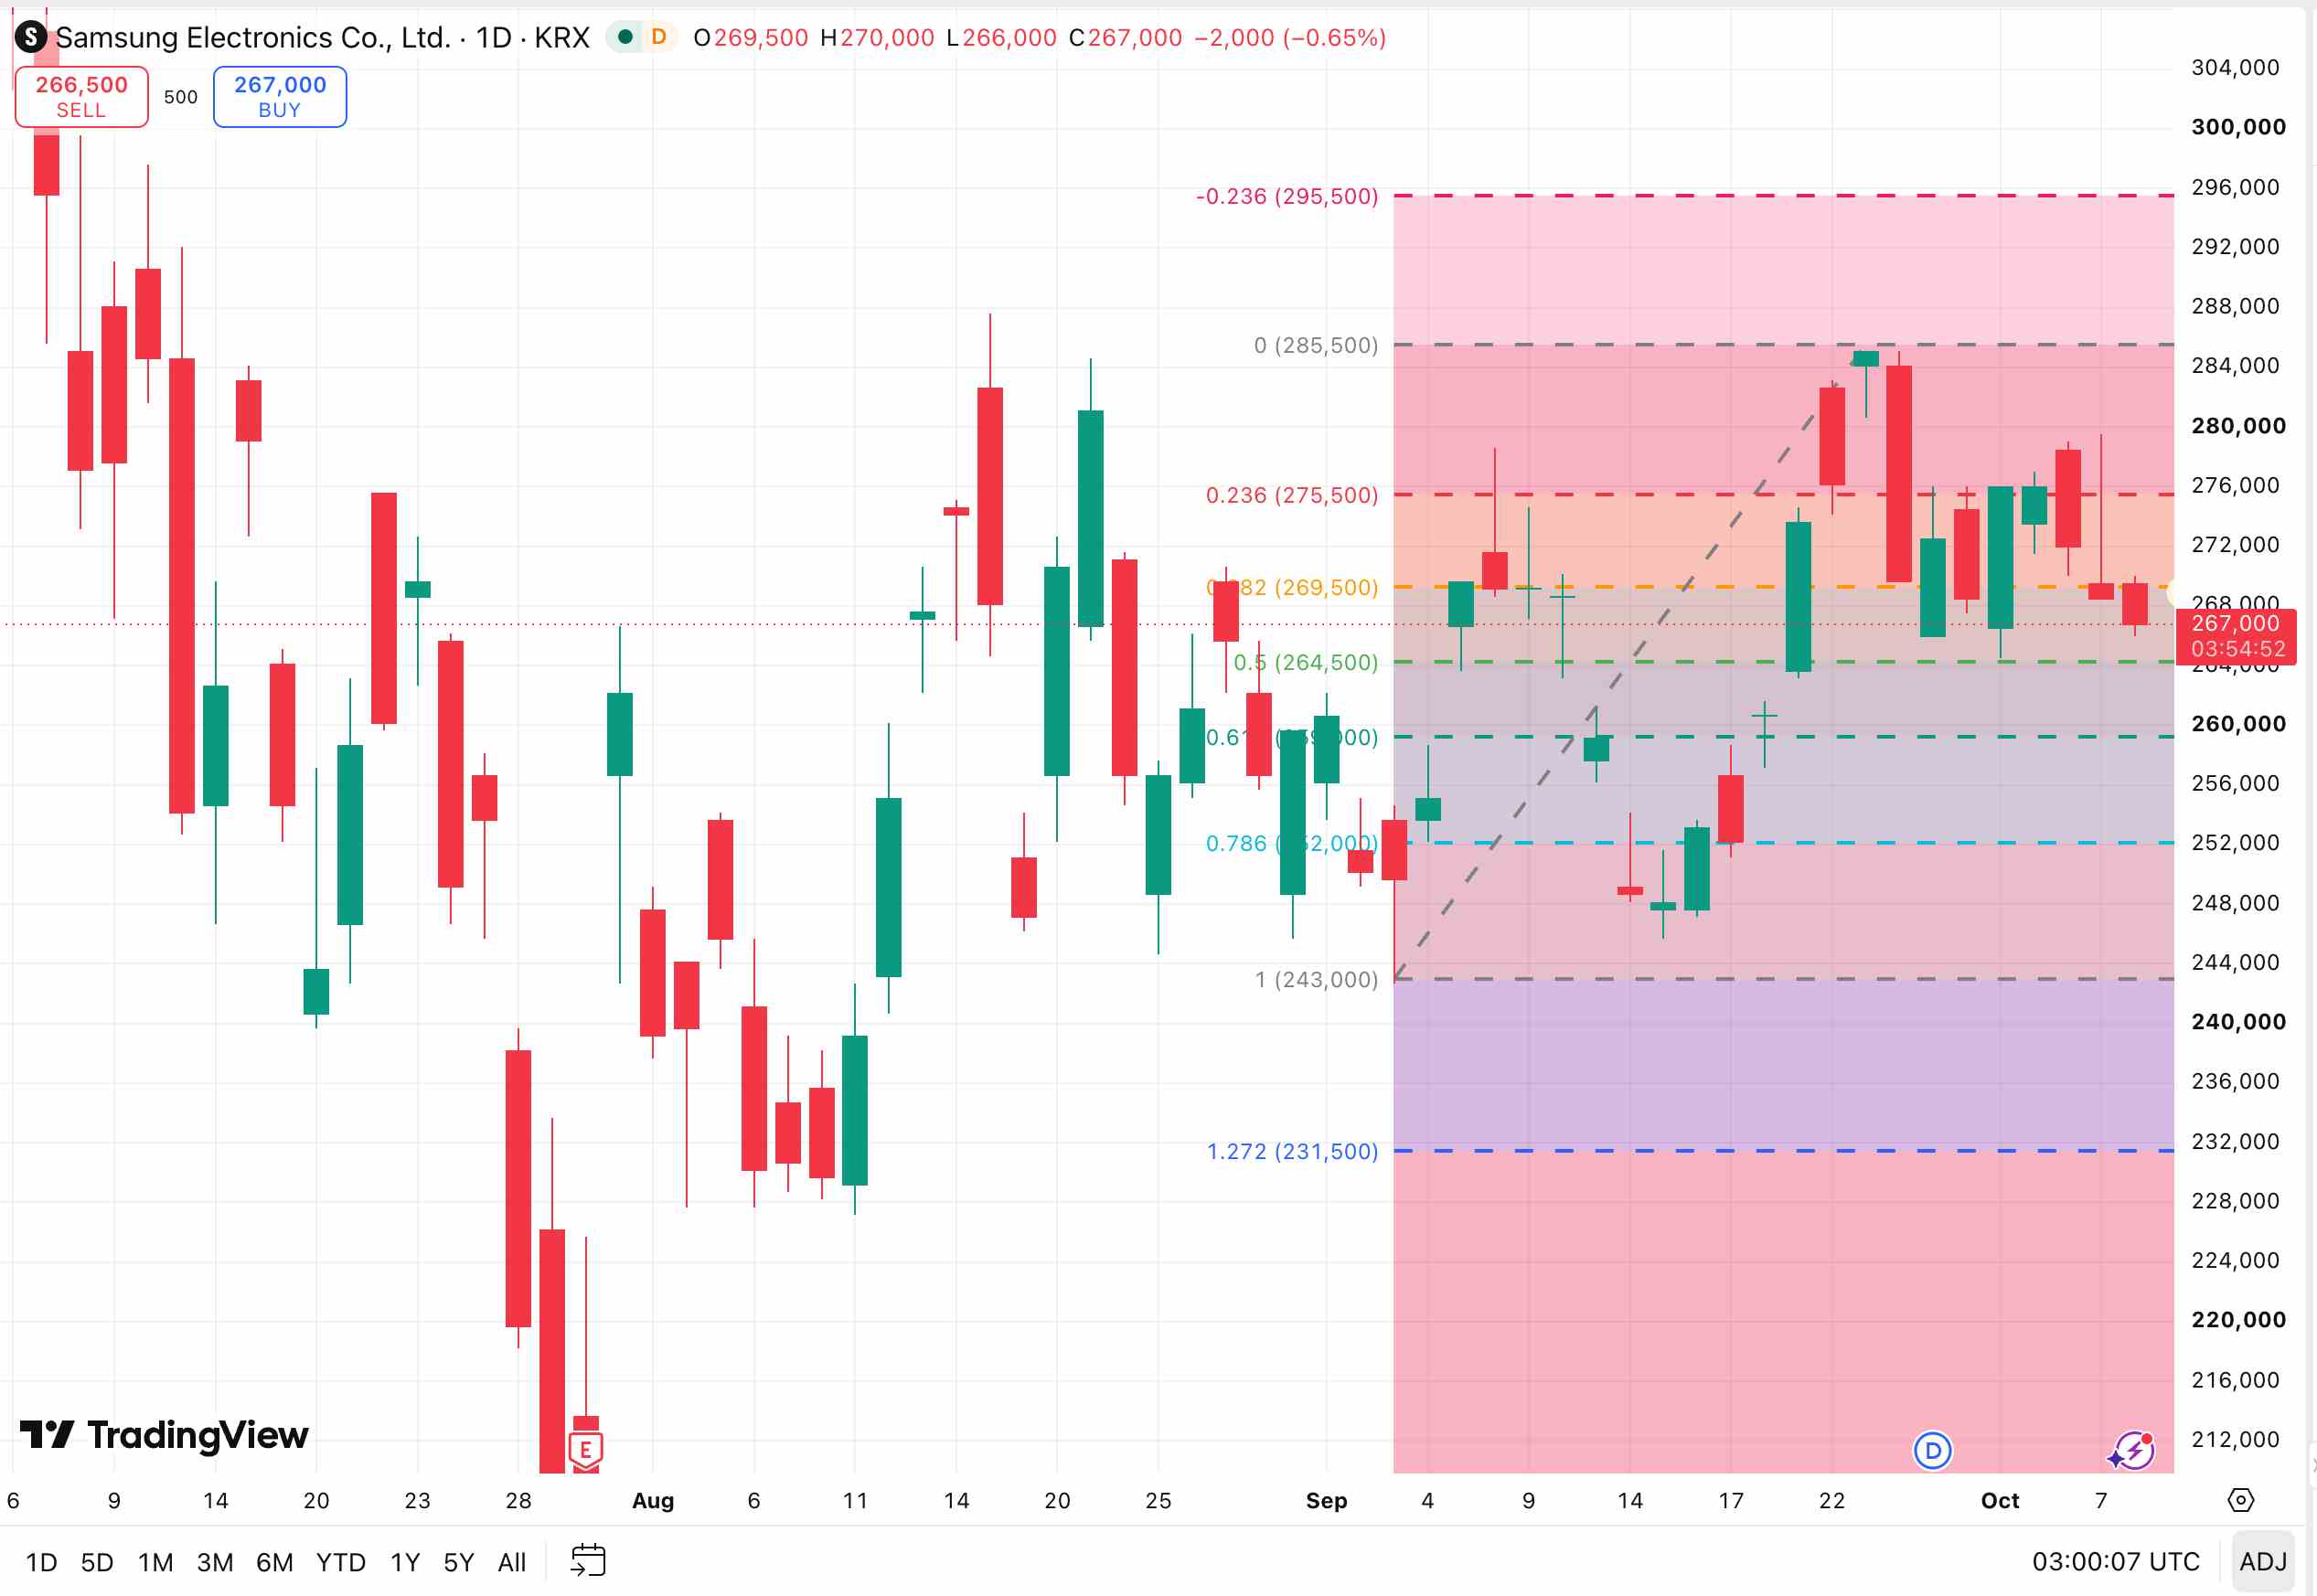
[Fuente: TradingView]
Tomando como base el cálculo desde el mínimo intradiario de 243.000 wones del 3 de septiembre hasta el máximo de 285.500 wones del 23 de septiembre, los niveles de retroceso de Fibonacci de 0,382, 0,500 y 0,618 se sitúan en 269.500 wones, 264.500 wones y 259.000 wones, respectivamente.
Al cierre de esta edición, la cotización de Samsung Electronics rondaba los 268.000 wones, manteniéndose por debajo del nivel de retroceso de 0,382. Si el gráfico diario vuelve a cerrar por encima de los 270.000 wones, la atención podría desplazarse hacia los 275.000-276.000 wones, así como al máximo de 285.500 wones alcanzado en dos ocasiones en septiembre.
Si el valor rompe al alza con un elevado volumen y se mantiene por encima de los 285.500 wones, el nivel de extensión de Fibonacci de -0,236 se sitúa en torno a los 295.500 wones, seguido del nivel psicológico de los 300.000 wones.
El soporte principal por abajo se encuentra en los 264.000-265.000 wones. Si esta zona cede, la cotización podría volver a poner a prueba los 259.000 wones, con un soporte adicional en los 252.000-253.000 wones.
Artículos Recomendados


