


A medida que se acercan las elecciones de mitad de mandato de EE. UU. de 2026, ¿repuntará el índice S&P 500 tras la jornada electoral?
TradingKey - Las elecciones de mitad de mandato de 2026 en Estados Unidos se celebrarán el 3 de noviembre, hora del este. La cuestión clave para los inversores es cómo afectarán estas maniobras políticas al índice S&P 500.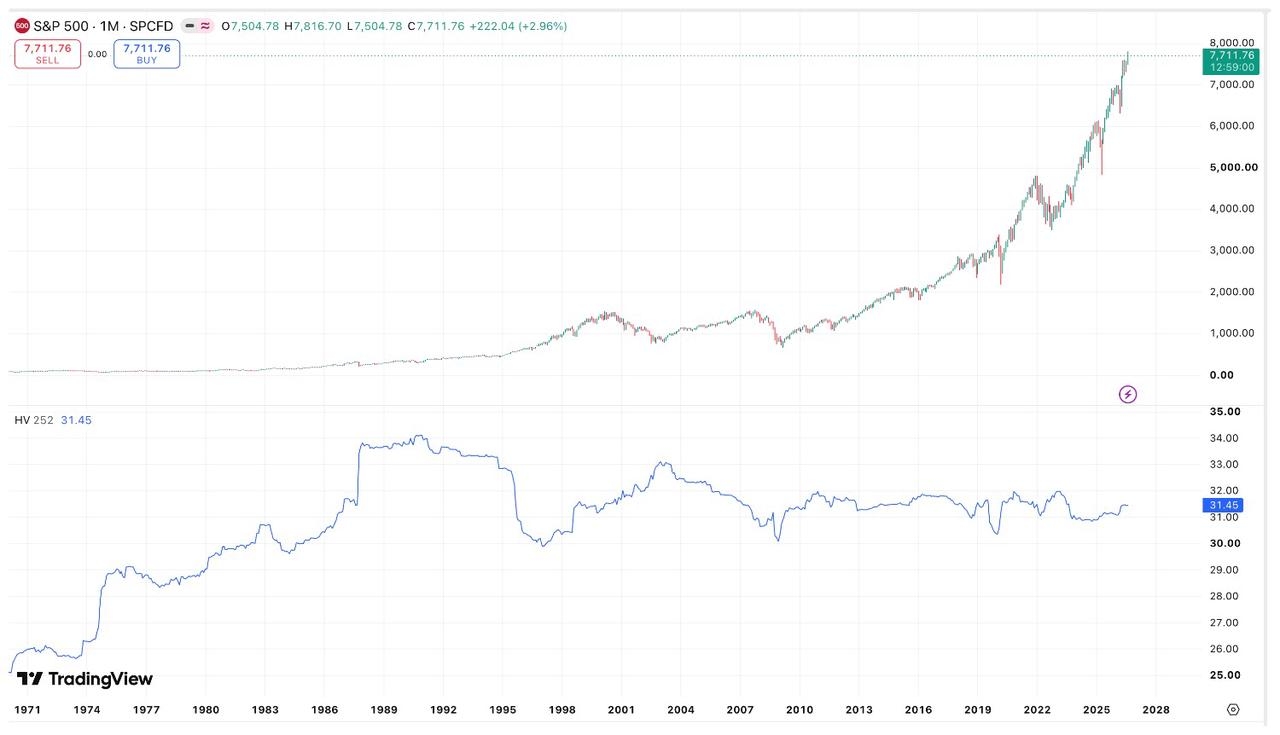
[Rendimiento del índice S&P 500 y su volatilidad anualizada (H252), Fuente: TradingView]
Los años de elecciones intermedias suelen ser los más débiles del ciclo de cuatro años
Los datos históricos revelan un patrón claro: los años de elecciones de medio término suelen ser el período más débil para el mercado bursátil dentro del ciclo presidencial de cuatro años, pero a menudo les sigue un fuerte repunte una vez concluidos los comicios.
Un estudio de Dorsey Wright, de Nasdaq, muestra que en los 24 años de elecciones de medio término transcurridos desde 1928, el rendimiento medio del S&P 500 fue de tan solo un 3,68%, menos de un tercio del rendimiento medio del 13,96% registrado en el tercer año del ciclo (el año posterior a las elecciones), que históricamente es el más fuerte.
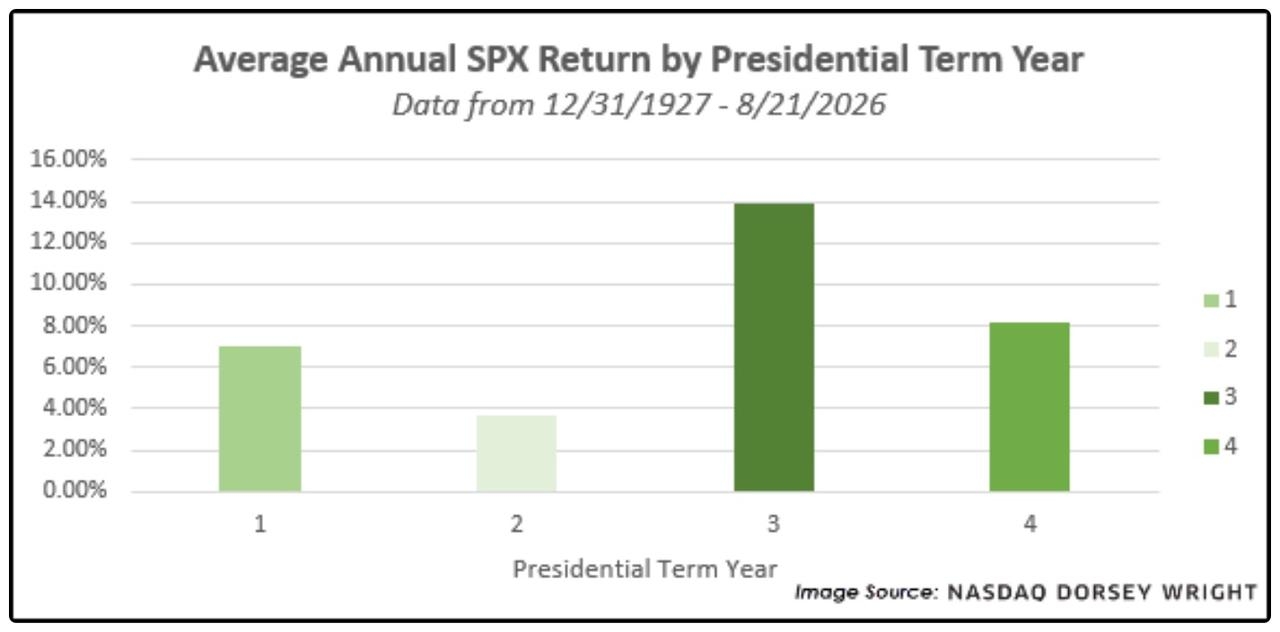
[Fuente: Dorsey Wright]
Los datos de LPL Financial también confirman este patrón, al mostrar una ganancia media de tan solo el 4,6% en los años de elecciones de medio término junto con la mayor volatilidad, fase en la que también suelen registrarse las caídas máximas.
Resulta aún más notable que las caídas en los años de elecciones de medio término pueden ser severas: el S&P 500 cayó un 29,7% en 1974, un 23,4% en 2002, un 28,5% en 1930 y un 19,4% en 2022. Desde 1960, la caída máxima media en los años de elecciones de medio término ha sido del 19,4%, frente a tan solo el 12,5% en otros años.
Rendimiento estival: Notablemente más débil en años de elecciones de medio término
Un análisis realizado por Dow Jones Market Data entre 1928 y 2025 muestra que, desde finales de abril hasta finales de septiembre en los años de elecciones de medio mandato, el S&P 500 cae un promedio del 2,8% aproximadamente. Este es el periodo con peor rendimiento del ciclo de cuatro años.
Tipo de año | Rendimiento medio desde finales de abril hasta finales de septiembre |
Año de elecciones de medio mandato relief | -2,80% |
Año de elecciones presidenciales | 0,0505 |
Año postelectoral | 0,0364 |
Año preelectoral | 0,0224 |
Este promedio se vio afectado significativamente por varios años extremos, con una caída superior al 25% en 1930, un descenso del 29,7% en 1974 y un retroceso del 23,4% en 2002. Incluso tras excluir estos valores extremos, la rentabilidad media para el mismo periodo en todos los demás años de elecciones de medio mandato fue en efecto de solo un +0,006%, algo prácticamente insignificante.
Rally postelectoral: El patrón es el más confiable
Tras definirse los resultados electorales, el mercado suele experimentar una fuerte recuperación.
Horizonte temporal | Ganancia media | Probabilidad de ganancia | Período de datos |
3 meses tras las elecciones | 0,065 | Gran mayoría positiva | Desde 1970 |
12 meses tras las elecciones | 0,182 | 100% (17 de 17 con ganancias) | Desde 1954 |
12 meses tras las elecciones (Datos de Capital Group) | 0,154 | — | Desde 1950 |
Según datos de LPL Financial, en las 17 elecciones de mitad de mandato desde 1954, el S&P 500 registró ganancias en los 12 meses posteriores a cada una de las elecciones, con una ganancia media del 18,2%.
El análisis de Capital Group también confirma este patrón: desde 1950, la rentabilidad media en el año posterior a unas elecciones de mitad de mandato ha sido del 15,4%, aproximadamente el doble que la de otros períodos.
Cabe destacar que Capital Group incluyó las elecciones de mitad de mandato de 1950, lo que arrastró la media general a la baja; aun así, la rentabilidad se mantuvo significativamente por encima de la media de los años sin elecciones.
Desde la perspectiva del ciclo trimestral, el cuarto trimestre de un año de elecciones de mitad de mandato marca un claro punto de inflexión. La investigación de Nasdaq Dorsey Wright muestra que, desde 1930, la probabilidad de obtener rentabilidades positivas en el S&P 500 en el cuarto trimestre de un año de elecciones de mitad de mandato alcanza el 83,33%, muy superior al 44% del primer trimestre y al 52% del segundo trimestre.
2018 y 2022: Dos muestras típicas
Las dos últimas elecciones de mitad de mandato mostraron patrones de reacción del mercado completamente diferentes.
El 6 de noviembre de 2018, día de las elecciones de mitad de mandato en Estados Unidos, el S&P 500 subió cerca de un 0,63%. Tras aclararse los resultados electorales, el S&P 500 se disparó un 2,12% adicional el 7 de noviembre.
En aquel momento, los demócratas recuperaron la Cámara de Representantes mientras que los republicanos mantuvieron el control del Senado, y el mercado digirió rápidamente el resultado de un Congreso dividido. Tras anunciarse los resultados electorales, el mercado experimentó un claro repunte a corto plazo.
El año 2022 fue otro escenario típico.
El día de las elecciones de mitad de mandato, el 8 de noviembre, la reacción del mercado fue relativamente moderada, con el índice S&P 500 subiendo ligeramente cerca de un 0,96%. Sin embargo, al día siguiente de las elecciones, los ajustados recuentos de votos en estados clave (como Georgia) dejaron en el aire el control del Congreso. Esta incertidumbre, sumada a otros factores negativos, provocó que el mercado cayera con fuerza: el S&P 500 retrocedió un 2,08%, lo que supuso su peor comportamiento tras una jornada electoral desde 2012.
Cabe destacar que, en ese momento, el índice S&P 500 ya acumulaba una caída de cerca del 19,7% en lo que iba de año, con el mercado bajo una presión continua a lo largo del ejercicio debido a factores como la elevada inflación, las rápidas subidas de tipos de interés por parte de la Reserva Federal y las preocupaciones sobre el crecimiento económico.
Lo que ambas elecciones tuvieron en común fue que en ambas se esperaba un Congreso dividido, y los datos históricos muestran que los periodos de "gobierno dividido" (en los que la Casa Blanca y el Congreso pertenecen a partidos distintos) son relativamente favorables para el mercado bursátil. Los inversores consideran que el bloqueo político ayuda a evitar grandes subidas de impuestos o legislaciones radicales, respaldando así al mercado.
La volatilidad preelectoral se intensifica mientras la disipación de la incertidumbre impulsa el rally postelectoral
En los meses previos a las elecciones de mitad de mandato, la incertidumbre política aumenta y la volatilidad del mercado bursátil tiende a incrementarse.
Los datos de Capital Group, medidos según la desviación estándar de los rendimientos diarios, muestran que, desde 1970, la mediana de la volatilidad de los rendimientos en los años de elecciones de mitad de mandato ha sido de casi el 16%, en comparación con cerca del 13% registrado en otros años.
Sin embargo, una vez que se definen los resultados electorales, el mercado suele experimentar una fuerte recuperación. La lógica detrás de este repunte es que los inversores detestan la incertidumbre y el final del proceso electoral aporta mayor claridad al panorama político.
Los datos muestran que, desde 1970, el índice S&P 500 ha subido una media del 6,5% en los tres meses posteriores a unas elecciones, muy por encima del promedio del 2,5% en los tres meses previos, con escasa diferencia en la magnitud del repunte independientemente del partido que resulte ganador.
Además, un análisis de Capital Group señala que, desde 1969, durante los periodos de gobierno dividido, el índice S&P 500 ha registrado una ganancia media anual de alrededor del 9%, muy por encima del avance aproximado del 5% durante los periodos de control de un solo partido. Esto también explica por qué los inversores favorecen el "bloqueo político" posterior a las elecciones de mitad de mandato, ya que un sistema de pesos y contrapesos reduce el riesgo de giros radicales en las políticas.
Resumen
Para los inversores que miran hacia 2026, los patrones históricos ofrecen un importante punto de referencia: la incertidumbre provocada por las elecciones de mitad de mandato suele ser de corta duración y, históricamente, el rendimiento del mercado mejora de forma significativa una vez definidos los resultados electorales. Sin embargo, que 2026 repita este patrón dependerá en última instancia de factores fundamentales como el crecimiento económico, la inflación, las tasas de interés, los beneficios empresariales, los aranceles, los precios de la energía y la geopolítica.
Artículos Recomendados


