


Pronóstico del precio de las acciones de SpaceX: ¿Cuánto potencial alcista le queda a SPCX mientras las acciones vuelven a $150?
TradingKey - Tras experimentar una intensa volatilidad en su periodo inicial posterior a la salida a bolsa, las acciones de SpaceX (SPCX) han recuperado los 150 dólares. Desde su debut en el Nasdaq el 12 de junio, este popular nuevo valor comenzó disparándose rápidamente antes de sufrir un fuerte retroceso, completando en solo tres meses un ciclo que fue del frenesí al enfriamiento y a la posterior recuperación de su valoración.
Tras su IPO el 12 de junio, las acciones de la compañía abrieron en 150 dólares, por encima de su precio de oferta de 135 dólares, y posteriormente subieron hasta un máximo de 225,64 dólares antes de caer a un mínimo de 104,83 dólares a principios de agosto. A fecha de 11 de septiembre, la acción cerró en 151,21 dólares, con un avance del 2,04% en la jornada, aproximadamente un 12% por encima de su precio de oferta, pero todavía cerca de un 33% por debajo de su máximo histórico.
La rentabilidad de SpaceX mejora, pero la valoración sigue siendo la mayor presión
En la actualidad, SpaceX sigue sin ser rentable, pero sus ingresos están creciendo rápidamente. Los ingresos del segundo trimestre de la compañía se dispararon un 92% interanual hasta los 7.800 millones de dólares, mientras que su pérdida neta se redujo desde aproximadamente 1.000 millones de dólares en el mismo periodo del año anterior a 541 millones de dólares, o 0,09 dólares por acción, resultando inferior a las expectativas del mercado.
Si se analiza el rendimiento de un solo trimestre, esto indica una tendencia relativamente positiva, especialmente si se tiene en cuenta que parte de las pérdidas del primer trimestre se vieron afectadas por cargos financieros extraordinarios. En consecuencia, la mejora de la rentabilidad en el segundo trimestre sugiere que el desempeño operativo del negocio principal de la compañía se está recuperando de forma gradual.
Sin embargo, al examinar el conjunto del primer semestre del año, la rentabilidad de SpaceX aún no se ha librado por completo de la presión. En el primer semestre de este año, la pérdida neta por acción de la empresa alcanzó los 1,12 dólares, frente a los 0,53 dólares del mismo periodo de 2025, ya que la mayor pérdida del primer trimestre compensó la mejora del segundo trimestre. Por lo tanto, a SpaceX todavía le queda camino por recorrer antes de alcanzar una rentabilidad verdaderamente estable.
Según las expectativas actuales del mercado, se prevé que el beneficio por acción de SpaceX en el tercer y cuarto trimestre alcance aproximadamente 0,15 y 0,45 dólares, respectivamente, mientras que la previsión del BPA para todo el año 2027 aumentaría hasta rondar los 1,75 dólares. Si este camino hacia la rentabilidad se materializa, los fundamentos de la compañía serán sin duda más sólidos que los actuales.
Sin embargo, el problema radica en que el precio de la acción ya ha descontado de antemano una parte significativa de las expectativas de crecimiento. Sobre la base de una valoración de aproximadamente 2 billones de dólares, e incluso asumiendo la proyección de ingresos del mercado para 2026 de unos 44.700 millones de dólares, el ratio precio-ventas de SpaceX se mantiene muy por encima de las 40 veces. Esto significa que los inversores no están comprando una empresa aeroespacial madura y rentable, sino que están pagando una prima muy elevada por un crecimiento rápido durante los próximos años.
Por lo tanto, incluso si SpaceX sigue mejorando sus beneficios en los próximos trimestres o entra oficialmente en una fase de rentabilidad, esto no significa que el precio de la acción vaya a seguir subiendo necesariamente. Solo si los resultados reales superan de manera constante unas expectativas de mercado que ya son elevadas, la valoración podrá seguir ampliándose.
Análisis técnico de las acciones de SpaceX
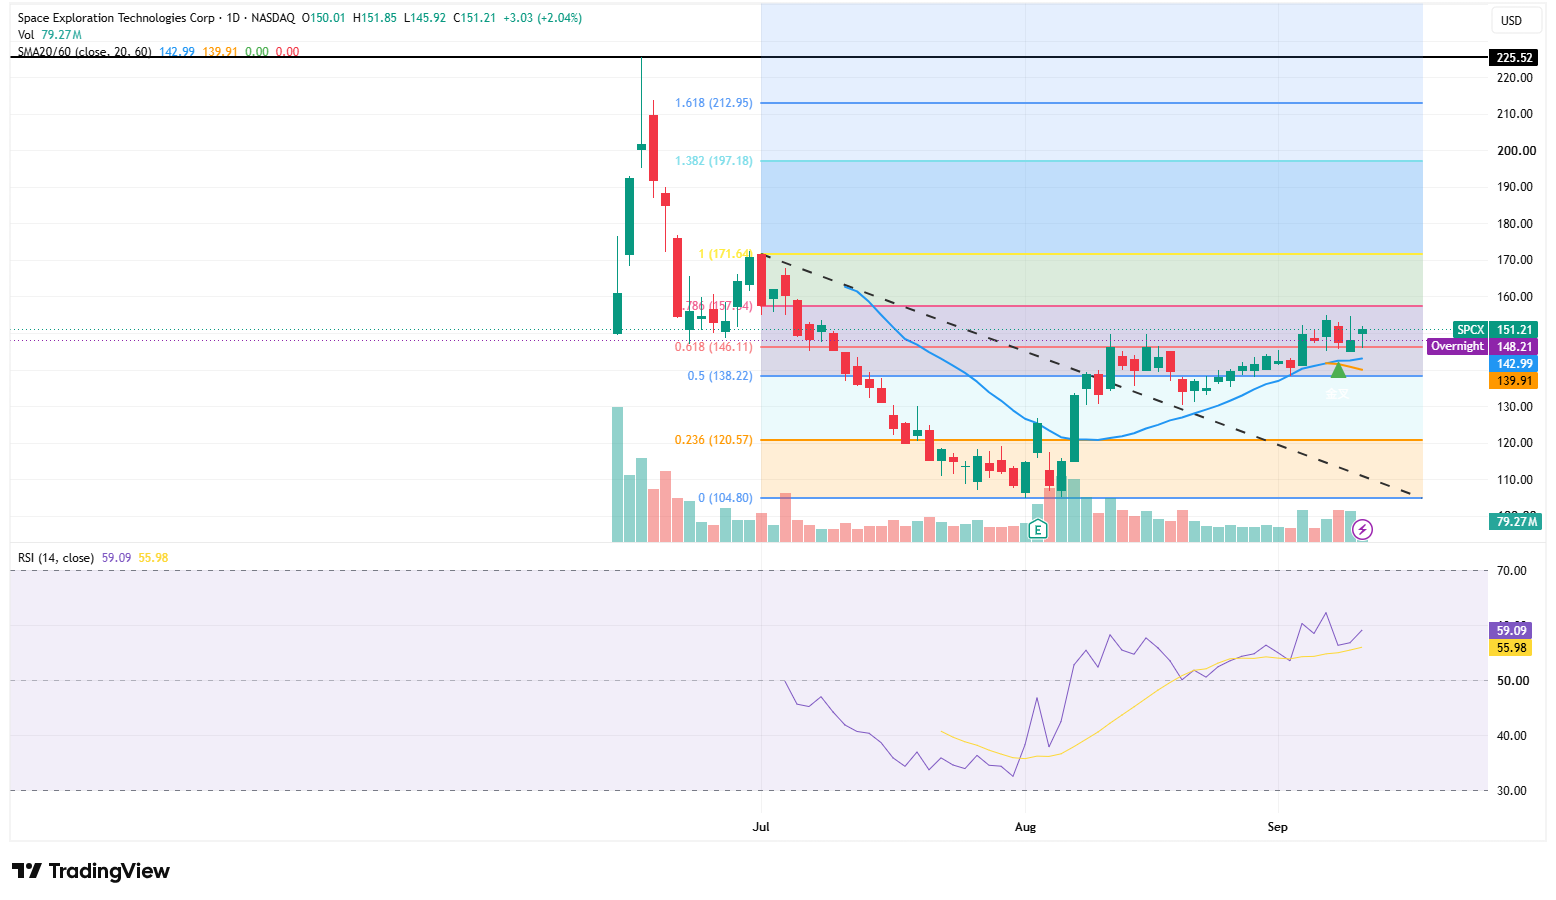
Fuente: TradingView
En el gráfico diario, SPCX subió un 2,04% en su última sesión, cerrando en 151,21 dólares. La acción ha roto una línea de tendencia bajista previa y ha recuperado tanto su media móvil de 20 días de 142,99 dólares como su media móvil de 60 días de 139,91 dólares. Además, la media móvil de 20 días cruzó por encima de la media móvil de 60 días para formar un cruce dorado, lo que indica que la tendencia a corto plazo ha pasado de un rebote débil a un sesgo alcista.
En cuanto al impulso, el RSI de 14 días subió a 59,09, situándose por encima tanto de su línea de señal en 55,98 como del nivel neutral de 50. Esto indica que el impulso comprador se está fortaleciendo mientras permanece por debajo del umbral de sobrecompra de 70, dejando margen para nuevas subidas. El volumen de negociación más reciente aumentó a aproximadamente 79,27 millones de acciones, ofreciendo un respaldo de volumen al rebote.
Al alza, el principal nivel a vigilar es el nivel de Fibonacci de 0,786 situado en 157,14 dólares. Si SPCX logra cerrar por encima de los 157 dólares con un fuerte volumen, el siguiente objetivo serán los 171,64 dólares, lo que representa una ganancia potencial de aproximadamente el 13,5% desde los niveles actuales. El rango de 171 a 172 dólares también marca un máximo previo del rebote, y una ruptura señalaría que la acción ha salido realmente de su rango de consolidación reciente.
Si SPCX se consolida aún más por encima de los 171,64 dólares, los siguientes objetivos alcistas a vigilar son los 197,18 y 212,95 dólares, que representan ganancias potenciales de alrededor del 30% y el 41%, respectivamente. El nivel de los 225,52 dólares es el máximo histórico alcanzado poco después de su salida a bolsa, situado aproximadamente un 49% por encima del precio actual y actuando como el nivel de resistencia más fuerte a medio plazo.
A la baja, el soporte inicial se encuentra en los 146,11 dólares, seguido de la media móvil de 20 días en los 143 dólares. Mientras la acción se mantenga por encima de la zona de los 143 a 146 dólares, la estructura alcista a corto plazo seguirá intacta; si perfora esta área por debajo, podría producirse un retesteo de los 138,22 a 139,91 dólares. Si el nivel de los 138 dólares se rompe con un fuerte volumen, los riesgos a la baja podrían ampliarse hacia los 120,57 dólares.
Artículos Recomendados


