


Los Dólares australiano y neozelandés se afianzan antes de una subida de tasas en Japón
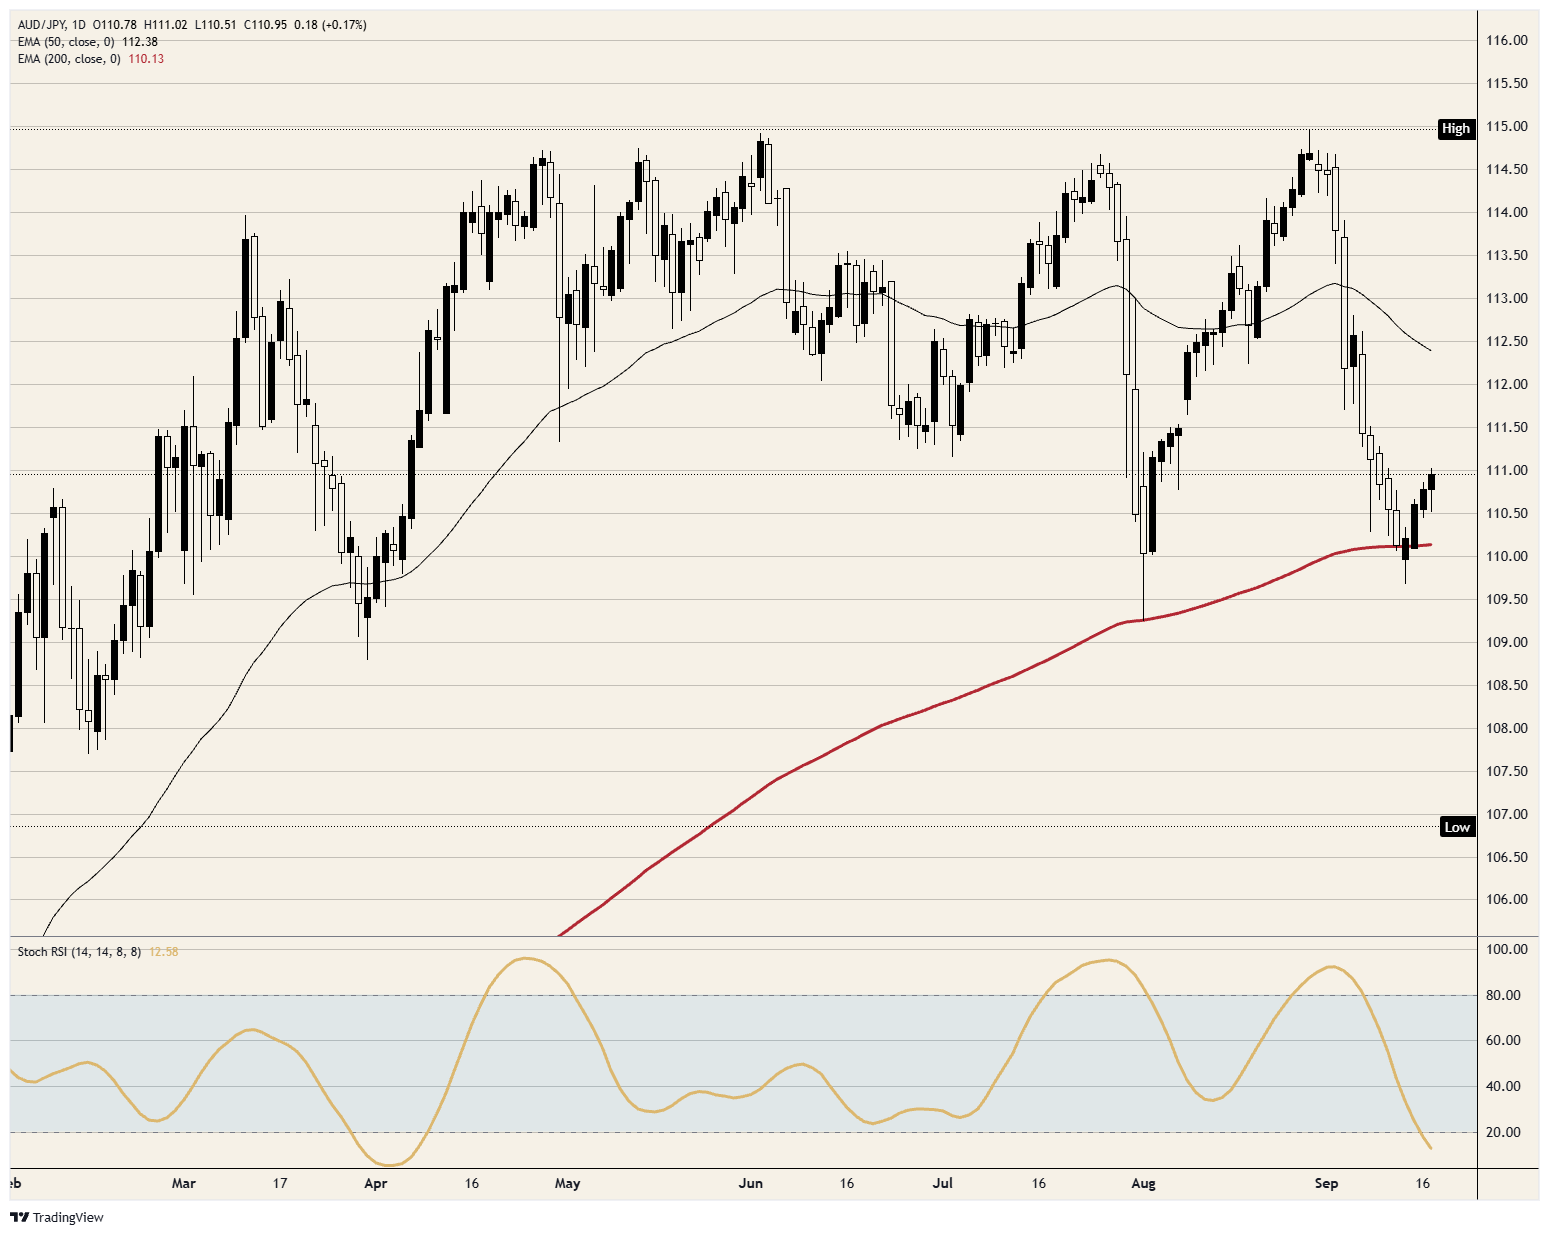
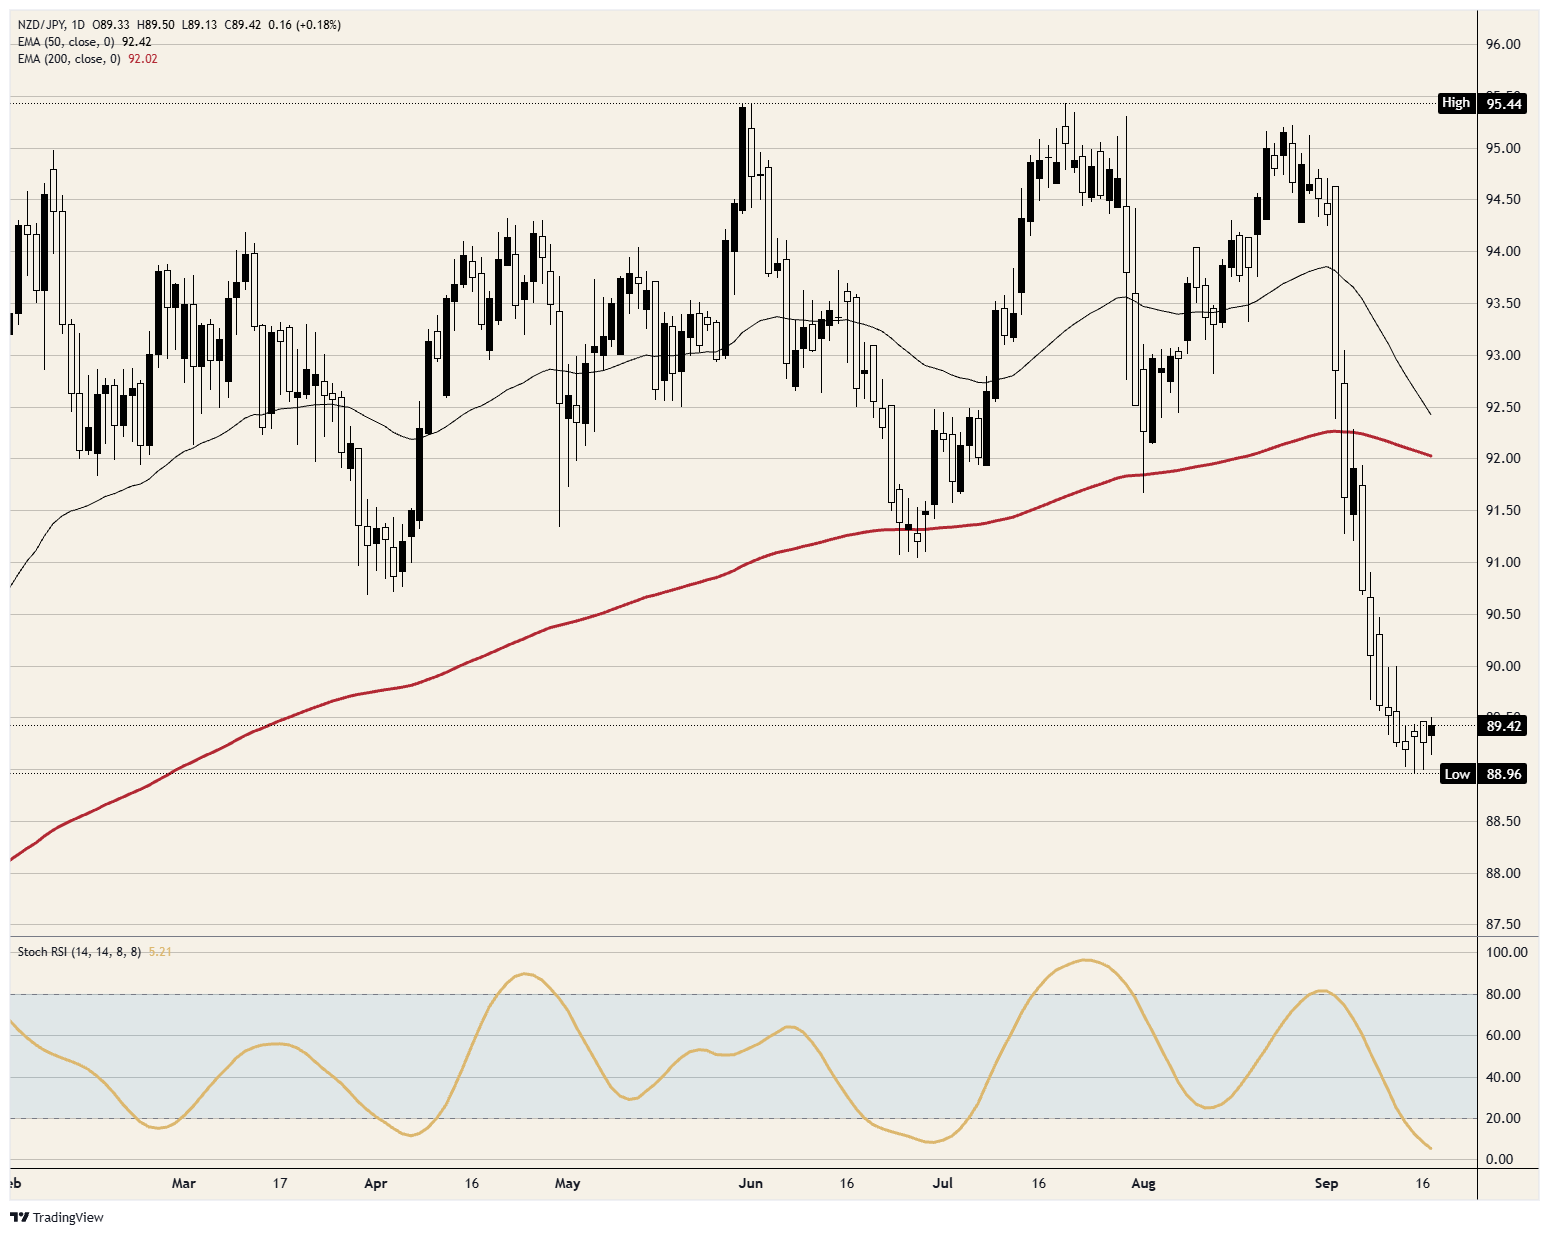
- El AUD/JPY sube por cuarta sesión hasta 111.00, mientras el NZD/JPY mantiene su nivel más débil desde febrero.
- Los especuladores pasaron de una posición corta de 92.200 yenes a una posición larga neta en una sola semana.
- La tasa de Japón alcanza el 1.25% el viernes, su nivel más alto desde 1993.
El Dólar australiano cotiza cerca de 111.00 frente al Yen y el Dólar neozelandés cerca de 89.50, ambos ligeramente al alza y ambos muy por debajo de donde estaban en agosto. Se espera que el Banco de Japón (BoJ) suba su tasa al 1.25% el viernes, y se supone que esa decisión será la que deshaga la operación que toma prestados yenes baratos para comprar divisas que pagan más. Los fondos que publican sus posiciones habían salido de ella hace más de una semana.
Lo que paga la operación después del viernes
La mecánica es sencilla. Tomar prestados yenes al 1%, comprar Dólares australianos que generan un 4.35% o Dólares neozelandeses que generan un 2.75%, y conservar la diferencia mientras el tipo de cambio no se mueva en tu contra. Después del viernes, los Dólares australianos generarán un 3.10% más de lo que cuesta tomar prestados los yenes, y los Dólares neozelandeses un 1.50% más, antes de contar la cobertura de riesgos o el diferencial.
A 89.42, ese 1.50% equivale a aproximadamente un yen y un tercio al año. El NZD/JPY ha caído más de seis yenes desde su máximo de agosto cerca de 95.00, lo que supone más de cuatro años de diferencia de tasas desaparecidos en un mes. El AUD/JPY genera unos tres yenes y medio al año y ha perdido cinco desde su propio máximo de agosto cerca de 115.00. Nadie reconstruye una posición de ese tamaño por unos intereses que puede perder en quince días.
El desmantelamiento se publicó el 12 de septiembre
Los grandes especuladores en los datos de la Comisión de Operaciones a Futuro de Materias Primas (CFTC) comenzaron septiembre con una posición corta neta de 92.200 contratos de yenes, cerca de la mayor apuesta contra la divisa desde 2007. En la semana hasta el 8 de septiembre, esa posición mejoró en unos 103.000 contratos y se convirtió en una posición larga neta de 10.800, el mayor movimiento semanal desde principios de agosto. Los operadores que supuestamente quedarían atrapados el viernes pasaron la semana anterior apartándose del camino.
Es una parte del libro de posiciones, no todo. Los bancos y el dinero apalancado que toma prestados yenes directamente no presentan informes semanales, y los dos pares indican que las ventas no se han detenido por completo. Lo que sí muestran los datos de futuros es que el mercado ahora está largo en yenes, que es el lado que pierde si el gobernador del BoJ, Ueda, se muestra más prudente de lo que esperan los mercados monetarios.
Las instituciones japonesas tampoco presentan informes semanales. El rendimiento de los bonos gubernamentales japoneses a 10 años se encuentra en un máximo de tres décadas, y cada subida del mismo ofrece a las aseguradoras de vida y los fondos de pensiones japoneses una razón para repatriar sus ahorros desde Sídney y Auckland en lugar de enviar más dinero al exterior. Esas transferencias no aparecen en una cifra semanal ni se revierten durante una rueda de prensa. Por eso un 3.10% anual no llega muy lejos frente a un movimiento de dos yenes.
Nueva Zelanda superó su previsión y aun así marcó un nuevo mínimo
La economía de Nueva Zelanda creció un 0.2% en el segundo trimestre frente a una previsión del 0.1%, superando el umbral y aun así alcanzando apenas una quinta parte del 0.9% registrado en el trimestre anterior. El Banco de la Reserva de Nueva Zelanda (RBNZ) elevó su tasa al 2.75% el 2 de septiembre y sus propias previsiones dejan margen para un aumento más este año. La inflación general allí es del 4.1% y del 2.9% una vez excluido el combustible para vehículos, por lo que el banco está subiendo las tasas en respuesta a un precio del petróleo y no a un auge del gasto.
Australia es la más fuerte de las dos. El Banco de la Reserva de Australia (RBA) mantuvo su tasa de efectivo en el 4.35% en agosto y volverá a reunirse el 29 de septiembre, la inflación subyacente es del 3.6%, y los cuatro mayores bancos australianos prevén ahora un aumento antes de finales de año. Esa brecha explica por qué el AUD/JPY todavía se encuentra por encima de su media de 200 días, cerca de 110.00, mientras el NZD/JPY cotiza más de dos yenes por debajo de la suya, en su nivel más débil desde febrero.
Lo que se conocerá antes de la decisión
La gobernadora del RBA, Bullock, hablará a las 23:30 GMT, y la tasa de efectivo del 4.35% es la cifra que puede cambiar el 29 de septiembre. El Índice Nacional de Precios al Consumidor (IPC) de Japón correspondiente a agosto se publicará al mismo tiempo, con una previsión del 1.8% sin cambios para la medida que excluye los alimentos frescos. Las cifras comerciales de Nueva Zelanda se conocerán a las 22:45 GMT, y el país importa su combustible, por lo que un barril cerca de 97.50$ amplía ese déficit.
La decisión en sí se conocerá el viernes, con el comunicado a las 03:00 GMT y la rueda de prensa a las 06:30 GMT. Una subida de un cuarto de punto hasta el 1.25% está descontada aproximadamente en un 97%, lo que la convierte en la parte menos informativa del viernes. Los mercados monetarios descuentan aproximadamente nueve décimas de punto de subidas adicionales durante los doce meses siguientes, y esa es la cifra que el gobernador Ueda confirmará o no. Un tipo del 1.25% sería el más alto de Japón desde 1993, y aun así dejaría al Yen como la moneda de financiación más barata del mundo desarrollado.
La orientación está condicionada políticamente. La primera ministra Sanae Takaichi ha defendido una política monetaria más flexible para apoyar el crecimiento, y sus planes de gasto son una de las razones por las que los rendimientos japoneses a largo plazo se encuentran donde están. El gobernador Ueda tiene que señalar más subidas sin enfrentarse al Gobierno que nombra a su consejo, el tipo de problema de redacción que produce una frase cautelosa y un movimiento de dos yenes en los cruces.
Niveles y sesgo
Resistencia: 111.00 es el nivel que el AUD/JPY acaba de alcanzar por primera vez en una semana, y 111.50 es donde se detuvo la caída de agosto. El NZD/JPY ha encontrado un techo en 89.50 durante cuatro sesiones, con 90.00 como el nivel que perdió el 11 de septiembre.
Soporte: El AUD/JPY cotizó por debajo de su media de 200 días cerca de 110.00 el 14 de septiembre y se ha mantenido por encima desde entonces, lo que deja el mínimo de ese día justo por encima de 109.50 como el siguiente soporte. El NZD/JPY tiene 89.00 por debajo y después el mínimo del 15 de septiembre en 88.96.
Sesgo: Alcista en el AUD/JPY mientras se mantenga 110.00. Los objetivos son 111.50 y después 112.50, y el escenario quedaría invalidado con un cierre diario por debajo de 109.50. El NZD/JPY sigue siendo el tramo más débil mientras 90.00 actúe como techo, con objetivos en 89.00 y después 88.50, y un cierre diario por encima de 90.00 pondría fin a ese escenario. El Índice de Fuerza Relativa Estocástico (Stoch RSI) diario, un indicador del impulso, se sitúa cerca de 13 en el cruce australiano y cerca de 5 en el neozelandés, ambos en la parte baja de sus rangos.
AUD/JPY gráfico diario
NZD/JPY gráfico diario
Banco de Japón - Preguntas Frecuentes
El Banco de Japón (BoJ) es el banco central japonés, que fija la política monetaria del país. Su mandato es emitir billetes y llevar a cabo el control monetario y de divisas para garantizar la estabilidad de los precios, lo que significa un objetivo de inflación en torno al 2%.
El Banco de Japón se ha embarcado en una política monetaria ultralaxa desde 2013 con el fin de estimular la economía y alimentar la inflación en medio de un entorno de baja inflación. La política del banco se basa en el Quantitative and Qualitative Easing (QQE), o impresión de billetes para comprar activos como bonos del Estado o de empresas para proporcionar liquidez. En 2016, el banco redobló su estrategia y relajó aún más la política introduciendo primero tipos de interés negativos y controlando después directamente el rendimiento de sus bonos del Estado a 10 años.
El estímulo masivo del Banco de Japón ha provocado la depreciación del Yen frente a sus principales pares monetarios. Este proceso se ha exacerbado más recientemente debido a una creciente divergencia de políticas entre el Banco de Japón y otros bancos centrales principales, que han optado por aumentar bruscamente los tipos de interés para combatir unos niveles de inflación que llevan décadas en máximos históricos. La política del Banco de Japón de mantener los tipos bajos ha provocado un aumento del diferencial con otras divisas, arrastrando a la baja el valor del Yen.
La debilidad del Yen y el repunte de los precios mundiales de la energía han provocado un aumento de la inflación japonesa, que ha superado el objetivo del 2% fijado por el Banco de Japón. Aun así, el Banco de Japón juzga que todavía no se vislumbra la consecución sostenible y estable del objetivo del 2%, por lo que parece improbable un cambio brusco de la política monetaria actual.
Artículos Recomendados


