

歐元兌美元一週預測:FOMC 紀要能否提供新線索?
- 在美國通膨數據暗示聯準會再次推遲降息後,美元下跌。
- FOMC 會議紀錄和聯準會發言人將成為下週的焦點。
- 歐元/美元缺乏看漲動力,但美元的廣泛疲軟暗示未來不會大幅下滑。
歐元兌美元貨幣對連續第四周走高,收盤前交投於1.0860附近。該貨幣對自 4 月中旬創下的年內低點 1.0600 起上漲了約 250 點,漲幅不大。歐元缺乏自身力量,因為該地區的經濟發展相對有限,部分原因是貨幣緊縮。該貨幣對的反彈很好地表明了美元(USD)的整體疲軟。
美國通膨再次令人失望
週四早些時候,在美國前一天公佈通膨數據後,歐元兌美元最高觸及1.0894。美國4月消費者物價指數(CPI)數據基本上符合預期,但不足以扭轉聯準會(FED)官員對貨幣政策的態度。
美國勞工統計局(BLS)的數據顯示,4月美國CPI年率從3月的3.5%降至3.4%。剔除波動較大的食品和能源價格後的核心通膨年率從3.8%回落至3.6%,而月CPI上升0.3%,略低於前值0.4%的增幅。更令人擔憂的是,美國週二公佈的 4 月生產者物價指數(PPI)月率上升 0.5%,遠高於前值-0.1%。批發層面的價格壓力很可能在未來幾個月蔓延到零售領域,這意味著聯準會可能決定將利率維持在當前水準更長。
除此之外,美國公佈的 4 月份零售銷售保持不變,低於市場預期的 0.4%。
在大洋彼岸,歐元區公佈了第一季國內生產毛額(GDP)成長的第二次估計值,確認為季增0.3%,而4 月消費者物價調和指數(HICP)的最終估計數值與初步估計的較上季成長2.4%相符。德國公佈的 4 月 HICP 年成長率為 2.4%,而 5 月 ZEW 經濟景氣調查顯示,無論是景氣或對當前情勢的評估都持續改善。如上所述,歐盟經濟進步的溫和跡像不足以支撐歐元反彈。
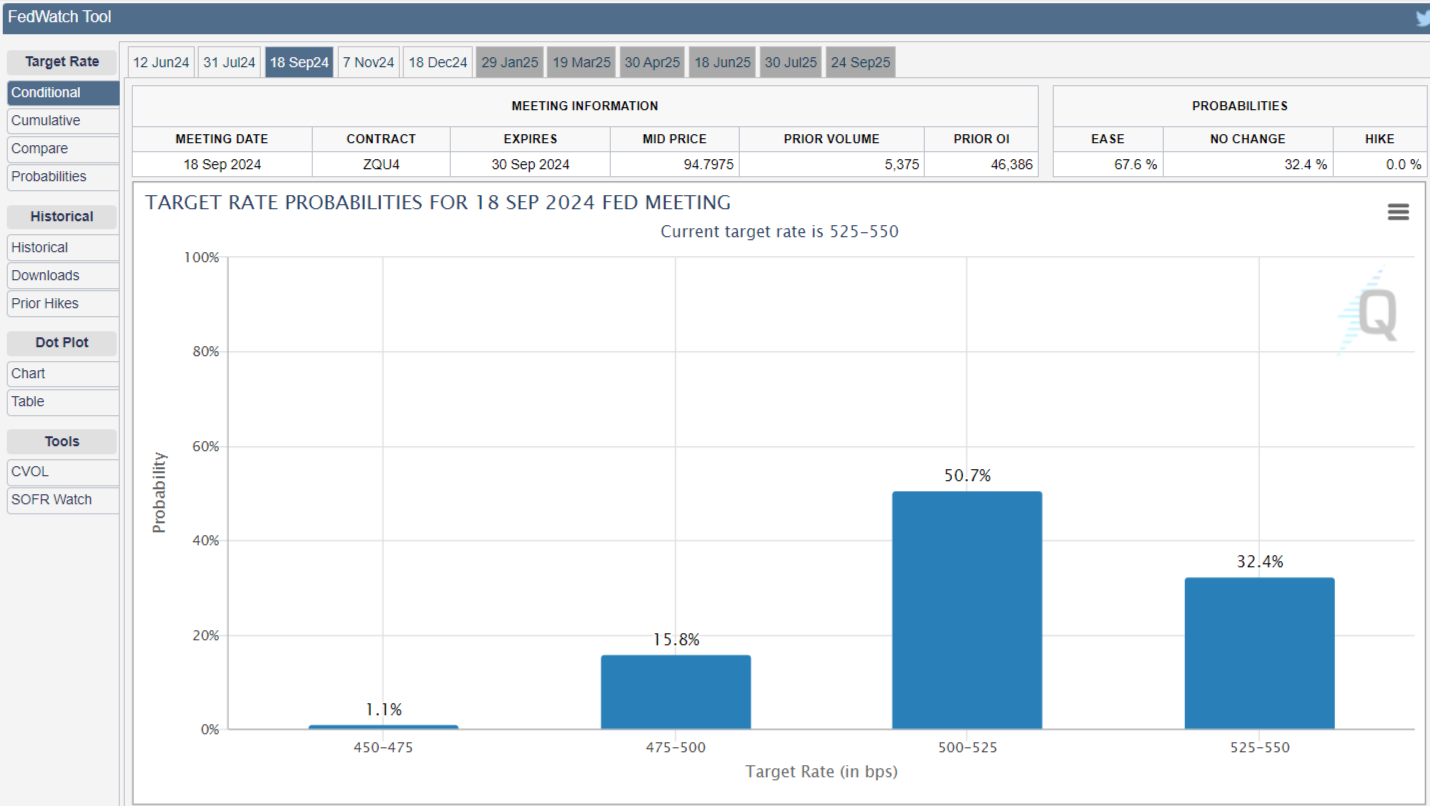
下週將有多位聯準會官員發表講話,而周三,聯邦公開市場委員會(FOMC)將公佈最近一次聯準會會議的紀要。美聯儲官員值得單獨討論。政策制定者們最近一直很忙,但所傳達的訊息一直缺乏實質內容。他們都未能就央行下一步可能採取的貨幣政策提供新的線索。大多數官員都支持主席傑羅姆-鮑威爾(Jerome Powell),傾向於鷹派,並對通膨對未來決策的影響表示擔憂。 FOMC 會議紀錄可能會對此有所啟示,但根據 CME FedWatch 工具,市場參與者預計未來兩次會議都不會降息,對 9 月決定的押注約為 50%。
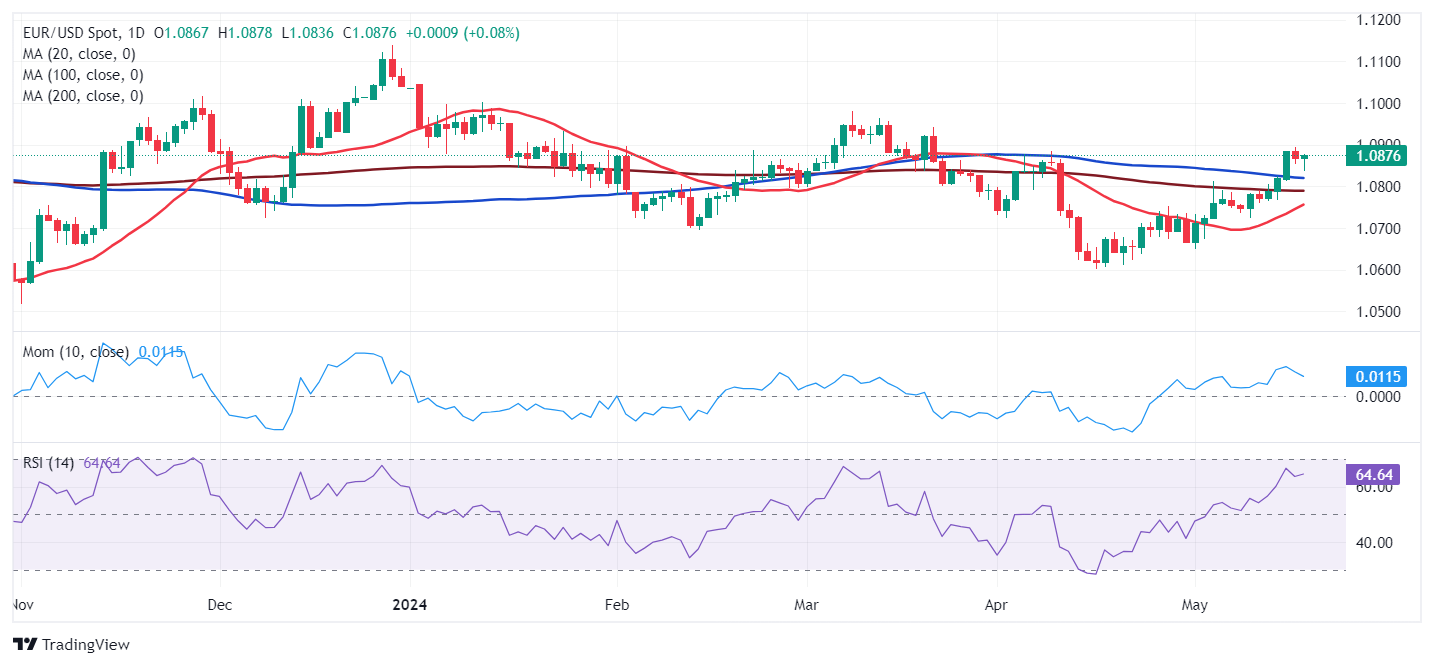
宏觀經濟日曆還包括漢堡商業銀行(HCOB)對5月歐洲採購經理人指數(PMI)的初步估計,而標準普爾全球公司(S&P Global)將公佈美國採購經理人指數。下週末,德國將公佈第一季國內生產毛額修正值,美國將公佈 4 月耐久財訂單。
歐元兌美元技術前景
根據週線圖,歐元/美元貨幣對技術上呈中性。該貨幣對徘徊在溫和看跌的 20 簡單移動平均線(SMA)附近,同時也站在沒有方向的 100 和 200 SMA 之間的中間位置。後者在 1.1130 附近提供動態阻力。同時,技術指標連續四周走高,但仍處於中性水平,仍在努力突破中線,反映出勉強的買盤興趣。
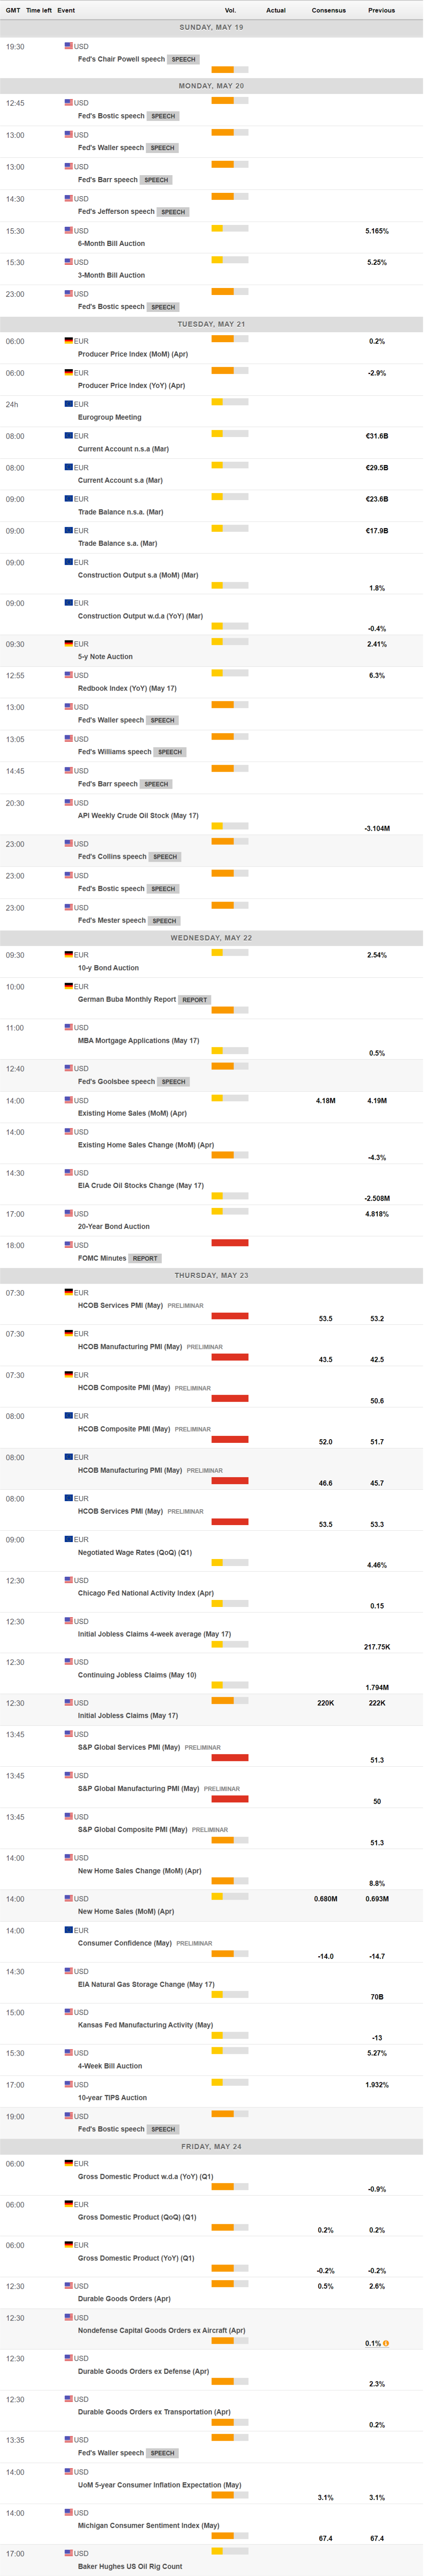
日線圖顯示看漲潛力下降,儘管歐元兌美元遠未暗示即將下滑。該貨幣對遠高於其移動平均線,但只有 20 SMA 向北,且低於看跌的較長期移動平均線,這也表明買盤興趣有限。最後,技術指標已失去上升斜率,但仍遠高於中線。
新的買盤將在 1.0890 價格區域附近遇到阻力,而在 1.0890 價格區域上方,下一個賣盤可能在 1.0980 - 1.1000 區域。如果突破 1.1000 臨界點,則將面臨 1.1120 區域。而支撐位則在 1.0800、1.0740 和 1.0650 價格區域。
推薦文章


