


【百強透視】盈利高增兌現!TCL電子(01070.HK)股價上演過山車
11月16日,TCL電子(01070.HK)股價上演過山車行情,早盤一度漲超5%,但隨後快速下挫,截至發稿下跌5.77%,振幅超過11%。
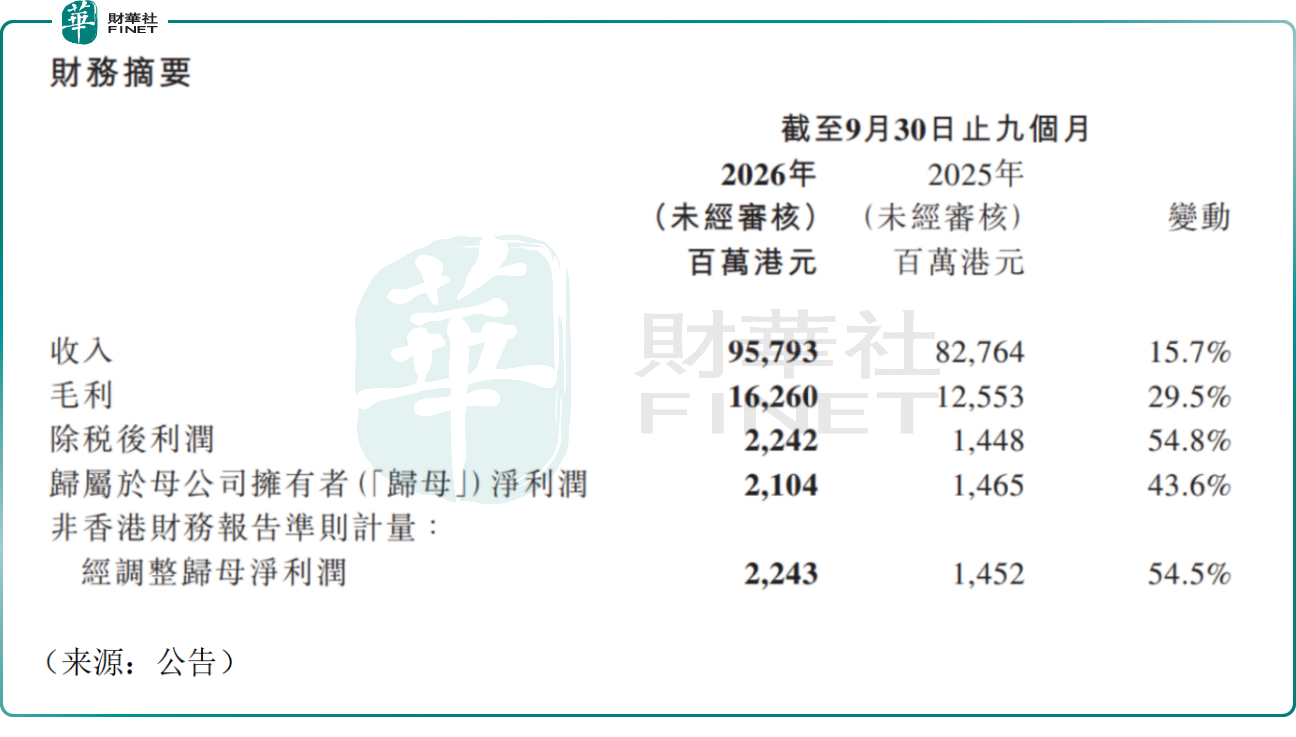
催化來自公司最新披露的前三季度經營成績單。11月13日,TCL電子公佈2026年前三季度業績,收入957.93億港元,同比增長15.7%;歸母淨利潤21.04億港元,同比增長43.6%;經調整歸母淨利潤22.43億港元,同比增長54.5%。
單看第三季度,營收320.30億港元,同比增長14.45%,歸母淨利潤5.76億港元,同比增長53.66%,經調整歸母淨利潤6.08億港元,同比增長54.94%。
2026年首三季度,公司顯示業務收入同比增長19.1%至623.77億港元。受益於中高端及大尺寸TV占比持續提升,大尺寸顯示業務收入同比增長16.7%至520.26億港元,毛利率同比提升3.2個百分點至19.5%。此外,互聯網業務收入同比增長28.2%至26.95億港元;創新業務收入同比增長8.5%至306.80億港元。
作為全球頭部智能顯示終端龍頭,TCL電子核心電視出貨量穩居全球前列,MiniLED電視出貨規模保持全球領先,SQD高端產品持續放量;公司擬與索尼組建家庭娛樂合資公司,切入全球高端電視市場,同時推進收購TCL空調股權,補齊白電品類,打造全品類智能硬件平台。
除硬件之外,高毛利的互聯網增值業務持續貢獻利潤,業務結構持續優化。公司已拿到幾大國際評級機構投資級評級,納入恒生綜合大中型股指數,基本面與資本市場認可度同步提升。
展望後市,有樂觀的機構認為,公司海外渠道佈局成熟,多區域市占率穩步抬升,高端大屏、MiniLED產品占比提升帶動毛利率上行;面板價格趨於平穩,成本壓力緩解;空調業務併入、索尼合資落地,打開中長期增長空間,互聯網業務盈利韌性強。
也有謹慎的觀點指出,風險層面,全球消費電子需求偏弱,電視屬於存量賽道,行業價格競爭持續;海外業務受關稅、地緣政策、匯率波動擾動;光伏業務同樣面臨行業產能過剩、價格波動壓力,後續高端產品放量節奏需要持續跟蹤。
值得一提的是,TCL電子作為港股消費電子賽道核心標的,在全球顯示終端、高端MiniLED技術佈局、全球化產能運營、ESG治理等維度,和港股100強評選的評估方向高度契合,業績連續高增也為其衝擊榜單打下紮實基礎。但消費電子行業週期屬性較強,海外需求波動、行業激烈競爭,仍是百強評估中需要持續考量的變量。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,TCL電子今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(https://www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。
推薦文章


