


美聯儲 12 月加息的三種情景:25bp、50bp、不加,美元怎麼走?

12 月加息 88%,但美元已經把答案寫在價格裡。真正的問題不是「加不加」,而是「加完之後美元還能走多遠」。這篇文章用三個數字、三種情景和一張圖,把美聯儲決議前後該看什麼講清楚。
先看結論:這次決議的三個數字
| 事件數據 | 數值 | 對讀者的意義 |
|---|---|---|
| 10 月整體 CPI(環比) | +0.4%(預期 +0.3%) | 通脹降溫慢於預期 |
| 10 月核心 CPI(環比) | +0.3%(預期 +0.2%) | 連續第三個月 0.3%,觸及 Waller 的 50bp 門檻 |
| 核心 CPI 三個月年化 | 3.75% | 從 8 月的 2% 以下反彈,持續性升高 |
| 12 月加息 1 碼概率 | 約 88% | 市場已把「加」寫進價格 |
| 12 月加息 2 碼概率 | 約一成 | 尾部風險,不是基準 |
| 10 年期美債收益率 | 4.99% | 高利率壓制估值 |
| 美元指數 | 約 103(一年高位) | 美元強勢的「結果」,不是「原因」 |
88% 的加息概率已經寫進價格;真正的變量是「12 月之後還有幾次」——這決定美元是衝 104,還是回測 101.50。
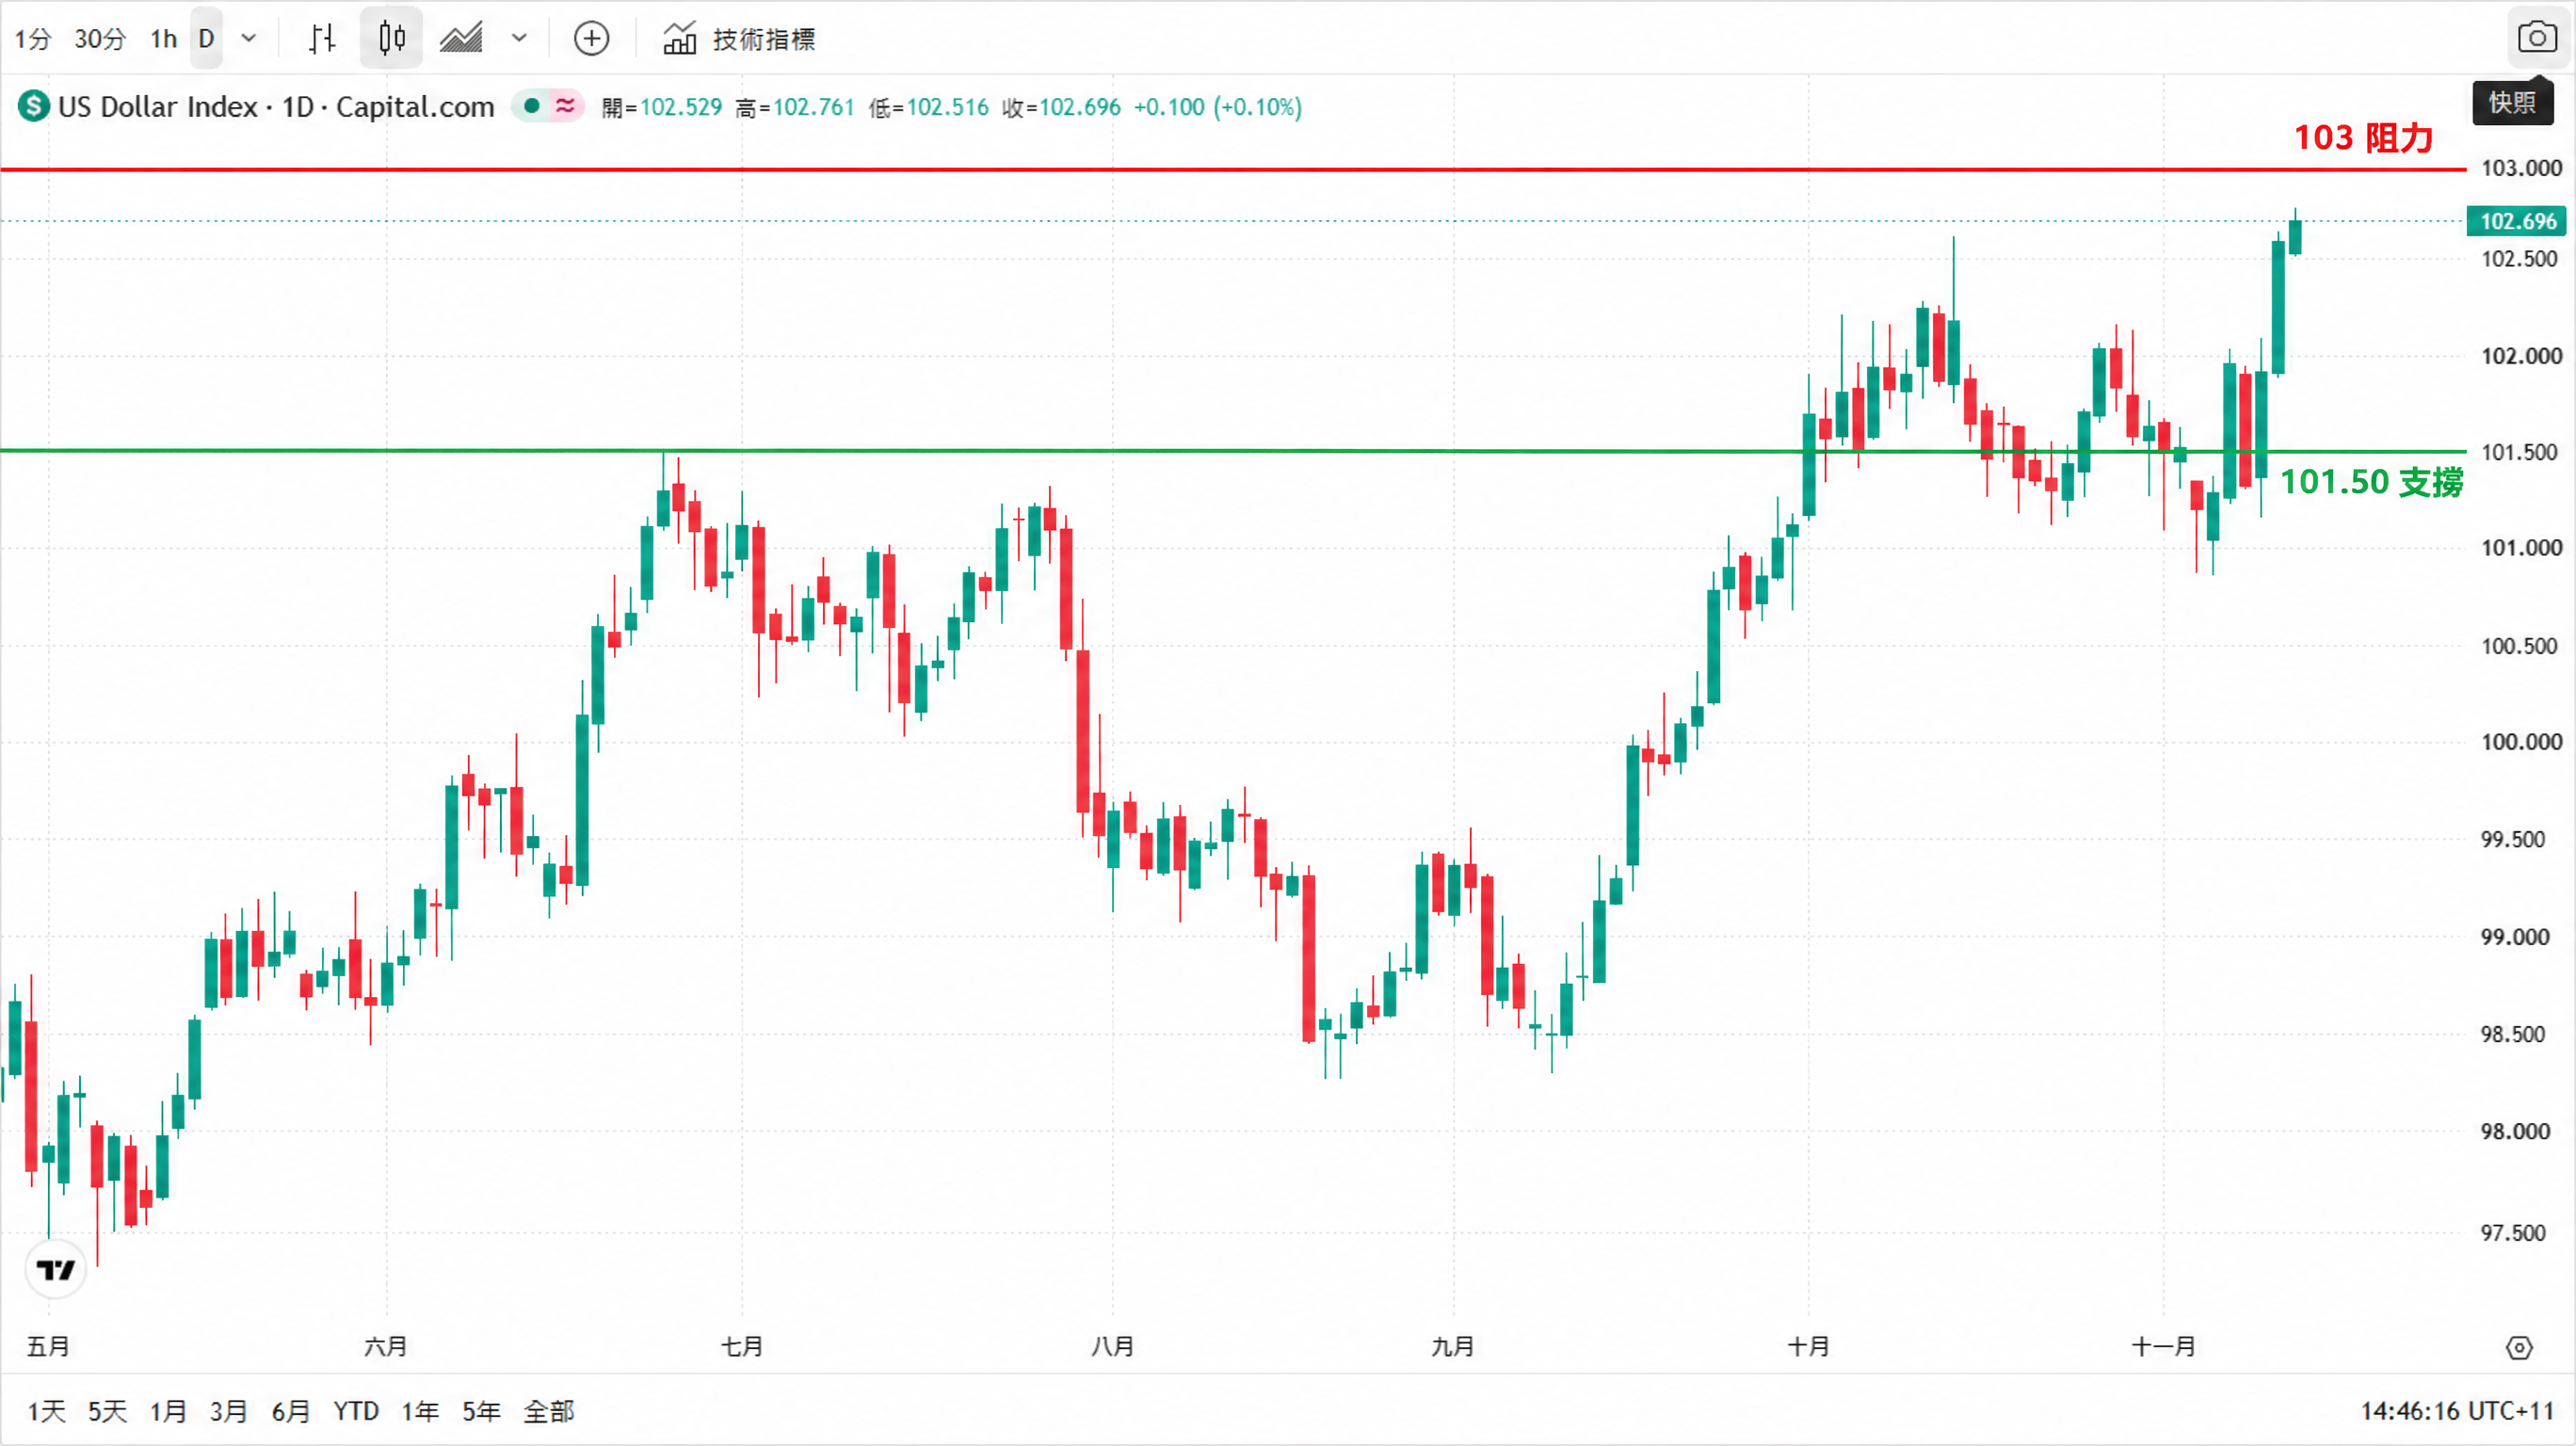
美聯儲決議前,美元指數即時走勢
一、這次 CPI 為什麼讓 12 月加息變成「幾乎確定」
能源降溫,但核心沒降
10 月 CPI 的整體數字從 9 月的 +0.6% 降到 +0.4%,主要貢獻來自能源:能源分項月增 +0.7%,比 9 月的 +5.2% 明顯收斂;汽油月增 +1.0%,也遠低於 9 月的 +9.1%。如果只看這一塊,很容易得出「通脹正在降溫」的結論。
但市場真正盯的是核心 CPI。10 月核心 CPI 月增 +0.3%,與 8 月、9 月持平,連續第三個月停在 0.3%,也高於市場預期的 +0.2%。這意味著,能源價格的回落並沒有傳導到更廣泛的商品與服務價格——核心通脹的黏性,比整體數字看起來更強。關稅敏感的商品(玩具、家具、家電)月增超過 1%,AI 相關科技品價格也維持堅挺;這兩塊權重不大,但說明商品端的通縮主題正在失效。
房租外服務才是這次的關鍵
把核心 CPI 拆成三塊,會看得更清楚。第一塊是核心商品:月增 +0.2%,比 9 月的 +0.3% 回落,二手車價格由漲轉跌,對核心通脹形成拖累。第二塊是住房:月增 +0.3%,比 9 月的 +0.4% 降溫,業主等價租金(OER)也回到 +0.3%。
第三塊是房租外服務:月增 +0.39%,比 9 月的 +0.28% 進一步上升。休閒娛樂、醫療照護、機動車輛保險是主要推手,交通服務與娛樂價格都上漲 0.8%,汽車保險上漲 0.7%。這一塊的特點是「工資敏感、價格調整慢」,一旦上行,就不容易在一個月內掉頭。這也是為什麼市場把這次數據解讀為「通脹仍然頑固」,而不是「最後一次超預期」。房租外服務高度依賴勞動力成本,只要就業市場不出現大幅降溫,薪資增長就會持續轉化為這類服務的價格上漲。這意味著通脹已經從早期的「供給側衝擊」轉向「需求側黏性」。
三個月年化 3.75% 意味著什麼
單月 0.3% 聽起來不嚇人,但把三個月串起來看,核心 CPI 的三個月年化已經升到 3.75%,而 8 月還在 2% 以下。這個數字比單月數據更能說明趨勢:如果未來三個月都維持 0.3%,通脹就不會自然回到 2% 目標,美聯儲也就沒有理由提前放鬆。
對讀者來說,這個數字還有一個實用含義:它把「12 月加不加」的問題,變成了「12 月加完之後,還有幾次」。前者是已知的 88%,後者才是美元、黃金、美股接下來定價的核心。
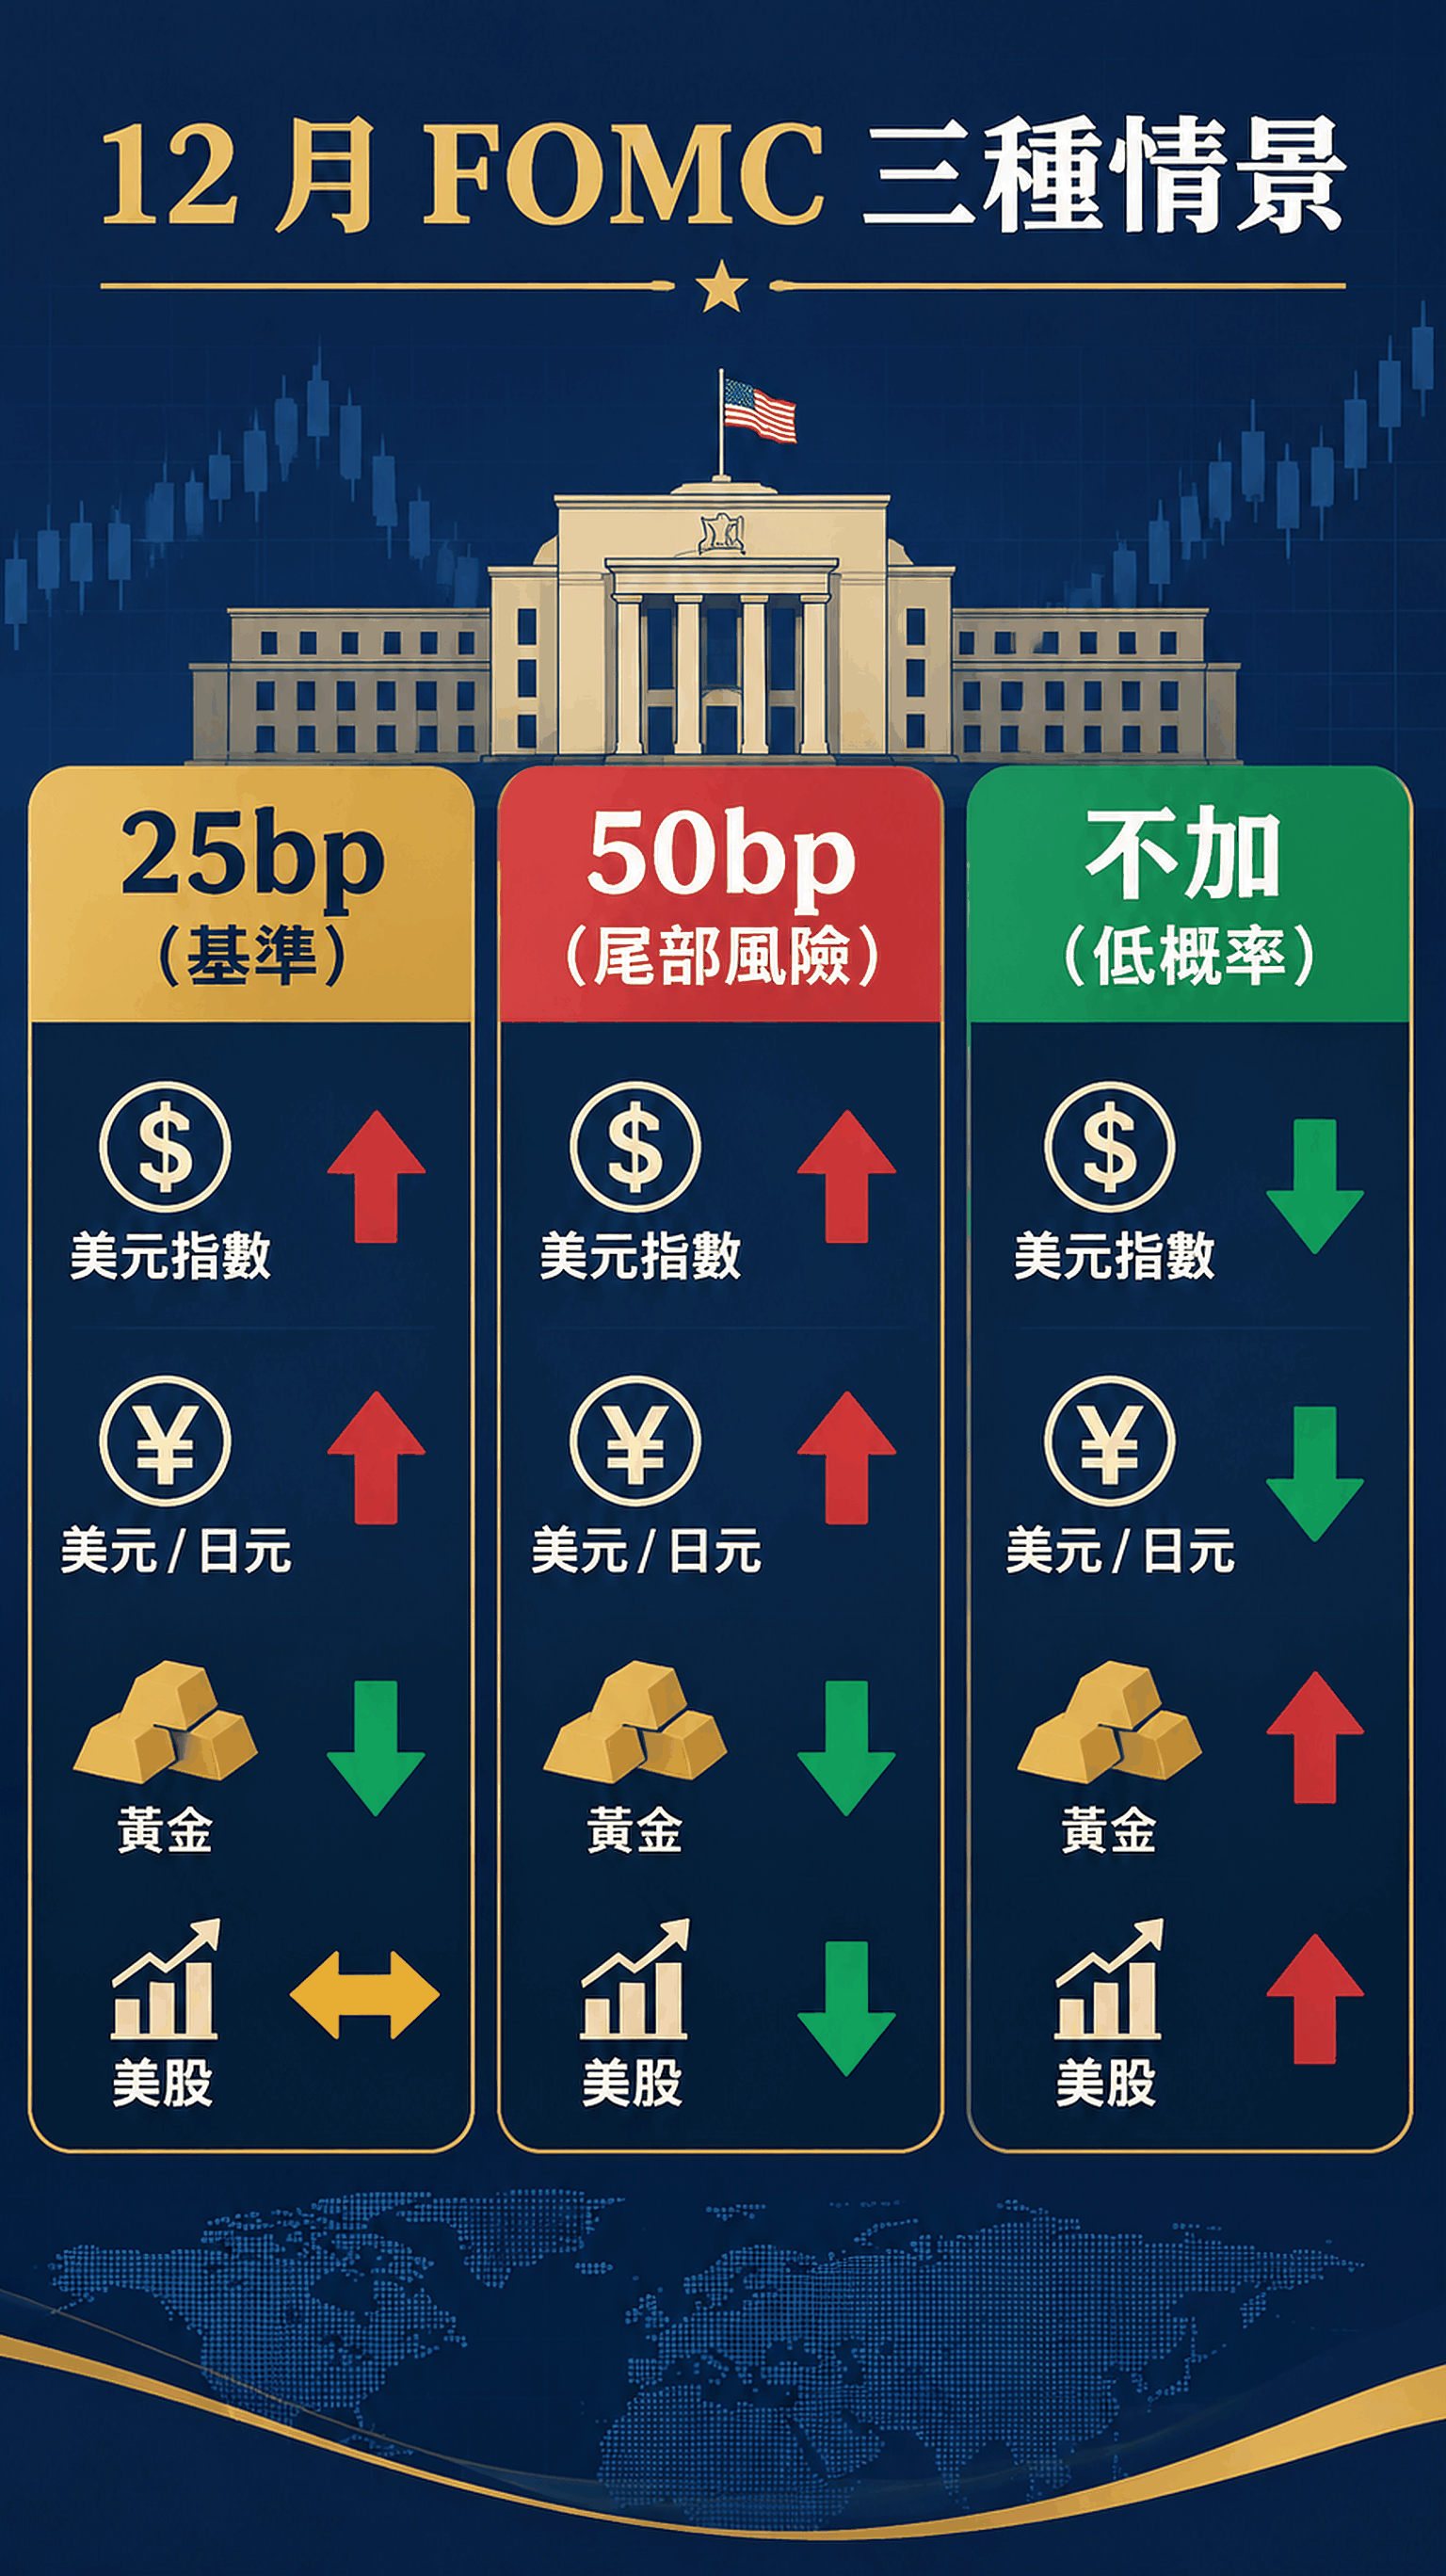
二、12 月 FOMC 的三種情景:25bp、50bp、不加
情景一:25bp(基準)
這是市場定價的基準情景:12 月 9 日(美東時間)的 FOMC 加息 25 個基點,聯邦基金利率目標區間上調到 4.00% ~ 4.25%。觸發條件並不複雜:已公布的通脹數據不再加速(核心 CPI 維持在 0.2% ~ 0.3% 的區間)、就業不放緩(11 月非農不出現斷崖式下跌)、金融條件沒有突然收緊。
在這個情景下,美元指數偏強,但要突破 103 需要「會後措辭也偏鷹」;美元/日元有機會測試 160,但日本方面的干預風險會同步升溫;黃金在 4,000 美元下方承壓;美股則取決於「加息是因為經濟強,還是因為通脹失控」——前者偏震盪,後者偏壓力。對一般讀者來說,25bp 的意義不是「加息本身」,而是「會後聲明有沒有承認通脹黏性」。
這個情景的失效條件是:就業數據突然轉弱,或信用利差明顯擴大。只要出現其中一個,市場就會開始定價「12 月是最後一次」,美元反而可能短線回落。
情景二:50bp(尾部風險)
50bp 不是基準,但也不能忽略。Waller 已經明確說過,如果核心 CPI 月增達到或超過 0.3%,他會傾向支持一次加息 50 個基點;這次核心 CPI 正好是 0.3%。數據公布後,市場一度把 12 月加息 2 碼的概率推到約一成,雖然不是主線,但足以在事件前後製造波動。
如果真的一次加 50bp,資產反應會比 25bp 更劇烈:美元指數有機會直接站上 103,甚至測試 104;美元/日元可能突破 160,但干預風險也會同步放大;黃金可能跌破 4,000 美元,向下尋找 3,919 與 3,879 的支撐;美股的高估值板塊會先承壓,因為貼現率上升對長久期資產的打擊更大。
這個情景的失效條件是:美聯儲官員在會議前公開降溫,或通脹預期突然回落。只要「50bp」從官員口中消失,市場就會把它從定價裡拿掉。
情景三:不加(低概率)
不加的概率很低,但不是零。要讓美聯儲在 12 月按兵不動,需要至少一個條件成立:CPI 明顯回落、失業率跳升,或金融條件突然收緊。目前這三個條件都沒有出現,所以市場幾乎沒有為「不加」定價。
如果意外不加,資產反應會與前兩個情景相反:美元指數可能回測 101.50,美元/日元回落至 157 ~ 158,黃金反彈到 4,050 上方,美股則可能出現「利空出盡」式的短線反彈。但要注意,這種反彈通常是情緒性的,因為「不加」不代表緊縮結束,只代表這次先跳過。
三情景對照
| 情景 | 觸發條件 | 美元指數 | 美元/日元 | 黃金 | 美股 |
|---|---|---|---|---|---|
| 25bp(基準) | CPI 不再加速、就業不放緩 | 偏強,測試 103 | 測試 160 | 4,000 下方承壓 | 震盪 |
| 50bp(尾部) | 核心 CPI 維持 0.3% 以上、官員轉鷹 | 站上 103,看 104 | 突破 160,干預風險升溫 | 跌破 4,000,看 3,919 / 3,879 | 高估值板塊承壓 |
| 不加(低概率) | CPI 明顯回落、失業率跳升或金融條件收緊 | 回測 101.50 | 回落至 157 ~ 158 | 反彈至 4,050 上方 | 短線反彈 |
三、美元一年新高的三個支撐,和一個轉折訊號
支撐一:利差
美元之所以能在加息預期下走強,最直接的原因是利差。美國 10 年期國債收益率在 4.99% 附近,而日本、歐洲的長端利率仍明顯更低。對追逐收益的套息資金來說,只要這個利差不明顯收窄,美元就仍有結構性支撐。
但利差也是雙刃劍:一旦市場開始定價「美聯儲加息周期接近尾聲」,利差就會從支撐變成壓力。這也是為什麼 12 月會議的會後聲明,比 12 月本身加不加更重要。
支撐二:避險
第二個支撐是避險。全球不確定性上升時,美元仍是流動性最好的避險貨幣之一。這並不意味著美元一定上漲,而是意味著在風險事件發生時,資金更傾向先回到美元,再考慮其他資產。
對交易者來說,這個支撐的實用含義是:不要在風險事件前後,把「美元走強」簡單等同於「美國經濟好」。有的時候,美元走強只是因為「其他地方更差」。
支撐三:AI 資本回流
第三個支撐來自 AI。AI 資本開支正在吸引全球資金流向美國資產:雲廠商、芯片、資料中心、電力設備,整條產業鏈的融資與投資都在美國市場完成。這種資本回流,對美元形成了一種「非利率」的需求。
但這個支撐也有邊界:如果 AI 資本開支的回報周期被拉長,或者市場開始質疑「循環融資」的可持續性,美元也會失去一部分支撐。這也是為什麼 AI 相關的消息,現在會同時影響美股與美元。
轉折訊號:12 月之後還有幾次
真正決定美元還能不能走下去的,是「12 月之後還有幾次」。目前機構的分歧很大:花旗認為 12 月加息後,明年 6 月可能反手減息;高盛認為 12 月是最後一次;巴克萊預期 12 月與明年 1 月各加一次;瑞銀預期 12 月與明年 3 月各加一次;PIMCO 則認為本輪緊縮周期結束前,可能還要再加一次到兩次。
這些分歧不是噪音,而是三種情景的來源。只要「12 月之後還有幾次」沒有定論,美元就很難走出單邊行情;反過來說,一旦市場形成共識,美元的方向就會變得更清晰。如果 12 月之後只剩一次,美元的上行空間就會被壓縮;如果還有兩次以上,美元才會有新的利差支撐。
四、四種資產的反應路徑:美元、日元、黃金、美股
美元指數:103 是阻力還是起點
103 是美元指數近一年的高位區,也是這次決議前最重要的技術位。25bp 情景下,美元指數偏強,但要有效突破 103,需要會後聲明也偏鷹;50bp 情景下,103 可能從阻力變成起點,上方看 104;不加情景下,103 會變成壓力,下方支撐在 101.50。
對交易者來說,103 不是一個「必須做多」的點位,而是一個「判斷情景」的坐標:站穩 103,說明市場在定價更鷹派的路徑;跌破 101.50,說明市場開始定價「加息周期結束」。
美元/日元:160 關口
美元/日元對美債收益率極為敏感;逼近 160,這是日本方面最敏感的干預警戒線。25bp 情景下,匯價有機會測試 160,但干預風險會同步升溫;50bp 情景下,突破 160 的可能性上升,但「突破後快速回落」的風險也更大;不加情景下,匯價可能回落至 157 ~ 158。
160 的意義不只是技術位,也是政策位。對交易者來說,靠近 160 時,止損要比平時更緊,因為干預往往發生在流動性最薄弱的時段。
黃金:4,000 美元的心理線
黃金在 4,000 美元附近反覆,這一輪的關鍵不是「黃金有沒有避險價值」,而是「持有黃金的機會成本」。加息預期升溫時,美債收益率上行,持有黃金的機會成本上升,金價就承壓;加息預期降溫時,金價才有反彈空間。
技術上,4,000 是心理關口,下方支撐在 3,919 與 3,879,上方壓力在 4,050 與 4,100。25bp 情景下,金價大概率在 4,000 下方震盪;50bp 情景下,可能加速下探;不加情景下,才有機會重新站上 4,050。
美股:高估值與高利率的拉扯
美股現在的問題不是「盈利好不好」,而是「高估值能不能承受高利率」。標普 500 與納指都在高位,長端收益率在 4.99% 附近,這意味著每一點利率上行,都會對高估值板塊形成壓力。
25bp 情景下,如果會後聲明偏鷹,美股可能先跌後穩;50bp 情景下,高估值板塊的壓力會更明顯;不加情景下,美股可能出現短線反彈,但反彈能否持續,取決於就業與通脹的下一步。
五、普通交易者怎麼參與這次決議
事件前:先定倉位,再定方向
事件交易最容易犯的錯,是先判斷方向,再倒推倉位。更合理的順序是:先定「這次最多虧多少」,再定「用多大倉位」,最後才定「做多還是做空」。如果一個方向需要重倉才能賺到你想要的數字,那說明這個方向本身就不適合你。
事件後:等第一根 K 線走完
數據公布後的第一根 K 線,往往包含決議瞬間的上下掃蕩(whipsaw)與滑點,不適合追。更穩的做法是等第一根 K 線走完,觀察第一次回踩是否守住關鍵位,再用限價單進場。這樣做會犧牲一部分利潤,但能換來更確定的進場價。
三個不要
第一,不要滿倉。事件前後的波動會放大,滿倉意味著你沒有犯錯的空間。第二,不要在數據公布前 5 分鐘進場,那時的流動性最差、滑點最大。第三,不要把止損設在整數關口的正上方或正下方,因為那裡最容易出現「假突破」。
*註冊並領取 100 美元 獎勵*
六、想交易這次決議?先看清平台的監管與成本
如果你只想小倉位參與這次決議,而不是 all-in,先確認三件事。
Q1. 平台受誰監管?
Mitrade Global Pty Ltd 持有澳洲金融服務牌照 AFSL 398528,受澳洲證券投資委員會(ASIC)監管;客戶資金分離保管,並提供負餘額保護。對事件交易來說,資金安全永遠是第一位;監管與資金保護比點差更重要,因為它決定了「極端行情下你的損失邊界」。
Q2. 成本怎麼算?
Mitrade 不收取佣金,主要成本是變動點差與隔夜融資。事件前後波動放大時,點差可能擴大,這時用市價單容易吃到更差的價格;更穩的做法是用限價單,把進場價鎖在你願意接受的範圍內。
Q3. 不想一開始就用真錢?
可以先開模擬賬戶,用虛擬資金(USD 50,000、有效期 90 天)練習 USDOLLAR-F 與 XAUUSD 的事件前後下單;熟悉介面與滑點之後,再完成身份驗證、切換實盤入金。把「看對方向」和「控制倉位」分開,才是這次決議更重要的功課。
* ASIC 嚴格監管,可交易黃金、白銀等熱門商品,USDT 入金支援!
12 月加息概率為什麼是 88%?
這是利率期貨市場的定價,不是美聯儲的官方決定。交易者用聯邦基金期貨的價格,反推市場對 12 月會議的加息概率;數據與官員表態會改變這個數字,所以它是一個會變的「市場預期」,不是一個固定的「答案」。
加息後美元一定漲嗎?
不一定。加息本身可能已經被價格消化,真正影響美元的是「12 月之後還有幾次」。如果市場認為 12 月是最後一次,美元反而可能因為「利空出盡」而回落;如果市場認為後面還有兩次,美元才有持續走強的基礎。
50bp 和 25bp 有什麼區別?
25bp 是基準情景,50bp 是尾部風險。50bp 對美元、黃金、美股的衝擊更大,但也可能引發「過度緊縮」的擔憂——所以它有時會出現「美元先漲後跌」的走勢,而不是單純的單邊上漲。
黃金為什麼怕加息?
黃金不孳息,利率上升會提高持有黃金的機會成本。當美債收益率上行時,資金更願意持有生息資產,黃金的吸引力就下降。但避險需求與央行買盤會對沖一部分壓力,所以黃金不一定每次都下跌。
新手怎麼參與?
先模擬、後實盤;小倉位、設止損、不追第一根 K 線。事件交易的關鍵不是「預測對方向」,而是「錯了虧得少、對了拿得住」。如果還沒有模擬賬戶,先用虛擬資金把下單流程走一遍,再考慮入金。
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


