


美光(MU)股價走勢:2026 下半年怎麼走?2027-2030 目標價一次看
首屏速覽
| 項目 | 內容 |
|---|---|
| 公司定位 | 美光(Micron Technology,代號 MU)為全球前三大記憶體廠商之一,AI 記憶體(HBM/DRAM)核心供應商 |
| 當前股價 | 見下方即時價格走勢圖 |
| 52 週區間 | $192.59 ~ $1,255.00(歷史高點 2026 年 6 月底) |
| 機構目標價 | 平均約 $1,562(49 位分析師,評級 Strong Buy)、中位數 $1,550;最高 $3,000、最低 $361 |
| 核心觀點 | AI 記憶體需求邏輯未變,HBM 產能已售罄至 2027 年;惟 11 月 5 日單日重挫 17.5% 後股價已跌破三條主要均線,短線波動風險升高,需防範產業週期風險 |
* 機構目標價為分析師共識彙整;52 週區間與歷史高點按季變動,即時股價、漲跌幅與年初至今表現一律以即時價格走勢圖為準。
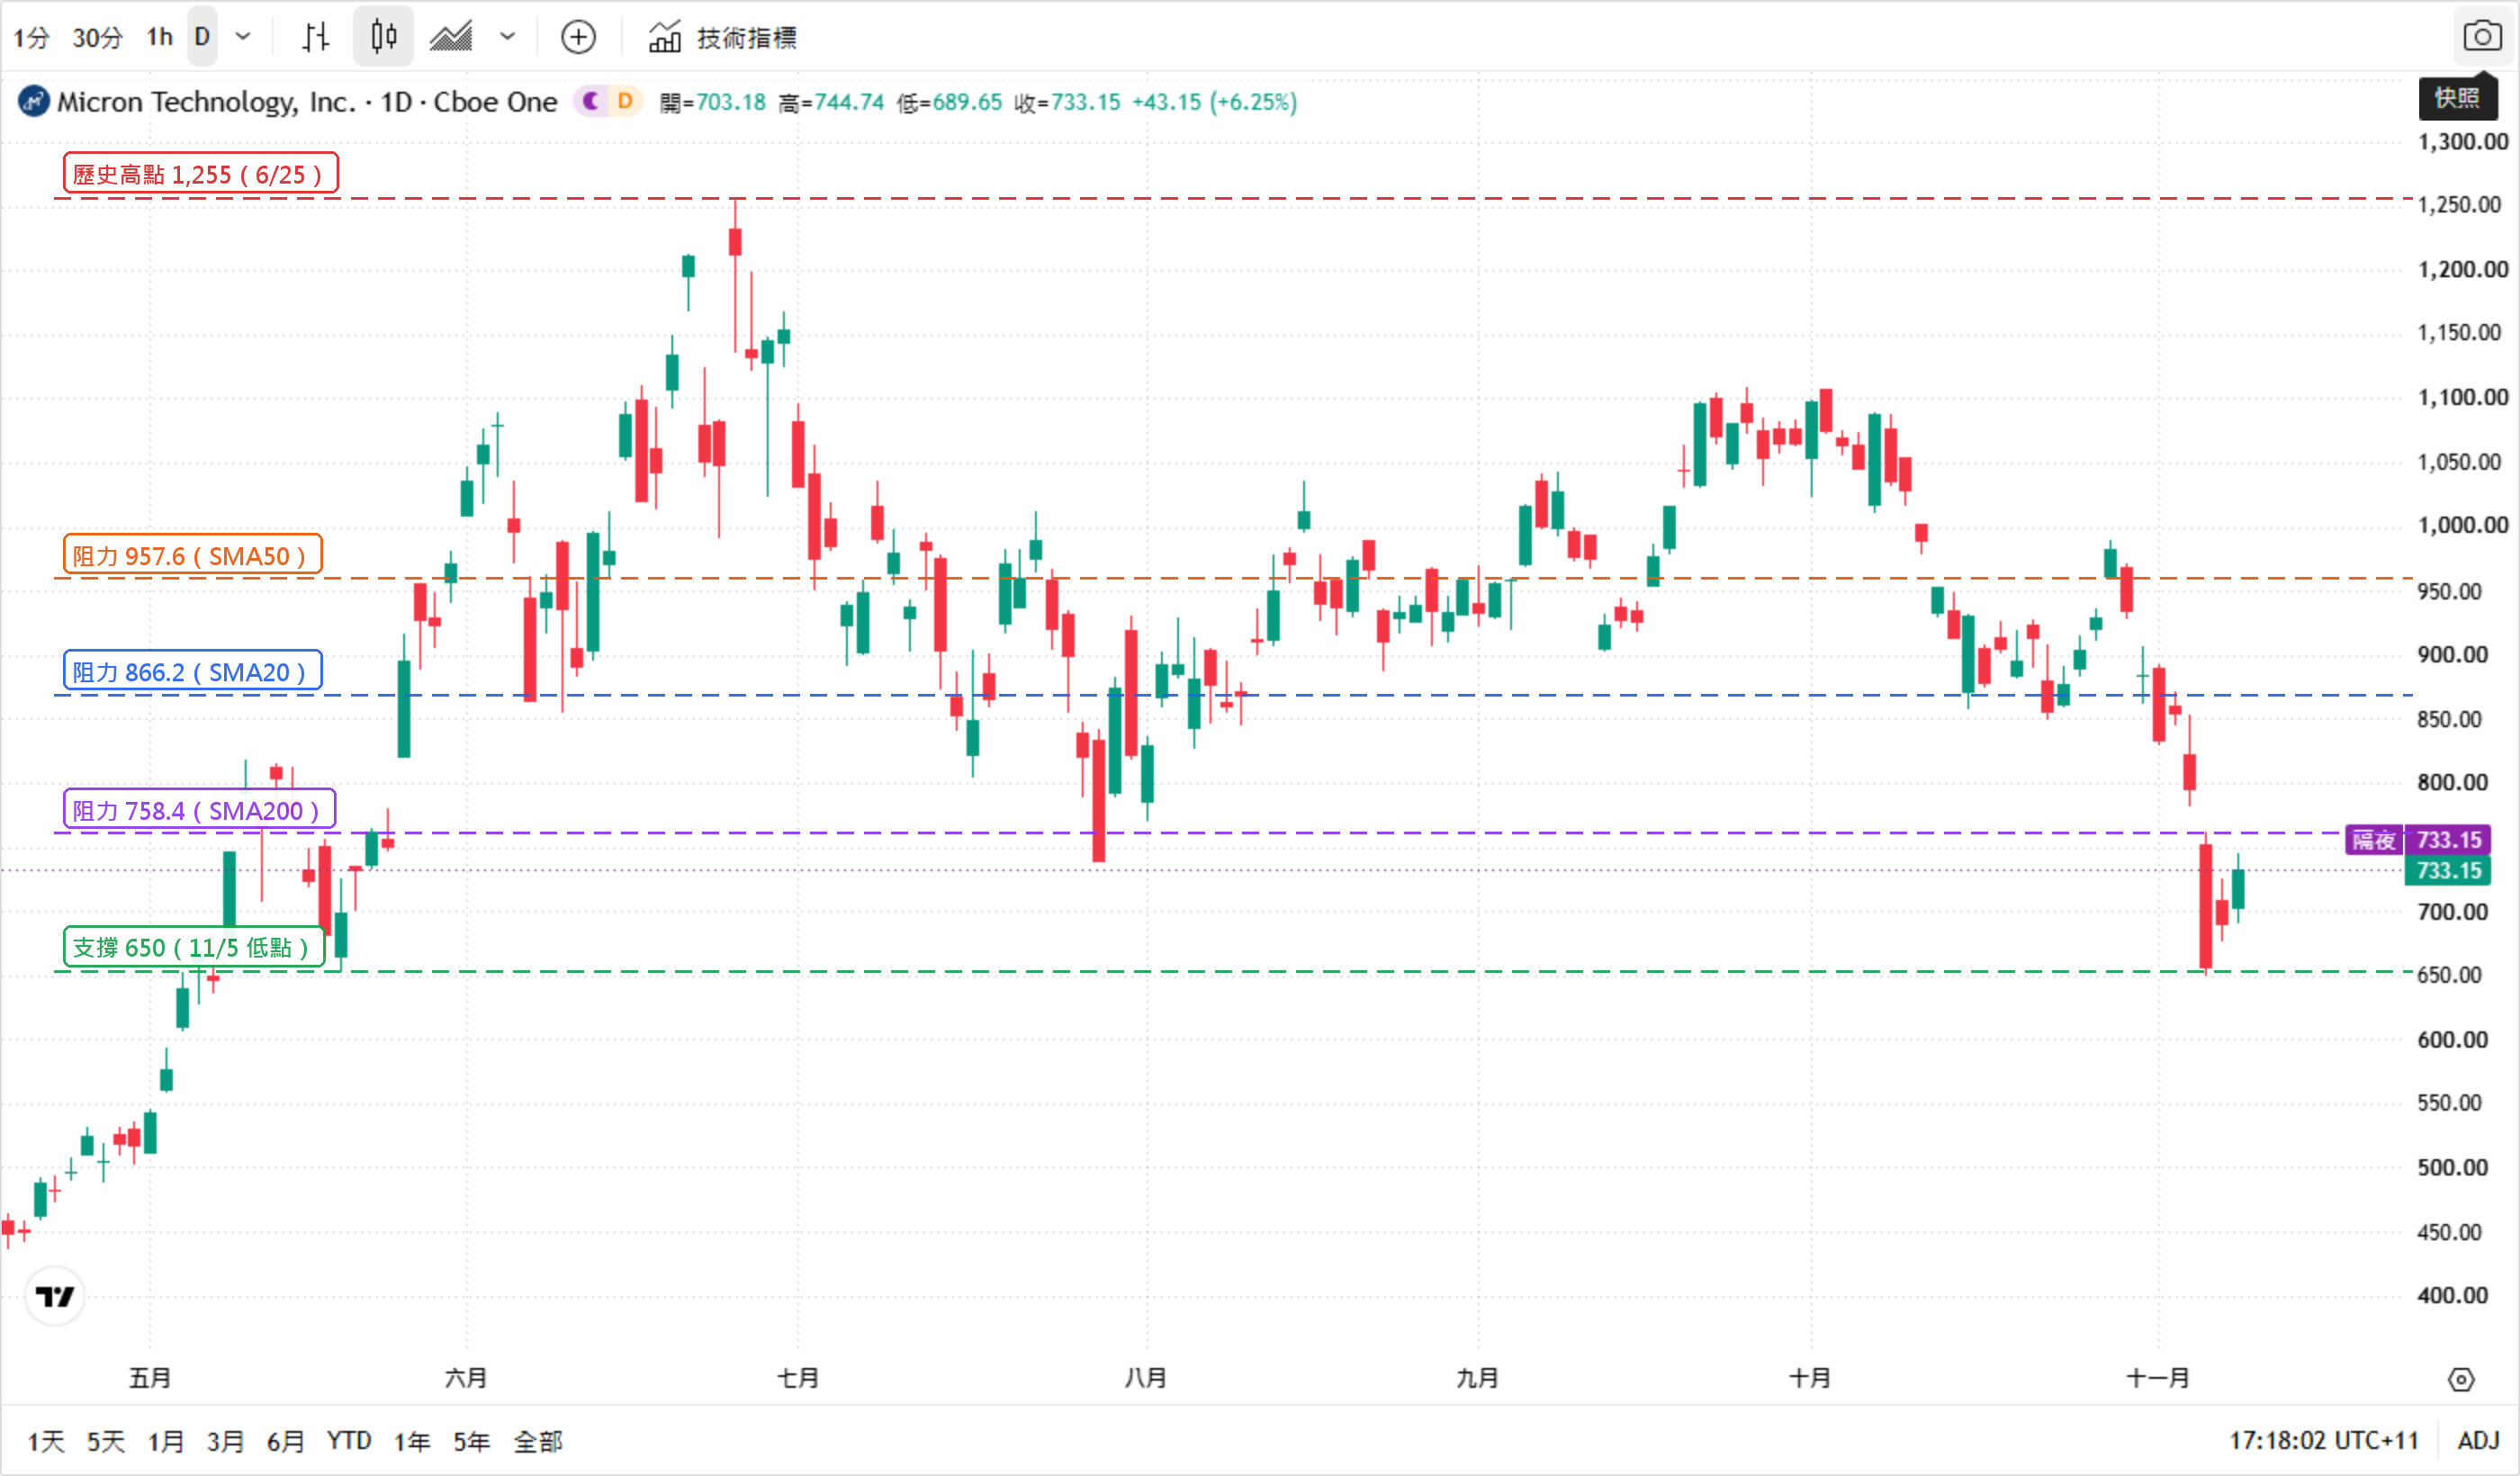
美光(MU) 今日股價/即時股價走勢圖
報價即時跳動,下單前建議透過 美光(MU)即時行情 核對當下點位。
美光(MU)是什麼?AI 記憶體龍頭
美光成立於 1978 年,並於 1984 年掛牌上市。作為全球半導體產業的巨擘,美光在 DRAM(動態隨機存取記憶體)市場的市占率穩居全球前三,與韓國的三星電子、SK 海力士合計佔據全球約 94% 的 DRAM 市場份額。
美光的核心產品包括 DRAM 與 NAND 快閃記憶體,這些產品廣泛應用於智慧型手機、個人電腦、資料中心以及智慧汽車等領域。隨著 AI 時代的爆發,美光的戰略地位發生了質的飛躍。特別是高頻寬記憶體(HBM)在 AI 伺服器中扮演著不可或缺的角色,目前市場處於極度供不應求的狀態。
美光執行長 Sanjay Mehrotra 曾公開表示,資料中心客戶對 AI 記憶體的需求量,比美光當下可承諾的產能高出約 50%。為了鎖定未來的供應,公司已與 16 家核心客戶簽訂了長期供貨協議(SCA),這意味著美光的 HBM 產能已經一路售罄至 2027 年,為公司中短期的業績提供了極強的確定性;美光亦已開始出貨 HBM4,供應 Nvidia 的 Vera Rubin 平台。
2026 年股價走勢復盤
回顧 2026 年,美光股價經歷了極具戲劇性的「過山車」行情。
年初受惠於全球 AI 記憶體狂潮與資本市場對 AI 基礎建設的追捧,美光股價開啟凌厲漲勢,以年初至 6 月高點計算累計最大漲幅接近三倍。到了 5 月底,美光市值歷史性地首度突破一萬億美元大關,當時市場情緒極度樂觀,瑞銀等機構甚至將其目標價大幅上調至 $1,625。
這波狂飆在 6 月底達到頂峰,股價創下歷史新高。然而進入 7 月後,由於早期投資人獲利了結、執行長高位減持套現,加上市場開始擔憂記憶體賽道未來幾年競爭將劇烈加劇,股價快速下殺,7 月底最低回檔至約 $739,短期內回檔幅度逾 40%。
進入 8 月,市場情緒有所修復,股價反彈後再度回檔,8 月底在 930 美元附近止穩。9 月以來,股價圍繞千元關卡激烈爭奪:記憶體報價看漲題材一度帶動股價創下 6 月底以來新高,但隨後在美國 8 月 PPI 高於預期、10 年期美債殖利率跳升、國際油價走高的宏觀壓力下,加上鎧俠(Kioxia)執行長太田博公開表示記憶體價格「已經漲得夠多」、警告再大漲「可能傷害 AI 投資」,以及英特爾支持的初創 Kepler Computing 宣布進軍存儲晶片引發競爭疑慮,美光在獲利了結賣壓下重挫、數度失守千元關卡;其後又因「AI 開發速度放緩」論述擴散、記憶體族群同步被拋售而回測 900 美元關口。10 月以來波動仍未平息:10 月 14 日高點 949.42 美元後再度下殺,10 月 22 日盤中低點 849.25 美元。10 月 28 日反彈至 990 美元後再度轉弱,11 月 2 日收 833.59 美元;11 月 5 日單日重挫 17.5%、收 656.39 美元(盤中低點 650 美元),11 月 6 日回升至 690 美元,11 月 9 日收 733.15 美元、單日上漲 6.25%。這段時間的劇烈波動,充分展現了記憶體產業高彈性與高波動並存的特質。
基本面:財報與財測指引
美光 2026 財年第三季度的財報表現堪稱驚豔:
| 項目 | 數值 |
|---|---|
| 營收(Non-GAAP) | $414.56 億,年增 345.7% |
| 毛利率 | 84.9% |
| 每股盈餘(EPS) | $25.11 |
| 營業利益 | $336.81 億 |
從四大業務板塊來看,所有部門均呈現爆發式成長:
雲端記憶體:營收 $137.7 億(年增 77%)
核心資料中心:營收 $115.2 億(年增 102%)
行動與客戶端:營收 $115.2 億(年增 49%)
汽車與嵌入式:營收 $46.3 億(年增 71%)
展望第四季度,美光給出的指引依然強勁:預估營收將達 $500 億左右,毛利率進一步攀升至 86%,EPS 約為 $31。這顯示在 2026 下半年,美光的基本面獲利能力依然處於歷史高位。
* ASIC嚴格監管,支援USDT入金!
技術面與機構目標價
關鍵價位
| 價位(美元) | 性質 | 說明 |
|---|---|---|
| $1,255 | 歷史高點 | 2026 年 6 月底創下,最上方目標 |
| $990 | 阻力 | 10 月 28 日反彈高點 |
| $957.6 | 阻力(50 日均線) | 50 日均線所在;10 月 28 日反彈至 990 美元曾突破此線,惟未能站穩即回落 |
| $866.2 | 阻力(20 日均線) | 11 月 2 日收 833.59 美元後未能重返此線 |
| $800 | 阻力(整數關口) | 11 月 4 日收 795.23 美元跌破後,整數關口轉為上方壓力 |
| $758.4 | 剛失守(200 日均線) | 11 月 5 日重挫後跌破,11 月 9 日收 733.15 美元仍在其下 |
| $739 | 短期阻力(7 月底低點) | 7 月底低點 737.88 美元所在,跌破後與 200 日均線同為上方壓力 |
| $690 | 支撐 | 11 月 6 日收盤價,為 11 月 5 日低點反彈後的第一道支撐 |
| $650 | 關鍵支撐 | 11 月 5 日盤中低點,也是本輪回檔的最低價 |
技術面上,股價 11 月 5 日重挫後已跌破 200 日均線(約 758 美元),上方最近的壓力帶落在 739 ~ 758 美元(7 月底低點與剛失守的 200 日均線);若能守在 690 美元上方,須先收復這條壓力帶與 800 美元整數關口,並重返 20 日均線(約 866 美元)才算重啟反彈。若 650 美元失守,短線將失去可辨識的支撐錨點,須提防跌勢進一步延伸。
機構目標價
華爾街整體仍偏多,49 位分析師平均目標價 1,562 美元、中位數 1,550 美元,相對 11 月 9 日收盤 733.15 美元隱含約 113% 的上行空間,整體評級為 Strong Buy;但最低 361 美元與最高 3,000 美元的差距逾八倍,反映市場對記憶體週期判斷的落差極大。目標價僅供參考,並非股價的必然結果。
後續催化劑
市場接下來最關注的催化劑是預計約 12 月下旬公布的 2027 財年第一季財報(公司尚未確認具體日期)。前一季(2026 財年第四季)公司給出的指引為營收約 $500 億、毛利率近 86%、EPS 約 $31,當時分析師預估調整後 EPS 約 $30.89 ~ $31.14、營收年增率可望超過 300%。
基本面的漲價趨勢仍在——Susquehanna 預估本季 DRAM 價格環比上漲約 50%、NAND 上漲約 60%;惟鎧俠執行長已公開表示記憶體價格「已經漲得夠多」、要求不要對資料中心客戶大幅提價,加上 Netlist 專利訴訟(8 月 12 日)在財報前形成不確定性。多空訊息交錯下,下一季財報與記憶體合約價走勢,將是檢驗 AI 記憶體需求能否延續的關鍵。
影響美光股價的 3 大因素
1. AI 記憶體需求與長約支撐 AI 伺服器的算力升級直接帶動了對 HBM 等高階記憶體的龐大需求。如同市場關注英偉達(NVDA)股價預測時必定考量晶片出貨量,美光同樣受惠於這股浪潮。HBM 目前供不應求,長約(SCA)鎖定了未來的業績能見度,AI 伺服器的持續升級週期為美光提供了堅實的基本面支撐。
2. 競爭格局與產能擴張 在 HBM 市場中,SK 海力士目前市占率領先,而三星電子也在積極豪擲千金擴充產能。儘管美光技術優異,但隨著三大記憶體廠不約而同地大幅擴產,市場預估到了 2027-2028 年,整體產業的供給增量將會非常明顯,屆時可能引發價格戰與利潤壓縮。
3. 估值與高度週期風險 記憶體產業向來具有極強的週期性特徵。歷史經驗表明,當記憶體公司處於「獲利爆發期」時,市場給予的本益比(P/E)往往偏低。例如在 2015 年的產業獲利見頂時,美光的 P/E 一度降至約 4.8 倍。當前市場正處於 AI 帶動的上行週期,但聰明的資金已開始預判週期見頂時的估值修正風險。
2027-2030 長線預測:多空情景推演
要真正看懂美光的長線投資價值,我們必須跳脫 2026 年的短期波動,將目光放遠至 2027-2030 年。針對這段時期,市場存在截然不同的兩種預期情景。
看多情景:AI 需求重塑產業基準線
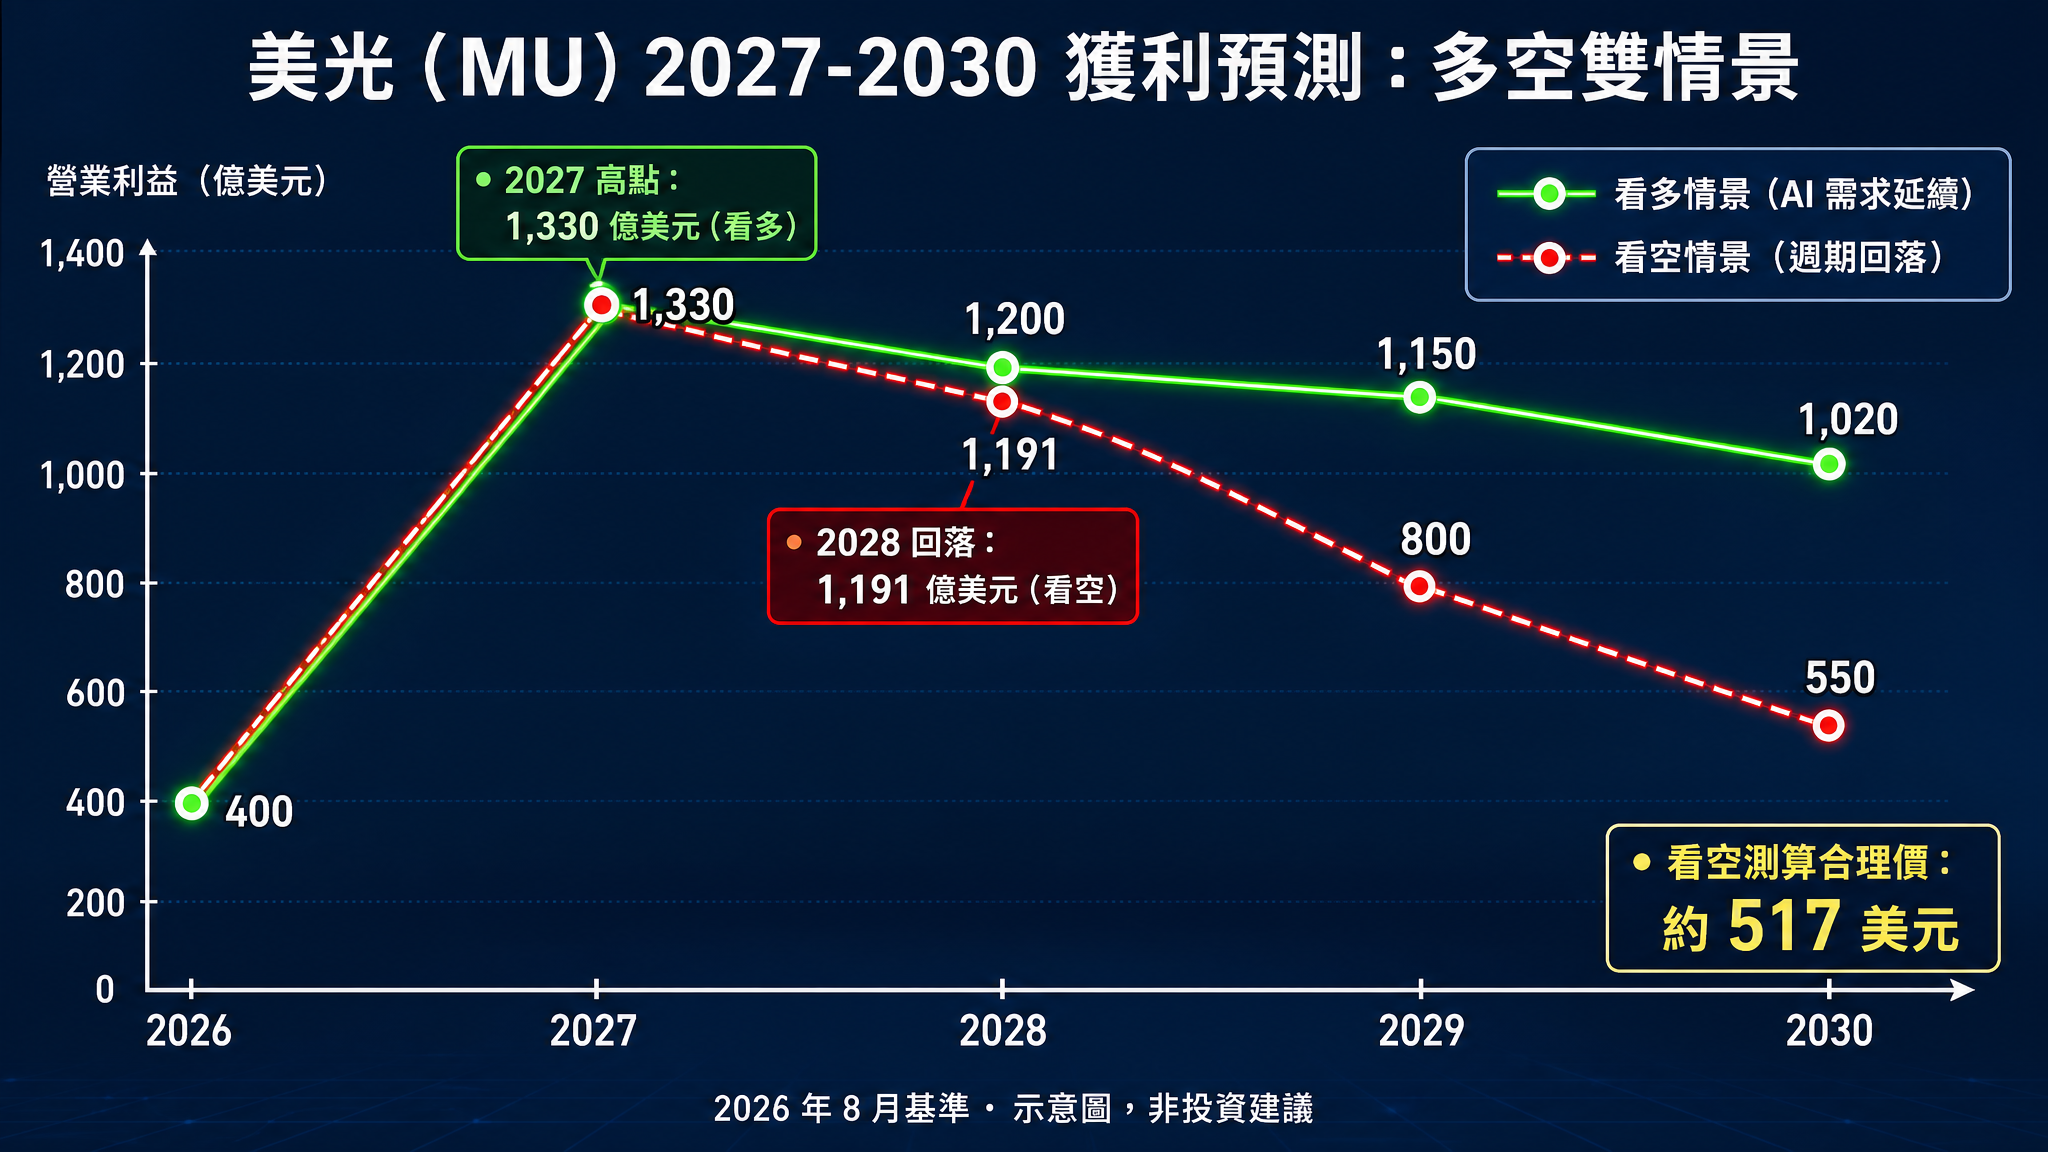
樂觀派分析師認為,AI 資料中心基礎設施的龐大需求,將根本性地抬升全球記憶體需求的基準線。根據市場共識預估,美光在 2027 會計年度的營業利益有望上看 $1,330 億,EPS 預估達 $104。部分投行認為,AI 帶動的記憶體超級週期不同於以往的手機或 PC 週期,這波強勁需求有望一路延續至 2030 年,支撐美光股價屢創新高。
看空情景:週期魔咒再現與產能過剩
悲觀派的邏輯則建立在無情的產業週期之上。多數廠商的擴產產能預計將在 2028 年前後集中開出,屆時市場極可能由現在的「極度缺貨」轉向「供過於求」。數據預估,2028 年美光的營業利益可能將回落至約 $1,191 億。若依照歷史經驗測算,假設 2028 年成為獲利見頂的一年,且市場將其本益比(P/E)殺至約 4.5 倍,反向推算出的合理股價可能僅約 $517。這個數字遠低於目前的股價水準,揭示了潛在的深度回檔風險。
結論框架
長線來看,AI 記憶體帶來的結構性需求增長值得看好,但投資人必須把「週期高點過後獲利回調」這一必然規律納入預期。機構給出的 $1,562 甚至更高的目標價,是當下市場極度樂觀共識的反映,並非股價的必然結果。
風險提示
在深入探討利多因素的同時,以下風險因素同樣不容忽視:
記憶體週期性:該產業對供需極度敏感,一旦供過於求,產品價格與毛利率將面臨快速下滑的壓力。
擴產進度:2027-2028 年各家大廠的新增產能大量釋放,供給量激增可能壓抑整體市場價格。
地緣政治與出口限制:針對特定市場(如中國市場)的出口管制政策變化,可能影響美光的全球營收板塊。
估值回調風險:若市場情緒降溫,本益比回歸歷史週期的低點區間,股價將承受巨大的下行壓力。
高管減持:美光執行長依 10b5-1 計畫進行的高位減持行為,雖然合法合規,但仍可能影響短期的市場情緒與散戶信心。
如何交易美光?
傳統的股票交易模式下,美股投資人往往只能進行「做多」操作,且需要準備較高的投資本金與承擔較高的手續費成本。然而,面對美光這類波動劇烈、週期性明顯的科技股,投資者有時需要捕捉短期的雙向波動,或者在行情下殺時進行對沖風險。
在這種場景下,差價合約(CFD)成為了極具彈性的投資工具。透過 CFD,投資者不僅可以做多,還能在預期股價下跌時「做空」;同時,CFD 支援保證金槓桿交易,大幅降低了參與門檻,讓投資者能以較小的資金靈活佈局美光行情。
選擇正規受監管的交易平台尤為重要。優質的 CFD 平台不僅提供 0 佣金、極低點差的交易環境,還允許用戶在每筆交易中精準設定限價與停損點,嚴格控制風險。對於初次接觸的投資新手,平台更提供免費的模擬資金,讓你在零風險的環境下熟悉市場。以 Mitrade 為例,其澳洲業務受 ASIC 監管並持 AFSL 398528 授權,提供繁體中文介面與 5 萬美元模擬帳戶。開通模擬帳戶免費體驗,是邁出彈性交易美光的第一步。

* 投資有風險,交易需謹慎。
美光(MU)現在值得買嗎?
美光的基本面財報數據強勁,機構平均目標價對股價亦仍隱含上行空間。然而,股價 10 月以來波動明顯放大,11 月 5 日單日重挫 17.5%、11 月 9 日又反彈 6.25%,建議投資人評估自身風險承受度,避免一次性重倉追高或殺低,並留意下方支撐區的表現。
2027 年之後美光還會漲嗎?
美光的基本面財報數據強勁,機構平均目標價對股價亦仍隱含上行空間。然而,股價 10 月以來波動明顯放大、單日漲跌多次超過 5%,建議投資人評估自身風險承受度,避免一次性重倉追高或殺低,並留意下方支撐區的表現。
我可以用 CFD 交易美光嗎?怎麼開始?
可以。CFD 提供做多與做空的雙向交易機制,非常適合應對美光的高波動行情。您可以選擇受監管的平台,註冊體驗 0 佣金低點差交易,利用模擬金先熟悉操作與停損設定。
投資有風險,交易需謹慎。
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


