


特斯拉股價 2026 走勢預測:華爾街目標價 128 ~ 600 美元,近 5 倍分歧怎麼選邊?
特斯拉(Tesla, TSLA)股價自 2025 年底觸及歷史高位後明顯回落,市場對其前景的看法卻從未如此分歧。本文整理即時走勢、華爾街目標價與 2027 ~ 2030 年預測區間,幫你判斷現在該不該進場。
| 項目 | 數據 |
|---|---|
| 即時股價 | 見下方即時價格走勢圖 |
| 歷史最高價 | $498.83(2025-12-22) |
| 52 週區間 | $297.38 ~ $498.83 |
| 市值 | 全球市值最高的車企之一(同時被市場以「AI 平台」邏輯定價) |
| 本益比 | TTM 約 425 倍(2026 年共識 EPS $0.90 基準約 429 倍) |
| 最新財報 | 2026 年第三季(10/21 公布):營收 280.5 億美元(按年持平)· GAAP 毛利率 19.6% · 調整後 EPS $0.48 · 自由現金流 +15.3 億美元轉正 |
| 分析師目標價 | 平均 $412.48,區間 $128.11 ~ $600(44 家分析師) |
| 2026 下半年展望 | 利潤率與自由現金流回補,但營收持平、估值壓力仍在 |
| 2027 · 2030 預測 | 保守 $300 ~ 強勢 $1,283 |
* 機構目標價為分析師共識彙整;52 週區間與歷史高點按季變動,即時股價、漲跌幅與年初至今表現一律以下方即時價格走勢圖為準。
特斯拉(TSLA) 今日股價/即時股價走勢圖
報價即時跳動,下單前建議透過特斯拉即時股價頁面核對當下點位。
股價現況與技術面
特斯拉股價自 2025 年 12 月 22 日創下的歷史最高價以來明顯回落,回撤幅度在一線大型科技股中並不多見。
股價回調的背後,是市場對電動車需求放緩的憂慮:2025 年特斯拉全球交付量約 163 萬輛,按年下跌 8.5%;競爭對手中國比亞迪同期交付 225.7 萬輛,規模差距進一步拉大;歐洲市場更錄得約 28% 的跌幅。與此同時,公司把大量資源投向自動駕駛與機器人業務,令估值同時承受「車企」與「AI 平台」兩套邏輯的拉扯。2026 年第三季交付量達 486,532 輛,按季增長 1.3%,雖按年小幅下滑 2%,仍優於 Tesla 自行彙整的配送共識 461,974 輛逾 2.4 萬輛;同時累計交付突破 1,000 萬輛,需求回穩的跡象得以延續。惟營收按年持平、儲能部署量低於預期,成長動能尚未真正落地。
關鍵價位
| 價位(美元) | 性質 | 說明 |
|---|---|---|
| $430 ~ $435 | 上方目標 | 5 月高點區,突破 $414.23 後的下一站 |
| $414.24 | 上方阻力 | 11 月 2 日高點,短線關鍵壓力位 |
| $385 ~ $390 | 中間阻力 | 11 月初回落後的上方阻力 |
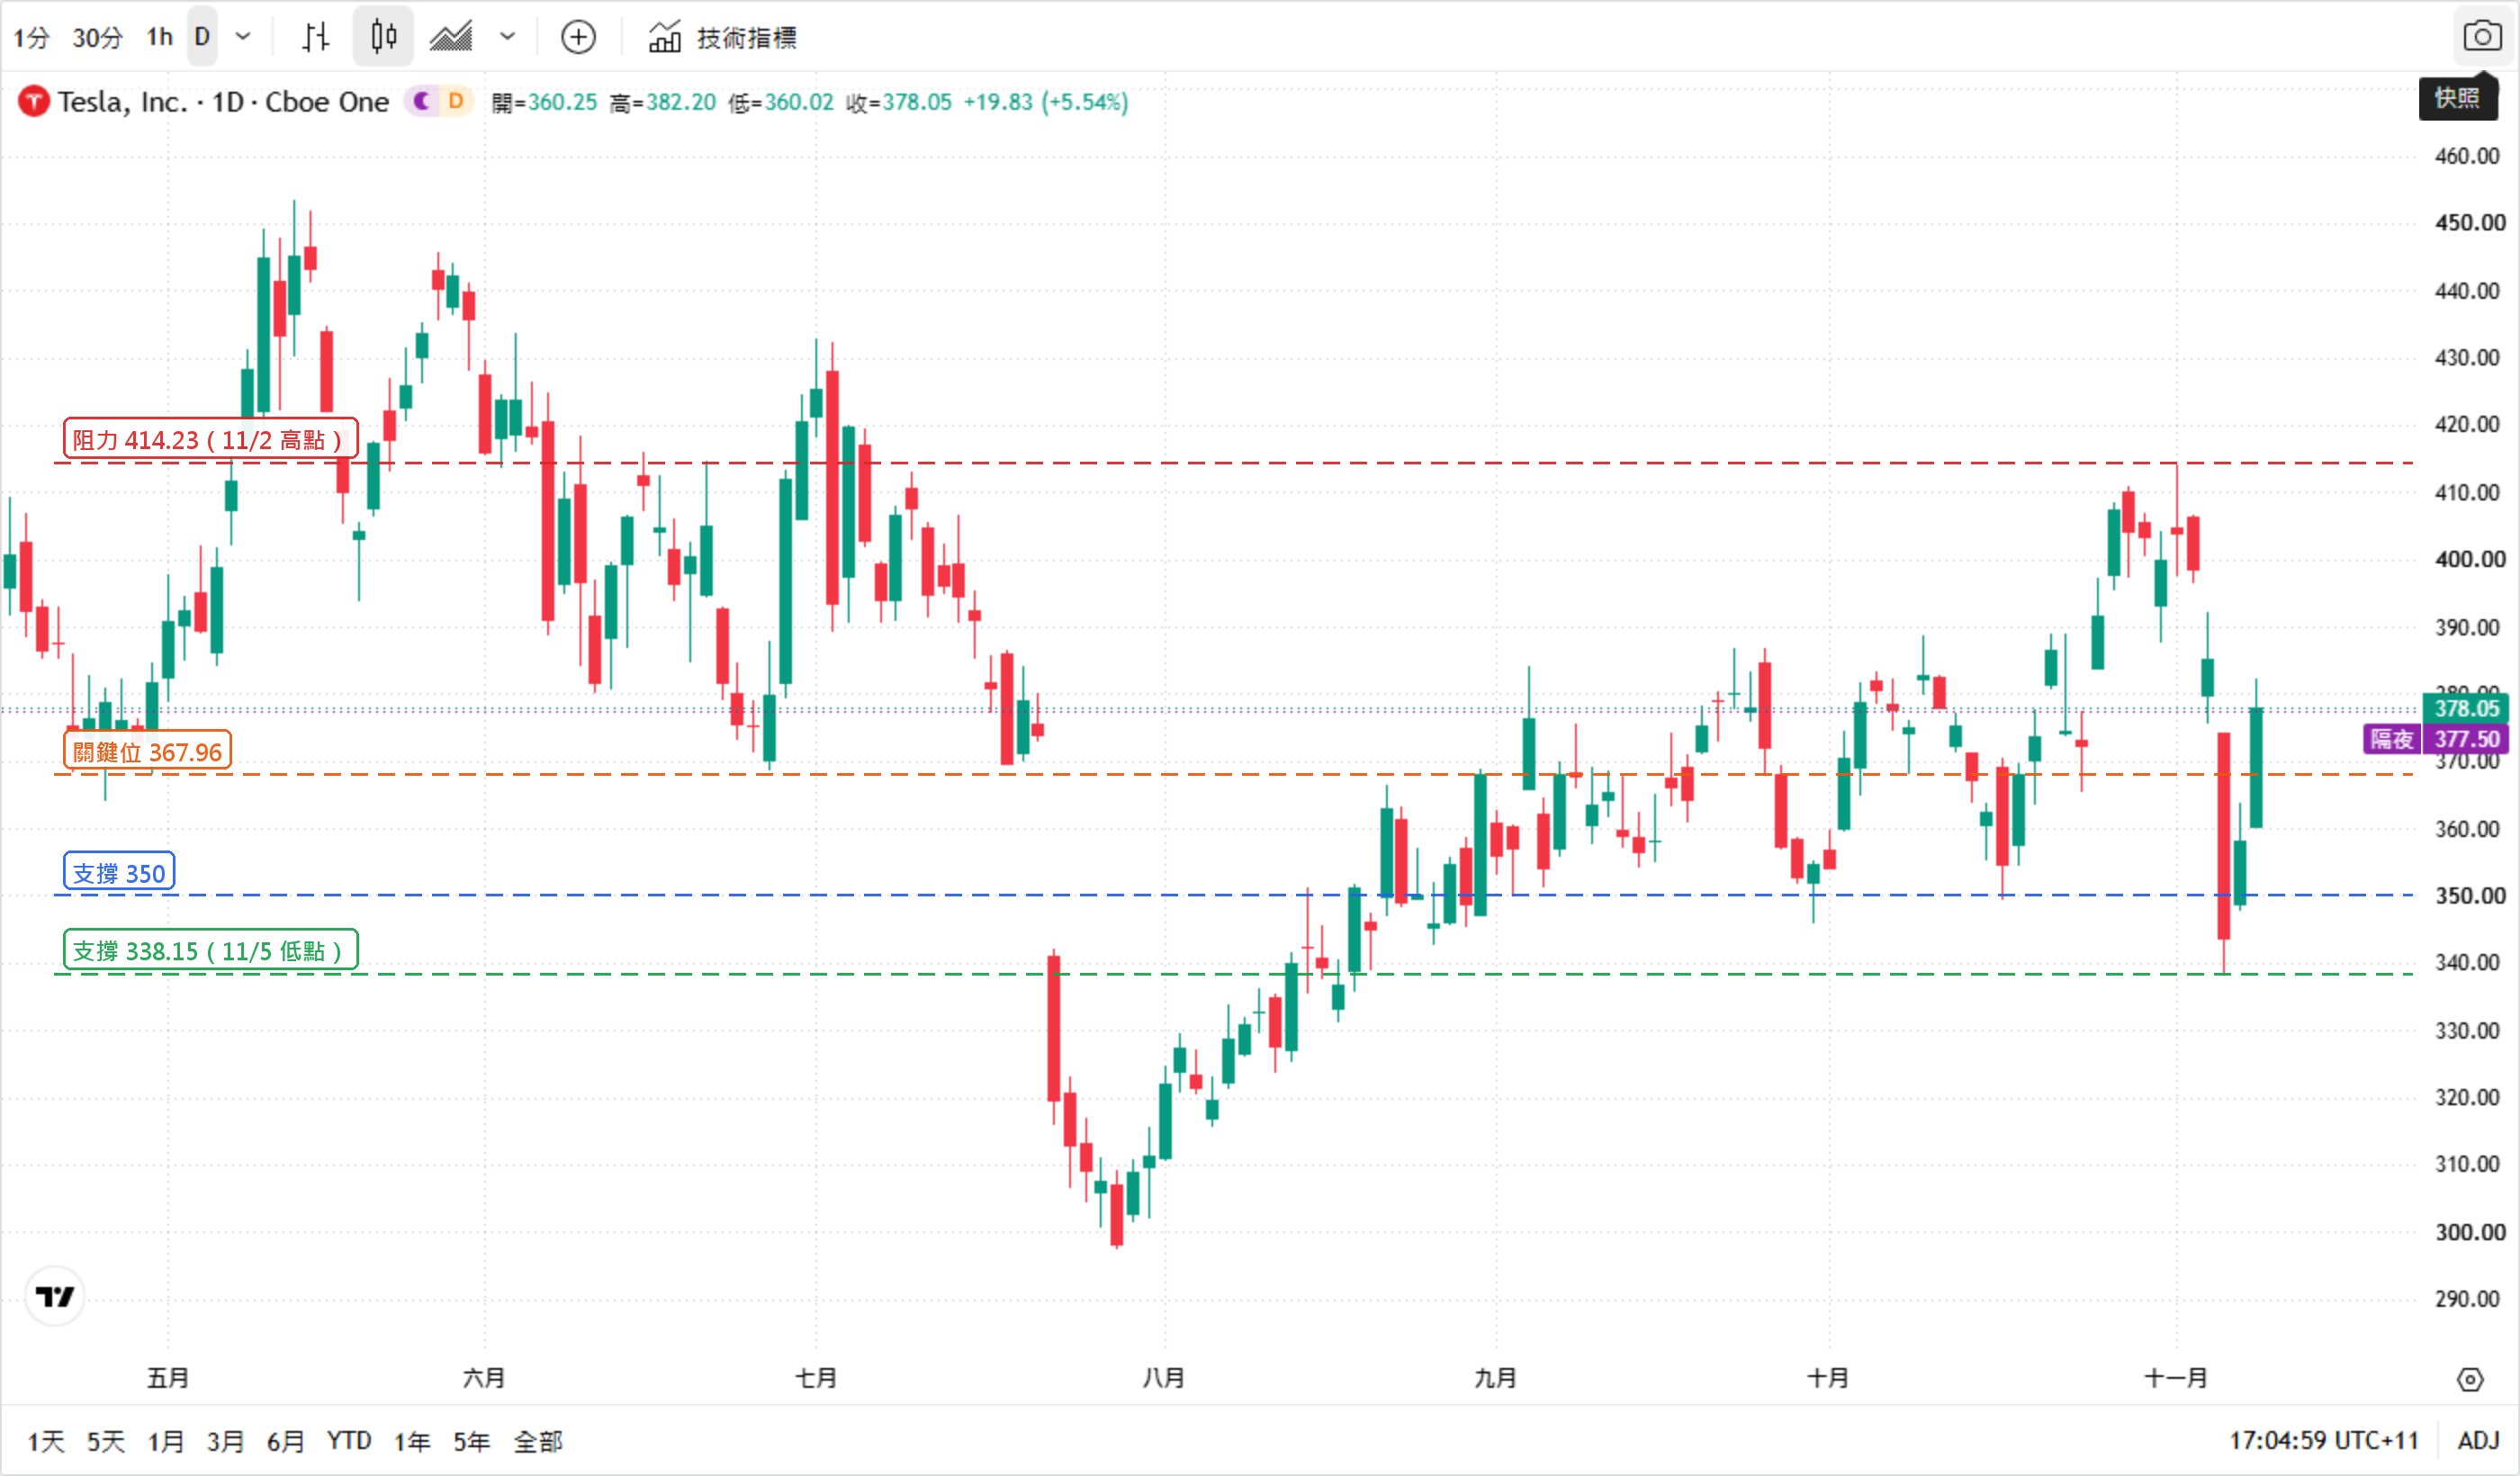
| $367.96 | 下方支撐(多空分水嶺) | 11/5 收盤失守,11/9 收 $378.05 後重新站上;能否連續站穩仍是短線關鍵 |
| $350 | 心理關卡 | 11/5 跌破 $367.96 時同步失守(當日低點 338.15 美元),11/6 收 $358.22 後收復 |
| $330.73 | 次級支撐 | 11/5 低點 338.15 美元未跌破,仍是 $350 失守後的下一道防線 |
| $297 ~ $300 | 深層支撐 | 52 週低點區 |
| $289.63 / $249.44 | 深層支撐 | 更長期的重要防守區 |
從技術面看,股價 10 月底回升至 10 月 30 日收盤 $399.81,11 月 2 日盤中高見 $414.23 後回落;11 月 5 日單日重挫約 10.8%、盤中低見 $338.15,一舉跌破 $367.96 與 $350,直到 11 月 6 日收 $358.22、11 月 9 日收 $378.05,才重新站回 $367.96 之上。上方觀察點仍是 $385 ~ $390 阻力區與 11 月 2 日高點 $414.23,再往上則是 5 月高點區的 $430 ~ $435;若 $414.23 突破失敗,便會依序回測 $367.96、$350 與 $330.73。在 $367.96 重新站穩之前,以 $350 ~ $400 區間整理看待較為穩妥。
華爾街目標價 5 倍分歧:$600 vs $119,信誰?
華爾街目前對特斯拉的目標價分歧極大:最悲觀與最樂觀的目標價相差近 5 倍;若把極端看空者的估值與多頭情境一併計入,分歧幅度更超過 30 倍。這種分歧出現在一家市值兆元的藍籌股身上,實屬罕見,也直接反映了市場對「特斯拉到底是什麼公司」的認知分裂。
| 機構 | 目標價 | 核心理由 |
|---|---|---|
| Wedbush | $600(多頭情境 $800) | AI 自駕與自動駕駛敘事 |
| RBC Capital | $480 | Robotaxi 與軟件生態重估 |
| 摩根大通 | $445 | Robotaxi 與 FSD 落地進度 |
| 摩根士丹利 | $400 | Robotaxi 與軟件生態 |
| 分析師共識平均(44 家) | $412.48 | stockanalysis 彙整 44 家機構目標價平均,中位數 $436,區間 $128.11 ~ $600 |
| 富國銀行 | $130 | 業績遜預期、價格戰加劇 |
| GLJ Research(極端看空) | $25 | 估值回歸傳統車企 |
分歧的本質只有一句話:把特斯拉當成車廠,還是當成 AI 平台。看好的分析師著眼於完全自動駕駛 FSD(Full Self-Driving)、Robotaxi 無人計程車與軟件訂閱的變現潛力,認為現價仍未反映其平台價值;看空的一方則聚焦於交付量下滑、毛利率承壓與價格戰,認為現價相比同業依然過於昂貴。分析師共識平均目標價所隱含的上行空間有限,且前提是下半年交付與毛利率表現符合預期。
2026 下半年展望:Cybercab 量產與 FSD 變現
下半年最關鍵的催化劑,是無人計程車 Cybercab(無人計程車車型)的量產。Cybercab 已於 2026 年 4 月開始量產,並計劃陸續擴展至美國 7 個城市,正式把自動駕駛業務推向商業化。與此同時,FSD 累計行駛里程已達 84 億英里,約為 Waymo 累計里程的 42 倍,規模優勢明顯。
截至 2026 年 9 月,Cybercab 已在奧斯汀開啟付費載客服務(車隊規模約 45 輛),執行長馬斯克表示希望盡快把 Robotaxi 服務推進歐洲市場,斯洛維尼亞已批准 FSD (Supervised) 上路;不過奧斯汀消防部門公開指出,Cybercab 取消方向盤、改以觸控螢幕作為應急轉向的設計「未經證實」,實際安全性仍待驗證,為商業化推進與監管審批增添變數。
從變現角度推算,FSD 目前擁有約 110 萬訂閱用戶,月費介乎 $99 ~ $199,每年可貢獻約 13 ~ 26 億美元的高毛利收入。美銀(BofA)估算 Robotaxi 業務價值約 7,500 億美元,佔公司市值逾五成——換言之,只要市場逐步認可自動駕駛的商業化進度,這部分估值就足以支撐股價的想像空間。
最新財報(2026 年第三季,10 月 21 日公布)
| 項目 | 數值 | 對照 |
|---|---|---|
| 營收 | 280.5 億美元 | 按年持平,共識 283.4 億美元(低 1.0%) |
| 整體毛利率 | 19.6% | 2 季 16.8% 回升 160bp,優於共識 17.9% |
| 造車毛利率(不計監管積分) | 18.1% | 2 季 16.3% 回升 |
| 營業利益 | 7.18 億美元 | 2 季 3.98 億美元,接近共識 7.21 億美元 |
| GAAP 每股盈餘 | $0.22 | 共識 $0.23 |
| 調整後每股盈餘 | $0.48 | 優於共識 $0.45 |
| 營運現金流 | 62.6 億美元 | 共識 32.7 億美元,大幅優於預期 |
| 自由現金流 | +15.3 億美元 | 2 季 -10.9 億美元,由負轉正(共識 -45.1 億美元) |
| 現金及短期投資 | 454.5 億美元 | 創新高 |
| 車輛交付量 | 486,532 輛 | 高於配送共識 461,974 輛逾 2.4 萬輛 |
| 儲能部署 | 13.7 GWh | 優於去年同期,但低於預期約 15.9 GWh |
* 共識為 Tesla 自行彙整 24 家券商的預估,本表為分季對照。
利潤率是這一季的關鍵。 第二季因保修費用調整與關稅優惠退場而跌到 16.8% 的整體毛利率,第三季回到 19.6%,甚至優於市場預期的 17.9%。但營業利益只有 7.18 億美元、與共識幾乎持平,說明毛利率回升被營業費用(47.8 億美元,按年 +39%)吃掉了大半。
最大的意外在現金流。 自由現金流從第二季的 -10.9 億美元轉為 +15.3 億美元,而市場原本預期是 -45.1 億美元;營運現金流 62.6 億美元更是共識的近兩倍。不過這不是「收入變好」而是「支出調整」的結果——2026 年資本支出仍以 250 億美元以上為目標,本季也投入 47.3 億美元,現金流好轉的同時投資強度並未下降。
營運面反而更強。 交付量 486,532 輛雖按年減 2%,較第二季增 1.3%,且比配送共識多出 2 萬 4,600 輛;生產 464,391 輛低於交付量,意味著連續第二季去化庫存。累計交付突破 1,000 萬輛、FSD 訂閱戶數增至 174 萬(按年 +67%)、北美新車 FSD 附加率突破 75%、9 月 3 日 Cybercab 投入 Austin Robotaxi 營運使無人駕駛累計里程季增 8 倍、Fremont 的 Optimus 開始量產、庫存天數由 15 天降至 11 天,都是這一季的實質進展。
市場反應則是分歧的。 10 月 21 日正常交易時段收 $386.47(+3.41%),財報公布後盤後一度上漲 2%,隨即反轉下跌約 2%,CNBC 報導盤後跌幅超過 3%。10 月 22 日首個完整交易日,股價以 $374.29 跳空低開後收 $374.58(-3.08%),10 月 23 日再收 $372.22(-0.63%),兩個交易日便把 10 月 21 日的漲幅全數回吐,收盤還略低於財報前水準。利潤率與現金流優於預期是一回事,營收持平、儲能部署量明顯低於預期是另一回事——市場要的是接下來的成長敘事,不只是這一季的成績。
2027 · 2030 年長期預測
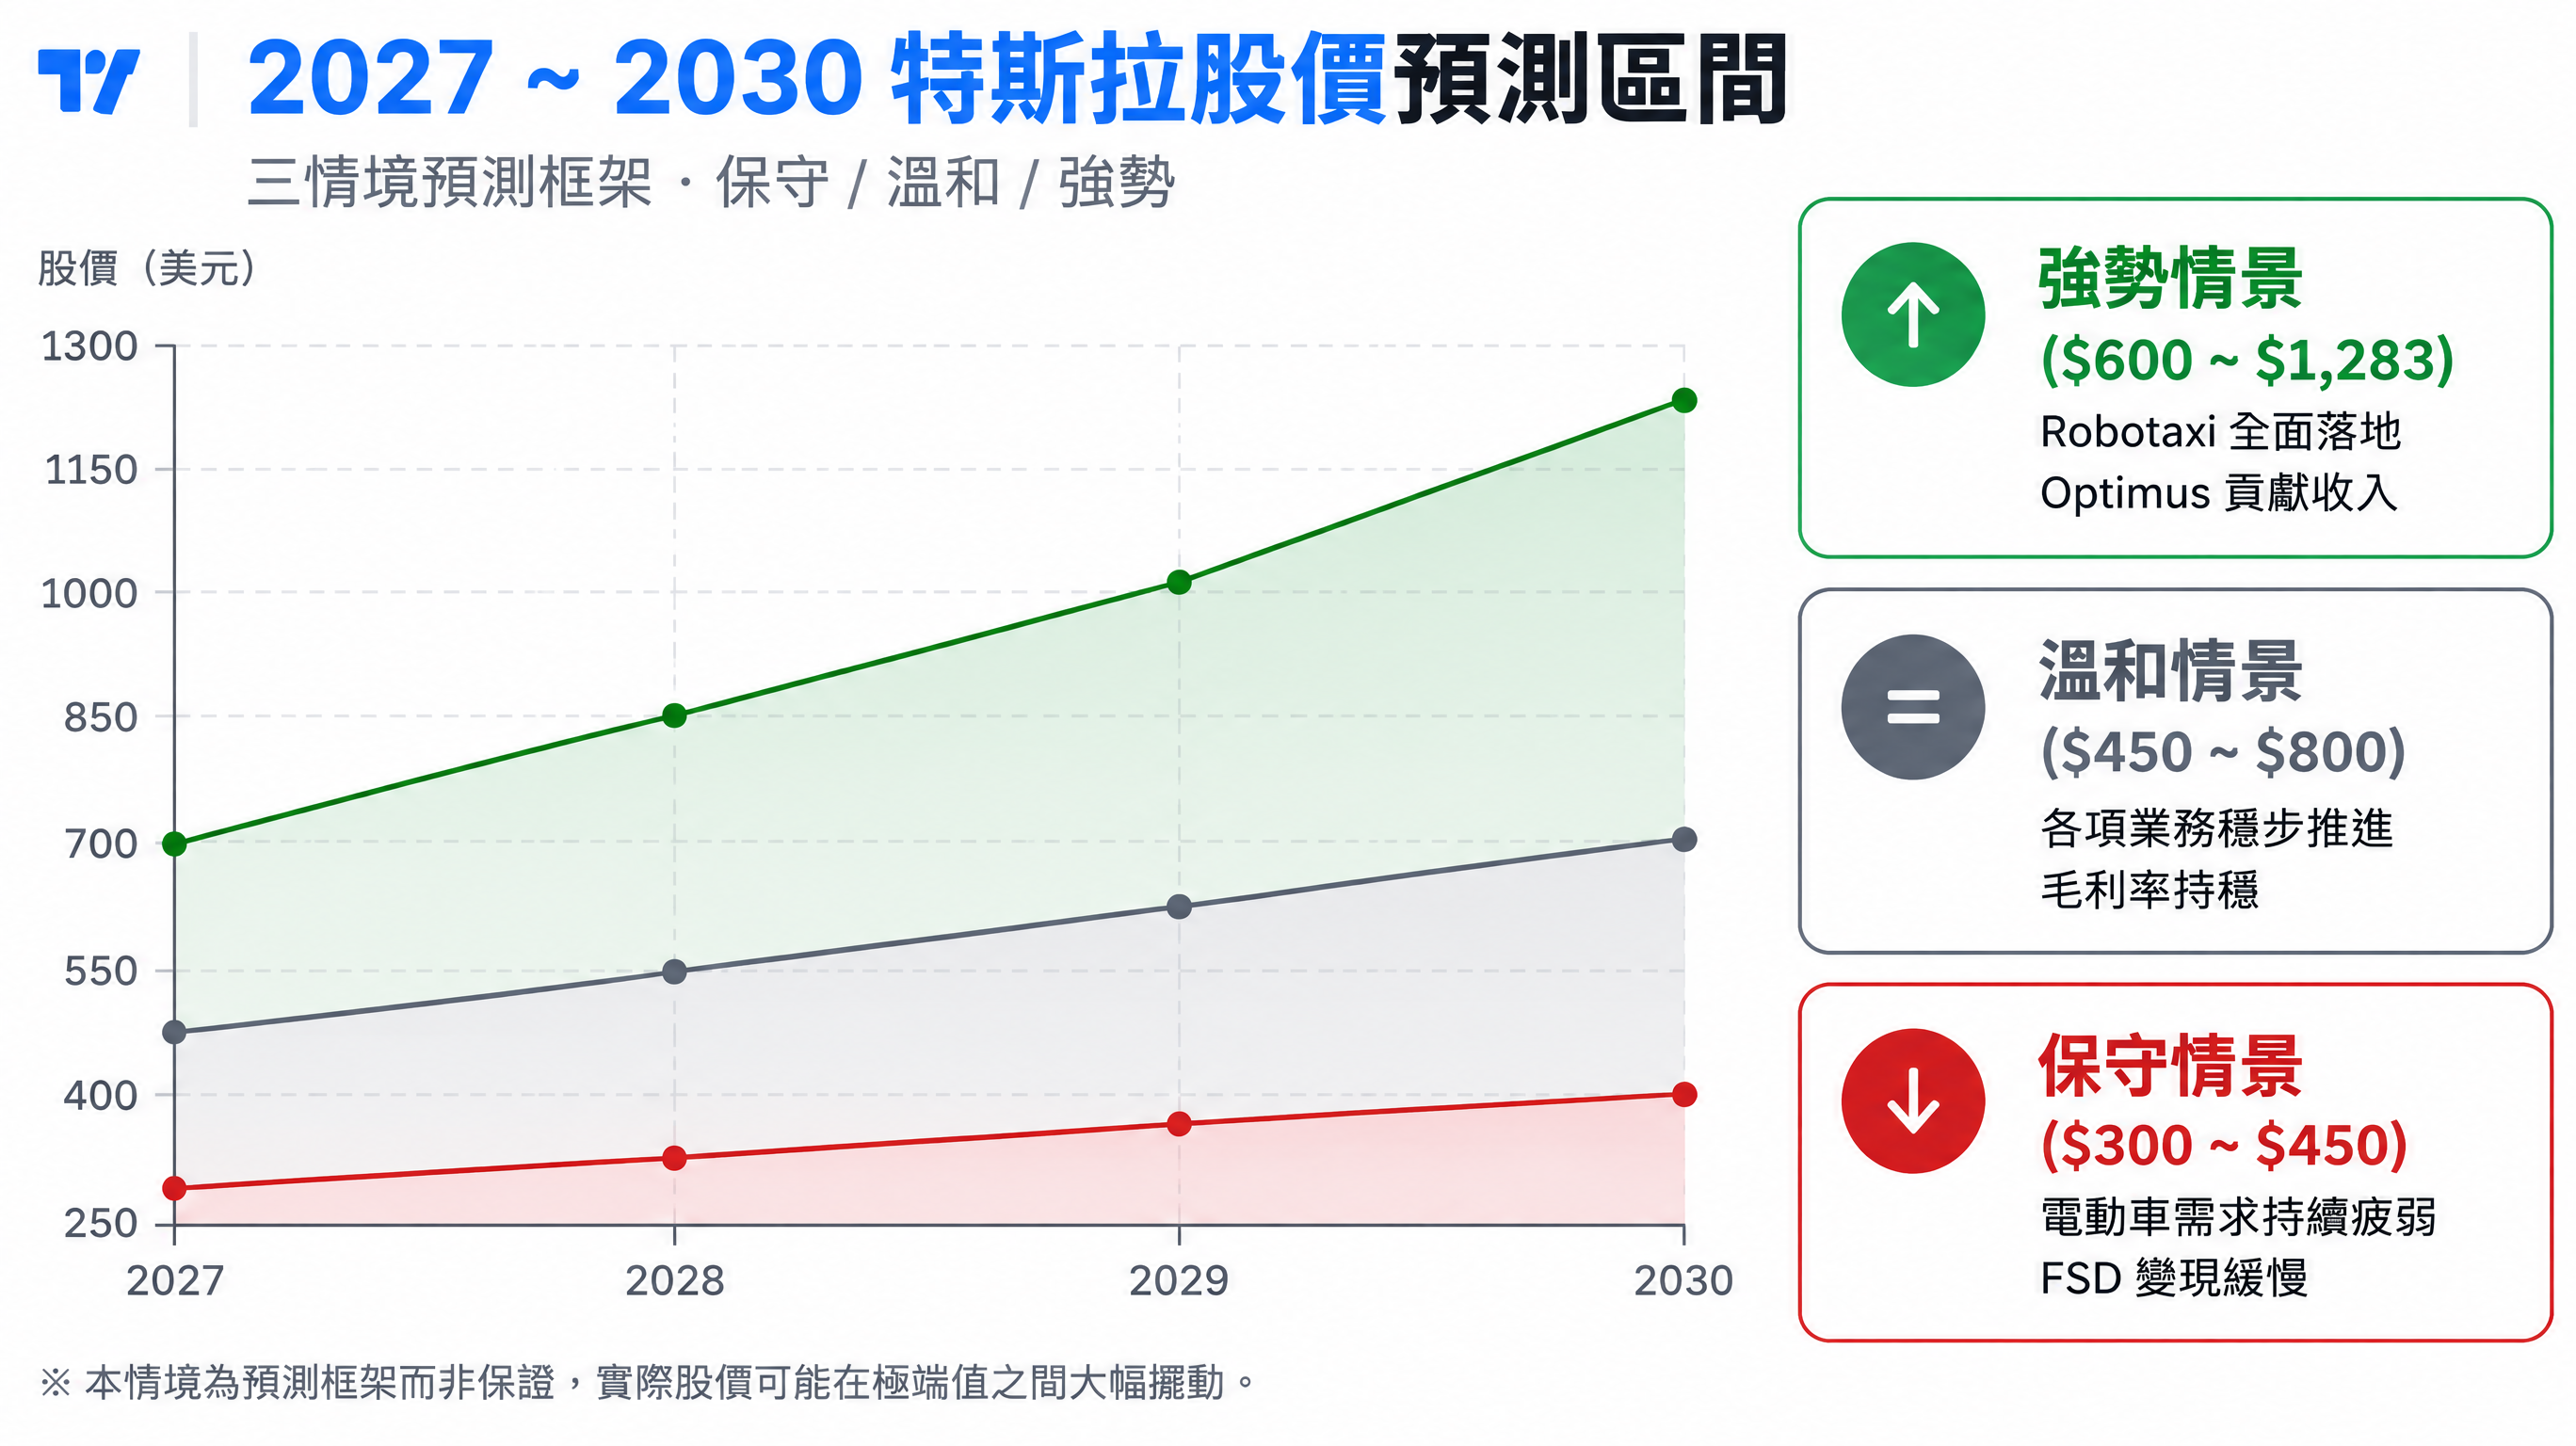
拉長時間看,多數機構傾向以情景分析的方式給出預測區間,而非單一目標價。以下是綜合華爾街主流觀點整理的三種情景:
| 情景 | 2027 年 | 2030 年 | 前提條件 |
|---|---|---|---|
| 保守 | $300 附近 | $350 ~ $450 | 電動車需求持續疲弱、FSD 變現緩慢 |
| 溫和 | $450 ~ $600 | $600 ~ $800 | 各項業務穩步推進、毛利率持穩 |
| 強勢 | $600 ~ $800 | $956 ~ $1,283 | Robotaxi 全面落地、Optimus 貢獻收入 |
三種情景的分野,在於新業務的兌現速度。樂觀情景假設 Robotaxi 在美國主要城市大規模落地,同時人形機器人 Optimus 於 2026 年下半年量產後逐步放量,形成第二增長曲線;保守情景則假設電動車主業持續受價格戰侵蝕,自動駕駛變現進度一再延後。第三季數據同時給了兩種訊號:Optimus 已在 Fremont 開始量產、Cybercab 投入 Robotaxi 營運且無人駕駛累計里程季增 8 倍,偏向樂觀情景;但營收持平、營業利益未見實質改善、資本支出仍維持 250 億美元量級,則是保守情景的真實壓力。對長線投資者而言,真正的問題不是「2026 年漲還是跌」,而是 2027 ~ 2030 年間,特斯拉能否證明自己不再只是一間賣車的公司。需要謹記的是,情景只是參考框架而非保證,實際股價可能在極端值之間大幅擺動,這正是特斯拉股價波動率偏高的常態。想對照其他科技股的長線預測,也可以參考我們整理的美光股價預測。
* ASIC 嚴格監管,300+檔熱門股票可交易,USDT 入金支持!
影響特斯拉股價的 3 大變數
第一,電動車需求與價格戰。2025 年交付量下跌 8.5% 只是開始,若 2026 年交付目標再度下修,或中國市場繼續以價格戰搶佔份額,主業估值將持續受壓。特斯拉 2025 年交付 163 萬輛,而比亞迪達 225.7 萬輛,兩者的距離短期內難以縮窄。
第二,AI 自駕監管進度。Robotaxi 的商業化高度依賴監管放行:美國 NHTSA 對完全無人駕駛的審批、FSD 在中國市場的審批,都是決定自動駕駛故事能否落地的關鍵節點,任何延誤都會直接打擊市場信心。值得注意的是,監管進度不但影響 Robotaxi 能否上路,也牽動 FSD 訂閱在美國以外市場的滲透速度。
第三,利率與估值環境。目前聯儲局利率維持在 3.75 ~ 4.00% 的區間,而特斯拉的本益比遠高於傳統車廠,對利率變化極度敏感——利率一旦回升,高估值成長股往往首當其衝。聯儲局已於 9 月會議加息 25 個基點(1 碼),10 年期美債收益率亦曾突破 5%、為 2023 年以來最高,對高估值成長股構成壓力;反之,若後續利率環境轉鬆,成長股估值壓力有望舒緩,特斯拉往往是最受惠的標的之一。同樣屬於高波動成長股的還有 AI 晶片族群,若想了解相關走勢,可參考我們整理的英偉達股價預測。
澳洲投資者怎麼看特斯拉?
在澳洲,Model Y 曾是全國最暢銷的電動車型,但 2025 年以來,特斯拉整體銷量出現明顯下滑,與全球趨勢一致。澳洲電動車市場本身也處於降速階段,補貼政策退場、充電基建不足等因素,都影響了新車滲透率,連帶拖累特斯拉在當地的表現。儘管如此,特斯拉依然是澳洲散戶討論度最高的美股之一,關注焦點集中在自動駕駛進展與股價波動機會。對澳洲投資者而言,參與特斯拉投資的途徑大致分為兩類:一是透過本地券商買入美股正股,二是在國際交易平台參與美股差價合約(CFD)交易。兩者各有取捨,下一章詳細比較。
特斯拉股票,怎麼交易?
對身在澳洲的你來說,透過本地券商直接買美股,流程並不輕鬆:開戶後需要處理澳元兌美元的換匯與跨境轉帳,資金到帳往往要等上數天;每筆交易的佣金、匯率差價與持倉成本疊加起來,小額投資尤其不划算。
其實,買賣美股不一定要開海外券商帳戶。透過差價合約(CFD)平台,你可以用小額資金直接參與特斯拉行情,省去換匯與跨境轉帳的繁瑣手續:了解更多。
以 Mitrade 為例,透過其美股 CFD 交易特斯拉,可以小額開始,支援做多與做空雙向操作——股價上漲或下跌都有獲利空間;平台提供中文介面,降低語言與操作門檻,並受監管機構監督。不少人把特斯拉當成接觸美股的入門標的,但入場前請先確認自己明白保證金制度與強制平倉規則。當然,CFD 屬於槓桿產品,潛在虧損可能超過本金,入場前應先了解相關機制,並控制好倉位。
如果你正在比較本地券商與 Mitrade 這類美股 CFD 平台,不妨先以自己可承受的金額小額嘗試:立即開始。
結語
特斯拉的投資故事,一面是電動車交付放緩的現實壓力,另一面是自動駕駛與機器人的長期想像空間。目標價約 $128 與 $600 之間的巨大分歧,恰好提醒你:這是一檔波動極高的股票,沒有標準答案。第三季交出的利潤率與現金流改善,為 AI 敘事補上了一塊實證;但營收持平又說明成長還沒真正落地。若你決定參與,請以自己的風險承受能力為準,從小額開始:立即小額開始特斯拉投資。

風險提示: 本文內容僅供參考,不構成任何投資建議。股價波動可能令本金蒙受損失;差價合約(CFD)涉及槓桿,虧損可能超過存入資金;投資前請自行評估風險,並諮詢專業意見。
現在能買特斯拉股票嗎?
現在能否買入,取決於你對「車廠 vs AI 平台」的判斷。股價自歷史高位明顯回落,第三季利潤率與自由現金流雙雙優於預期(毛利率 19.6%、自由現金流 +15.3 億美元),但營收持平、儲能部署量低於預期;再加上 NHTSA 安全調查、Cybercab 取消方向盤的應急轉向設計遭消防部門質疑與高估值同時存在,仍屬高風險、高波動的選擇。技術面上 $414.23 阻力未破,$367.96 於 11 月 5 日一度失守(當日低點 338.15 美元),11 月 9 日收 $378.05 後重新站回,能否連續站穩仍是短線關鍵。若決定參與,建議控制倉位,以可承受虧損的金額操作。
華爾街目標價為什麼差這麼多?
因為分析師對特斯拉的定性分歧極大:看好者視之為 AI 平台,看重 FSD、Robotaxi 與軟件收入;看空者視為傳統車廠,聚焦交付下滑與價格戰。目標價區間橫跨近 5 倍(詳見上文機構目標價表),其實是兩套估值邏輯的極端化反映,也提醒投資者不要只盯單一目標價。
FSD、Robotaxi 何時變現?
Cybercab 已於 2026 年 4 月量產並在美國 7 城擴張,FSD 訂閱約 110 萬用戶、月費 $99 ~ $199,每年可貢獻約 13 ~ 26 億美元收入。長線的關鍵在於監管審批與城市落地速度,短期對整體營收的貢獻仍然有限,宜留意後續披露。
澳洲投資者怎麼交易特斯拉股票?
兩種主流途徑:一是本地券商買美股正股,適合長線持股,但涉及換匯與較高交易成本;二是國際 CFD 平台,小額即可開始、支援雙向交易,適合波段操作,但需留意槓桿風險與強制平倉機制。
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


