


油價走勢:布蘭特 110 美元後,三種情景與兩個關鍵價位
油價走勢再度成為市場焦點。布蘭特原油在 10 月中旬站上 110 美元/桶,過去五個月裡,這個位置已被測試三次,每一次都伴隨劇烈的多空博弈。11 月,這個十字路口給出了答案:11 月 2 日布蘭特還在 104.77 美元,11 月 4 日單日重挫至 94.62 美元,11 月 10 日低見 89.15 美元,11 月 12 日反彈 3.30% 後結算於 95.82 美元。月內跌幅約 18.5%,年初至今仍上漲約 57%。面對這樣的急跌,投資者真正的問題變成:這是趨勢反轉的第一段,還是消息驅動的錯殺?
要回答這個問題,只看單一價格不夠。本文會拆開三件事:布蘭特與 WTI 的價差為什麼分叉、三種情景分別該用什麼信號驗證、110 與 104 這兩個價位為什麼重要。最後再談機構預測的分歧,以及澳洲投資者可以怎麼參與。
之所以現在寫這篇,是因為接下來兩週有三個可能改變定價的節點:11 月 3 日 RBA 議息、美國中期選舉,以及 OPEC+ 的下一次產量會議。油價站在 110 美元這個位置,任何一個節點出現意外,都會讓價格重新選擇方向。
回頭看,市場確實選了方向,而且是向下。觸發點不是單一事件,而是三件事同時發生:中東與俄烏和平談判同時傳出進展,供應中斷的恐慌開始退潮;11 月 10 日美國 10 月 CPI 高於預期,市場轉而押注 12 月升息、美元指數衝上 19 個月新高;同時 OPEC+ 增產與全球庫存回升的擔憂重新浮現。油價作為風險溢價最集中的資產,最先被賣出。
【油價走勢速覽】
| 項目 | 現況 | 對你的意義 |
|---|---|---|
| 布蘭特原油 | 95.82 美元(11 月 12 日結算) | 月內下跌約 18.5%,年初至今仍漲約 57% |
| WTI 原油 | 約 88.74 美元/桶 | 與布蘭特價差約 7 美元 |
| 關鍵阻力 | 104 ~ 106 美元 | 原支撐帶,現已轉為上方阻力;突破才談得上反轉 |
| 關鍵支撐 | 89 ~ 91 美元 | 11 月 10 日低點 89.15;失守後看 84 ~ 86 美元 |
| 機構預測區間 | 90 ~ 120 美元 | 分歧來自對供應恢復速度的假設 |
110 美元不是終點,是一個十字路口
覆盤今年的油價,市場經歷了三段不同的定價邏輯。年初是低位徘徊,宏觀增長預期疲軟,市場擔憂需求消化不了現有產能;第二階段是中東衝突爆發,恐慌情緒與供應鏈受阻迅速推升風險溢價,價格出現陡峭拉升;第三階段就是現在——布蘭特在五個月內反覆測試 110 美元,年內漲幅接近八成。
為什麼 110 美元這麼關鍵?它既是心理整數關口,也是前期高點密集區。價格若能站穩並突破,意味著市場認為原有的供需平衡已被打破,定價中樞需要上移;若屢攻不下,則說明當前的地緣溢價已接近市場願意承受的上限。這不是圖表上隨機的一個點,而是資金投票後形成的共識邊界。
做一個歷史對照會更清楚。2022 年俄烏衝突爆發時,布蘭特曾在三個月內從 80 美元衝到 130 美元,隨後因需求被高價破壞、各國釋放戰略儲備而回落。這一輪的差別在於:供應中斷發生在更窄的咽喉——霍爾木茲海峽,而且全球商業庫存比當時更低。這意味著同樣的漲幅,背後的緩衝墊更薄,價格對單一消息的反應也更劇烈。這也是為什麼 110 美元這個位置反覆被測試,卻始終沒有出現 2022 年那種一次性衝頂後的快速崩塌。
在這個位置,多空雙方都有籌碼。多頭的底氣在於供應中斷的威脅沒有解除——中東原油流量一度降至約 850 萬桶/日(七日均值),任何風吹草動都會被放大。同時需求端沒有崩塌:全球最大的原油進口國 9 月進口量達到 1.0982 億噸,環比增長 1.2%,說明實體需求仍有韌性。
空頭的邏輯則建立在需求放緩與庫存回升上。如果主要央行維持高利率的時間比預期更長,融資成本上升會壓抑工業活動,削弱遠期需求。此外,OPEC+ 的產量決策、美國原油庫存與全球總需求,是後續三個關鍵變量。
多空交織之下,要理解這個位置為什麼膠著,得先看懂布蘭特與 WTI 的分叉。
布蘭特 110,WTI 101:同一場危機,兩個油價
先看價差。同一場危機,兩個油價的距離在過去半年被明顯拉開。
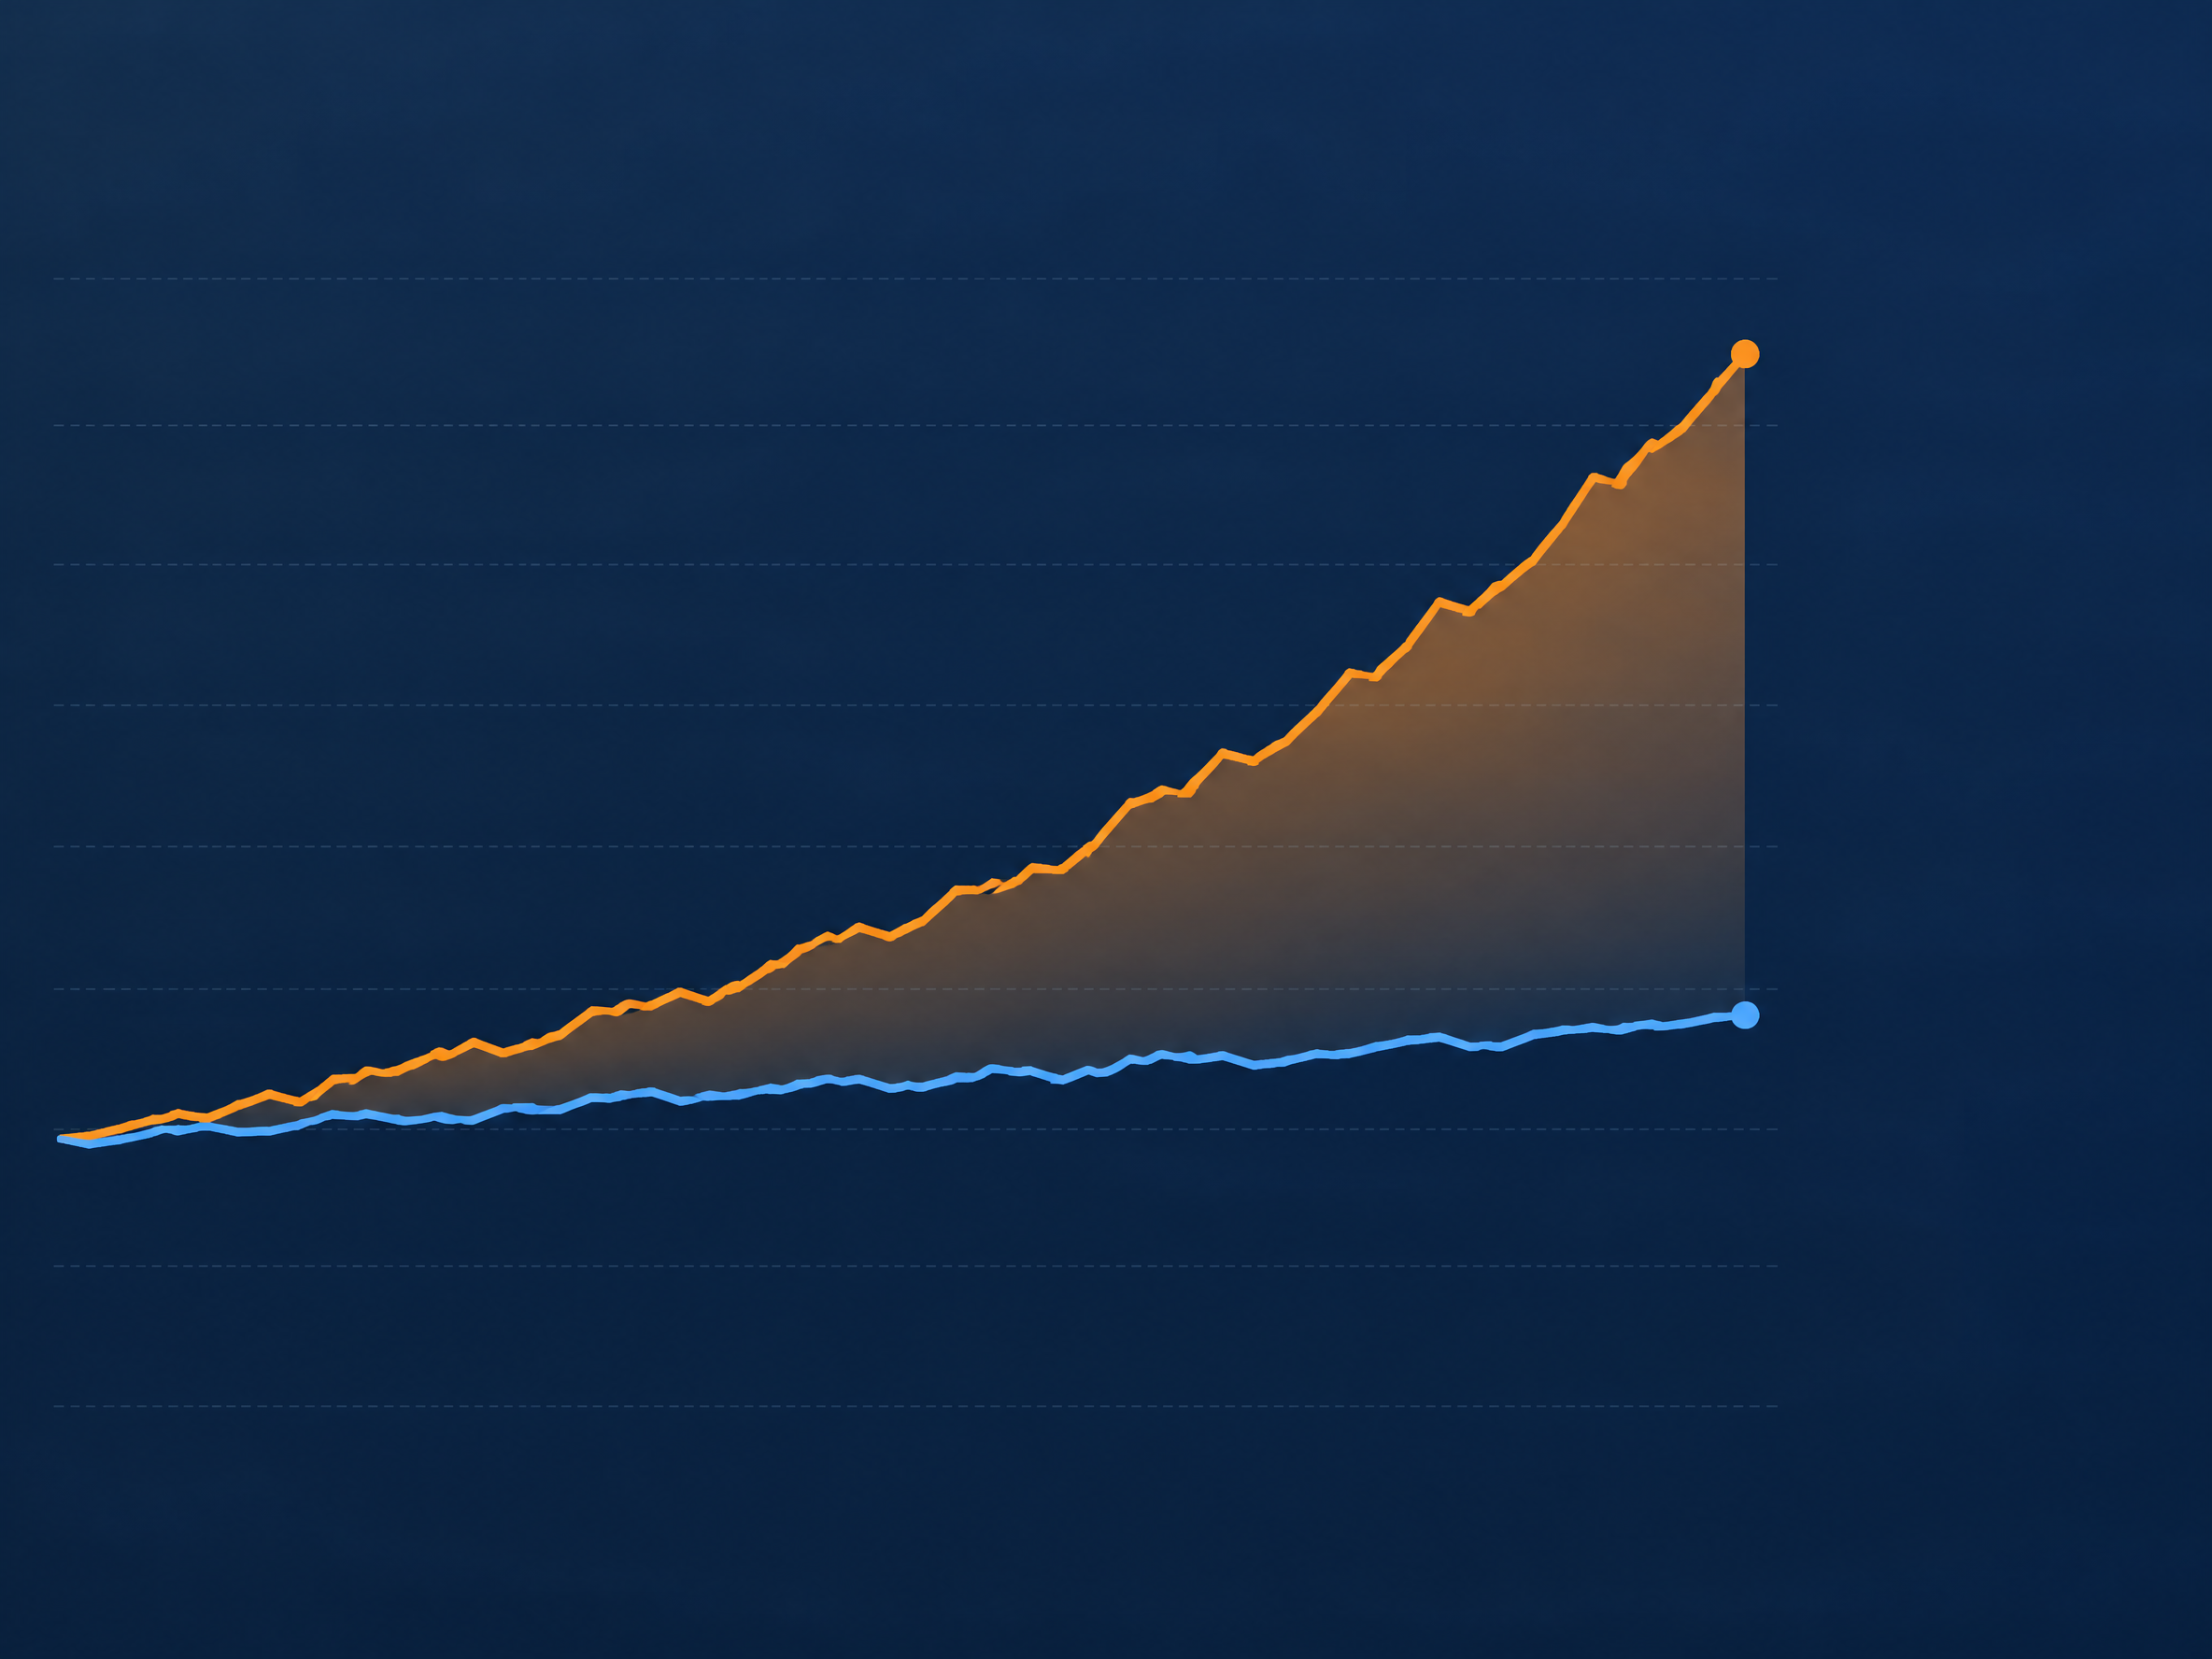
價差走闊說明,市場定價的不是「原油不夠」,而是「運不出來」。
要理解這一點,得先分清兩個基準。布蘭特原油主要產自北海,是典型的海運原油,定價輻射全球,對國際航線的順暢程度極度敏感;WTI 原油則反映北美內陸供需,交割地在美國奧克拉荷馬州的庫欣(Cushing),受美國本土產量與管道運輸能力影響更大。
目前布蘭特在 95.82 美元,WTI 約 88.74 美元,價差約 7 美元。平穩時期,這個價差通常較窄,反映的是品質差異與跨區運輸成本。10 月價差一度擴大到 9 ~ 10 美元,11 月隨和平預期升溫收窄至 7 美元附近——這正是「運輸危機溢價正在被擠出」的直接證據。價差沒有完全回到 2 ~ 5 美元的正常區間,說明市場還沒有把風險完全排除。
正常年份,兩者的價差大約在 2 ~ 5 美元之間波動。價差擴大到接近兩位數,歷史上通常只出現在兩種情況下:美國出口或管道瓶頸,或者國際航運中斷。現在顯然是後者——不是美國的油出不來,而是中東的油運不出來。這個區別很重要,因為它決定了價差會隨著海峽局勢緩和而收窄,而不是隨著美國庫存變化。
原因在於霍爾木茲海峽的風險是不對稱的。這條海峽承擔全球約五分之一的石油與液化天然氣運輸。當通行受阻或保險費率暴漲,依賴海運的布蘭特會立刻吸收「地緣風險溢價」與「物流阻斷成本」;WTI 有北美內陸管道保護,加上美國本土產量強勁,並沒有承接全部的恐慌情緒。所以這 7 美元(10 月曾是 9 ~ 10 美元),本質上是市場為「運輸危機」支付的保險費。
這對投資者有很現實的含義:不同的驅動因素,對應不同的標的。如果你判斷的核心變量是中東局勢與海運節點,直接反映這類風險的布蘭特(UKOIL)會更敏銳;如果你更關注美國庫存、頁岩油產量與 EIA 週報,那麼 WTI(USOIL)更貼合你的邏輯。
對澳洲讀者,這個價差還有一層實際意義。澳洲進口的成品油多以布蘭特體系定價,所以當布蘭特與 WTI 分叉時,澳洲加油站感受到的壓力會比美國消費者更大。這也是為什麼同樣一桶油,澳洲的痛感往往更強。
順帶一提,價差本身也可以成為交易對象——專業交易者會同時做多布蘭特、做空 WTI(或反之)來表達對運輸風險的看法。但這類價差交易對時機與成本的要求更高,不建議新手一開始就嘗試。
三種情景,與各自的驗證信號
預測單一價位往往不切實際。更成熟的做法是建立情景假設,再找可以客觀觀察的驗證信號。
情景一:局勢緩和
11 月的和平談判進展,讓這個情景從假設變成正在發生的事。各方通過外交途徑達成初步共識,直接衝突降溫。驗證信號有兩個:一是霍爾木茲海峽通行量能否穩定回升——目前約恢復至衝突前的 80% ~ 90%,若能穩步回到 95% 以上,說明實體運輸的擔憂正在解除;二是航運保險費率是否實質性回落,這是資金對風險定價最直接的體現。
資產反應上,布蘭特(UKOIL)會明顯回落,擠出前期累積的地緣溢價。但要注意,零售端燃油價格下降通常滯後。同時,隨著通脹擔憂減弱,風險資產有望反彈。
對應到機構預測,這個情景大致落在區間下沿的 90 ~ 95 美元。11 月 10 日布蘭特低見 89.15 美元,已經短暫跌進這個區間的下緣。要留意的是,回落不等於回到年初水平——只要中東供應沒有完全恢復到衝突前,風險溢價就會留下一個底。
情景二:長期中斷
衝突沒有失控,但也無法短期解決,形成「低烈度但持久」的僵局。供應鏈效率被永久降低,替代航線的成本變成常態開支。驗證信號有兩個:通行量停滯在當前水平、甚至小幅下降;OECD 國家商業原油庫存持續下降,海運運費長期維持高位。
資產反應最為棘手。油價長期高位震盪,全球通脹黏性增強。對央行而言,能源成本滲透到工業生產與居民消費的各個環節,使他們更難降息,甚至可能被迫延長緊縮。原油本身有韌性,但依賴低利率的板塊會持續承壓。
對應到機構預測,這個情景落在 100 ~ 110 美元的高位震盪區間。對澳洲讀者來說,這是最難受的一種情景:通脹降不下來,RBA 的降息時點被推後,房貸壓力持續,而成長股與地產板塊會最先感受到壓力。
情景三:嚴重升級
衝突外溢,關鍵設施受損,或重要航道被完全封鎖。驗證信號很直接:海峽出現實質封鎖,多數主流油輪公司宣布暫停該航線;中東核心產油設施受損,產能從「運不出來」惡化為「產不出來」。
一旦升級,資產反應會劇烈且單邊。油價可能瞬間衝高,打破常規阻力位;黃金(XAUUSD)與美元受避險資金追捧;實體成本驟增重創企業盈利預期,包括澳洲標普 200 指數(AUS200)在內的全球股指面臨下行壓力。
對應到機構預測,這是 120 美元以上的極端區間。歷史上油價衝到這個水平時,需求破壞往往很快出現——高油價本身會殺死一部分需求,這也是為什麼極端情景通常維持不了太久。
三個情景不是預測,而是三套觀察框架。你不需要選一個相信,只需要知道每個情景成立時該看什麼、資產會怎麼反應。
兩個關鍵價位:104 與 89
先說結論:104 ~ 106 美元是現在的壓力,95 ~ 96 美元是當前的爭奪區,89 美元是這輪的低點防線。技術分析不是魔法,它本質上是市場情緒與籌碼分佈的視覺化呈現。
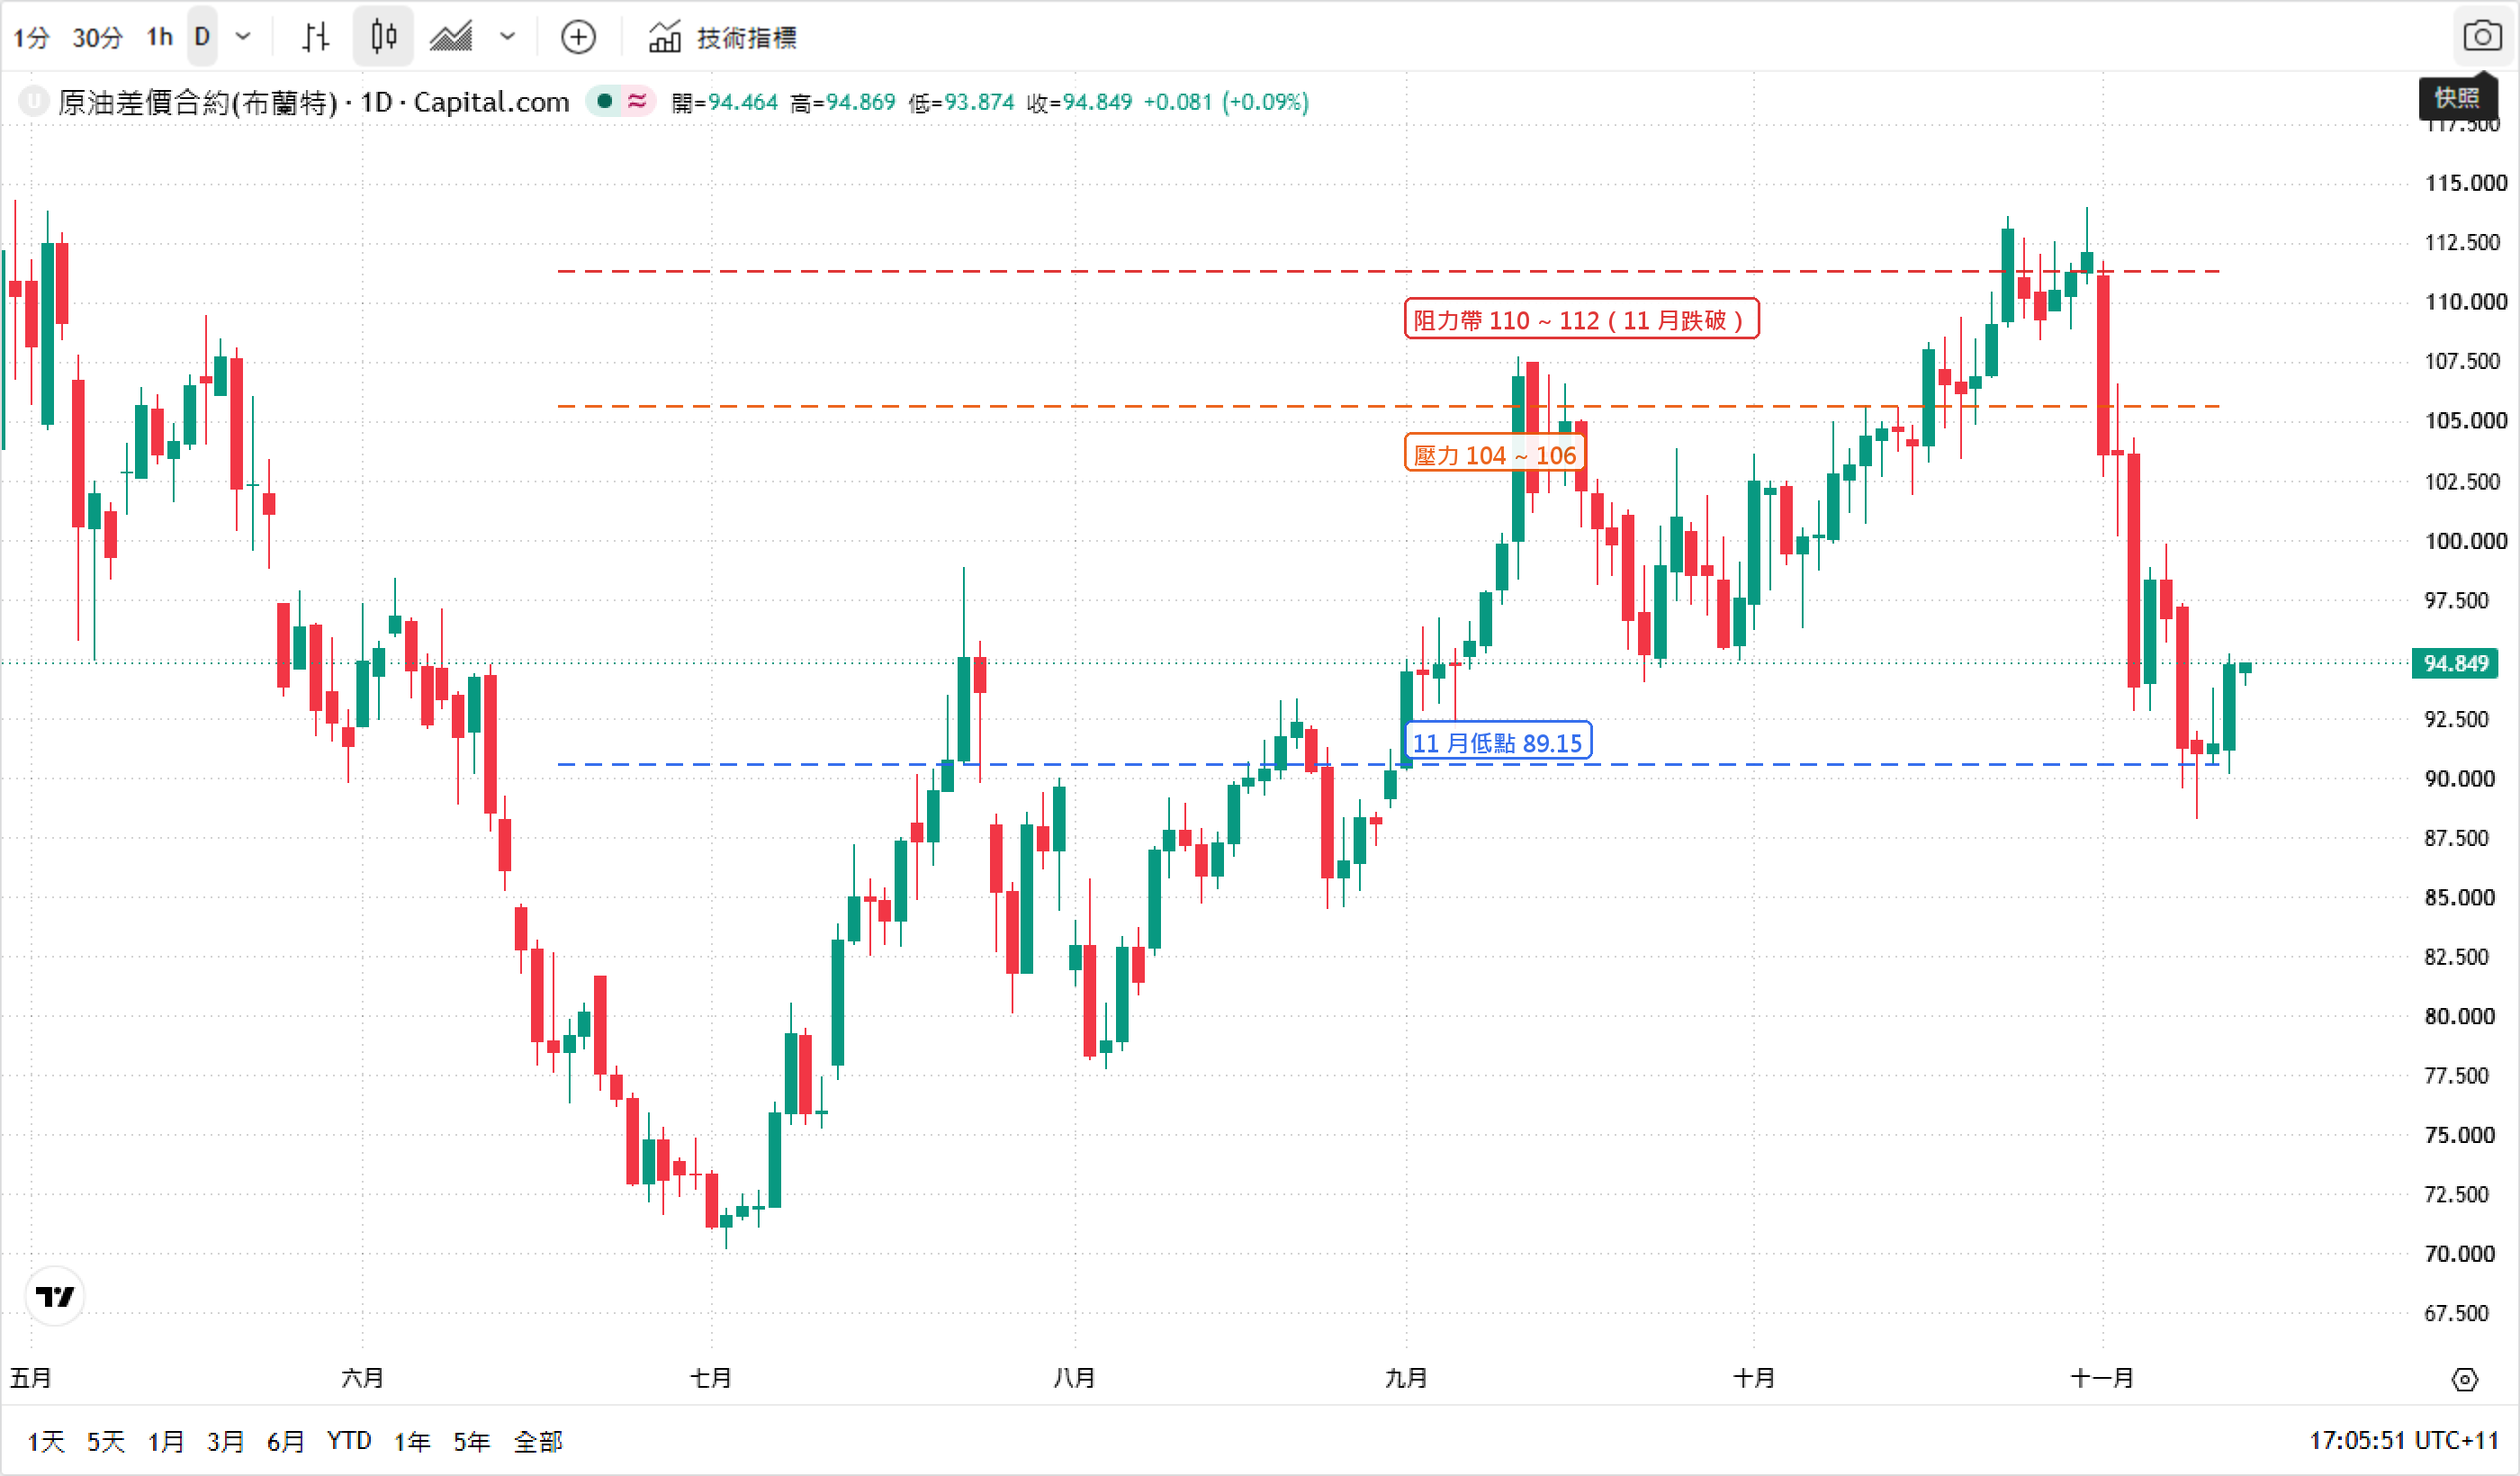
下圖是布蘭特原油的日線,你會看到 110 ~ 112 美元這個區間在 10 月被反覆測試,最終於 11 月初跌破。
*註冊並領取 100 美元 獎勵*
價格三次在這裡停下,說明上方有實質賣壓,不是單純的心理關口。110 ~ 112 美元在 11 月初被有效跌破,如今已成為更遠的阻力,最近的壓力帶換成 104 ~ 106 美元——那是原本的第一道支撐,跌破後反過來壓制價格。11 月 12 日的反彈正好在 96.25 美元遇阻,距離這條帶還有距離。
向下看,95 ~ 96 美元是當前的爭奪區——11 月 12 日就是在 91.19 至 96.25 美元之間反覆後收在 95.82 美元。即便局勢不再惡化,只要產量沒有超預期增長,供需的緊平衡仍可能把價格托在這個位置。
若 95 ~ 96 美元被有效跌破,下一道防線在 89 美元(11 月 10 日低點 89.15)。這是「供應恢復預期」完全兌現、地緣溢價被徹底擠出的狀態。極端情況下失守,下一個觀察位置是 84 ~ 86 美元——技術派目前給出的交易區間大致是 84 至 103 美元。
價位只是觀察位置,不是保證。價格到達這些位置時,還要結合成交量與宏觀新聞綜合判斷。
分辨真假突破,看兩件事:成交量有沒有放大,以及突破後能不能守住三天以上。很多假突破發生在消息驅動的瞬間,價格衝上去又被拉回,留下一根長上影線。對觀察者來說,等確認比搶第一口更安全——尤其是在地緣消息滿天飛的階段。
機構預測從 90 到 120,分歧在哪裡
散戶常被機構報告淹沒。近期多家機構對 2026 年布蘭特均價的預測,大致落在 90 ~ 120 美元這個很寬的區間。同一組宏觀數據,為什麼結論差這麼多?
分歧的核心不在對當前數據的解讀,而在對「中東供應恢復速度」的假設。
看 90 美元附近的機構,底層假設是「快速恢復」。他們認為高油價會反向抑制需求,同時刺激非 OPEC 國家(美國、巴西、圭亞那)加速釋放產能;只要局勢緩和、供應恢復快於預期,市場將重新面臨供應過剩,價格中樞必然回落。
看 100 ~ 105 美元的機構,傾向「長期中斷」假設。即使沒有全面戰爭,制裁、物流瓶頸、以及能源轉型導致的傳統油氣資本開支不足,都會讓供給彈性大幅降低。市場長期處於「脆弱的平衡」,需要較高價格維持生產者利潤與市場運作。
看 120 美元以上的機構,假設是海峽長期受阻甚至封鎖,全球供應鏈出現短期無法彌補的巨大缺口。此時價格不再由邊際成本決定,而由消費者的承受極限決定。
所以讀機構預測,關鍵是看假設,不看結論。那個目標價只在它的假設成立時才有意義。而且要提醒一句:機構預測經常失準,尤其在地緣事件主導的市場裡,突發的政治決策會瞬間摧毀最嚴密的模型。
對一般投資者,實用的做法不是選一家機構站隊,而是把三種假設寫下來,然後盯住前面說的驗證信號。當信號偏向某一邊,你就知道市場正在往哪個區間定價,而不是被某個目標價牽著走。這比記住「某行看 100 美元」有用得多。
澳洲投資者怎麼參與原油
看懂宏觀邏輯與關鍵價位之後,下一個問題是:在澳洲,你有哪些工具可以把判斷變成策略?
| 工具 | 特點 | 適合誰 |
|---|---|---|
| 原油 CFD(UKOIL / USOIL) | 不涉及實物交割、可做多也可做空、以保證金交易 | 想直接參與油價漲跌、能承受槓桿風險的人 |
| 原油 ETF | 追蹤原油期貨或能源指數、費用較低 | 不想開槓桿、偏好被動配置的人 |
| 澳洲能源股(WDS.AU / STO.AU) | 受油價影響,但同時受公司經營與股息政策影響 | 想長期持有、接受股票波動的人 |
三者的核心差異在於價格敞口。原油差價合約(CFD)最直接:看好布蘭特可以通過 UKOIL 表達,認為 110 美元遇阻回落,同樣可以反向操作。CFD 用保證金機制放大資金效率,要理解它的運作方式,可以參考原油期貨與差價合約的分別。
原油 ETF 適合不想使用保證金賬戶的投資者。但要注意,許多原油 ETF 是通過持有期貨來追蹤價格的。當市場處於正價差(遠期價格高於近期)時,ETF 換倉會產生展期成本,長期持有的回報可能跑輸現貨油價。
澳洲能源股(Woodside 的 WDS.AU、Santos 的 STO.AU)的好處是可以拿股息,缺點是股價不會 100% 貼合油價——還會受管理層決策、項目進度、大盤情緒與氣候政策影響。
成本結構也不同。CFD 的成本是點差加隔夜融資,持有越久,融資費用累積越多;ETF 有管理費與展期成本;能源股沒有持倉成本,但要承擔公司經營風險。如果你的持有期是一週,CFD 的融資成本幾乎可以忽略;如果是兩年,累積的隔夜費可能吃掉相當一部分收益。選工具之前,先想清楚你打算持有多久。
三種工具也可以組合使用:用能源股做長期底倉,用 CFD 對短期事件做對沖,兩者並不衝突。關鍵是每一筆倉位都要有明確的理由與退出條件。
無論選哪一種,風險控制都是前提。帶保證金的工具會同時放大盈利與虧損;參與高波動商品時,設定止損、控制倉位,永遠比預測方向更重要。
* ASIC 嚴格監管,可交易黃金、白銀等熱門商品,USDT 入金支援!
原油 CFD 平台,該看哪幾項?
如果你決定用原油 CFD 參與,選平台是第一步。選平台不是看誰承諾的收益率高,而是先確認三件事:資金是否安全、成本合不合理、能不能用小額開始。
| 確認項目 | 要看什麼 | Mitrade 的情況 |
|---|---|---|
| 監管與牌照 | 受哪個轄區監管、牌照號可查 | 受澳洲證券及投資委員會(ASIC)監管,AFSL 398528 |
| 成本結構 | 有沒有佣金、點差怎麼算、隔夜費怎麼收 | 不收佣金,主要成本是變動點差與隔夜融資;出入金一般不收手續費 |
| 合約單位 | 能不能用小額開始 | 最小合約單位 0.01,下單前可看到預計保證金 |
| 交易時間與品種 | 什麼時段能交易、原油品種齊不齊 | USOIL 與 UKOIL 均可交易,商品類多數接近 24 小時 |
對剛接觸商品 CFD 的投資者,直接投入真金白銀需要一段適應期。模擬賬戶提供與真實市場同步的報價,配備 50,000 美元虛擬資金,有效期 90 天。你可以用這段時間測試「104 美元阻力被突破時怎麼應對」「跌破 89 美元時止損怎麼設」,而不需要承擔資金損失。
當然,原油 CFD 不是萬能的。如果你只想長期持有實物資產抗通脹,或偏好買入並持有股票收股息,帶隔夜融資成本、波動劇烈的原油 CFD 未必適合你。
請始終記住,保證金交易具有高風險,劇烈波動可能導致重大損失。交易計劃裡用的錢,應該是你能承受損失的風險資本。
油價每天在新聞裡跳動,但你的判斷如果只停在「會漲還是會跌」,就很難變成一個可執行的決定。先用模擬賬戶跑一遍這三種情景,比看十篇預測更有用。

油價走勢接下來最該看哪個信號?
不要只盯新聞頭條。最核心的客觀信號是霍爾木茲海峽的實際通行量與全球航運保險費率:通行量停滯、保費居高不下,說明地緣溢價仍在發揮作用;兩者同時回落,則意味著市場正在擠出恐慌情緒。只看油價而忽略運費與保費,很容易誤判方向。
布蘭特和 WTI 我該交易哪一個?
取決於你的判斷邏輯。核心變量是中東局勢與海運阻斷,布蘭特(UKOIL)更敏感;核心變量是美國經濟與 EIA 庫存,WTI(USOIL)更貼切。兩者的價差本身就是一個可以觀察的信號:價差收窄,通常意味著運輸風險正在緩解。
油價已經漲了八成,現在進場會不會太晚?
這個問題在 11 月有了新的版本:油價月內已經跌了 18.5%,年初至今仍漲 57%。市場沒有絕對的「太晚」,只有你的持有期與風險承受度是否匹配。短線看情緒與價位,長線看供需與庫存——如果只是因為「漲了很多」或「跌了很多」而進場,通常不是一個完整的理由。把問題換成「我打算持有多久」,答案會清楚很多。
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


